

El ataque estadounidense contra Irán dispara los precios del petróleo. El transporte y la logística europeos se encuentran bajo una fuerte presión.
Los ataques militares de Estados Unidos contra Irán provocaron el 31 de agosto de 2026 un fuerte aumento de los precios del petróleo — el Brent superó los 90 dólares por barril, subiendo más de un 3% en una sola sesión. El sector europeo del transporte y la logística se enfrenta a un aumento drástico de los costes operativos, una oleada de subidas de las tarifas de flete y un riesgo real de quiebra para muchos transportistas más pequeños. La situación amenaza con desencadenar efectos inflacionarios de segunda ronda, complicando la política monetaria del BCE y las perspectivas económicas de toda la zona euro.
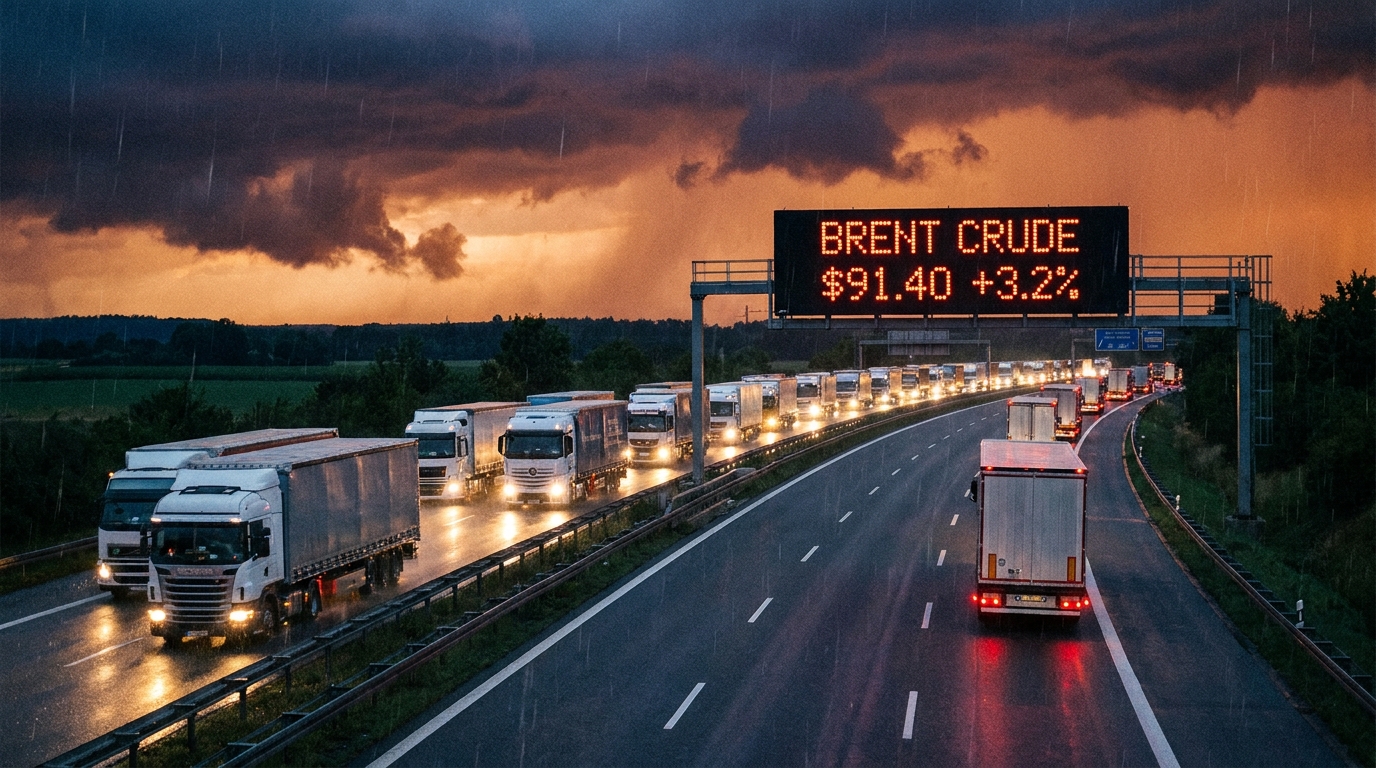
El lunes 31 de agosto de 2026, los mercados de materias primas europeos y mundiales sufrieron una de las mayores crisis de precios de los últimos años. El detonante inmediato fueron los informes sobre los ataques militares de Estados Unidos contra instalaciones estratégicas ubicadas en territorio iraní. La reacción del mercado fue rápida y contundente: el crudo Brent, principal referencia en Europa, superó la barrera psicológica de los 90 dólares por barril, registrando una subida de más del 3% en una sola sesión. Para el sector del transporte y la logística en el Viejo Continente, esta señal significa una cosa: es hora de revisar exhaustivamente la exposición al riesgo y adoptar medidas de protección inmediatas.
El estrecho de Ormuz: el cuello de botella global vuelve a estar en el punto de mira.
Para comprender la magnitud de la reacción del mercado, es necesario adentrarse en la geografía y las estadísticas. El estrecho de Ormuz, un angosto istmo que conecta el golfo Pérsico con el océano Índico, es una de las aguas más estratégicas del mundo. Se estima que entre el 20 y el 30 por ciento del suministro mundial de petróleo lo atraviesa, incluyendo las exportaciones de Arabia Saudita, los Emiratos Árabes Unidos, Kuwait, Irak e Irán. En caso de que se produzca un conflicto armado en las inmediaciones de este estrecho, los mercados financieros activan automáticamente un mecanismo que incrementa drásticamente la denominada prima de riesgo.
La noticia de que los ataques tenían como objetivo infraestructuras ubicadas en zonas particularmente cercanas a esta ruta estratégica provocó una reacción inmediata entre inversores y operadores: ventas masivas de otros activos y compras masivas de petróleo como cobertura ante el riesgo de interrupciones en el suministro. La falta de señales claras de desescalada por parte de las entidades involucradas significa que los analistas no descartan un escenario en el que los precios del Brent podrían subir a 100 dólares por barril si el conflicto comienza a involucrar a otros actores regionales.
Transporte por carretera: de forma inmediata y sumamente dolorosa
De todos los sectores de la economía europea, el sector TSL (Transporte, Transitarios y Logística) será el que sentirá el impacto geopolítico con mayor rapidez y de forma más directa. Esto se debe a una simple pero inexorable ley de costes. El combustible, en concreto el diésel B7 o HVO utilizado en camiones y vehículos de reparto, suele representar entre el 25 y el 40 por ciento de los costes operativos totales de una empresa de transporte. Ningún otro sector, aparte de la aviación y el transporte marítimo, depende de forma tan directa y estructural del precio del petróleo.
El impacto del aumento de los precios del petróleo crudo en los precios mayoristas y minoristas del diésel no es inmediato, pero dadas las condiciones actuales del mercado, las gasolineras y los mayoristas suelen actualizar sus listas de precios con antelación, anticipando nuevos aumentos. Esto significa que, a los pocos días hábiles del impacto del lunes, los conductores y las empresas de transporte notarán el efecto directamente en las gasolineras.
Márgenes de la industria: ya ajustados
El contexto clave para evaluar la gravedad de la situación es el hecho de que el sector del transporte europeo entra en esta crisis gravemente debilitado financieramente. En los últimos años se ha producido una acumulación de diversos fenómenos desfavorables:
- Aumento de los costes laborales — Los aumentos del salario mínimo en los países de Europa Occidental y la implementación del paquete de movilidad obligaron a las empresas de transporte de Europa Central y Oriental a revisar radicalmente sus modelos de negocio y las estructuras de remuneración de sus conductores.
- Altas tasas de interés — durante una parte significativa del período reciente, el sector del transporte europeo ha financiado inversiones en flotas (arrendamiento, préstamos) en elrodoAnte unos costes del dinero que han alcanzado niveles récord, lo que ha supuesto una carga significativa para los balances de muchas empresas.
- Aumento de los peajes en las carreteras — Cada vez más países europeos están implementando o endureciendo sus sistemas de peaje (incluida Alemania en el ámbito de la compensación por emisiones de CO₂), lo que aumenta los costes operativos de cada kilómetro de la ruta.
- Presión de los grandes clientes — Las cadenas minoristas y los fabricantes se esfuerzan constantemente por mantener o reducir las tarifas de flete, lo que reduce los márgenes operativos de las empresas de transporte a niveles históricamente bajos.
En este contexto, cualquier aumento drástico en los precios del combustible representa un duro golpe para muchas empresas de transporte, especialmente para las pequeñas y medianas, y podría ser la gota que colme el vaso. Las empresas que no se hayan asegurado con cláusulas adecuadas sobre el combustible en sus contratos (el llamado Factor de Ajuste de Combustible o Factor de Ajuste de Buque) o que no hayan implementado instrumentos de cobertura en el mercado de futuros se encontrarán en una situación extremadamente difícil.
Una ola de quiebras en Europa Central y Oriental: una amenaza real.
El sector del transporte en Europa Central y Oriental, y en particular en Polonia, uno de los mayores operadores de transporte por carretera de toda la Unión Europea, es especialmente vulnerable en este contexto. Las empresas de transporte polacas gestionan en conjunto una de las mayores flotas de camiones de Europa, y la mayoría de sus modelos de negocio se basan en operar con márgenes de beneficio mínimos, manteniendo contratos firmados antes de la crisis del petróleo.
Según el análisis de la estructura financiera de las entidades supervisadas por EURODEBT.eu, se puede predecir que las más expuestas al riesgo de un deterioro repentino de la liquidez financiera serán:
- Pequeñas empresas de transporte empleando hasta 10-15 conductores, sin reservas de capital y con la capacidad de renegociar rápidamente los términos contractuales con los contratistas.
- Transportistas que operan en rutas con bajo margen de beneficio unitario. — especialmente en el segmento del transporte de carga a granel y en contenedores, donde la competencia de precios es más intensa.
- Empresas con alta deuda a corto plazocuyo modelo de financiación se basa en el uso intensivo del factoring o de préstamos de capital circulante a tipo variable.
- Empresas sin cláusulas de combustible efectivas en contratos a largo plazo con los beneficiarios del servicio.
Los precedentes históricos, incluida la oleada de quiebras que siguió al aumento repentino del precio del combustible en 2022 y 2008, indican claramente que este tipo de fluctuaciones de precios conllevan un mayor número de solicitudes de reestructuración y declaraciones de quiebra en un plazo de 3 a 6 meses desde que se producen.
Un aumento masivo en las tarifas de flete: una certeza, no un escenario.
En este caso, la lógica del mercado es inexorable: las empresas de transporte que sobrevivan al impacto de los precios solo contarán con un instrumento de defensa: el aumento de las tarifas de flete. Por lo tanto, el incremento de los precios del flete en Europa no debe considerarse un escenario posible, sino una consecuencia inevitable de la situación actual. La única incógnita reside en la magnitud y el ritmo de estos aumentos.
Los efectos directos los sentirán, ante todo, quienes contratan servicios de transporte: productores de diversos bienes, cadenas minoristas y operadores logísticos. Estos últimos, en su papel de intermediarios, se verán obligados a repercutir el aumento de los costes a sus clientes finales. De forma indirecta, pero inevitable, el incremento de las tarifas de flete afectará a los precios de los productos disponibles para los consumidores finales, tanto en el mercado polaco como en el resto de la Unión Europea.
Efecto de segunda ronda: la inflación vuelve a estar presente.
Los economistas utilizan el término «efecto de segunda ronda» para describir el mecanismo mediante el cual el impulso inflacionario inicial —en este caso, el aumento de los precios del petróleo— se extiende gradualmente por toda la economía, manifestándose en los precios de las siguientes categorías de productos y servicios. La logística y el transporte constituyen uno de los principales canales a través de los cuales se transmite este efecto, ya que afectan prácticamente a todos los eslabones de la cadena de suministro.
En el contexto actual, es muy probable que la inflación vuelva a ser elevada en la eurozona y, en general, en toda Europa. Este giro de los acontecimientos plantearía serias complicaciones para el Banco Central Europeo y los bancos centrales de los países de la región. Hasta hace poco, estas instituciones habían manifestado su disposición a continuar con el ciclo de recortes de tipos de interés para impulsar la recuperación económica. Un repunte de la inflación podría bloquear estos planes o incluso forzar un retorno a una política monetaria restrictiva.
Con los elevados costes energéticos, el crédito caro y la demanda estancada afectando simultáneamente a la zona euro, el riesgo de recesión, o al menos de estanflación, está aumentando claramente. Para las empresas del sector TSL, esto supondría el peor escenario posible: presión sobre los costes y disminución simultánea del volumen de pedidos.
¿Qué deben hacer ahora los gestores de riesgos?
Ante los acontecimientos del 31 de agosto de 2026, esperar pasivamente a que la situación se resuelva es un lujo que ninguna empresa responsable puede permitirse. A continuación, presentamos recomendaciones específicas para diversas categorías de entidades que operan en el sector de transporte, logística y seguridad (TSL) e industrias afines.
Para empresas de transporte y logística:
- Renegociación urgente de contratos a largo plazo — Contactar de inmediato con los clientes para introducir o actualizar cláusulas sobre el combustible que ajusten automáticamente las tarifas de flete a los precios actuales del diésel.
- Revisión y actualización de las listas de precios al contado. — Las tarifas de los servicios prestados sin contratos a largo plazo deberían reflejar de inmediato el nuevo nivel de costes del combustible.
- Análisis de la cartera de contratos en términos de exposición al riesgo — identificar los contratos en los que la empresa asume la totalidad del riesgo de los aumentos de costes y desarrollar una estrategia para su rescisión gradual o renegociación.
- Considerar los instrumentos de cobertura — Para entidades de mayor tamaño, la implementación o revisión de los títulos a plazo aplicados en el mercado del petróleo o del diésel.
- Seguimiento de la liquidez financiera — Mayor frecuencia de informes internos sobre el flujo de caja, especialmente en lo que respecta a los costos de combustible y el cobro oportuno de las cuentas por cobrar.
Para empresas que contratan servicios de transporte (producción, comercio, comercio electrónico):
- Preparándose para los inevitables aumentos de tarifas — Los presupuestos logísticos para los próximos trimestres deberían tener en cuenta el escenario de un aumento significativo de los costes de transporte.
- Verificación del estado de los principales proveedores de servicios de transporte. — El creciente riesgo de quiebra de las empresas de transporte justifica una supervisión financiera más exhaustiva de los socios logísticos, incluida la verificación en plataformas como EURODESK.eu.
- Diversificación de la base de proveedores de servicios de transporte — La dependencia de uno o más transportistas en una situación de crisis puede provocar interrupciones en la cadena de suministro.
Para instituciones financieras y aseguradoras:
- Endurecimiento de la política crediticia hacia entidades del sector TSL, especialmente aquellas con balances más débiles y sin garantías de combustible en los contratos.
- Seguimiento riguroso de las cuentas por cobrar — La mayor probabilidad de retrasos en el pago de las obligaciones por parte de las compañías aseguradoras justifica un control más exhaustivo de la exposición crediticia.
- Revisión de los límites de crédito y factoring. para entidades con un alto índice de endeudamiento que operan en el transporte por carretera.
Perspectivas a medio plazo: el mercado no volverá al equilibrio rápidamente.
Aunque la situación militar en el Golfo Pérsico se estabilice más rápido de lo que suponen los pesimistas, los mercados de materias primas no volverán inmediatamente a sus niveles anteriores al 31 de agosto. La experiencia de crisis geopolíticas previas (incluido el conflicto entre Rusia y Ucrania de 2022 y los ataques de 2019 contra la infraestructura petrolera de Arabia Saudita) demuestra que, tras un fuerte repunte, los precios del petróleo se estabilizan en un nivel significativamente superior al anterior al suceso, incluso cuando el riesgo inmediato de interrupciones en el suministro ha desaparecido.
Esto significa que el sector de transporte terrestre de larga distancia debe prepararse no para una crisis puntual y temporal, sino para operar en condiciones de costes de combustible estructuralmente más elevados durante al menos varios meses. En ese plazo, las empresas que no cuenten con la flexibilidad contractual adecuada y un colchón de capital irán perdiendo gradualmente la capacidad de hacer frente a sus obligaciones corrientes.
Evaluación de riesgos de EURODEBT.eu: El sector del transporte bajo escrutinio
En respuesta a los sucesos del 31 de agosto de 2026, el equipo editorial y analítico de EURODEBT.eu está intensificando la vigilancia de las entidades del sector del transporte y la logística en Europa Central y Oriental. Los gestores de riesgos y los empresarios deben prestar especial atención a las siguientes señales de alerta entre sus socios:
- Los retrasos en los pagos a proveedores y subcontratistas son el primer y más común síntoma de problemas de liquidez.
- Los cambios preocupantes en la estructura de los pedidos, como las cancelaciones repentinas de contratos o las reducciones drásticas en los volúmenes, pueden indicar dificultades operativas.
- Los cambios en las políticas de compra de combustible, como el paso de pagos electrónicos a pagos en efectivo, pueden indicar problemas con los límites de crédito en las gasolineras.
- Información sobre despidos colectivos o reducciones de flota: señales de reestructuración previas a los procedimientos formales.
La experiencia europea en crisis de materias primas anteriores demuestra claramente que la quiebra de una empresa de transporte, ya sea grande o mediana, puede desencadenar una serie de problemas para sus socios, subcontratistas y acreedores, a menudo sin previo aviso. Verificar la solvencia financiera de los socios comerciales en el sector del transporte se está convirtiendo ya no en una herramienta de diligencia debida opcional, sino en un requisito fundamental para la gestión del riesgo operativo.
Podsumowanie
Los sucesos del 31 de agosto de 2026 sacudieron el sector del transporte marítimo europeo en un momento en que la industria ya se encontraba debilitada por meses de presión sobre los costes. El hecho de que el crudo Brent superara los 90 dólares por barril no es solo una cifra abstracta en las bolsas de valores, sino una amenaza directa para la liquidez financiera de miles de navieras, una señal de inminentes aumentos en las tarifas de flete y un posible detonante de otra ola de inflación en el continente. El tiempo de la observación pasiva ha terminado, tanto para las navieras que buscan protección contractual como para las empresas cuyas cadenas de suministro dependen de la estabilidad del sector del transporte.




