

La ruta ferroviaria del Rin se cerrará en 2026: la logística europea se enfrenta a una prueba de estrés de cinco meses.
Del 10 de julio al 12 de diciembre de 2026, la línea ferroviaria de la margen derecha del Rin permanecerá completamente cerrada debido a una modernización integral de la infraestructura por parte de Deutsche Bahn. La interrupción de más de cinco meses de un tramo clave del corredor Génova–Róterdam amenazará la continuidad operativa de cientos de empresas logísticas europeas, alterará las cadenas de suministro de las industrias química, automotriz y del plástico, y las consecuencias financieras afectarán especialmente a las pequeñas y medianas empresas del sector del transporte, la expedición y la logística. Los gestores de riesgos deben adoptar medidas preparatorias lo antes posible.
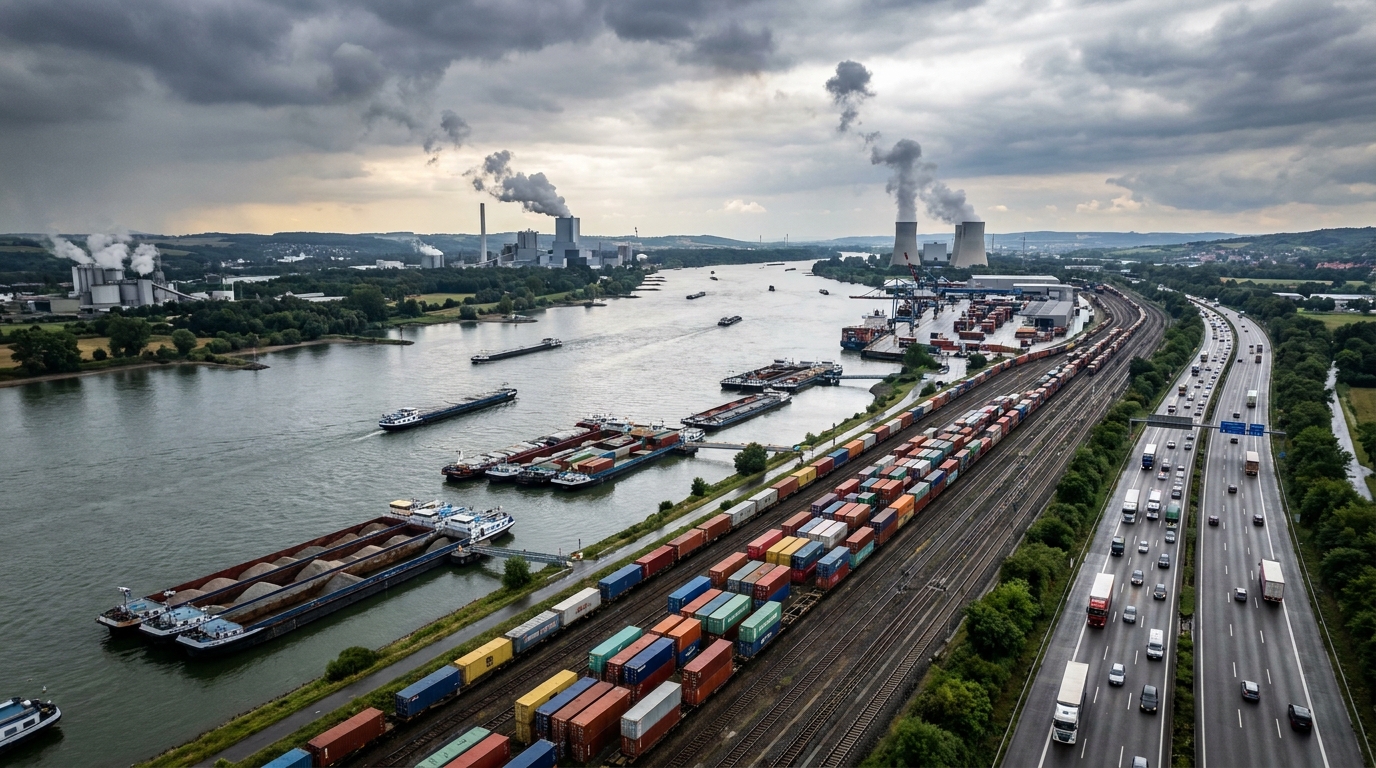
Del 10 de julio al 12 de diciembre de 2026, uno de los principales corredores ferroviarios de mercancías de Europa, la ruta ferroviaria de la margen derecha a lo largo del Rin, llamada Rheinschiene – estará completamente cerrada al tráfico. La decisión de Deutsche Bahn de llevar a cabo una modernización completa de la infraestructura (alemán: GeneralsanierungEl cierre de esta sección supone una interrupción de más de cinco meses en el funcionamiento de un segmento clave del corredor Génova-Róterdam. El sector logístico europeo se enfrenta a un reto operativo y financiero sin precedentes, y las consecuencias del cierre se sentirán no solo en el sector de transporte y logística, sino también en todo el ecosistema industrial del continente.
Rheinschiene: mucho más que una línea de ferrocarril local.
Para comprender plenamente la magnitud del problema, es importante apreciar la importancia estratégica del tramo que se va a cerrar. La línea ferroviaria que discurre por la margen derecha del Rin no es solo una conexión regional para pasajeros; constituye la columna vertebral de uno de los corredores de mercancías más transitados del mundo. Corredor Génova-Róterdam Conecta las dársenas portuarias del Mediterráneo (principalmente el puerto italiano de Génova) con los mayores centros logísticos del norte de Europa, incluido el puerto de Róterdam, el puerto más grande del continente.
Decenas de trenes de mercancías transitan diariamente por esta ruta, transportando materias primas químicas, plásticos, componentes de automoción, bienes de consumo y mercancías intermodales procedentes de todo el mundo. Basta con observar el volumen de transbordo del puerto de Róterdam —más de 470 millones de toneladas de carga al año— para comprender la importancia crucial de esta arteria para la economía europea. La suspensión total del tráfico ferroviario en este tramo durante más de cinco meses no es una simple interrupción, sino un shock estructural para las cadenas de suministro Norte-Sur.
Laberinto operativo: desvíos, congestión, retrasos.
Desde la perspectiva de la gestión de operaciones de transporte, el cierre del ferrocarril Rheinschiene exige una reorganización inmediata de las rutas por parte de transportistas y transitarios. El problema radica en que las conexiones ferroviarias alternativas en esta región de Europa ya operan al límite de su capacidad. Desviar trenes de mercancías adicionales a la margen izquierda del Rin o a corredores alternativos de Europa Central tendrá de inmediato un efecto dominó en forma de retrasos, conflictos de horarios y disponibilidad limitada de tracción.
Un factor adicional que complica la situación en el transporte ferroviario es heterogeneidad de los sistemas técnicos en Europa. Movimiento internacionalrodoRequiere material rodante compatible con diferentes estándares de suministro eléctrico (15 kV CA en Alemania, 25 kV CA en Francia, 3 kV CC en Italia) y diferentes sistemas de control de tráfico ferroviario. Cada desvío a través de una red ferroviaria diferente implica tiempo adicional para cambios de locomotora, trámites aduaneros o documentación técnica, lo que prolonga drásticamente el tiempo total de tránsito.
La consecuencia del aumento en la duración de los trayectos es una menor rotación del material rodante. Los vagones y locomotoras que antes realizaban un viaje semanal entre Génova y Róterdam tardarán hasta el doble en cubrir la misma distancia con desvíos. En la práctica, esto significa que se pueden realizar muchos menos viajes con la misma flota de material rodante. La capacidad efectiva del mercado ferroviario se está reduciendo., aunque el número físico de vehículos permanece sin cambios.
Alternativas con limitaciones: una barcaza y un camión no son suficientes.
Los expertos del sector indican que la logística intentará mitigar los efectos del cierre de la ruta mediante dos alternativas principales: la navegación fluvial por el Rin y el transporte por carretera. Sin embargo, ambos modos de transporte solo pueden ofrecer un apoyo parcial y presentan importantes limitaciones estructurales.
Navegación interior: dependencia de los niveles del agua.
El Rin ha servido como la principal arteria de transporte de Europa Occidental durante siglos, con barcazas fluviales que transportan cientos de millones de toneladas de mercancías anualmente entre Suiza y el Mar del Norte. Sin embargo, la navegación interior tiene una debilidad crítica: dependencia del nivel del aguaEl cierre de la región de Rheinschiene coincide con los meses de verano (julio, agosto y septiembre), que en los últimos años han provocado sequías cada vez más extremas en Europa Central.
En el verano de 2022, los bajos niveles de agua en el Rin provocaron importantes interrupciones en la navegación fluvial, obligando a las barcazas a reducir su capacidad de carga a una fracción de la habitual y suspendiéndose algunos trayectos. Si el verano de 2026 presenta condiciones hidrológicas similares, la navegación fluvial no solo no aliviará la congestión tras el cierre del ferrocarril, sino que se convertirá en otra fuente de problemas.
Transporte por carretera: escasez crónica de conductores
El transporte por carretera es teóricamente la alternativa más flexible: los camiones pueden circular por la red de carreteras, evitando cuellos de botella. Sin embargo, la industria europea del transporte de mercancías por carretera está luchando contra escasez crónica de conductores profesionalesSegún estimaciones del sector, existe una escasez de varios cientos de miles de conductores en toda Europa, y el problema se agrava a medida que envejece la población activa.
Aunque la disponibilidad de conductores no fuera un problema, un cambio masivo en el transporte de mercancías del ferrocarril a la carretera provocaría de inmediato un aumento de la congestión del tráfico, especialmente en las principales autopistas alemanas A3, A5 y A61, así como en los corredores de tránsito alpinos. Esto, a su vez, se traduciría en mayores costes de combustible, tiempos de viaje más largos y tarifas de flete más elevadas para el transporte por carretera.
Implicaciones financieras para el sector TSL
Desde el punto de vista del análisis de riesgos financieros, un área que constituye el núcleo de las actividades de EURODEBT.eu, el cierre de Rheinschiene genera amenazas a múltiples niveles para la liquidez operativa de las empresas europeas de transporte y logística.
Un fuerte aumento en los costos operativos
Cada desvío implica mayores costos. En el transporte ferroviario, esto se traduce en mayores tarifas de acceso a la infraestructura en rutas alternativas, mayores costos laborales para los maquinistas y el personal de maniobras, costos adicionales por el cambio de tracción en los límites del sistema técnico y un mayor consumo de combustible (en el caso de la tracción diésel en tramos no electrificados). El número de daños a la carga derivados de la manipulación adicional del material rodante también aumentará, lo que conllevará mayores indemnizaciones y pólizas de seguro más costosas.
Penalizaciones contractuales y disputas con los clientes
Los contratos de transporte y logística contienen cláusulas relativas a las entregas puntuales. Retrasos debido al cierre de la infraestructura ferroviaria. No se consideran automáticamente casos de fuerza mayor; esto depende de las cláusulas contractuales específicas. Muchas empresas de logística podrían encontrarse en una situación difícil al tener que demostrar que actuaron con la debida diligencia al organizar el transporte, a pesar de conocer de antemano las limitaciones de infraestructura. Las disputas contractuales sobre penalizaciones por retrasos en las entregas podrían suponer una carga importante para el sector en 2026.
Retrasos en los pagos y amenazas a la solvencia
La región de Rheinschiene es particularmente vulnerable a los efectos del cierre. pequeñas y medianas empresas del sector TSLEstas empresas cuentan con reservas financieras limitadas y menor poder de negociación con los grandes clientes. Un período de cinco meses de mayores costos operativos, sumado a posibles retrasos en los pagos por parte de los clientes que esperan la entrega de la carga, podría afectar drásticamente su liquidez.
La práctica del mercado es implacable: los clientes a menudo retienen el pago de las facturas hasta que reciben la mercancía. Si la entrega se retrasa —por razones ajenas al control del transportista— este debe financiar los costos operativos corrientes con sus propios fondos o mediante un préstamo de capital de trabajo. Con el aumento de las tasas de interés, el costo de dicha financiación es significativo. Los analistas de EURODEBT.eu predicen que tasas de retraso en los pagos en el sector TSL Se deteriorará significativamente en la segunda mitad de 2026, lo que aumentará el riesgo crediticio en toda la cadena de suministro.
El contexto más amplio: fluctuaciones en las tarifas de flete marítimo.
El cierre de Rheinschiene no se produce en el vacío. La logística europea está lidiando simultáneamente con alta variabilidad de las tarifas de flete marítimo, que ha persistido desde la pandemia de COVID-19 y se ha visto amplificada por las interrupciones en el Mar Rojo (restricciones al tránsito por el Canal de Suez) y las tensiones geopolíticas que afectan a las cadenas de suministro mundiales.
La combinación de costes de transporte marítimo impredecibles y graves interrupciones en el tramo terrestre del corredor Génova-Róterdam crea una situación extremadamente desfavorable.rodoUn reto operativo para los transitarios europeos. Las empresas que antes compensaban los bajos márgenes de una parte de la cadena de transporte con márgenes más altos en otra, pueden descubrir de repente que ambas partes de su cadena de suministro generan costes adicionales simultáneamente.
Industrias particularmente vulnerables
El cierre del Rheinschiene no afectará a todos los sectores por igual. Basándonos en un análisis de la estructura del flujo de carga a lo largo del corredor Génova-Róterdam, es posible identificar sectores particularmente vulnerables a las interrupciones:
- Industria química y petroquímica: El transporte de productos químicos requiere material rodante especializado (camiones cisterna, vagones cisterna), cuya adaptación a las rutas por carretera resulta más compleja. Los retrasos en la entrega de materias primas químicas pueden paralizar la producción en plantas enteras.
- Procesamiento de plásticos: Los granulados plásticos y los productos semielaborados se transportan en grandes volúmenes entre los puertos y las plantas de producción en el interior del país. Las interrupciones en el suministro afectarán los cronogramas de producción en esta industria altamente integrada.
- Motoryzacja: Los fabricantes de automóviles y los proveedores de componentes operan bajo un sistema de producción justo a tiempo, donde un retraso en la entrega de incluso un solo componente puede paralizar toda la línea de montaje. Las plantas ubicadas en el sur de Alemania, Austria y la República Checa son particularmente vulnerables.
- Comercio minorista y comercio electrónico: Los retrasos en las entregas de productos de consumo se traducirán en estantes vacíos y pedidos online sin entregar durante la temporada alta de otoño/invierno, que coincide con los últimos meses del cierre de la ruta.
- Materias primas minerales y para la construcción: Los productos a granel, como áridos, cemento y minerales metálicos, se transportan principalmente por ferrocarril debido a las limitaciones de costes. Trasladar estos volúmenes al transporte por carretera resulta económicamente ineficiente, o incluso imposible.
Efectos secundarios macroeconómicos
Las interrupciones logísticas siempre tienen un impacto inflacionario. El aumento de los costes de transporte se traslada inevitablemente a los siguientes eslabones de la cadena de valor, hasta que finalmente se refleja en los precios que pagan los consumidores finales.rodoEn un país donde los bancos centrales europeos apenas han logrado controlar la ola de inflación tras la pandemia, un aumento adicional de los costes derivado de la logística resulta sumamente indeseable.
También vale la pena prestar atención a efecto asimétricoLos aumentos en los costos logísticos se sienten de inmediato, mientras que la normalización tras la finalización de las labores de mantenimiento lleva mucho más tiempo. El mercado no regresa automáticamente a su estado anterior a la interrupción: se necesitan semanas o meses para que la capacidad ferroviaria se estabilice, se eliminen los retrasos en la producción y las tarifas de flete vuelvan a sus niveles habituales.
Perspectiva sobre el riesgo empresarial: ¿Qué deberían hacer ahora las empresas?
Para los gestores de riesgos y los propietarios de negocios en los sectores de transporte, almacenamiento y logística (TSL) y manufactura, existen varias medidas clave que deberían adoptarse ahora, unos meses antes del cierre previsto de Rheinschiene:
- Resumen de los contratos de transporte: Las cláusulas relativas a la entrega puntual, la fuerza mayor y la responsabilidad por retrasos deben revisarse detenidamente. Considere la posibilidad de renegociar o modificar los contratos en función del período de interrupción previsible (julio-diciembre de 2026).
- Diversificación de proveedores logísticos: Las empresas que dependen excesivamente de un único operador ferroviario en el corredor Génova-Róterdam deberían ahora establecer relaciones con operadores alternativos que ofrezcan conexiones por carretera, multimodales u otras conexiones ferroviarias.
- Creación de reservas estratégicas: En particular, en las industrias que operan bajo el modelo "justo a tiempo", conviene considerar el aumento temporal de las existencias de materias primas y componentes clave antes de julio de 2026 para garantizar la continuidad de la producción durante las interrupciones.
- Supervisar la credibilidad de los socios logísticos: Es fundamental verificar la solvencia financiera de los subcontratistas logísticos clave. Las empresas que ya muestran indicios de problemas de liquidez podrían no sobrevivir a un periodo de cinco meses de aumento de costes. EURODEBT.eu ofrece informes de verificación exhaustivos que permiten evaluar el riesgo de trabajar con una entidad específica del sector de transporte, logística y logística (TSL).
- Planificación financiera: Los servicios financieros deberían elaborar modelos que contemplen un aumento del 20-40% en los costes logísticos durante el período analizado y una prolongación del ciclo de conversión de efectivo como consecuencia de los retrasos en la tramitación de los pedidos.
Resumen: El sector logístico está entrando en una zona de turbulencias.
El cierre del Rheinschiene en el verano de 2026 es una de las mayores interrupciones planificadas de infraestructura en la logística europea en muchos años. Una interrupción de cinco meses en la operación de un segmento clave del corredor Génova-Róterdam, combinada con limitaciones estructurales en modos de transporte alternativos, fluctuaciones en el transporte marítimo y una escasez crónica de conductores, crea unarodoUn entorno excepcionalmente difícil para las empresas de logística europeas.
Las pequeñas y medianas empresas del sector de transporte y logística son las más vulnerables, ya que carecen de reservas financieras suficientes para afrontar con seguridad el periodo de meses de aumento de costes y dificultades en los pagos. Sin embargo, las empresas manufactureras también se verán afectadas y, en última instancia, los consumidores finales pagarán precios más altos por los productos transportados por rutas más largas.
Para todos los participantes en el mercado europeo de TSL, la conclusión es clara: El momento de prepararse es ahora.Las empresas que respondan de forma proactiva —renegociando contratos, diversificando sus cadenas de suministro y verificando la solvencia de sus socios logísticos— saldrán fortalecidas de este periodo. Aquellas que ignoren la amenaza inminente podrían encontrarse en serios aprietos ya en el tercer trimestre de 2026.




