

European Cargo en bancarrota: la quiebra de la compañía de carga británica afecta a las cadenas de suministro procedentes de China.
La aerolínea británica de carga European Cargo Limited entró oficialmente en administración concursal el 3 de junio de 2026, poniendo fin a sus operaciones con una flota de siete aviones Airbus A340-600 inmovilizados en Bournemouth y Teesside. La quiebra de la aerolínea, especializada en el transporte de mercancías de comercio electrónico en rutas China–Reino Unido, crea una brecha de capacidad en los aeropuertos regionales y genera un riesgo directo para los transitarios y los importadores. Los administradores concursales de Teneo Financial Advisory asumieron el control de los activos de la empresa.
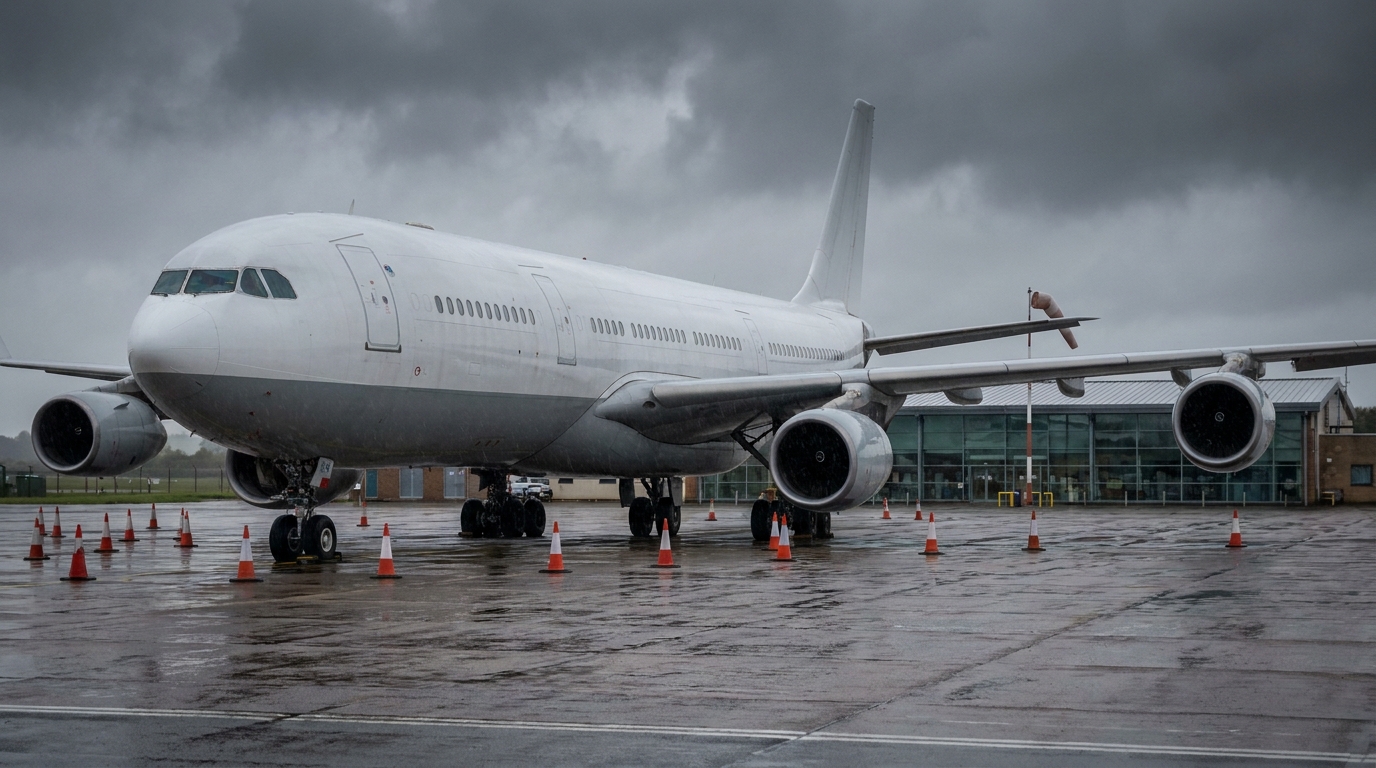
La aerolínea de carga británica European Cargo Limited entró oficialmente en concurso de acreedores el 3 de junio de 2026, poniendo fin a sus operaciones con su flota de siete aviones Airbus A340-600 en tierra en los aeropuertos de Bournemouth y Teesside. La decisión de iniciar el procedimiento concursal se produce tras semanas de suspensión efectiva de vuelos, registrándose las últimas operaciones bajo el código SE/URO el 19 de mayo de 2026. El colapso de la aerolínea supone una importante advertencia para los transitarios e importadores que operan entre China y el Reino Unido.
Fin de la operación: la flota queda inmovilizada, los gerentes toman el control.
Stuart Morris, Robert Fishman y David Soden, de Teneo Financial Advisory Limited, una de las principales firmas de asesoría especializada en procesos de reestructuración e insolvencia en el Reino Unido, han sido puestos bajo administración judicial para European Cargo Limited. Su prioridad es asegurar los activos de la compañía e investigar la viabilidad de venderlos o reestructurar parcialmente el negocio. En la práctica, esto significa que el destino de las aeronaves, los permisos de vuelo existentes y todos los contratos con contratistas permanecen suspendidos hasta que concluyan los procedimientos.
Los datos de los sistemas de seguimiento de vuelos, incluido FlightAware, confirman que el cese efectivo de las operaciones se produjo incluso antes de la declaración formal de quiebra. Después del 19 de mayo de 2026, ninguna de las aeronaves de European Cargo operó vuelos comerciales. Seis aeronaves, con matrículas como G-ECLB, G-ECLC y G-ECLN, fueron estacionadas en su aeropuerto base en Bournemouth (BOH), mientras que la séptima fue trasladada al aeropuerto de Teesside (MME). Teesside se convirtió en el escenario de un desenlace particularmente amargo y simbólico para esta historia.
Base en Teesside: apertura en marzo, quiebra en junio.
Tan solo tres meses antes de su quiebra definitiva, en marzo de 2026, European Cargo celebró la inauguración de una nueva base operativa en el aeropuerto de Teesside. Los planes anunciados entonces contemplaban cinco vuelos de carga de larga distancia semanales desde esta ubicación, vuelos destinados a satisfacer la demanda de entrega rápida de productos de comercio electrónico importados de China al mercado británico. El anuncio se presentó como un nuevo capítulo en la historia de la aerolínea y una prueba de la estabilización de su modelo de negocio tras el difícil periodo de la pandemia.
La realidad resultó ser diametralmente opuesta. Los ambiciosos planes para expandir la red de rutas nunca se concretaron del todo, y la inversión en la apertura de una nueva base solo pudo agravar la ya precaria situación financiera de la empresa. Para la región de Teesside, que había depositado sus esperanzas en la reactivación económica que traería la nueva aerolínea, la quiebra de European Cargo supuso un duro revés, sobre todo teniendo en cuenta que se produjo tan poco después de la ceremonia de inauguración oficial.
El modelo de negocio del A340: una apuesta arriesgada por aviones cuatrimotores usados.
Para comprender las razones de la desaparición de European Cargo, debemos remontarnos al modelo de negocio que sustentaba toda la estrategia de la aerolínea. Su flota se basaba exclusivamente en aviones Airbus A340-600, aeronaves de largo alcance y cuatro motores que Virgin Atlantic estaba retirando del servicio de pasajeros. En un momento en que la mayoría de los operadores de carga a nivel mundial invertían en modernos aviones de fuselaje ancho y dos motores, como el Boeing 777F y el Airbus A330-200F, European Cargo optó por ir a contracorriente.
Desde una perspectiva a corto plazo, esta estrategia tenía sentido. El acceso a los A340 retirados era relativamente económico, y los propios aviones cuentan con una importante capacidad de carga y autonomía, lo que permite vuelos directos entre China y el Reino Unido sin necesidad de repostar en escalas. Durante el punto álgido de la pandemia de COVID-19, estos aviones se utilizaron inicialmente para transportar equipos de protección individual (EPI), cuando la demanda mundial de dichos suministros era enorme y las tarifas de flete alcanzaban niveles récord. Con el tiempo, European Cargo se transformó en un proveedor de capacidad de carga para el sector del comercio electrónico, que experimentaba un rápido crecimiento.
El problema, sin embargo, radicaba en que los aviones de cuatro motores eran estructuralmente mucho más caros de operar que sus homólogos bimotores. Un mayor consumo de combustible, revisiones de mantenimiento (MRO) más complejas y costosas, una menor disponibilidad de técnicos cualificados y la creciente antigüedad de las aeronaves se traducían en costes operativos que, en las nuevas condiciones del mercado, resultaban difíciles de cubrir con los ingresos por flete.
Entorno de mercado: el transporte de carga en bodega está ganando terreno en el mercado y los márgenes están disminuyendo.
El colapso de European Cargo forma parte de una tendencia de mercado más amplia que ha estado dando forma a la industria europea del transporte de carga desde 2022. Tras años récord de pandemia, en los que la capacidad de transporte de mercancías era escasa y las tarifas al contado alcanzaron máximos históricos, el mercado de carga ha entrado en una fase de normalización, una normalización que ha sido muy dolorosa para los operadores especializados.
Un factor clave que modificó la ecuación de costos para transportistas como European Cargo fue la reanudación masiva del servicio de pasajeros por parte de las principales aerolíneas. Todos los aviones de pasajeros de largo recorrido cuentan automáticamente con espacio en la bodega de carga, que las aerolíneas ofrecen al mercado de carga como una fuente de ingresos adicional. A medida que las redes de pasajeros volvieron a la normalidad, cientos de miles de toneladas de capacidad de carga adicional entraron al mercado, las cuales las grandes aerolíneas integradas pudieron ofrecer a precios competitivos, cubriendo los costos fijos del vuelo con los ingresos de los pasajeros.
Para los operadores de carga especializada que dependen de aeronaves costosas y que requieren mucho mantenimiento, esto significó una drástica reducción de los márgenes. Los ingresos por flete —las tarifas por kilogramo de carga transportada— cayeron a niveles que hicieron que operar los A340 de cuatro motores dejara de ser rentable. En esta situación, cada mes de operación continua no hizo sino agravar el déficit financiero.
Consecuencias para los transitarios e importadores: déficit de capacidad en las regiones.
La quiebra de European Cargo no es solo un problema para los accionistas y acreedores de la empresa. Para el ecosistema logístico que gestiona las importaciones de comercio electrónico desde China al Reino Unido, la repentina retirada de la compañía del mercado supone importantes trastornos operativos.
European Cargo ocupaba un nicho de mercado claramente definido: ofrecía conexiones directas de carga a aeropuertos regionales (Bournemouth y Teesside), evitando así los congestionados centros logísticos de Londres (Heathrow, Gatwick, Stansted). Para los transitarios que prestaban servicios a clientes en el sur de Inglaterra y el norte del país, esta era una valiosa alternativa a los costosos y prolongados tránsitos por los principales puertos. La pérdida de esta capacidad obliga a los importadores a buscar soluciones alternativas, a menudo con costes más elevados y tiempos de tránsito más largos.
- Costes al contado más elevados: Los transitarios que busquen capacidad en transportistas de carga alternativos tendrán que aceptar tarifas más altas que las ofrecidas por European Cargo en virtud de sus acuerdos contractuales.
- Plazo de entrega más prolongado: La necesidad de canalizar la carga a través de los principales centros logísticos de Londres o de Europa continental (por ejemplo, Fráncfort, Ámsterdam) puede añadir uno o dos días a la cadena de suministro.
- Riesgo para las cuentas por cobrar: Las empresas que tenían facturas pendientes o que realizaron pagos por adelantado por capacidad de carga con European Cargo pueden tener dificultades para recuperar los fondos durante los procedimientos administrativos.
- Presión para reducir la capacidad: Los operadores de comercio electrónico que dependen de entregas regulares desde China deberían tomar medidas de inmediato para contratar capacidad alternativa con otros transportistas antes de que el problema se agrave.
Señales de advertencia que deberías haber notado antes
Desde la perspectiva del análisis de riesgos empresariales, el caso de European Cargo ofrece lecciones importantes. Varias señales de alerta fueron evidentes con mucha antelación, tanto para los socios comerciales como financieros de la compañía transportista.
En primer lugar, optar por una flota basada en la retirada de aviones cuatrimotores supuso un riesgo estratégico que ya era evidente en el momento del lanzamiento. El consenso del sector sobre la superioridad en costes de los aviones bimotores no era ningún secreto; era información pública y analizada por cualquier observador racional del mercado de carga.
En segundo lugar, la dinámica del mercado de carga pospandémico a partir de 2022 indicaba claramente una inminente erosión de los márgenes. Los operadores que habían dependido de las elevadas tarifas de flete durante la pandemia para obtener rentabilidad, sin un plan para la normalización del mercado, estaban asumiendo riesgos significativos.
En tercer lugar, los agresivos planes de expansión (como la apertura de la sede de Teesside en marzo de 2026) en un momento en que el mercado enviaba señales de caída de la rentabilidad son un síntoma clásico de que la dirección sobreestima sus propias capacidades financieras bajo la presión de demostrar crecimiento.
Para los gestores de riesgos y los transportistas, la lección clave es sencilla: la salud financiera de las empresas de transporte de carga especializadas debe supervisarse periódicamente, especialmente cuando dependen de una flota personalizada o de planes de expansión agresivos en un entorno de mercado difícil.
¿Qué sigue para los activos y la flota?
Los administradores de Teneo Financial Advisory tienen ahora la tarea de monetizar los activos de la compañía de la manera más ventajosa posible. Los aviones siguen siendo el activo principal —siete A340-600—, aunque su valor de mercado es actualmente limitado debido a la tendencia global a abandonar las plataformas de cuatro motores. Entre los posibles compradores podrían figurar operadores de mercados emergentes o empresas especializadas en el desmantelamiento y la venta de repuestos.
Conviene seguir de cerca el desarrollo del proceso administrativo, teniendo en cuenta las posibles cuentas por cobrar de socios comerciales y la magnitud de las obligaciones con los empleados. Teneo Financial Advisory publicará comunicados adicionales a medida que avance el proceso, los cuales deberán ser consultados por todas las partes interesadas con vínculos financieros con la empresa.
Perspectiva del riesgo empresarial: Conclusiones para el mercado
El colapso de European Cargo Limited es una prueba más de que el mercado de carga aérea está entrando en una nueva fase, más exigente para los operadores especializados en nichos de mercado y más favorable para las compañías aéreas integradas con flotas de pasajeros y aviones de carga dedicados.rodoAnte la disminución de los márgenes y la creciente competencia del transporte de carga en bodega, quienes logren amortizar los costos fijos dentro de un modelo de ingresos diversificado serán los que triunfen.
Para las empresas europeas de transporte y logística, el caso European Cargo debería servir de catalizador para revisar sus propios procedimientos de verificación de proveedores. La revisión periódica de la salud financiera de los principales proveedores de capacidad aérea —con especial énfasis en el tamaño de la flota, el modelo de costes y el historial financiero— es un requisito fundamental para gestionar el riesgo operativo en la cadena de suministro.




