

La congestión en los puertos de contenedores alcanza máximos históricos, con más de 4,3 millones de TEU fuera de circulación.
La congestión mundial en los puertos de contenedores alcanzó un récord histórico en agosto de 2026 — barcos con una capacidad total de más de 4,3 millones de TEU esperan para entrar en los puertos, superando el máximo de la pandemia de COVID-19. La pérdida efectiva de capacidad del mercado equivale a toda la flota de Evergreen, y la fiabilidad de los horarios ha caído a un alarmante 60–65%. La situación representa un grave riesgo operativo y de costes para las cadenas de suministro europeas antes de la crucial temporada de otoño-invierno.
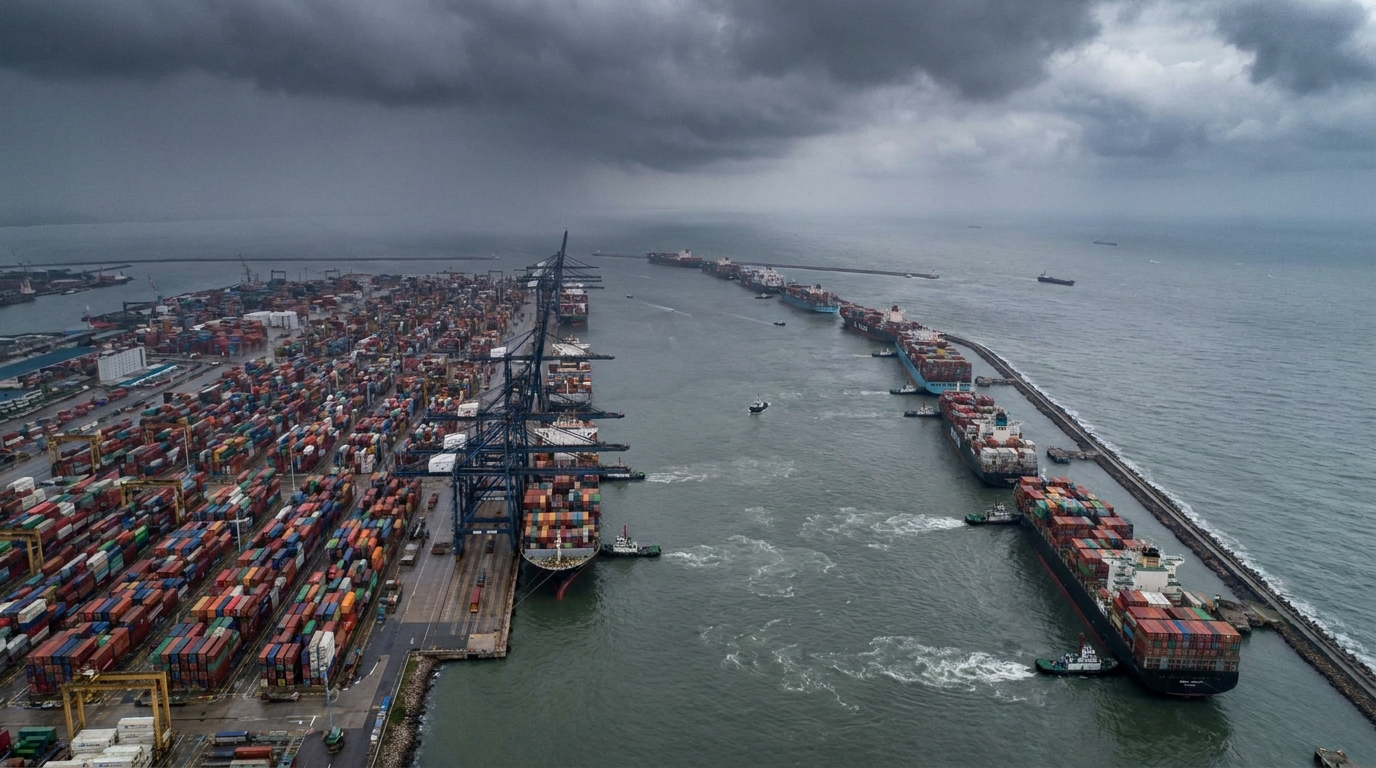
En agosto de 2026, la congestión global de los puertos de contenedores alcanzó niveles nunca antes vistos por la industria naviera, no solo en términos absolutos, sino también en términos del impacto operativo en toda la cadena de suministro global. Los datos de la firma de análisis Linerlytica indican que los buques con una capacidad total que supera 4,3 millones de TEUPara los gestores de riesgos y los propietarios de centros logísticos europeos, esta cifra debería ser una señal de alarma, y más ahora, cuando se acerca la crucial temporada de otoño/invierno.
Se ha batido un récord: los nuevos datos superan el pico de la pandemia.
Para muchos en el sector del transporte, la pandemia de COVID-19 sigue siendo sinónimo de caos logístico. La congestión portuaria de 2021-2022, cuando buques con una capacidad combinada de casi 4 millones de TEU esperaban en los puertos, parecía sin precedentes. La situación actual supera estos picos, tanto en cifras absolutas como en términos de consecuencias reales para el mercado.
Sin embargo, conviene mantener el contexto analítico adecuado. En 2022, los 4 millones de TEU bloqueados representaron tanto como 15,7% flota mundial de contenedores de 25,3 millones de TEU en ese momento. Hoy en día, 4,3 millones de TEU son 12,6% una flota mucho mayor, estimada en 34,4 millones de TEU. A pesar de la menor cuota de mercado, los efectos en el mercado son igual de graves —y en algunos aspectos incluso más graves— que durante la pandemia.
La firma de análisis Sea-Intelligence utiliza una metodología ligeramente diferente, centrándose no en el tonelaje que espera en colas, sino en lo que denomina pérdida de capacidad efectiva. Según sus estimaciones, los retrasos y el tiempo de inactividad actuales eliminan efectivamente el equivalente a 1,7 millones de TEU Para que se hagan una idea de la magnitud de este fenómeno, esto supone más que toda la flota de la naviera taiwanesa Evergreen, una de las mayores líneas navieras del mundo, que ocupa el octavo puesto en términos de capacidad.
A modo de comparación, antes de la pandemia, en los años 2011-2019, la congestión consumió en promedio solo 2,2% del ancho de banda global y se consideraban un trasfondo operativo inofensivo. En junio de 2026, esta tasa ya había aumentado al 5%, y la tendencia sigue siendo ascendente.
La puntualidad de los horarios se encuentra en mínimos históricos.
Como consecuencia directa de la congestión sin precedentes, la fiabilidad de los horarios de vuelo se ha desplomado. La puntualidad de las entregas globales se ha estancado en apenas 60-65% — lo que significa que, estadísticamente, uno de cada tres o cuatro envíos no llega a tiempo. Además, los barcos retrasados llegan a su puerto de destino en promedio. De 5 a 5,5 días después de la fecha prevista. En comparación, en condiciones estables antes de la pandemia, los retrasos promediaban entre 3 y 4 días.
Esta diferencia, aparentemente pequeña —uno o dos días adicionales—, se traduce en importantes interrupciones en la producción y la planificación de ventas. Para las empresas que operan bajo el sistema "justo a tiempo", la escasez de componentes, incluso durante unas pocas horas, puede provocar paradas en la línea de producción, penalizaciones contractuales y la pérdida de clientes.
Asia oriental en el centro de la crisis: tifones y colas de cientos de barcos.
El detonante inmediato de la máxima congestión de este año es la inestabilidad operativa en los puertos más grandes del este de Asia. Una serie de violentos tifones y tormentas tropicales que azotaron la región en julio y agosto de 2026 paralizaron prácticamente las operaciones portuarias en China, el centro mundial de producción y exportación de contenedores.
Los datos de la plataforma Portcast muestran la escala absoluta del fenómeno: en el momento pico de entrada en puerto de Shanghái esperó hasta 139 barcosy frente al vecino Ningbo colejne 77 unidadesLos tiempos de espera en las terminales de Yangshan de Shanghái, uno de los complejos portuarios más grandes y avanzados del mundo, han aumentado a 5–6 días para los servicios pertenecientes a la alianza Gemini, y para otros transportistas incluso llegó 7–8 días.
Los expertos de Alphaliner advierten que el problema no es temporal. El cambio climático implica no solo una intensificación de los tifones en Asia, sino también sequías prolongadas en otros centros de tránsito clave. Esto se evidencia en la situación en Canal de Panamádonde los espacios de tránsito diarios para grandes buques de la clase Neopanamax se reducirán drásticamente a partir de septiembre de 2026, debido a la necesidad de conservar los recursos de agua dulce. A partir del 3 de septiembre, se espera que el número de espacios diarios disponibles se reduzca a solo nueve, con restricciones aún más estrictas previstas a partir del 15 de septiembre.
Megabuques frente a la infraestructura portuaria europea
Además de los factores climáticos y geopolíticos, los analistas de la industria señalan cada vez más a: problema estructural de la arquitectura de flotas como uno de los principales impulsores de la creciente congestión. Se trata de la expansión masiva de los llamados megabuques —buques portacontenedores con capacidades que superan los 20.000 o incluso los 24.000 TEU— y su impacto en los puertos de transbordo europeos.
Datos AIS (Sistema de Identificación Automática) para el puerto de Hamburgo A partir de julio de 2026 son elocuentes:
- Evergreen — buques amarrados durante 137 a 187 horas (5,7 a 7,8 días)
- HMM — El tiempo en el muelle fue de 89 a 103 horas.
- ONE — Las unidades permanecieron entre 98 y 111 horas en puerto.
- Hapag-Lloyd — tiempo relativamente más corto: 37–55 horas
- Maersk — 52–63 horas en el muelle
Estas grandes discrepancias entre armadores no son una coincidencia debida a diferencias en la eficiencia operativa. Son una simple consecuencia. diseño de redes de conexión (el llamado diseño de red). Los servicios de megabuques, que hacen escala en un número cada vez menor de puertos europeos, generan operaciones de transbordo únicas y en cadena a una escala exorbitante. Mientras que el crucero Swan de MSC supone un transbordo promedio de alrededor de 2500 TEU en cada puerto europeo de escala, el servicio CEM de Evergreen Line, operado por buques con una capacidad de más de 23 000 TEU y que hace escala en solo tres puertos de Europa Occidental, puede generar un único transbordo de casi 7830 TEU en un solo puerto.
Una concentración tan gigantesca de volúmenes en un lugar y tiempo crea lo que se denomina carga máxima — un impacto repentino en la infraestructura de las terminales, cuya capacidad de procesamiento es físicamente limitada. Las consecuencias las sufren no solo los operadores portuarios, sino sobre todo las empresas de transporte por carretera y ferrocarril: las estaciones de clasificación están bloqueadas, las colas de camiones aumentan y el transporte ferroviario hacia Europa sufre retrasos de varios días.
La geopolítica hace su parte: el Mar Rojo permanece cerrado.
La congestión portuaria no sería tan grave si no fuera por otra crisis marítima de larga data: la evitación del Mar Rojo y el Canal de Suez por parte de la mayoría de las compañías navieras mundiales en respuesta a la tensa situación geopolítica en la región (incluidos los conflictos armados en Irán). Redirigir el tráfico a través del Cabo de Buena Esperanza añade entre 10 y 14 días al viaje típico de Asia a Europa, lo que:
- absorbe una gran parte de la capacidad efectiva de la flota (los barcos están "en camino" en lugar de realizar viajes posteriores),
- exacerba la escasez de tonelaje disponible en el mercado spot,
- Esto supone una carga adicional para los puertos europeos, que ya están sobrecargados y donde los barcos llegan de forma irregular y con retrasos.
La combinación de una congestión portuaria sin precedentes y los constantes cambios de ruta está creando un efecto sinérgico que está elevando los costes de transporte marítimo a niveles comparables a los de los peores meses de la pandemia.
Las tarifas de flete están bajo presión: SCFI alcanza niveles alarmantes.
Los efectos acumulativos de todos estos factores —la congestión portuaria, los desvíos de rutas, las restricciones en el Canal de Panamá y la escasez de capacidad efectiva— tendrán un impacto significativo en los precios del flete de contenedores. Y de hecho, ya lo están teniendo.
Según las estimaciones de Linerlytica, Índice de transporte de mercancías en contenedores de Shanghai (SCFI) alcanzó el nivel Puntos 3355, que es un aumento de 156% en comparación con el período anterior al estallido del último conflicto armado en Irán. Al mismo tiempo, el índice S&P Global Platts Container subió el 21 de agosto al nivel 7565 dólares por contenedor de 40 pies (FEU) — como máximo en 2026. Freightos Agency, una de las plataformas más fiables para el seguimiento de las tarifas de flete en tiempo real, indica claramente la congestión portuaria como el principal factor creciente que impulsa el aumento actual de precios.
Para los importadores europeos, esto supone un aumento drástico de los costes de adquisición de capacidad de transporte marítimo, tanto en el mercado spot como al intentar renegociar contratos a largo plazo. Las empresas que firmaron acuerdos marco antes de la crisis actual pueden contar con una protección parcial, aunque los armadores recurren cada vez más a recargos y cláusulas de fuerza mayor también en estos casos.
Perspectiva de riesgo empresarial para las empresas europeas
La situación actual en los mercados de transporte marítimo mundiales genera varias categorías de riesgo que los responsables de la cadena de suministro de las empresas europeas deberían tener en cuenta de inmediato en sus planes de continuidad del negocio.
Riesgo operativo: retrasos en las entregas
Con una fiabilidad de los plazos de entrega globales del 60-65% y retrasos promedio de hasta 5,5 días, las empresas que importan componentes industriales o bienes de consumo de Asia se enfrentan a interrupciones frecuentes en la planificación de la producción y las ventas. Las empresas que operan bajo los sistemas de producción justo a tiempo o justo en secuencia, con mínimos niveles de inventario, son particularmente vulnerables.
Riesgo de costos - Inflación de importaciones
Las tarifas de flete, que superan en más del 150 % las de hace un año, impactan directamente en el costo de los bienes vendidos para importadores y distribuidores. Para las industrias con bajos márgenes (bienes de consumo de alta rotación, electrónica, textiles), esto puede significar trasladar los mayores costos a los consumidores finales, ejerciendo una presión inflacionaria adicional en los mercados europeos.
Riesgo durante la temporada de otoño/invierno
Agosto y septiembre son tradicionalmente un periodo de intensos pedidos previos a la temporada alta, durante el cual las empresas adquieren mercancías para las rebajas de mayor demanda (Black Friday, Navidad y vacaciones de invierno). Con el nivel actual de congestión e incertidumbre en torno a los plazos de entrega, el riesgo de desabastecimiento o de que los productos lleguen después de que finalice la temporada de rebajas supone una amenaza real para muchos sectores minoristas en Europa.
Riesgo de contraparte: problemas con proveedores y transportistas
Es importante recordar que las altas tarifas de flete y el caos operativo no son neutrales para todos los actores del mercado. Los transitarios, agentes de carga y subcontratistas logísticos más pequeños que no han asegurado contratos a largo plazo o que cuentan con recursos de efectivo limitados pueden verse sometidos a una fuerte presión financiera. Aumenta el riesgo de retrasos en la entrega de pedidos, cambios unilaterales en los términos contractuales o, en casos extremos, problemas de liquidez del contratista.
¿Qué deben hacer las empresas? Recomendaciones para los gestores de riesgos.
Ante la crisis descrita, los especialistas en gestión de riesgos del sector logístico recomiendan varias medidas que pueden limitar la exposición de una empresa a las amenazas descritas:
- Verificación de contratistas logísticos — Verificar la situación financiera y operativa de los principales transitarios, agentes de carga y transportistas. Conviene utilizar herramientas como EURODEBT.eu para evaluar la credibilidad de los socios comerciales en el sector del transporte y la logística.
- Diversificación de los puertos de entrada — considerar puertos de escala alternativos para la carga destinada a Europa (por ejemplo, Gdańsk, Koper, Bremerhaven) en lugar de concentrarse en un único centro logístico que puede ser particularmente vulnerable a la congestión.
- Edificios de almacenamiento intermedio — aumentar los niveles de seguridad del inventario de componentes y productos críticos para el período pico de otoño-invierno.
- Renegociación de cláusulas contractuales — Revisión y actualización de las cláusulas de fuerza mayor, retraso y penalización en los contratos con proveedores y clientes para reflejar la realidad actual del mercado.
- Tarifas de seguimiento y disponibilidad de tonelaje — Seguimiento periódico del SCFI, el Índice Báltico de Freightos y los informes operativos de los principales armadores para detectar con antelación nuevos cambios en el mercado.
- Análisis de escenarios — preparar planes de contingencia ante un escenario de mayor agravamiento de la crisis (por ejemplo, nuevas restricciones en el Canal de Panamá, escalada de tensiones en el Mar Rojo).
Resumen: una crisis sistémica, no una perturbación temporal.
La crisis del transporte marítimo del verano de 2026 no es una coincidencia fortuita. Es un síntoma de tensiones estructurales más profundas en el sistema logístico global: un clima cambiante, una geopolítica tensa, una arquitectura de megaflotas inadecuada para la capacidad portuaria y una infraestructura de terminales persistentemente insuficiente en los principales centros logísticos europeos.
El bloqueo de más del 12 % de la capacidad global de contenedores, sumado a la reducción de una parte significativa de la capacidad efectiva mediante el desvío de rutas, genera una situación en la que el mercado operará por debajo de su capacidad nominal durante un período prolongado. Para las empresas europeas que importan mercancías de Asia —y hay miles de ellas—, esto implica considerar la gestión del riesgo en la cadena de suministro no como un ejercicio teórico, sino como una prioridad operativa constante.
EURODEBT.eu supervisará la evolución de la situación y le mantendrá informado sobre los cambios en las condiciones del mercado, la situación de los principales actores del sector y las señales de alerta relativas a la estabilidad de las empresas europeas de transporte y logística.




