

Más de 800 empresas de transporte desaparecieron del mercado polaco en el primer trimestre de 2026: una crisis silenciosa que no se refleja en los registros.
En el primer trimestre de 2026 desaparecieron del mercado polaco, en términos netos, más de 800 empresas de transporte que poseían una licencia comunitaria — el ritmo de cierre es cuatro veces superior al de años anteriores. El fenómeno de la „salida silenciosa del mercado” hace que los registros tradicionales de deudores y las bases de datos del Registro Judicial Nacional (KRS) no reflejen la verdadera magnitud de la crisis. Para los gestores de riesgos, resulta fundamental supervisar la actividad de la licencia de transporte, y no solo la situación formal de la empresa. Sin cambios regulatorios sistémicos — la devolución de los impuestos especiales, la reducción de los plazos de pago y la reforma del IVA — la tendencia podría mantenerse en los próximos trimestres.
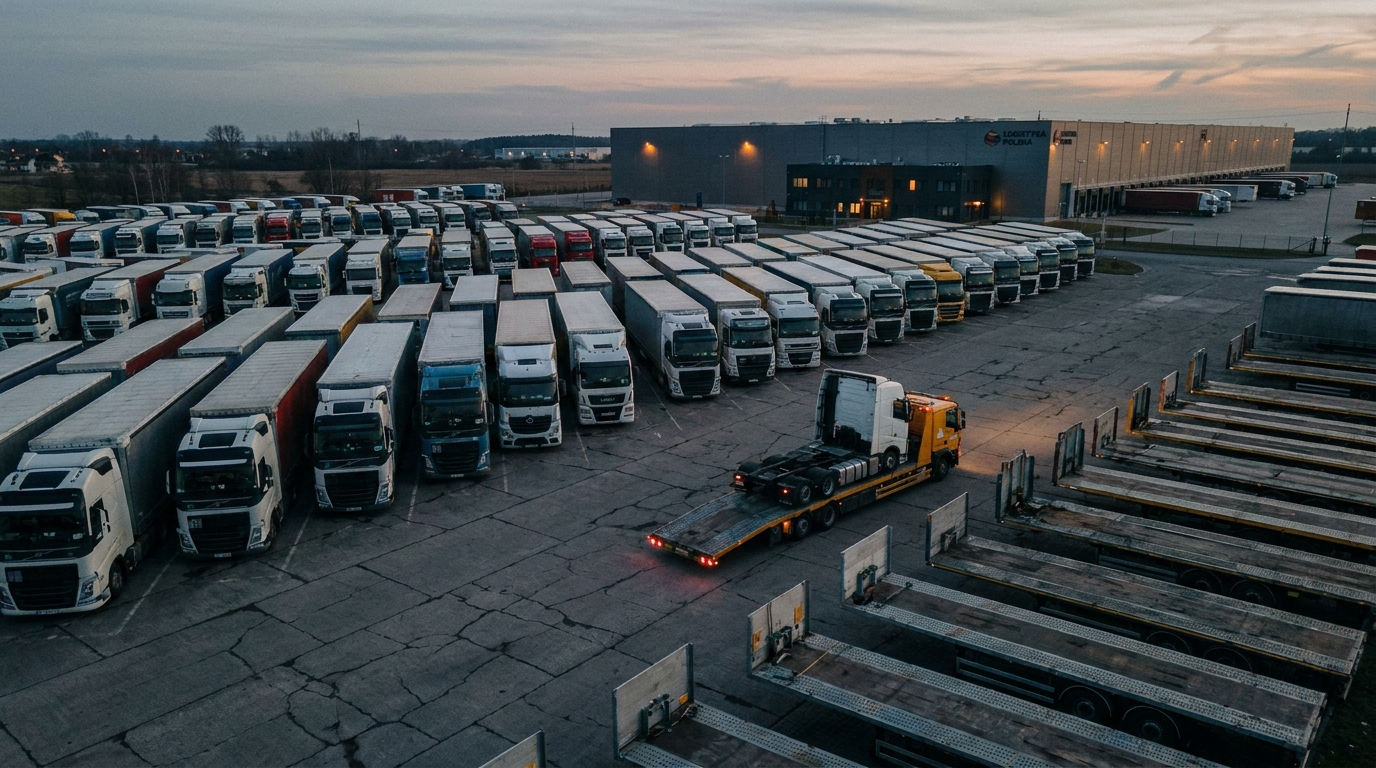
En tan solo tres meses, de enero a marzo de 2026, el sector del transporte por carretera polaco ha perdido un número neto de más de 800 empresas con licencia comunitaria. Esto no es una corrección de mercado ordinaria. Datos recopilados por analistas de TruckFocus.pl y la Asociación Internacional derodoLas empresas de transporte terrestre (ZMPD) evidencian un colapso estructural de una magnitud comparable a los efectos de crisis plurianuales. Además, las herramientas tradicionales para verificar a los contratistas —registros KRS, bases de datos de deudores, informes de quiebras— contribuyen en gran medida a este colapso. no se registranPara los gestores de riesgos y los propietarios de empresas de logística, esto significa una cosa: los procedimientos de diligencia debida existentes requieren una actualización urgente.
Las cifras hablan por sí solas.
En el primer trimestre de 2026, un total de más de 1700 licencias comunitarias autorizan la ejecución de servicios internacionalesrodoTransporte por carretera. Durante ese mismo periodo, aproximadamente 900 nuevas entidades entraron en el mercado. El saldo neto fue la pérdida de más de 800 empresas, y eso ocurrió en tan solo un trimestre.
Aún más alarmante es el ritmo de cierres totales de empresas. Un total de 1234 compañías de transporte cesaron sus operaciones durante el período analizado. A modo de comparación, se ha registrado una cifra similar en lo que va del año. Esto significa que el ritmo de cierres de empresas se ha acelerado cuatro veces más que los niveles históricos.
El transporte por carretera polaco lleva décadas consolidando una posición de liderazgo en Europa. Las empresas polacas prestan servicio a aproximadamente... una cuarta parte de todo el cabotaje y el transporte por carretera transfronterizo en la UEEste potencial se está desmantelando sistemáticamente en la actualidad, no por una única catástrofe repentina, sino por la acumulación simultánea de varios factores que provocan crisis.
“Salida silenciosa”: un fenómeno que desconcierta a los analistas de riesgos.
Una observación clave de los datos más recientes es el modelo cambiante mediante el cual las empresas de transporte polacas cierran sus puertas. La quiebra clásica —con una presentación judicial, una entrada en el Centro Central de Información Económica (COIG) y un registro visible en los registros— se está volviendo rara. En cambio, un fenómeno conocido como "Salida silenciosa del mercado".
El mecanismo es el siguiente: una empresa de transporte que pierde liquidez financiera no espera a una declaración formal de quiebra. En cambio, adopta una serie de medidas preventivas: devuelve los vehículos (tractores, semirremolques) al arrendador, cancela las licencias de transporte vigentes, liquida —o no— sus pasivos corrientes y cierra la empresa de forma simplificada. Todo el proceso se desarrolla al margen de los registros de deudores tradicionales.
Las consecuencias prácticas para los socios comerciales son graves:
- La empresa puede estar inscrita en el Registro Nacional de Tribunales.y, al mismo tiempo, su licencia comunitaria puede haber caducado o estar suspendida, lo que implica el cese efectivo de las actividades operativas.
- No hay ninguna anotación en el registro de deudores. no es sinónimo de solvencia; el empresario simplemente podría haber abandonado el negocio antes de tener tiempo de acumular pasivos formales.
- Verificación en BIK, KRD o ERIF puede que no revele ninguna irregularidad para una entidad que de facto ya no funciona como transportista activo.
La conclusión es clara: El seguimiento del estado de la licencia de transporte se convierte en un indicador más importante de la salud de la empresa que su estado en el registro de empresarios.Para las entidades que contratan servicios de transporte, financian flotas o proporcionan crédito comercial en este sector, la falta de una licencia vigente debería ser una señal de alarma prioritaria.
¿Por qué las pequeñas empresas de transporte fracasan más rápido que las grandes?
La crisis actual está afectando de manera desproporcionada a las microempresas y pequeñas empresas de transporte, aquellas con una, dos o, como máximo, varias combinaciones de vehículos. Estas constituyen la columna vertebral del sector del transporte por carretera polaco, pero también son las más vulnerables a cualquier turbulencia económica.
La diferencia entre un transportín pequeño y uno grande es principalmente economías de escala y poder de negociaciónLas grandes empresas de flotas pueden contar con:
- Tarifas preferenciales en tarjetas de flota al comprar combustible,
- Precios al por mayor para neumáticos y repuestos,
- Tarifas de seguros dedicadas y negociadas (OC, OCP, AC),
- Acceso a contratos a largo plazo con tarifas de flete garantizadas,
- Capacidad para absorber pérdidas temporales gracias a una cartera de clientes diversificada.
Las pequeñas empresas no tienen ninguna de estas ventajas. Sin embargo, su estructura de costos es casi idéntica a la de los gigantes. Las cargas financieras permanentes son en gran medida independientes de la situación económica.Los pagos de arrendamiento de vehículos, las primas del seguro de responsabilidad civil del transportista, los salarios de los conductores con un paquete social completo, las tasas de licencia y los certificados de competencia profesional: todos estos costes se generan constantemente, independientemente de si el tractor está aparcado o viajando cargado por Europa.
En este contexto, la crisis del combustible de marzo resultó particularmente devastadora. El bloqueo del estrecho de Ormuz en marzo de 2026 provocó un aumento masivo de los precios del petróleo crudo y afectó rápidamente a los precios del diésel en las gasolineras europeas. En su punto máximo, el aumento de los costos del combustible en comparación con el mismo período del año anterior superó el 40 cientoPara una pequeña compañía de transporte, el combustible suele representar entre el 30 y el 40 por ciento de los costes operativos totales. Un aumento del 40 por ciento en esta cifra significó que el margen operativo —que en Polonia suele situarse entre el 2 y el 5 por ciento— prácticamente desapareció o se volvió negativo.
Canibalización de la liquidez: cómo las plataformas de intercambio de fletes están destruyendo a las compañías de transporte.
La crisis de costes sería más fácil de sobrellevar si no fuera por la consiguiente disfunción en los ingresos. El mecanismo de fijación de tarifas de flete en Polonia, dominado por las bolsas de mercancías y los intermediarios de transporte, perjudica sistemáticamente a las pequeñas empresas de transporte.
La lógica es perversa: cuanto más profunda es la crisis y más empresas están al borde de la quiebra, mayor es la presión para bajar las tarifas. Un transportista que sabe que tiene que pagar una cuota de arrendamiento en una semana está dispuesto a aceptar un trabajo por debajo de su costo, solo para generar algunos ingresos. En la jerga de la industria, este fenómeno se llama "canibalización de la liquidez"Las empresas están literalmente consumiendo sus propios recursos financieros, operando con pérdidas solo para posponer la inevitable liquidación.
Además, está el problema de los plazos de pago, que ha sido el talón de Aquiles del transporte polaco durante años. Según datos presentados por ZMPD, los transportistas del mercado nacional y los que realizan transacciones con transitarios nacionales están a la espera del pago por los servicios prestados. hasta 120 díasCuatro meses desde la finalización del servicio hasta que los fondos se depositan en la cuenta es un plazo que ninguna empresa con capital circulante limitado puede afrontar.
Un problema aparte es el conflicto entre estos plazos y las obligaciones fiscales. Las regulaciones polacas del IVA exigen que el emisor de la factura pague el impuesto adeudado en la fecha de emisión del documento, no en la fecha del pago efectivo. Esto significa que el transportista debe Financia el IVA de tu propio bolsillo Mucho antes de que reciban el pago por el servicio. Con márgenes de varios puntos porcentuales y cientos de miles de zlotys en facturación mensual, este es un mecanismo con un poder real y destructivo.
¿Qué demanda el sector y qué cambios podrían revertir esta tendencia?
ŚrodoEl sector no se queda de brazos cruzados. ZMPD, la Asociación de Empleadores del Transporte y la Logística de Polonia (TLP) y otras organizaciones de transportistas han preparado un conjunto de demandas específicas que, de implementarse, podrían frenar la avalancha de liquidaciones.
Las propuestas más importantes incluyen:
- Reembolso parcial del impuesto especial sobre el combustible diésel. Para los transportistas por carretera: un mecanismo que funciona con éxito en Alemania, Francia y Bélgica, pero que hasta ahora no está presente en el sistema tributario polaco.
- Limitación legal de los plazos de pago en el transporte hasta un máximo de 30 días: una solución que requeriría una modificación de la Ley sobre condiciones de pago en transacciones comerciales, teniendo en cuenta las particularidades del sector TSL.
- Modificación de la normativa del IVA con el objetivo de que la obligación tributaria dependa de la fecha de pago efectiva, en lugar de la fecha de emisión de la factura, de forma análoga al llamado método de caja.
- Responsabilidad solidaria de los transportistas por deudas impagadas a subcontratistas transportistas, lo que obligaría a los intermediarios a verificar con mayor detenimiento a sus propios contratistas.
- Reducción temporal de las cotizaciones a la seguridad social para conductores que realizan transporte internacionalrodolo que reduciría uno de los componentes más importantes de los costos fijos para las pequeñas empresas.
Sin embargo, la eficacia de estas demandas depende del ritmo de los procesos legislativos, y estos rara vez siguen el ritmo de la dinámica de las crisis del mercado.
Dimensión macroeconómica de la crisis: ¿quién cubrirá el vacío dejado por las aerolíneas polacas?
La magnitud del problema va mucho más allá de los balances de las empresas individuales. El transporte por carretera en Polonia genera una cantidad estimada 6-7 por ciento del producto interno bruto y es el empleador directo de varios cientos de miles de conductores profesionales. Su desestabilización tiene efectos multiplicadores en toda la economía, desde la industria hasta el comercio minorista.
Desde la perspectiva del mercado europeo del transporte, la situación tiene otra dimensión. El vacío dejado por la desaparición de las empresas polacas no quedará vacío, sino que será ocupado inmediatamente por transportistas de países con condiciones regulatorias más favorables y una base de costes más baja. Las empresas que están a la vanguardia en este sentido son: lituano, rumano y españolque llevan años compitiendo con éxito con el transporte polaco en los mercados de Europa Occidental. Por lo tanto, paradójicamente, la crisis en el sector TSL polaco podría acelerar la erosión de la posición dominante de las compañías navieras polacas en Europa, una posición forjada a lo largo de tres décadas.
Para los grandes operadores logísticos polacos, la liquidación de pequeñas empresas ofrece beneficios a corto plazo: menor competencia se traduce en mayor poder de negociación y tarifas potencialmente más altas. Sin embargo, a largo plazo, la pérdida de miles de microtransportistas especializados implica menor flexibilidad para todo el sistema y mayores riesgos operativos para las cadenas de suministro basadas en la subcontratación.
Perspectiva del riesgo empresarial: ¿Qué debería hacer hoy todo gestor de riesgos?
Para las entidades que operan en el sector de servicios de transporte (clientes de transporte, empresas de arrendamiento de flotas, aseguradoras, bancos y proveedores de combustible), la situación descrita exige una respuesta procedimental específica y urgente. Los estándares de verificación de contratistas vigentes se enfrentan a una crisis de "salida silenciosa del mercado". estructuralmente insuficiente.
Las recomendaciones prácticas para los departamentos de riesgos y cumplimiento incluyen:
- Verificación de la actividad de la licencia comunitaria como elemento obligatorio de cada proceso de incorporación de un contratista del sector TSL, por encima de los Registros Judiciales Nacionales y las bases de datos de deudores.
- Seguimiento periódico del estado de la licencia Socios comerciales ya establecidos: al menos una vez al trimestre, e incluso mensualmente en el entorno actual del mercado.
- Implementación de indicadores de alerta temprana En función del pago puntual de las obligaciones comerciales corrientes, los retrasos en el pago de facturas de entre 15 y 30 días deberían activar automáticamente un procedimiento de verificación.
- Análisis de la estructura de costos y la exposición al combustible a la hora de evaluar la solvencia de las empresas de transporte, especialmente en el contexto de la volatilidad de los precios del petróleo en los mercados mundiales.
- Verificación de la cartera de vehículos En el contexto de los contratos de arrendamiento, la entrega de los vehículos al arrendador es una de las primeras señales del inminente cierre del negocio.
Los indicadores tradicionales de quiebra (el número de procedimientos de reestructuración, las entradas en la COIG, las sentencias judiciales) se encuentran en la situación actual del transporte polaco. significativamente menos fiable que nuncaLas pérdidas reales de los participantes activos en el mercado son muchas veces mayores de lo que sugieren las estadísticas oficiales de quiebras. Los gestores de riesgos que se basan exclusivamente en estas fuentes toman decisiones fundamentadas en datos que no reflejan la realidad.
Podsumowanie
El primer trimestre de 2026 ha marcado un nuevo y alarmante hito para el mercado del transporte polaco. Más de 800 empresas han desaparecido del mercado a un ritmo sin precedentes, y el mecanismo por el cual desaparecen —silencioso, imperceptible en los registros y antes de los procedimientos formales de quiebra— significa que la magnitud del problema es en realidad mayor de lo que indican las estadísticas oficiales.
El sector se enfrenta a una dramática combinación de factores desfavorables: desequilibrios estructurales en las tarifas de flete, plazos de pago anormales, cargas fiscales inadecuadas para el modelo de negocio del sector y perturbaciones externas en los costos, como el fuerte aumento de los precios del combustible en marzo. Sin intervenciones sistémicas —devoluciones de impuestos especiales, reducción de los plazos de pago y reforma de las normas de liquidación del IVA—, el ritmo de liquidación podría continuar o incluso acelerarse en los próximos trimestres.
Para todo el ecosistema empresarial que colabora con la industria TSL, esto supone una señal para una revisión fundamental de los procedimientos de verificación y seguimiento de riesgos.rodoun lugar donde una empresa puede dejar de existir operativamente mucho antes de que aparezca cualquier rastro en los registros públicos, La prevención y el monitoreo continuo reemplazan la verificación reactiva. como instrumento básico para la gestión del riesgo de contraparte.




