

Maersk y Hapag-Lloyd regresan al Canal de Suez: se inaugura el cuarto servicio, pero el regreso masivo de la flota aún está lejos.
Desde el 10 de agosto de 2026, la alianza Gemini Cooperation (Maersk y Hapag-Lloyd) ha reanudado la operación de una cuarta conexión por el canal de Suez – el servicio AE19 que une Asia con Europa a través del mar Rojo. Pese a la reducción del tiempo de tránsito en unas cuatro semanas, las navieras descartan un regreso masivo de sus flotas a esta ruta, por temor a un desplome brusco de las tarifas de flete provocado por un exceso de capacidad de transporte. Para las empresas logísticas europeas, esto supone un periodo difícil de cadenas de suministro asimétricas y mayor incertidumbre en la planificación.
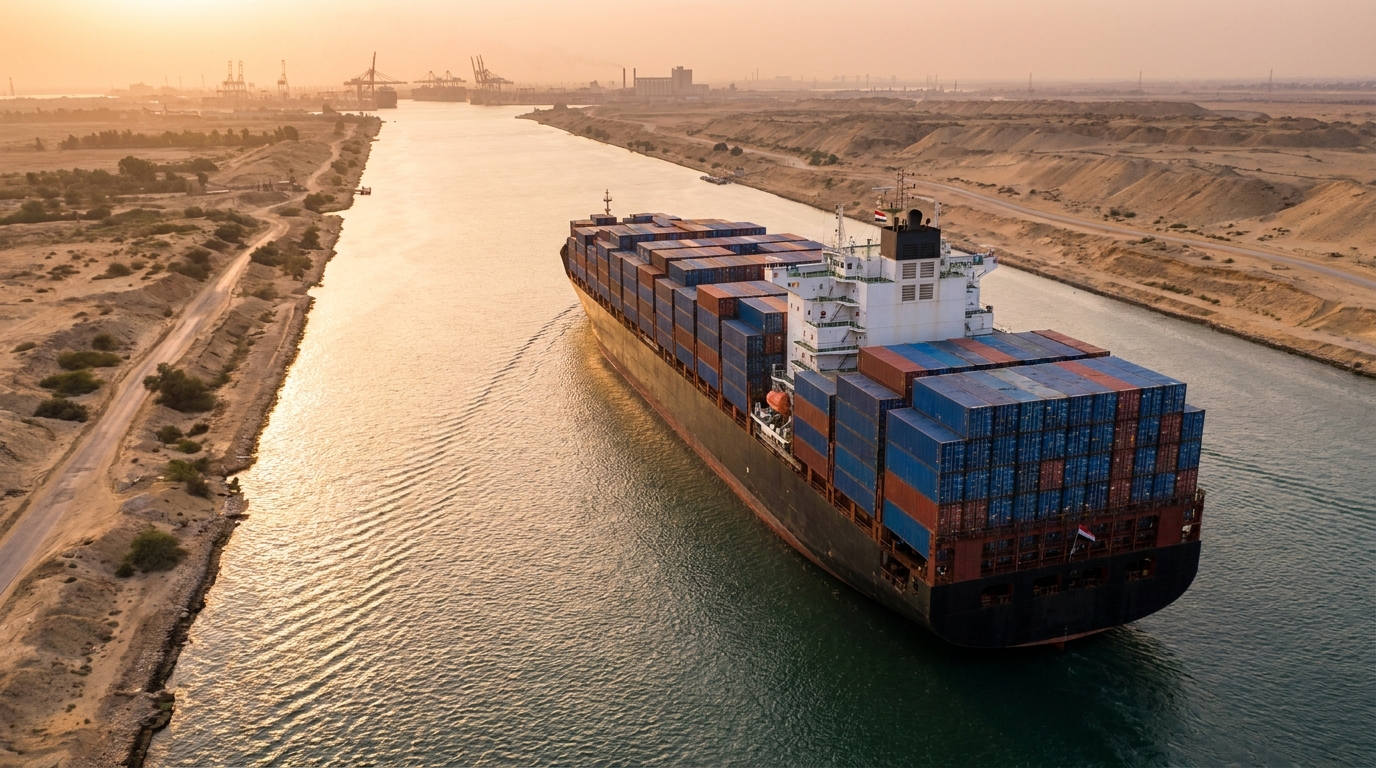
A fecha de 10 de agosto de 2026, el mercado naviero mundial muestra otra señal de normalización cautelosa: la alianza Gemini Cooperation, que reúne al gigante danés Maersk y a la naviera alemana Hapag-Lloyd, ha reanudado el servicio en la ruta AE19 a través del Mar Rojo y el Canal de Suez. Esta es la cuarta línea que regresa a esta ruta desde principios de julio de 2026. Si bien esta decisión es significativa, tanto los armadores como los principales analistas del sector moderan su entusiasmo: el regreso masivo de la flota a esta ruta no se producirá rápidamente, y el riesgo de una fuerte caída de las tarifas de flete sigue siendo una de las amenazas más serias para la estabilidad de todo el sector TSL en los próximos trimestres.
El cuarto paso en el largo camino de regreso
Para Gemini Cooperation, volver a la ruta del Canal de Suez no es una decisión repentina ni impulsiva. La alianza de las dos mayores navieras mundiales está probando metódicamente, servicio por servicio, las posibilidades de reanudar el tránsito regular por la vía fluvial, que hace apenas un año y medio estaba prácticamente cerrada a los grandes buques portacontenedores debido a la amenaza de ataques de los militantes hutíes de Yemen.
El servicio AE19, el cuarto en la lista, fue precedido por el servicio AE15, el servicio WAF6 a África Occidental y el servicio MECL que conectaba puertos de Oriente Medio e India con la costa este de Estados Unidos. Cada uno de estos servicios fue analizado minuciosamente en cuanto a seguridad y eficiencia económica antes de tomar la decisión sobre el siguiente paso.
El viaje inaugural de la modernizada ruta AE19 en dirección oeste fue realizado por el buque portacontenedores Berlin Maersk, construido en 2025 con una impresionante capacidad de 17.480 TEU. El buque partió de Malasia, con escalas en Yeda, Arabia Saudita y puertos egipcios, rumbo a destinos europeos. El servicio AE19 conecta el sudeste asiático con el Mediterráneo, Arabia Saudita y Europa, evitando la ruta anterior, más larga, que rodeaba el Cabo de Buena Esperanza.
Es difícil exagerar las implicaciones prácticas de este cambio: utilizar el Canal de Suez en lugar de la ruta africana reduce los tiempos de tránsito en aproximadamente cuatro semanas.rodoEn un mercado donde la gestión de inventarios y la entrega a tiempo se traducen directamente en los resultados financieros de las empresas, esta diferencia supone un ahorro operativo real para los transportistas.
La cautela como estrategia: por qué los armadores no se apresuran a regresar
A pesar de las señales positivas, tanto Hapag-Lloyd como Maersk están comunicando sus decisiones con notable cautela. Hapag-Lloyd calificó explícitamente la reanudación del servicio AE19 como una "reorganización selectiva", un término que, en la jerga empresarial, indica claramente que no se trata de un cambio estratégico, sino de una maniobra táctica precisa.
La esencia de esta precaución radica en dos factores de riesgo superpuestos. El primero es de naturaleza geopolítica y operativa. La misión de defensa europea EUNAVFOR Aspides, llevada a cabo de forma continua durante 30 meses, está dando resultados tangibles: se han repelido con éxito numerosos ataques, se han neutralizado numerosos drones de combate y misiles, y se ha escoltado o apoyado a más de 2260 buques mercantes. No obstante, la región del Mar Rojo no es una zona completamente segura. Siguen produciéndose incidentes, en particular aquellos dirigidos contra buques vinculados a Arabia Saudí o metaneros. En esta situación, los armadores aplican el principio de selectividad: se permite el paso por el Canal de Suez a los buques que transportan carga de menor valor o que operan rutas secundarias para su cartera general.
Las principales rutas que conectan Asia con los puertos del norte de Europa, como Rotterdam, Hamburgo y Amberes, siguen utilizando el cabo de Buena Esperanza. Estas rutas generan los mayores volúmenes de tráfico e ingresos, por lo que su seguridad es una prioridad absoluta.
La economía de la ruta africana: la paradoja del desvío beneficioso.
El segundo factor que impide a los armadores regresar por completo al Canal de Suez es puramente económico y suele pasarse por alto en el discurso dominante del sector. Simon Heaney, analista sénior de la reconocida consultora Drewry, destaca una paradoja que define la situación actual del mercado: la ruta circunafricana, si bien es más costosa y requiere más tiempo, desempeña un papel fundamental en la regulación de la oferta en el mercado naviero mundial.
El mecanismo es sencillo, pero sus consecuencias son enormes. La ruta más larga a través del Cabo de Buena Esperanza requiere muchos más buques para mantener una frecuencia semanal constante. En otras palabras, la misma capacidad comercial —el mismo número de contenedores entregados a Europa cada semana— exige más buques que la ruta del Canal de Suez.
En este contexto, cabe considerar otra tendencia global: los astilleros de todo el mundo, para cumplir con los pedidos realizados durante el auge logístico de la pandemia, están entregando al mercado un número récord de nuevos buques portacontenedores. Si toda la flota acortara repentinamente sus rutas al mismo tiempo, regresando al Canal de Suez, se produciría un exceso de capacidad masivo en el mercado. El efecto sería inmediato y perjudicial: una fuerte caída en cadena de las tarifas de flete, que afectaría la rentabilidad de todos los participantes del mercado.
Las navieras son plenamente conscientes de ello. Por lo tanto, la gestión del regreso al Canal de Suez debe ser lenta, controlada y gradual, para no perjudicar sus propios ingresos en un momento en que el mercado ya se enfrenta a la presión de un exceso de oferta de nuevos buques.
Logística a dos velocidades: un reto para los importadores europeos.
Para las empresas europeas que importan mercancías de Asia, la situación actual plantea un nuevo y complejo reto de planificación que puede describirse como una "logística a dos velocidades". Los comerciantes que utilizan los servicios restablecidos del Canal de Suez, como el recién inaugurado AE19, pueden esperar entregas hasta cuatro semanas más rápidas que con las rutas alternativas alrededor de África.
Esto parece una buena noticia. Tiempos de tránsito más cortos implican la posibilidad de reducir costosas existencias de seguridad, una mejor gestión del flujo de caja y una mayor flexibilidad operativa. Sin embargo, estos beneficios solo se aplican a quienes encuentran el servicio adecuado en el momento oportuno.
El problema se presenta en toda la cadena de suministro de la empresa: dos contenedores cargados en la misma semana en el mismo puerto asiático pueden llegar a su destinatario europeo con hasta cuatro semanas de diferencia, dependiendo del transportista y el servicio seleccionado. Esta asimetría complica drásticamente la previsión logística, la planificación de la producción, la gestión de almacenes y la programación de ventas.
Por lo tanto, los departamentos de logística y compras de las empresas europeas deben supervisar constantemente qué servicios operan a través del Canal de Suez y cuáles no, y ajustar sus pedidos, niveles de inventario y contratos con proveedores en consecuencia. En la práctica, esto se traduce en mayores costes de coordinación y un mayor riesgo de errores de planificación que con una red de conexiones totalmente predecible y uniforme.
Egipto espera el regreso de los barcos; los ingresos del canal son cruciales para la economía.
La crisis en el Mar Rojo ha tenido un impacto significativo no solo en las cadenas de suministro globales, sino también en la economía egipcia. El Canal de Suez es una de las fuentes de divisas más importantes para El Cairo, y el hecho de que las principales navieras hayan evitado esta ruta durante meses ha supuesto enormes pérdidas en concepto de tasas de tránsito.
La Autoridad del Canal de Suez (SCA), dirigida por el almirante Osama Rabie, busca activamente acelerar el regreso de los buques de carga. Los incentivos incluyen atractivos descuentos en las tarifas de tránsito y mejoras operativas para los buques que opten por la travesía. Las autoridades egipcias también señalan el ejemplo de la naviera francesa CMA CGM como prueba de que el regreso es posible y rentable: la compañía realizó de forma independiente 104 travesías por el Canal entre enero y mayo de 2026.
A pesar de estos esfuerzos, la normalización total del tráfico a través del Canal de Suez sigue dependiendo principalmente de la situación política y militar en Oriente Medio. Ningún incentivo económico podrá sustituir la necesidad fundamental de una navegación segura en la región.
Perspectiva de riesgo para las empresas de transporte y logística
Tras observar los cambios descritos, los gestores de riesgos y los propietarios de empresas del sector TSL deberían prestar especial atención a varias áreas clave de riesgo en los próximos trimestres.
Riesgo de desestabilización de las tarifas de flete
Si bien el regreso gradual al Canal de Suez se está controlando, cualquier aceleración inesperada en este proceso —debido, por ejemplo, a una mejora repentina en la situación de seguridad o a la presión competitiva entre los armadores— podría desencadenar una avalancha. Una reducción masiva de rutas, combinada con una afluencia simultánea de nuevos buques procedentes de los astilleros, crearía las condiciones para una fuerte caída de las tarifas. Las empresas de logística que operan con contratos de flete a largo plazo deberían revisar sus cláusulas de indexación de tarifas de mercado y evaluar cómo afectarían las reducciones drásticas a sus márgenes operativos.
Riesgo de imprevisibilidad en la cadena de suministro
La mencionada «logística a dos velocidades» no solo supone un reto operativo, sino también un riesgo contractual. Las empresas que se han comprometido con sus clientes a cumplir fechas de entrega o niveles de inventario específicos pueden tener dificultades para cumplir con estas obligaciones si el servicio de transporte elegido cambia repentinamente de ruta o de horario. Conviene revisar las cláusulas de fuerza mayor y la responsabilidad por retrasos en los contratos con los proveedores.
Riesgos geopolíticos y de seguridad
La situación en la región del Mar Rojo dista mucho de estar estabilizada. Las empresas que opten por utilizar servicios a través del Canal de Suez, ya sea directamente o indirectamente como propietarias de la carga, deben asegurarse de que sus pólizas de seguro cubran los riesgos actuales de guerra y terrorismo en esta vía marítima. Las tarifas de los seguros contra guerra y otros riesgos en esta región pueden diferir significativamente de las condiciones estándar y requieren un análisis individualizado.
Riesgo de liquidez financiera de los socios
La prolongada crisis en el Mar Rojo ha afectado la salud financiera de muchos operadores logísticos, transitarios y proveedores de servicios portuarios de menor tamaño. Es fundamental realizar revisiones periódicas de la situación financiera de los socios clave de la cadena de suministro, especialmente de aquellos que operan en regiones directamente afectadas por la crisis, para garantizar que puedan cumplir con sus obligaciones en caso de nuevas interrupciones.
¿Qué sigue? Escenarios para los próximos meses
Los analistas del mercado naviero están delineando varios escenarios posibles para la segunda mitad de 2026 y principios de 2027. El escenario base supone que los armadores continuarán con su enfoque actual, más prudente: añadir gradualmente servicios adicionales a través del Canal de Suez, manteniendo las principales conexiones entre Asia y Europa en la ruta africana. En este escenario, las tarifas de flete se mantienen relativamente estables, aunque bajo una presión gradual debido al nuevo tonelaje de los astilleros.
El escenario optimista —la normalización total de la seguridad en la región y un retorno masivo al Canal de Suez— trae consigo tanto oportunidades (menores costes de transporte para los importadores, tiempos de tránsito más cortos) como graves amenazas para el sector (riesgo de una guerra de precios entre los armadores, presión sobre los márgenes de los operadores logísticos).
El escenario más pesimista prevé una escalada del conflicto en Oriente Medio y un nuevo cierre de las rutas del Mar Rojo, lo que haría retroceder al mercado a los peores momentos de la crisis a finales de 2024 y principios de 2025.
Cada uno de estos escenarios exige que las empresas de logística mantengan un alto nivel de preparación operativa y flexibilidad contractual, lo que en la práctica significa evitar una dependencia excesiva de un único transportista, una única ruta o un único modelo operativo.
Resumen: es momento de optimismo cauteloso, no de euforia.
El regreso del servicio AE19 a través del Canal de Suez es una señal positiva y demuestra la normalización gradual del transporte marítimo mundial de contenedores. Reducir los tiempos de tránsito en cuatro semanas representa un beneficio real y tangible para toda la cadena de suministro. Sin embargo, tanto la magnitud como el ritmo del cambio están siendo limitados deliberadamente por los propios armadores, y con razón.
El mercado se enfrenta a una situación excepcional en la que una mejora demasiado rápida podría resultar tan desestabilizadora como una crisis prolongada. El exceso de capacidad de transporte, provocado por el acortamiento simultáneo de rutas y la llegada de nuevos buques, constituye una amenaza sistémica que podría afectar gravemente a todo el sector del transporte marítimo de larga distancia (TSL), desde los grandes armadores hasta los pequeños transitarios y operadores logísticos.
Para los gestores de riesgos y los propietarios de empresas de transporte y logística, el mensaje clave es la necesidad de mantener la vigilancia y la flexibilidad operativa. Monitorear la situación de seguridad en el Mar Rojo, seguir de cerca las decisiones de los armadores respecto a la reanudación de los servicios y revisar periódicamente la salud financiera de los socios de la cadena de suministro son acciones que podrían determinar la ventaja competitiva o proteger contra sorpresas costosas en los próximos meses.
El Canal de Suez se está reabriendo poco a poco. Pero lo está haciendo de forma lenta y selectiva, y por ahora, este ritmo es el más seguro para la logística global.




