

Bloqueo del estrecho de Ormuz en 2026: ¿Qué implicaciones tendrá para las empresas europeas de transporte y logística?
El cierre indefinido del estrecho de Ormuz por parte del Cuerpo de la Guardia Revolucionaria Islámica de Irán, anunciado el 15 de julio de 2026, supone una conmoción sin precedentes para el sistema energético mundial y las cadenas de suministro. El sector europeo del transporte y la logística se enfrenta simultáneamente a un fuerte aumento de los precios de los combustibles, costes de seguros astronómicos y un riesgo real de escasez de materias primas. Desde la perspectiva del riesgo empresarial, son especialmente vulnerables las pequeñas y medianas empresas de transporte con altos niveles de endeudamiento y las entidades que dependen de las importaciones de materias primas de la región del golfo Pérsico.
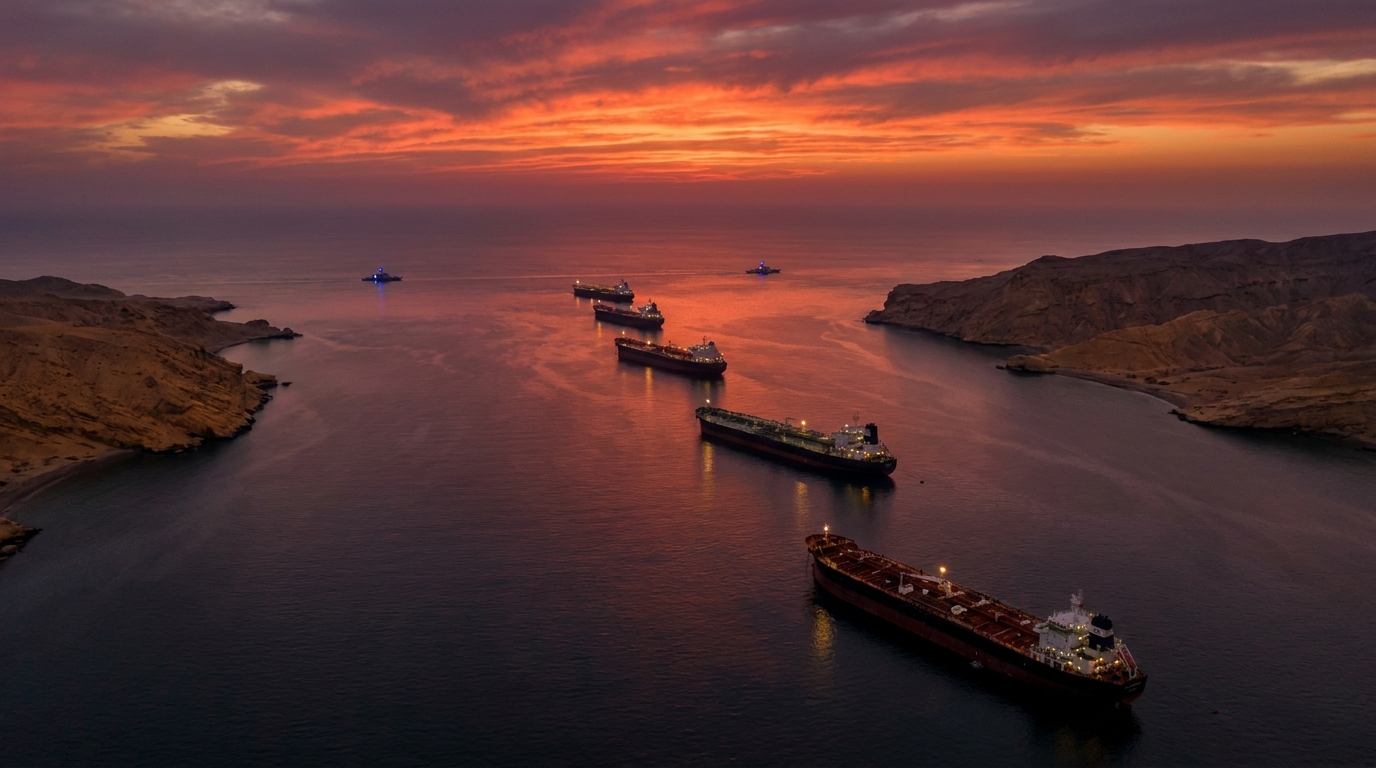
El 15 de julio de 2026, la Guardia Revolucionaria Islámica anunció el cierre indefinido del estrecho de Ormuz, un punto estratégico marítimo por donde transitan diariamente entre una quinta parte y casi una tercera parte del suministro mundial de petróleo y una porción significativa de las exportaciones mundiales de gas natural licuado. Esta decisión se tomó en respuesta directa a la reanudación de las operaciones militares estadounidenses en territorio iraní y al restablecimiento del bloqueo total de los puertos iraníes. Para el sector europeo del transporte y la logística, este suceso no es un incidente geopolítico lejano, sino una conmoción que ya se está traduciendo en un aumento de los precios del combustible, primas de seguros astronómicas y una creciente incertidumbre en toda la cadena de suministro.
El contexto geopolítico de la crisis: el conflicto entra en una nueva fase.
Las tensiones entre Washington y Teherán se intensificaron a un ritmo acelerado durante la primera mitad de 2026, pero el anuncio del bloqueo del estrecho de Ormuz representa un avance cualitativo, de una magnitud sin precedentes en la historia moderna del comercio marítimo de energía. El presidente de Estados Unidos notificó formalmente al Congreso sobre el estado de conflicto armado con Irán, lo que indica su disposición a una mayor escalada, incluyendo una posible toma militar del propio estrecho.
Por otro lado, Irán ha adoptado una doctrina que podría describirse como de "todo o nada": si se impide a los petroleros iraníes salir libremente de los puertos, ningún barco transitará por aguas controladas por Teherán. Las fuerzas iraníes ya han atacado al menos siete buques civiles, causando la muerte o heridas graves a más de una docena de marineros. Estas ya no son advertencias, sino una realidad operativa a la que armadores y transportistas deben enfrentarse a diario.
La perspectiva de una operación militar prolongada y de alta intensidad en el Golfo Pérsico implica que, incluso si la diplomacia logra finalmente superar el estancamiento, el comercio marítimo en la región permanecerá paralizado durante semanas, quizás meses. Los mercados financieros reaccionaron de inmediato: los precios del petróleo alcanzaron niveles no vistos en años y las bolsas de valores de Europa y Asia sufrieron fuertes caídas.
¿Por qué es tan importante el estrecho de Ormuz para la logística mundial?
Para comprender plenamente la gravedad de la crisis actual, conviene recordar el papel del estrecho de Ormuz en el sistema logístico mundial. Con apenas unas decenas de kilómetros de ancho entre la península arábiga y la costa iraní, es también un punto de tránsito absolutamente crucial para todo el sistema energético mundial.
- Petróleo: Entre el 20 y el 30 por ciento del comercio mundial de petróleo pasa por el estrecho, incluidos los envíos procedentes de Arabia Saudí, los Emiratos Árabes Unidos, Kuwait, Irak y el propio Irán.
- Gas natural licuado (GNL): Qatar, uno de los mayores exportadores de GNL del mundo, solo puede exportar su materia prima a los mercados asiáticos y europeos a través del estrecho de Ormuz.
- No hay alternativas: Los oleoductos existentes que evitan el estrecho tienen una capacidad limitada y no pueden sustituir las rutas de transporte marítimo a corto plazo.
- Cadenas de suministro más allá de la energía: Los bienes industriales, las materias primas y los productos terminados también transitan por el estrecho, abasteciendo la economía de toda la región de Oriente Medio.
El cierre de este corredor no solo supone un problema para los buques cisterna, sino que representa un duro golpe para toda la red mundial de producción y distribución, que depende de recursos energéticos relativamente baratos y disponibles.
Consecuencias inmediatas para el transporte por carretera y marítimo en Europa
Las empresas europeas de transporte y logística se enfrentan a una enorme presión simultánea desde múltiples frentes. Identificamos cuatro áreas de riesgo principales que determinarán la situación operativa y financiera de los actores del sector en las próximas semanas.
1. Fuerte aumento en los precios del combustible para buques y diésel.
El aumento de los precios del petróleo crudo al contado repercute directamente en los precios del combustible para buques y del diésel para el transporte por carretera. Para una empresa que opera decenas o incluso cientos de vehículos, un incremento de tan solo unas decenas de céntimos de euro por litro en el precio del diésel se traduce en un drástico deterioro de su margen operativo mensual. Muchos contratos de transporte incluyen cláusulas sobre el combustible, pero sus mecanismos de actualización suelen retrasarse: la empresa asume los costes totales durante varias semanas, sin poder repercutirlos al cliente.
2. Primas astronómicas por riesgo de guerra en los seguros marítimos
Los mercados de seguros reaccionaron con rapidez. Las primas por riesgo de guerra para los buques que operan cerca del Golfo Pérsico y el Mar Arábigo han aumentado significativamente. Los armadores, que hasta hace poco pagaban una fracción del valor del buque por estas pólizas, ahora se enfrentan a costes que pueden hacer que los viajes individuales sean simplemente no rentables. Algunas aseguradoras han suspendido por completo la emisión de pólizas para esta región, lo que supone una barrera operativa adicional, independientemente del precio.
3. La necesidad de ampliar las rutas y aumentar los costos operativos.
Los buques que antes navegaban por el Golfo Pérsico ahora deben buscar rutas alternativas. En la práctica, esto significa circunnavegar toda la Península Arábiga y, en algunos casos, pasar por el Cabo de Buena Esperanza en lugar del Canal de Suez. Cada día adicional de viaje genera costos: combustible, salarios de la tripulación, depreciación del buque, retrasos en las entregas y penalizaciones contractuales. Para los importadores europeos de productos petroquímicos y energéticos, una extensión de los plazos de entrega de varios días, o incluso de varias decenas, supone un serio desafío logístico y financiero.
4. Escasez física de materias primas y productos derivados del petróleo.
Algunos analistas advierten sobre la escasez física de recursos energéticos y productos petrolíferos en los mercados europeos durante las próximas semanas. Las instalaciones de almacenamiento estratégico y las reservas de cada país se construyeron teniendo en cuenta estas situaciones, pero su capacidad no es ilimitada. Si el confinamiento se prolonga más allá del plazo previsto, las tensiones en el mercado minorista —tanto en gasolineras como en la industria— afectarán a todas las empresas de transporte, independientemente de su tamaño.
El riesgo de estanflación y el cambio en la política monetaria del BCE
La crisis energética no solo afecta a los costes operativos directos de las empresas de transporte. Sus consecuencias macroeconómicas se harán sentir en todo el sector empresarial europeo, incluidos los empresarios y los gestores de riesgos que supervisan el desempeño de sus contratistas y socios comerciales.
Europa inició 2026 con una inflación que se moderaba gradualmente y la expectativa de recortes en las tasas de interés por parte del Banco Central Europeo. La actual crisis energética podría descarrilar por completo estos planes. El fuerte aumento de los precios de la energía está inyectando inflación de la oferta en el sistema, sobre la cual la política monetaria tiene una influencia limitada, pero ante la cual no puede permanecer pasiva. El riesgo de estanflación —la desaceleración simultánea del crecimiento económico y el aumento de la inflación— es hoy más real que nunca desde la crisis energética de 2022.
Para las empresas del sector del transporte, esto supone un doble golpe: el aumento de los costes operativos y, al mismo tiempo, la reducción de la demanda por parte de los clientes, que a su vez se enfrentan a mayores costes de producción y a una menor capacidad adquisitiva. Para las empresas con préstamos para inversión o arrendamiento financiero, mantener o aumentar los tipos de interés del BCE se traducirá directamente en mayores pagos del servicio de la deuda.
Perspectiva del riesgo crediticio: ¿Quiénes corren mayor riesgo?
Desde una perspectiva analítica de riesgo empresarial y crediticio, que constituye el núcleo de la misión de la plataforma EURODEBT.eu, la situación actual genera un claro patrón de vulnerabilidad a las pérdidas. Identificamos varios grupos de entidades particularmente vulnerables a la inestabilidad financiera en los próximos meses.
Pequeñas y medianas empresas de transporte con alto apalancamiento
Las empresas que han invertido agresivamente en la expansión de su flota en los últimos años, financiando las compras con préstamos o arrendamientos, afrontan la crisis con un margen financiero limitado. Un fuerte aumento de los costes operativos, sumado a unas obligaciones de deuda rígidas, es una receta clásica para los problemas de liquidez.rodoAnte los elevados tipos de interés, refinanciar o reestructurar la deuda será difícil y costoso.
Transitarios y agentes de carga sin reservas propias
Las empresas que actúan como intermediarias —comprando capacidad de transporte y revendiéndola a los clientes— podrían encontrarse en una situación en la que los contratos firmados antes de la crisis generen pérdidas irrecuperables en las negociaciones con los proveedores de servicios. En este caso, la presión sobre los márgenes podría ser especialmente aguda.
Operadores de ferris y armadores que prestan servicio en rutas europeas
Aunque las compañías de transbordadores operan principalmente en el Mediterráneo, el Báltico y el Mar del Norte, el aumento del precio del combustible para buques las está afectando tanto como a las navieras. Los márgenes de las compañías de transbordadores se encuentran en mínimos históricos, y su capacidad para repercutir rápidamente los costes a los pasajeros y la carga es limitada.
Empresas que dependen de la importación de materias primas de la región del Golfo.
Las empresas europeas de fabricación y químicas que importan materias primas petroquímicas o productos derivados del petróleo del Golfo Pérsico se enfrentarán a precios más altos y a serias dificultades para cumplir con los plazos de entrega. Esto afectará su solvencia como contratistas, lo cual debería reflejarse de inmediato en las evaluaciones de riesgo crediticio de sus proveedores y acreedores.
¿Qué deberían hacer ahora las empresas de transporte?
Ante una situación que cambia tan rápidamente, esperar pasivamente a que se estabilice es una estrategia que ningún gestor de riesgos debería recomendar. A continuación, presentamos una lista de acciones que vale la pena considerar o implementar de inmediato.
- Resumen de los contratos y cláusulas de combustible: Verificación de todos los contratos vigentes en lo que respecta a los mecanismos de indexación del precio del combustible y la posibilidad de que se activen renegociaciones o cláusulas de fuerza mayor.
- Seguimiento de la situación de los seguros: Póngase en contacto con un corredor de seguros para evaluar la cobertura de su póliza actual y cualquier exclusión relacionada con el servicio militar.
- Diversificación de los proveedores de energía y combustible: Considere la posibilidad de adquirir contratos de futuros u opciones sobre combustible como protección contra nuevas subidas de precios.
- Evaluación de la situación financiera de los contratistas clave: Verificación de la situación financiera de clientes y proveedores, especialmente aquellos relacionados con industrias de alto consumo energético o importaciones procedentes de la región del Golfo Pérsico.
- Elaboración o actualización de planes de continuidad del negocio (BCP): Elaboración de escenarios en caso de una mayor escalada de la crisis: rutas alternativas, proveedores alternativos, prioridades operativas.
- Seguimiento riguroso de la liquidez: En la bodarodoAnte el aumento de los costes operativos, se debe prestar especial atención a la previsión del flujo de caja en horizontes de 30, 60 y 90 días.
Escenarios de desarrollo de la situación y horizonte temporal
Ningún análisis de riesgos fiable puede ignorar la incertidumbre que rodea el curso futuro de los acontecimientos. Con base en la información disponible, se pueden esbozar tres escenarios básicos.
Escenario optimista (poco probable a corto plazo): Una rápida intervención diplomática —con la participación de China, Rusia o la Unión Europea, por ejemplo— propicia un alto el fuego y el desbloqueo parcial del estrecho en un plazo de dos a cuatro semanas. Los precios de la energía siguen elevados, pero los mercados se están estabilizando gradualmente.
Escenario base (el más probable): El conflicto se prolonga desde hace varios meses y la navegación por el estrecho de Ormuz sigue siendo imposible o extremadamente peligrosa. Los precios del petróleo y el gas se mantienen altos, la inflación se acelera en Europa y el BCE ha suspendido su ciclo de recortes de tipos de interés. El sector del transporte atraviesa una profunda crisis de rentabilidad y el mercado se consolida a expensas de los actores más débiles.
Escenario pesimista (realista, pero menos probable): La escalada del conflicto involucra a otros actores regionales y globales, incluyendo ataques a la infraestructura energética en Arabia Saudita y los Emiratos Árabes Unidos. El suministro de petróleo a Europa se está reduciendo drásticamente, las reservas estratégicas de algunos países se están agotando y algunos sectores industriales se enfrentan al racionamiento de energía. La crisis está alcanzando dimensiones comparables a las de 1973.
Conclusiones desde la perspectiva de la gestión de riesgos empresariales
El bloqueo del estrecho de Ormuz el 15 de julio de 2026 es un evento que ya exige que todos los gestores de riesgos en la industria europea del transporte y la logística reaccionen de inmediato, sin esperar a que se produzcan nuevos acontecimientos. La combinación de precios del combustible en aumento, costes de seguros astronómicos, cadenas de suministro interrumpidas y un posible endurecimiento de la política monetaria crea unarodoUn panorama donde los márgenes de error se reducen al mínimo.
Se debe extremar la precaución al evaluar la solvencia y la fiabilidad de pago de los socios comerciales. Empresas que hace apenas un mes eran socios estables podrían ahora encontrarse bajo una fuerte presión financiera; y, a la inversa, entidades más sólidas podrían aprovechar la crisis para ganar cuota de mercado. En este contexto, el seguimiento en tiempo real de la situación financiera de los socios comerciales deja de ser un lujo para convertirse en una necesidad operativa.
El equipo editorial de EURODEBT.eu supervisará la situación y actualizará periódicamente las evaluaciones de riesgo para los sectores y entidades más expuestos a los efectos de la crisis del Golfo. Recomendamos a todos los usuarios de la plataforma que revisen los perfiles de sus principales contratistas y proveedores en los próximos días.




