

SeaLead Shipping en liquidación: Cómo las sanciones estadounidenses destruyeron al decimotercer mayor transportista de contenedores del mundo en 14 meses.
SeaLead Shipping, una naviera singapurense que hace apenas un año ocupaba el puesto 13 entre los mayores transportistas de contenedores del mundo, anunció a finales de julio de 2026 su liquidación voluntaria como consecuencia directa de las sanciones impuestas por OFAC y las acciones del Departamento de Justicia de Estados Unidos. La empresa, que cuenta con activos netos positivos y ninguna deuda a largo plazo, entra en liquidación no por insolvencia, sino por una parálisis operativa total provocada por sus vínculos con una red iraní de distribución de petróleo. Este caso constituye una advertencia sin precedentes para el sector logístico europeo sobre la necesidad de verificar rigurosamente a los socios comerciales en cuanto a riesgos de sanciones y geopolíticos.
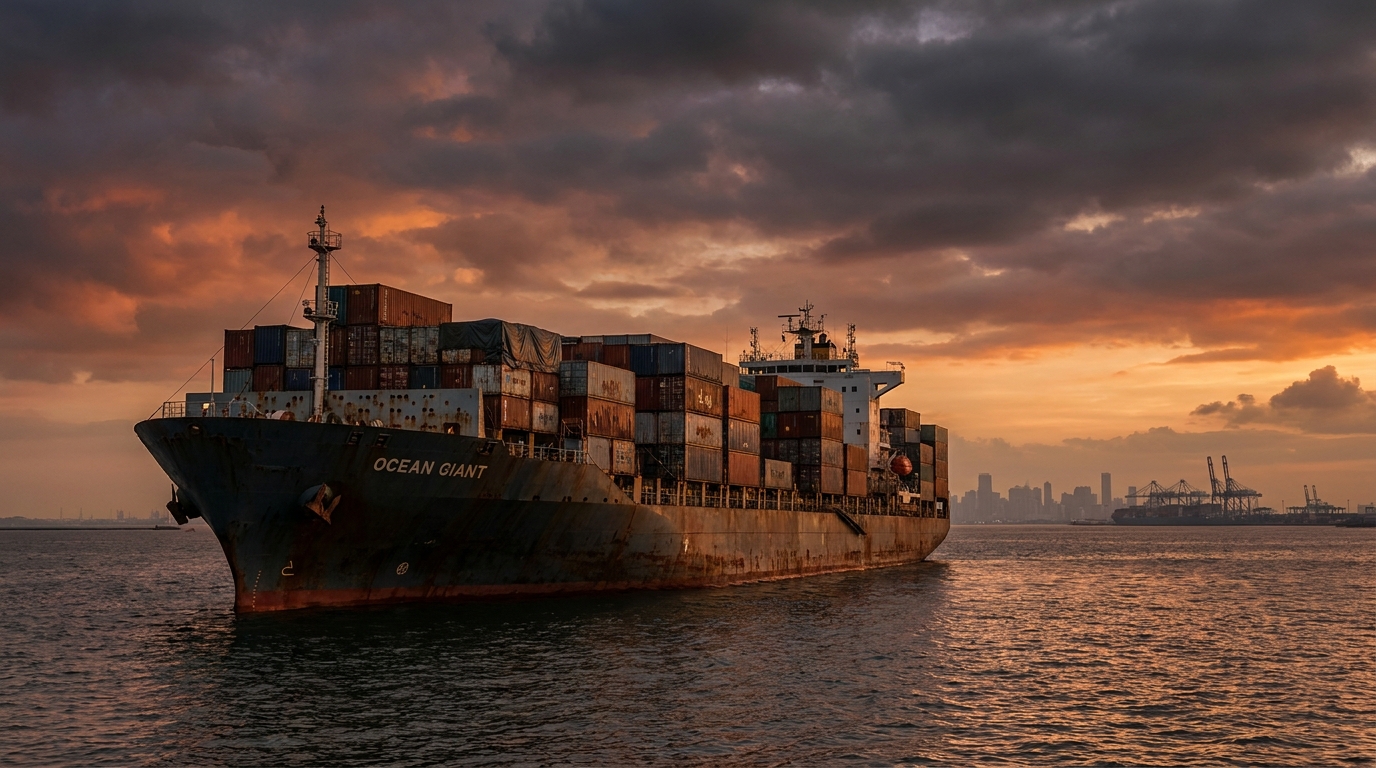
La naviera singapurense SeaLead Shipping, que en mayo de 2025 contaba con una flota de más de 208 000 TEU y ocupaba el puesto 13 a nivel mundial entre las compañías de transporte de contenedores, anunció su liquidación voluntaria a finales de julio de 2026. La causa inmediata de su colapso fueron las sanciones impuestas por la Oficina de Control de Activos Extranjeros (OFAC) de Estados Unidos y las acciones del Departamento de Justicia (DOJ) de Estados Unidos, que en menos de un año y medio prácticamente borraron a la compañía del panorama del transporte marítimo mundial. Este caso es, sin duda, uno de los ejemplos más dramáticos e instructivos del riesgo geopolítico y de sanciones al que se ha enfrentado el sector logístico en la última década.
De actor global a cero: una caída espectacular en cifras
La magnitud de la reducción de las operaciones de SeaLead Shipping es asombrosa. En mayo de 2025, la compañía operaba 53 buques con una capacidad combinada superior a 208 000 TEU. Tan solo diez meses después, en marzo de 2026, la flota se había reducido a 14 buques y 62 500 TEU. En julio de 2026, cuando se anunció la liquidación, la compañía solo contaba con cuatro buques. Esto representa una reducción de más del 92 % de su flota en un año y pocos meses. Ninguna crisis de mercado, recesión económica o pandemia podría haber aniquilado tan rápida y completamente una empresa de esta envergadura.
Lo que resulta particularmente interesante desde una perspectiva analítica es que SeaLead Shipping no está en bancarrota por insolvencia. Todo lo contrario. La empresa está entrando en liquidación como entidad jurídica. completamente solventeSegún el comunicado oficial de la gerencia, el patrimonio neto de la empresa se estima en 37,4 millones de dólares, y se compone de:
- Dinero en efectivo: 6,9 millones de dólares
- Valor de la flota de buques: 19,9 millones de dólares
- Valor de los contenedores: 26,2 millones de dólares
En cuanto a sus pasivos, la empresa reporta únicamente $15 millones en obligaciones a corto plazo con proveedores y $500 en salarios atrasados a empleados. Cabe destacar que la empresa no tiene deuda a largo plazo. En teoría, los acreedores deberían quedar totalmente satisfechos en el plazo de un año desde la apertura formal del procedimiento. Cosimo Borelli, de Admiralty Asia Partners, ha sido designado liquidador.
El llamado liquidación con solventes La liquidación de una entidad solvente es un fenómeno relativamente raro y particularmente revelador. SeaLead Shipping no quiebra por falta de fondos, sino porque las sanciones le han impedido realizar cualquier actividad comercial. Ningún banco procesa sus pagos, ningún puerto permite la entrada de sus barcos sin arriesgarse a sanciones secundarias, y ningún contratista se atreve a firmar un contrato.
Orígenes del colapso: vínculos con la red de distribución de petróleo de Irán.
Los problemas de SeaLead Shipping comenzaron en julio de 2025, cuando la OFAC incluyó en su lista negra a 16 buques fletados por la compañía. Según las autoridades estadounidenses, estos buques estaban vinculados a una vasta red de transporte marítimo controlada por Mohammad Hossein Shamkhani — un antiguo comandante de alto rango de la armada del Cuerpo de la Guardia Revolucionaria Islámica (CGRI) e hijo de Ali Shamkhani, uno de los principales asesores políticos del Líder Supremo de Irán.
La gestión técnica de estas unidades estuvo a cargo de una empresa singapurense. Envío de Draco Burenque también fue incluida en la lista de sanciones de la OFAC. Los vínculos operativos y financieros de SeaLead con una red que servía a los intereses iraníes se convirtieron en el punto de partida de acciones represivas cada vez más amplias por parte de las autoridades federales estadounidenses.
Estas acciones culminaron el 6 de marzo de 2026, cuando el Departamento de Justicia de los Estados Unidos realizó una confiscación civil sin precedentes de los fondos de SeaLead Shipping por un monto de 2,4 millones de dólaresSegún la acusación, esto formaba parte de un fondo mucho mayor —estimado en aproximadamente 15,3 millones de dólares— utilizado para financiar directamente una red de distribución ilegal de petróleo crudo iraní, eludiendo los embargos impuestos previamente. La incautación del Departamento de Justicia envía un mensaje contundente: las autoridades estadounidenses no se limitaron a incluir a la empresa en la lista y recurrieron a la legislación penal más estricta.
Escalada: Las sanciones de julio y el efecto dominó
Si bien las restricciones iniciales afectaron a SeaLead indirectamente —a través de sanciones a buques fletados y entidades relacionadas—, las sanciones de julio de 2026 golpearon directamente el núcleo de la organización. La OFAC se dirigió a SeaLead Shipping y a todas sus subsidiarias clave ubicadas en:
- India
- en las Islas Marshall
- w Zjednoczonych Emiratach Arabskich
Las sanciones también se aplican a una serie de entidades operativas y de capital relacionadas, entre ellas: Aare Lines, Hansa Shipping, Lubeck Shipping, Volta Shipping oraz Envíos de WeFreightEsta lista demuestra la extensa estructura organizativa multijurisdiccional de este armador, típica de las empresas que buscan minimizar el riesgo legal dispersando sus operaciones en múltiples jurisdicciones.
Un golpe adicional para las operaciones de la compañía fue el estallido del conflicto armado abierto entre Estados Unidos/Israel e Irán a finales de febrero de 2026. La escalada de la situación geopolítica provocó que parte de la flota de SeaLead quedara atrapada de facto en las rutas del Lejano Oriente: los barcos no podían operar libremente ni atracar en puertos donde los operadores temían las consecuencias de las sanciones.
El último intento de salvar el negocio a través de una filial malasia que opera como NVOCC (SeaLead Shipping Malaysia) terminó en fracaso. Otros armadores se negaron a cooperar en masa, temiendo exponerse a la llamada sanciones secundarias (sanciones secundarias): una herramienta cada vez más utilizada por la administración estadounidense contra terceros que mantienen contactos con empresas sujetas a restricciones.
Estructura de propiedad: ¿quién está detrás de SeaLead Shipping?
El caso SeaLead es aún más complejo si se analiza la estructura accionarial de la naviera. La compañía era propiedad de cuatro entidades:
- Capital Meteoro — 33% de las acciones
- Capital del colibrí — 32% de las acciones
- Preetha Sunil Kumar (individual) - 20% de las acciones
- Fondos de acceso a capital (con sede en las Islas Caimán) - Participación del 15%
La fragmentación de la propiedad entre fondos de capital, una entidad registrada en paraísos fiscales y un particular es un patrón que debería preocupar a los analistas de riesgos incluso al evaluar a un posible socio comercial. La presencia de una entidad de las Islas Caimán en la estructura de propiedad, si bien no constituye en sí misma una prueba de irregularidades, es una de las señales de alerta que los procedimientos KYC (Conozca a su cliente) y KYCC (Conozca al cliente de su cliente) deberían identificar en una fase temprana.
Perspectiva sobre el riesgo empresarial: ¿Qué debería aprender el sector de esto?
El colapso de SeaLead Shipping no es la historia de una empresa que quebró por mala gestión, deuda excesiva o una recesión del mercado. Es la historia de cómo las conexiones geopolíticas pueden, en cuestión de meses, desbaratar años de consolidación en el mercado, independientemente de la salud financiera de la empresa. A continuación, presentamos lecciones clave para los gestores de riesgos y los propietarios de empresas de logística que operan en Europa.
1. El riesgo de sanciones es real y la respuesta es rápida.
Existe la creencia errónea de que las sanciones se dirigen a entidades distantes y exóticas, y no a empresas globales que figuran en los rankings del sector. El caso de SeaLead desmiente este mito. La compañía ocupaba el puesto 13 a nivel mundial, operaba bajo bandera de Singapur, tenía finanzas aparentemente saneadas y una extensa red de socios. Sin embargo, en tan solo 14 meses, las sanciones la llevaron a una situación en la que la liquidación voluntaria se convirtió en la única opción.
2. Las sanciones secundarias representan una amenaza real para los europeos.
El mecanismo de sanciones secundarias resulta especialmente preocupante desde una perspectiva europea. Los armadores que se negaron a cooperar con la filial malasia de SeaLead no lo hicieron por lealtad a la legislación estadounidense, sino por la preocupación que les generaba su propio interés. Cualquier empresa europea de transporte o logística que coopere con una entidad sujeta a las sanciones de la OFAC se arriesga a perder el acceso al sistema del dólar, al bloqueo de sus cuentas bancarias corresponsales y a una posible persecución penal en Estados Unidos. Estos son riesgos que deben tenerse en cuenta al iniciar cualquier nueva colaboración con entidades fuera de la eurozona y la UE.
3. Los procedimientos KYC y KYCC no son burocracia, son la base de la seguridad.
El caso SeaLead demuestra claramente que la verificación de un socio comercial no se limita a comprobar su situación financiera o su historial comercial. Requiere también un análisis de la estructura de propiedad, el capital y las conexiones operativas, la jurisdicción de registro de las filiales y, fundamentalmente, la identidad de los beneficiarios finales. Los procedimientos KYCC (Conozca a su Cliente), es decir, la verificación de los socios comerciales de nuestros socios, se están convirtiendo en un elemento cada vez más importante del cumplimiento normativo en las cadenas de suministro globales.
4. La solvencia no protege contra la liquidación.
Uno de los aspectos más inesperados de esta historia es que SeaLead entra en liquidación con un patrimonio neto positivo y sin deuda a largo plazo. Esto es una buena noticia para los acreedores, que deberían recuperar sus deudas. Pero para los socios operativos, transitarios, transportistas y arrendadores de contenedores, es una advertencia. La solvencia financiera no garantiza la continuidad operativa si la empresa está expuesta al riesgo de sanciones.
5. La diversificación de las aerolíneas es una necesidad estratégica.
Para los importadores y exportadores que utilizan servicios marítimos, la historia de SeaLead constituye un argumento convincente a favor de diversificar constantemente su cartera de transportistas. La dependencia de la cadena de suministro de un único operador —especialmente uno que opera fuera de los mercados tradicionales y bien regulados— expone a una empresa a graves interrupciones operativas si dicho operador es sancionado o quiebra.
Contexto de mercado: la industria debe adaptarse a la nueva realidad.
La liquidación de SeaLead Shipping forma parte de una tendencia más amplia de endurecimiento de las sanciones contra entidades vinculadas a Irán, Rusia y otros países restringidos. La administración estadounidense ha ampliado sistemáticamente el alcance de sus acciones, desde la inclusión de buques individuales en listas de sanciones, pasando por la confiscación de efectivo y activos, hasta el desmantelamiento de grupos enteros de empresas vinculadas a redes de distribución de energía prohibidas.
El sector del transporte y la logística —por su naturaleza global, multijurisdiccional y con complejas redes de intermediarios— es particularmente vulnerable al riesgo de verse involucrado involuntariamente en este tipo de estructuras. Un número creciente de entidades intenta eludir las sanciones mediante complejas cadenas de empresas pantalla, el cambio de bandera de los buques, propietarios ficticios e intermediarios.rodoEn este ámbito, las herramientas de verificación, como las que ofrecen las plataformas de EURODEBT.eu, ya no son un complemento opcional, sino que se están convirtiendo en un elemento esencial de la gestión de riesgos.
Cabe destacar también que la liquidación de una empresa de esta envergadura genera una importante perturbación en el mercado. Los clientes de SeaLead han tenido que buscar urgentemente transportistas alternativos, negociar nuevos contratos y hacer frente a retrasos en la cadena de suministro. Los contenedores y buques están entrando en proceso de liquidación, y su posible adquisición por otros operadores es un proceso largo e incierto.
Podsumowanie
La historia de SeaLead Shipping es un caso práctico que debería incluirse en los programas de capacitación en gestión de riesgos de todas las empresas que operan en el sector del transporte y la logística a nivel mundial. La compañía había consolidado una sólida posición en el mercado, mantenido liquidez financiera y carecía de deuda a largo plazo. Sin embargo, en tan solo 14 meses, pasó de ser la decimotercera mayor naviera de contenedores del mundo a estar en liquidación.
El problema no radicaba en el bajo rendimiento financiero, sino en los vínculos operativos con redes sancionadas. Conexiones que, al menos en parte, podrían haberse detectado mediante una debida diligencia rigurosa y procedimientos de verificación de socios. Por ello, herramientas como el análisis de sanciones, la verificación del beneficiario final, el monitoreo de la OFAC y la Lista SDN, y la evaluación del riesgo geopolítico se están convirtiendo en el estándar absoluto en la gestión moderna del riesgo comercial.
Para las empresas europeas de transporte y logística, la conclusión es clara: verificar a los socios antes de firmar un contratoPorque el coste de corregir un error, como demuestra el caso SeaLead, puede resultar incomparablemente superior al coste de la prevención.




