

Stellantis suspende la producción en cuatro fábricas de Francia. Más de 8000 empleados se encuentran en situación de ERTE (Expediente de Regulación Temporal de Empleo). ¿Qué implicaciones tiene esto para la logística y la cadena de suministro?
Stellantis anunció la suspensión temporal de la producción en cuatro fábricas de Francia (Sochaux, Rennes, Mulhouse, Poissy), enviando a más de 8000 empleados a una suspensión laboral forzosa. Los motivos oficiales son los problemas con el suministro de baterías de ACC y la necesidad de reducir el exceso de existencias para proteger la liquidez financiera. Para el sector europeo del transporte y la logística, esto supone una pérdida repentina de volúmenes de transporte y un riesgo real de retrasos en los pagos en toda la cadena de suministro de la industria automotriz.
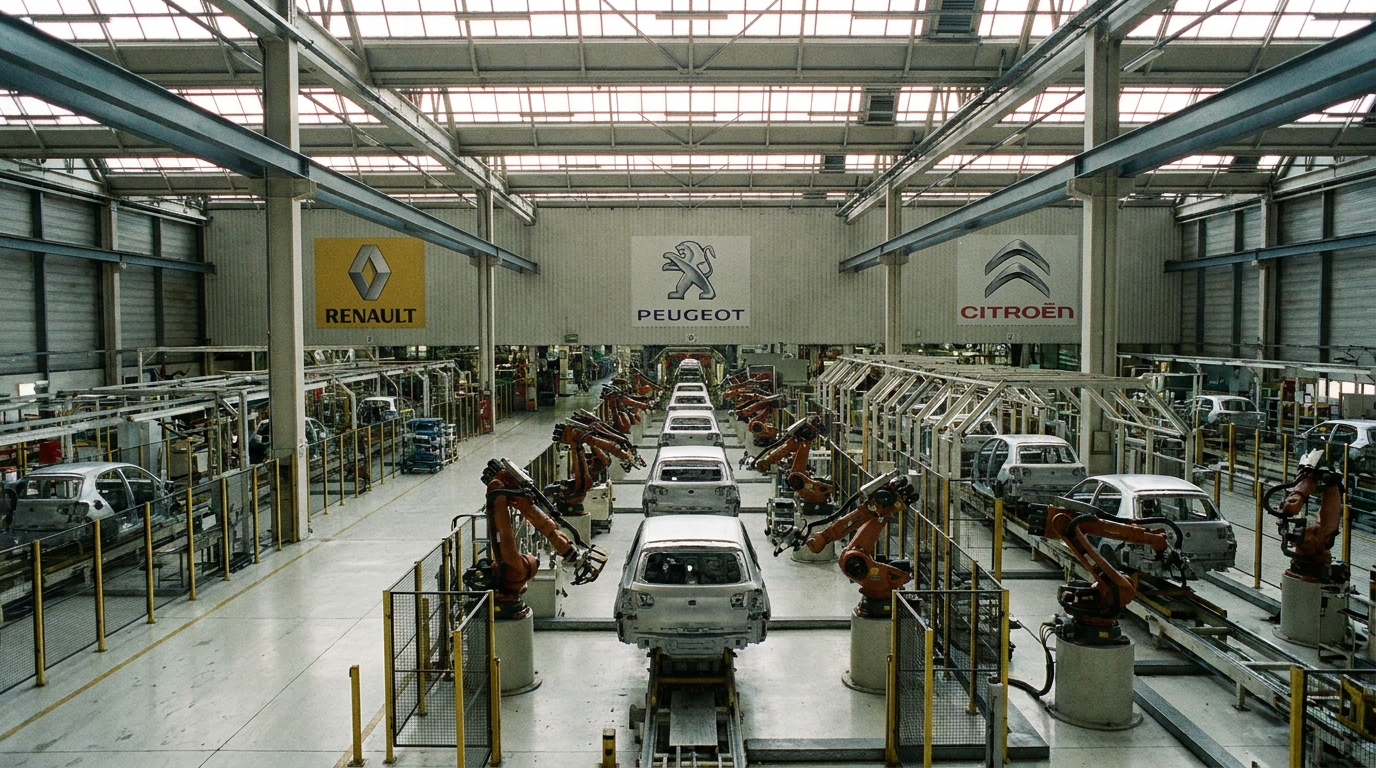
El gigante automovilístico europeo Stellantis anunció a finales de septiembre de 2026 que paralizaría temporalmente la producción en cuatro de sus plantas en Francia. Se prevé que las fábricas de Sochaux, Rennes, Mulhouse y Poissy permanezcan inactivas hasta 15 días laborables en octubre de 2026. Como consecuencia directa de esta decisión, más de 8000 empleados serán suspendidos temporalmente de sus funciones. desempleo parcialPara el sector europeo del transporte y la logística, y para la extensa red de proveedores de componentes para la automoción, esto supone una llamada de atención que exige una evaluación inmediata de los riesgos empresariales.
Dos causas, un efecto: ¿qué hay detrás de la decisión de Stellantis?
Un comunicado oficial de la dirección de Stellantis indica problemas de suministro de baterías para vehículos eléctricos de largo alcance. El proveedor estratégico de estos componentes, la empresa ACC (Compañía de Células Automotrices)La empresa conjunta formada por Stellantis, TotalEnergies y Mercedes-Benz, entre otros, no puede cumplir con el nivel de entregas requerido por los planes de producción de la compañía. Esto representa una grave deficiencia, ya que las baterías de alta capacidad son actualmente el componente principal de todos los vehículos eléctricos modernos y no pueden ser reemplazadas fácilmente por un proveedor alternativo en poco tiempo.
Sin embargo, detrás del discurso oficial sobre los problemas de las baterías hay una segunda razón, mucho más reveladora desde el punto de vista financiero: reducción deliberada de los niveles de inventario para proteger el flujo de cajaStellantis tiene dificultades para vender vehículos terminados en el mercado europeo, que lleva varios trimestres mostrando signos de saturación y una demanda decreciente, especialmente en el segmento de vehículos eléctricos. Cada coche sin vender que permanece en la fábrica representa capital circulante inmovilizado, generando costes de almacenamiento, financiación y depreciación. Ante la creciente presión sobre los resultados financieros y la incertidumbre del mercado, la decisión de ralentizar deliberadamente la producción —incluso a costa de tiempos de inactividad y gastos por demora— se está volviendo racional desde la perspectiva de la dirección. Sin embargo, para los observadores externos, esto evidencia claramente problemas estructurales más profundos.
Fábricas que han paralizado su actividad: la geografía del problema
La elección de las ubicaciones afectadas por los cierres no es casual. Las cuatro plantas son centros clave en la producción automotriz europea del Grupo Stellantis:
- Sochaux — Una de las plantas automovilísticas más antiguas y grandes de Francia, históricamente vinculada a la marca Peugeot. Emplea a miles de trabajadores directos y cuenta con una extensa red de subcontratistas locales.
- Rennes — una planta que produce vehículos Citroën y DS, un importante centro logístico para los vehículos terminados en el oeste de Francia.
- Mulhouse — una fábrica ubicada en Alsacia, cerca de la frontera con Alemania y Suiza, que abastece tanto al mercado nacional como al de exportación.
- Poissy — una planta en la región de París que produce modelos Opel y Citroën. Su cierre tiene un significado simbólico particular debido a su proximidad a la sede central de toma de decisiones del grupo.
En total, esto representa a más de 8000 empleados directamente afectados por el cierre, sin incluir a los miles de personas adicionales empleadas por subcontratistas locales y empresas de servicios involucradas en las operaciones diarias de estas fábricas.
El efecto dominó en la cadena de suministro: ¿quién lo sentirá primero?
Desde la perspectiva del mercado B2B y la evaluación del riesgo crediticio, una interrupción de la producción por parte de un gran fabricante de equipos originales (OEM) desencadena una cascada de consecuencias en toda la cadena de valor. Este mecanismo es bien conocido por los expertos en gestión de riesgos, pero en esta ocasión su magnitud es excepcionalmente grande.
Sector TSL: pérdida repentina de volúmenes.
Las empresas de transporte y logística que dan servicio a estas cuatro fábricas suelen trabajar sobre la base del modelo justo a tiempo — entregar los componentes justo cuando se necesitan en la línea de producción. Una parada de producción implica la cancelación o suspensión inmediata de los pedidos de transporte habituales. Para los transportistas y operadores logísticos que trabajan con contratos permanentes con las fábricas de Stellantis, la situación es crítica: las flotas están paradas, los conductores esperan y los ingresos se esfuman.
Peor aún, estos contratos suelen estar bien remunerados y constituyen la base financiera de muchas empresas regionales de arrendamiento de vehículos. Su pérdida repentina, incluso durante 15 días, puede mermar la liquidez de las empresas que no han acumulado suficientes reservas o que financian sus operaciones mediante el factoring de las cuentas por cobrar derivadas de estos contratos. Las empresas que arriendan vehículos para contratos específicos podrían ahora enfrentarse a arrendamientos que no pueden pagar por falta de ingresos.
Proveedores de nivel 1, nivel 2 y nivel 3: riesgo de cuellos de botella en los pagos
El efecto dominó está afectando con la misma fuerza a la extensa red de proveedores de componentes para automóviles. El patrón es el siguiente:
- Proveedores de nivel 1 Los fabricantes de sistemas de frenado, asientos y electrónica de a bordo, por ejemplo, reciben un aviso para suspender la recepción de componentes. Sus propias líneas de producción deben ralentizarse o detenerse por completo.
- Proveedores de nivel 2 (Por ejemplo, los productores de plásticos, componentes metálicos y cables eléctricos) pierden pedidos de proveedores de primer nivel, a menudo sin previo aviso, porque los mecanismos contractuales en el sector automotriz rara vez protegen a las empresas más pequeñas contra cambios repentinos en los volúmenes.
- Proveedores de nivel 3 (materias primas, productos químicos semielaborados, acero) sienten los efectos al final, pero su situación a veces es la más difícil: operan con márgenes muy bajos y no tienen un colchón financiero para un período prolongado sin ingresos.
En cada uno de estos niveles existe un riesgo de retrasos en los pagosLos subcontratistas más pequeños que hayan emitido facturas por bienes entregados previamente y estén a la espera del pago pueden sufrir retrasos, especialmente si sus contratistas priorizan su propio flujo de caja sobre los pagos puntuales. En casos extremos, esto podría derivar en una reestructuración o incluso en un proceso de quiebra para las entidades más pequeñas de la cadena.
Panorama general: La crisis de la transición energética en la industria automotriz europea
La situación de Stellantis no es un caso aislado; más bien, es un síntoma de la profunda crisis estructural que atraviesa toda la industria automovilística europea. Los fabricantes de automóviles del Viejo Continente se encuentran en una encrucijada: por un lado, obligados a realizar costosas inversiones en electromovilidad por las regulaciones de la UE, y por otro, enfrentados a una menor demanda de vehículos eléctricos de alto precio por parte de los consumidores.
Los consumidores europeos, cansados de la inflación y el aumento del coste de la vida, se muestran reacios a comprar un coche eléctrico caro, incluso con las subvenciones y las ventajas fiscales a su disposición. Mientras tanto, los fabricantes chinos, principalmente BYD, SAIC, Geely y otros, están entrando en el mercado europeo con vehículos eléctricos mucho más baratos, controlando por completo las cadenas de suministro de materias primas para baterías, desde el litio y el cobalto hasta las celdas terminadas. Esta es una ventaja que la industria europea no podrá superar a corto plazo.
El sentir general en Francia —claramente visible en las reacciones a las noticias sobre la paralización de Stellantis— es sumamente pesimista. Se escuchan voces que denuncian la continua desindustrialización del país, la pérdida de cientos de miles de empleos en la próxima década y el fracaso de la política industrial. La ironía dirigida a Stellantis y a su exdirector ejecutivo, Carlos Tavares (quien renunció tras los malos resultados del grupo), se mezcla con un temor real por el futuro de los trabajadores del sector automotriz y sus familias.
ACC – El proveedor que fracasó. ¿Qué sabemos?
Automotive Cells Company es un proyecto europeo que busca la independencia en la producción de celdas de batería: una gigafábrica diseñada para liberar a los fabricantes europeos de la dependencia de los suministros asiáticos. Desafortunadamente, el proyecto enfrenta importantes contratiempos: retrasos en la puesta en marcha de las líneas de producción, problemas tecnológicos y dificultades financieras. Para Stellantis, esto significa que el socio estratégico del que dependía parte de su plan de producción de vehículos eléctricos no está entregando los componentes según lo previsto.
Desde la perspectiva de la gestión de riesgos de la cadena de suministro, este es un ejemplo clásico de sobreconcentración: cuando un componente clave proviene de un único proveedor, difícil de reemplazar, cualquier interrupción por parte de ese proveedor se transmite directamente al fabricante final. La diversificación de la base de proveedores de baterías, que los analistas del sector llevan años recomendando, está resultando extremadamente difícil de implementar en la práctica debido a las barreras tecnológicas y de capital.
Perspectiva de riesgo empresarial para el mercado europeo.
Para las empresas europeas de los sectores de transporte, logística, finanzas y manufactura, la situación de Stellantis debería servir como una llamada de atención para analizar urgentemente su exposición a los riesgos relacionados con el mercado automotriz. A continuación, se detallan las áreas clave que requieren una evaluación inmediata:
1. Verificación de contratistas en la industria automotriz
Las empresas con clientes en la cadena de suministro de Stellantis u otros grandes fabricantes de equipos originales (OEM) deben evaluar de inmediato la salud financiera de estos socios. Es fundamental verificar su capacidad para cumplir con sus obligaciones puntualmente en caso de una caída repentina de los ingresos. Conviene utilizar las herramientas de monitoreo de crédito y los informes de riesgo disponibles en plataformas como EURODEBT.eu.
2. Revisión de contratos y valores
Las empresas de transporte y logística que tienen contratos de transporte regulares con fábricas de automóviles deben revisar cuidadosamente sus contratos en busca de cláusulas relacionadas con la suspensión o reducción repentina de pedidos. La falta de salvaguardias contractuales adecuadas (por ejemplo, cláusulas Toma o paga) puede significar que no puede reclamar una indemnización por la pérdida de ingresos.
3. Seguro de cuentas por cobrar comerciales
El mercado de seguros de crédito comercial ya está experimentando un mayor interés en pólizas que protegen contra el riesgo de insolvencia para los contratistas del sector automotriz. Las empresas que aún no utilizan estos productos deberían considerar su implementación, especialmente si su exposición al sector automotriz supera el 20-30% del total de sus cuentas por cobrar.
4. Diversificación de las fuentes de ingresos
Las empresas que dependen en gran medida de un solo sector —en este caso, el automotriz— deberían buscar activamente oportunidades para diversificar sus carteras de pedidos. Incluso una reorientación parcial del volumen de transporte hacia otros sectores (por ejemplo, comercio electrónico, farmacéutico, construcción) puede proporcionar un margen de seguridad significativo en caso de nuevas interrupciones en la producción.
5. Monitoreo de la situación en tiempo real
La situación en el sector automotriz está cambiando rápidamente. Es importante monitorear los informes sobre los resultados financieros de los principales fabricantes de equipos originales (OEM), los cambios en los pedidos de componentes y las decisiones de producción, utilizando fuentes de información especializadas. La detección temprana de señales de alerta puede brindar a la empresa tiempo para tomar medidas preventivas.
¿Qué le depara el futuro a Stellantis? Perspectivas para los próximos meses.
Oficialmente, Stellantis anuncia que la interrupción es temporal y que la producción se reanudará en pocos días. Sin embargo, los analistas de mercado se muestran cautelosamente optimistas. Los problemas estructurales del grupo —bajas ventas, exceso de inventario, dificultades con el suministro de componentes clave y la presión de la competencia china— no desaparecerán en un mes. Existe un riesgo real de que decisiones similares de suspender la producción se repitan en trimestres posteriores, afectando a otras fábricas en Francia, Italia y otros países europeos donde opera Stellantis.
El nuevo consejero delegado del grupo se enfrenta a un reto formidable: reestructurar una cartera de marcas costosa y extensa (Peugeot, Citroën, Opel, Fiat, Alfa Romeo, Jeep y otras) al tiempo que invierte en tecnologías de vehículos eléctricos y compite con rivales asiáticos en el mercado global. Esta es una tarea que llevará años, no trimestres.
Resumen: Es hora de realizar una auditoría de riesgos en el sector automotriz.
La decisión de Stellantis de suspender la producción en cuatro plantas francesas y dejar en excedencia temporal a más de 8000 empleados es más que un problema operativo pasajero. Es una clara señal de una profunda inestabilidad en la industria automotriz europea, un sector que durante décadas ha sido uno de los motores del crecimiento económico en el Viejo Continente y la base de miles de empresas de transporte, logística y manufactura en toda Europa.
Para los gestores de riesgos y los propietarios de negocios en el sector TSL, el mensaje clave es el siguiente: Hoy en día, la exposición a clientes de la industria automotriz debe tratarse con especial precaución.El riesgo de retrasos en los pagos, pérdidas repentinas en los volúmenes de transporte y problemas de liquidez entre los subcontratistas más pequeños es real y va en aumento. Verificar a los contratistas, revisar las garantías contractuales y gestionar activamente la cartera de cuentas por cobrar son medidas que conviene tomar ahora, antes de que los problemas del sector afecten a las finanzas de la empresa en forma de facturas impagadas.
EURODEBT.eu supervisará continuamente la situación financiera de las entidades vinculadas a la cadena de suministro de Stellantis y al mercado automovilístico europeo. Le recomendamos utilizar las herramientas de verificación disponibles en la plataforma para proteger su negocio del riesgo de contratar proveedores poco fiables o con historial de incumplimientos.




