

DSV prevzame DB Schenker za 14,3 milijarde evrov. Kaj sprememba vodstva v logistiki pomeni za poljske prevoznike?
Danski velikan DSV je uradno prevzel DB Schenker za 14,3 milijarde evrov in ustvaril največjega logističnega operaterja na svetu. Na poljskem trgu je DSV Road zabeležil skoraj dvakratno rast prodaje, nova mreža za zbirni tovor pa spreminja razmerje moči v celotni panogi transporta, špedicije in logistike. Za male in srednje velike prevoznike to pomeni vse večji pritisk na marže, tveganje marginalizacije v donosnih tržnih segmentih in nujno potrebo po prilagoditvi poslovne strategije.
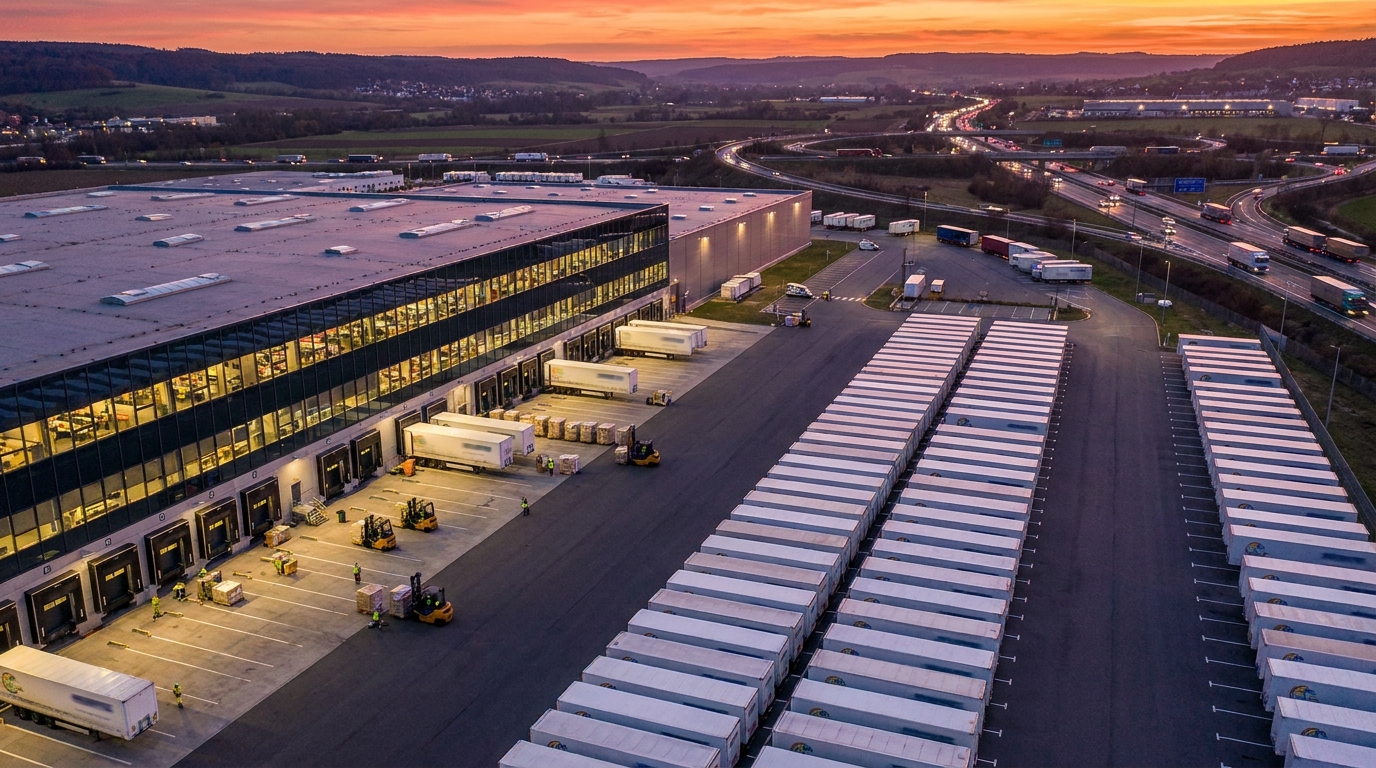
Zaključek ene največjih transakcij v zgodovini evropske transportne in logistične industrije je postal dejstvo. Danski logistični velikan DSV je uradno prevzel DB Schenker za približno 14,3 milijarde evrov, s čimer je ustvaril subjekt, ki po obsegu poslovanja nima para na svetu. Odobritev Evropske komisije, izdana v začetku leta 2025, je tlakovala pot integraciji obeh velikanov in sprožila vrsto sprememb, ki bodo vplivale na celoten evropski transportni in logistični sektor. Za poljske prevoznike, špediterje in mala in srednje velika podjetja, ki delujejo v transportni in logistični industriji, novo razmerje moči predstavlja izziv, ki ga ne gre podcenjevati.
Zgodovinska transakcija in njeno regulativno ozadje
Evropska komisija je odobrila prevzem DB Schenkerja s strani DSV v skladu s standardnimi postopki nadzora združitev. Bruselj je ugotovil, da kljub nastanku globalnega velikana trg špediterskih storitev – cestnega, zračnega, pomorskega in pogodbenega logističnega prometa – ostaja dovolj razdrobljen, da strankam omogoča resnično izbiro dobaviteljev. Ta argument se je izkazal za ključnega: Komisija ni ugotovila prevladujočega položaja, ki bi ogrožal konkurenco.
Združeno podjetje zaposluje približno 147 zaposlenih v več kot 90 državahNe gre več le za veliko podjetje – gre za organizacijo, ki je sposobna oblikovati industrijske standarde na svetovni ravni. Izvršni direktor skupine DSV Jens H. Lund je napovedal, da bo integracija znatno okrepila konkurenčnost v vseh treh ključnih divizijah: zračni in pomorski promet, cestni promet in rešitve.
Nemčija kot steber nove organizacije
Nemčija, tradicionalno operativno središče DB Schenkerja, bo v novi strukturi ohranila poseben pomen. DSV se je zavezal, da bo številne osrednje funkcije ohranil na trenutnem sedežu Schenkerja v Essnu. Poleg tega je napovedal naložbe v višini 1 milijarde evrov na nemškem trgu v naslednjih treh do petih letih. To je znak, da novi lastnik Nemčije ne obravnava kot območja za prestrukturiranje, temveč kot strateški temelj celotne skupine.
Z vidika poljskih podjetij, ki sodelujejo z obema organizacijama, je operativna stabilnost centra v Essnu dobra novica – vsaj kratkoročno. Vendar pa je ključno vprašanje, kako hitro in učinkovito bo potekala integracija IT-sistemov, operativnih postopkov in upravljavskih struktur na obeh straneh meje.
Revolucija na poljskem trgu TSL – generalni tovor kot bojišče
Poljska je eden največjih trgov cestnega prometa v Evropi. Država z močno tradicijo podjetništva v prometu, ki v veliki meri temelji na sektorju malih in srednje velikih podjetij, se zdaj sooča z novo realnostjo. DSV Road, oddelek, odgovoren za cestni promet, je ugotovil, skoraj podvojila prodajo po integraciji s Schenkerjevimi strukturami se je uvrstila med absolutne vodilne na poljskem trgu.
Strategija skupine DSV na področju cestnega prometa se jasno osredotoča na razvoj mreže zbirnega prometa (zbirni prevoz). Zbirni prevoz – tj. ravnanje s pošiljkami, ki ne predstavljajo celotnega tovornega naklada (LTL, manj kot tovorni naklad) – je eden najbolj donosnih in dinamično rastočih tržnih segmentov. Konsolidirano omrežje DSV-Schenker omogoča:
- Optimizacija obratovalnih stroškov z boljšo zapolnjenostjo tovornega prostora vozil (višji tako imenovani faktor obremenitve),
- Zmanjšanje tranzitnih časov zahvaljujoč gostejšemu omrežju terminalov in linijskih povezav,
- Tehnološka standardizacija — integracija sistemov za sledenje pošiljkam, elektronske dokumentacije in platform za izmenjavo podatkov o strankah,
- Močnejši pogajalski položaj tako do strank kot do podizvajalcev.
Za poljska prevozna podjetja, ki so doslej uspešno konkurirala v niši zbirnih storitev, je pojav tako močnega akterja pravo opozorilo. Nova entiteta ima vire, obseg in tehnologijo, ki jih ne morejo ponoviti družinska podjetja ali celo regionalni operaterji, ki zaposlujejo več deset ljudi.
Tveganja za sektor malih in srednje velikih podjetij – analiza groženj
Z vidika ocenjevanja poslovnih tveganj in preverjanja plačilne verodostojnosti podjetij – ključnih kompetenc platforme EURODEBT.eu – konsolidacija trga okoli DSV ustvarja številne pomembne grožnje za manjše subjekte.
1. Pritisk na prevoznine
Prevladujoči igralec ima ogromno pogajalsko moč. V odnosih s podizvajalci – malimi in srednje velikimi prevozniki, ki izpolnjujejo naročila kot podizvajalci na trgu – lahko DSV narekuje cenovne pogoje. V praksi to pomeni tveganje. zmanjšanje operativnih marž manjša podjetja, ki nimajo druge možnosti kot naročila velikega špediterja. Za podjetja z nizkim lastniškim kapitalom in omejenimi likvidnostnimi rezervami bi lahko vsako znatno znižanje obrestne mere spodkopalo njihovo finančno stabilnost.
2. Marginalizacija v segmentu splošnega tovora
Eden najbolj donosnih tržnih segmentov – generalni tovor – bi lahko postal izključna domena velikih verig. Manjša podjetja, ki so prikrajšana za dostop do lastne terminalske infrastrukture in obsežnih omrežnih povezav, bi lahko bila degradirana na vlogo samo podizvajalci za vleko: tisti, ki opravljajo fizični prevoz, vendar brez neposrednega stika s končnim kupcem in brez dostopa do marže pri celovitih storitvah. To je strukturna sprememba poslovnega modela, ki dolgoročno slabi položaj manjših akterjev.
3. Odvisnost od ene ali več strank
Transportna podjetja, katerih portfelj prihodkov je močno odvisen od naročil enega samega velikega špediterja – v tem primeru potencialno integriranega DSV-Schenkerja – so še posebej ranljiva za tveganje koncentracije. Ponovna pogajanja o pogojih sodelovanja, spreminjanje plačilnih postopkov ali preprosta odločitev za internalizacijo določenih poti bi lahko ogrozila njihovo finančno likvidnost. Diverzifikacija portfelja strank v tem kontekstu postane ključni varnostni dejavnik.
4. Tehnološke ovire kot nova oblika izključenosti
DSV dosledno vlaga v digitalizacijo svojih logističnih procesov. Integracija z IT-sistemi skupine – platformami za izmenjavo podatkov, sistemi za sledenje pošiljkam in elektronsko dokumentacijo o odpremi – postaja dejanska zahteva za dostop do naročil. Podjetja, ki nimajo ustrezne IT-infrastrukture ali ne morejo pokriti stroškov tehnične integracije, so lahko izključena iz dobaviteljskega ekosistema. Paradoksalno je, da tehnologija postaja nova ovira za vstop — tako učinkovit kot kapital ali vozni park.
Priložnost v prehodnem oknu – za koga in za koliko časa?
Vsaka večja združitev s seboj prinaša ne le grožnje, temveč tudi začasne priložnosti. Operativna integracija DSV in Schenkerja je proces, ki lahko – glede na zgodovinske precedense v panogi – traja več mesecev, celo let. V tem času se lahko pojavijo novi izzivi. začasne operativne turbulence: zamude pri obdelavi pošiljk, neorganiziranost terminalske mreže, odliv ključnih zaposlenih, zmeda v IT sistemih.
To je paradoksalno okno priložnosti za srednje velike logistične operaterje, ki lahko strankam ponudijo nekaj, česar velike korporativne strukture v fazi integracije ne morejo zagotoviti: fleksibilnost, hitrost odločanja in personalizacija storitevStranke, ki imajo težave v odnosih z novo organizacijo, bodo aktivno iskale alternative – vsaj dokler integracija ne bo končana.
Vendar je to obdobje samo po sebi začasno. Dolgoročno bodo ogromne naložbe v digitalizacijo, infrastrukturo in povezljivost, ki jih je napovedal DSV, ustvarile trajne konkurenčne ovire, kar je težko premagovati za subjekte z omejenim investicijskim kapitalom.
Perspektiva preverjanja tveganja – priporočila za panogo
Glede na te spremembe bi morale finančne institucije, upravljavci tveganj in lastniki logističnih podjetij razmisliti o reviziji svojih modelov za ocenjevanje finančnega zdravja svojih poslovnih partnerjev TSL. Tukaj je nekaj ključnih priporočil:
- Okrepljeno spremljanje finančne likvidnosti malih in srednje velikih podjetij v prometu — zlasti podjetja, katerih prihodki so močno osredotočeni na enega ali nekaj velikih strank iz špediterske panoge.
- Analiza diverzifikacije portfelja strank kot merilo za oceno odpornosti podjetja na spremembe na trgu - podjetja, ki so od DSV odvisna za več kot 50 % prihodkov, zahtevajo posebno pozornost.
- Preverjanje tehnoloških zmogljivosti partnerji – podjetja, ki nimajo sistemov, ki bi omogočali integracijo s platformami velikih operaterjev, bi bilo treba obravnavati kot subjekte, ki so izpostavljeni tveganju izgube dostopa do ključnih naročil.
- Sledenje dinamiki prevoznih cen v segmentu splošnega tovora kot vodilni kazalnik stanja transportnega sektorja malih in srednje velikih podjetij.
- Ocena strategije prilagajanja podjetja – subjekti, ki aktivno vlagajo v specializacijo, tehnologijo ali konsolidacijo z drugimi majhnimi prevozniki, kažejo višjo stopnjo odpornosti na tržne pritiske.
Povzetek - Pravila igre so se spremenila
Prevzem DB Schenkerja s strani DSV ni le poslovni dogodek finančne narave. temeljna sprememba v arhitekturi evropskega logističnega trga, kar bo imelo v prihodnjih letih resnične posledice na operativni, cenovno in tehnološki ravni. Novi vodilni v panogi ima vire, obseg in ambicije, da neizogibno na novo opredeli standarde storitev, zahteve podizvajalcev in dinamiko cen v celotnem sektorju.
Za poljski trg TSL – ki močno temelji na podjetništvu malih in srednje velikih podjetij – se bliža čas težkih odločitev. Specializacija, konsolidacija, naložbe v tehnologijo ali iskanje novih tržnih niš: to so strategije, ki lahko zaščitijo manjše subjekte pred marginalizacijo. Podjetja, ki se ne bodo prilagodila, tvegajo postopno izgubo tržnega položaja – ne zaradi ene same dramatične odločitve, temveč zaradi počasne erozije marž in dostopa do naročil.
Kot platforma za preverjanje podjetij in oceno tveganj bo EURODEBT.eu nenehno spremljal učinke te integracije na finančno zdravje subjektov sektorja TSL na Poljskem in po vsej Evropi. Spremembe na vrhu industrijske piramide imajo vedno posledice na njenem dnu – in prav tam ležijo največja tveganja.




