

Operacija Hermes: Evropsko javno tožilstvo razkrinkalo davčni vrtiljak za 410 milijonov evrov – prometna industrija je ogrožena
Evropsko javno tožilstvo (EPPO) je v operaciji „Hermes” razbilo organizirano kriminalno mrežo, ki je z goljufijami pridobila 410 milijonov evrov DDV, pri čemer je pridržalo 62 oseb in izvedlo več kot 300 preiskav v osmih državah EU. V središču sheme so bila prevozna podjetja, ki so jih brez njihove vednosti uporabljali za navidezno trgovanje z elektroniko. Ta primer je nujno opozorilo za celoten sektor transporta, špedicije in logistike: nepreverjanje poslovnih partnerjev lahko povzroči solidarno odgovornost, zamrznitev računov in nenadno izgubo finančne likvidnosti.
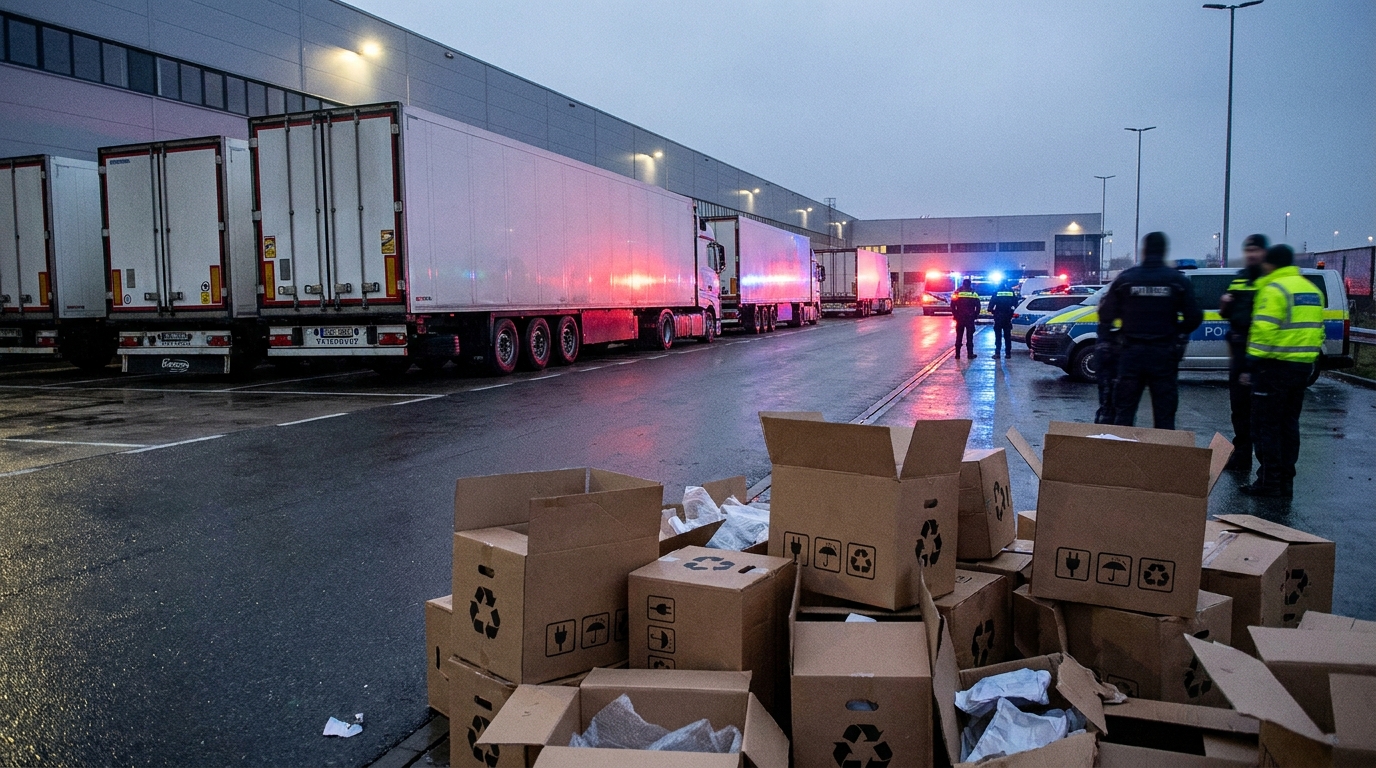
Evropsko javno tožilstvo (EJT) je izvedlo eno največjih operacij proti goljufijam v zgodovini Evropske unije. V okviru preiskave z oznako ... "Hermes" Pridržanih je bilo 62 ljudi, v osmih državah članicah je bilo opravljenih več kot 300 preiskav, zaseženo pa je bilo premoženje v vrednosti skoraj 310 milijonov evrovSkupne izgube zakladnic EU, ki jih je povzročila razkrita kriminalna mreža, so ocenjene na astronomske 410 milijonov evrov Goljufije z DDV. Glavne lokacije aretacij so bile Portugalska, Španija in Italija, kar jasno kaže na operativno geografijo te čezmejne organizacije. Za podjetja v sektorjih transporta, špedicije in logistike je ta primer resen klic v pomirjujoč položaj – sektor prevoza in logistike se je znašel neposredno v središču kriminalnega mehanizma.
Kaj je vrtiljak DDV in zakaj vpliva na logistiko?
davčni vrtiljak, v angleščini imenovan Goljufija znotraj Skupnosti z neobstoječim trgovcem (MTIC), je ena najdražjih in najtežje odkritih shem davčnih goljufij na svetu. Mehanizem temelji na na videz zakoniti čezmejni trgovini znotraj Evropske unije, kjer so transakcije znotraj Skupnosti za prodajalca oproščene DDV.
V klasičnem scenariju podjetje, registrirano v eni od držav EU, kupi blago od tuje stranke po ničelni stopnji. Nato ga proda domači stranki z obračunanim DDV, pobere plačilo in izgine, ne da bi davek nakazalo davčnemu uradu. Nadaljnji členi v transakcijski verigi oddajo vloge za vračilo davka, ki nikoli ne dosežejo proračuna. Ta cikel se lahko ponovi večkrat, pri čemer vsak naslednji "krog" vrtiljaka ustvari nove izgube za davčne organe.
V primeru operacije Hermes so bile dobrine, okoli katerih je bila zgrajena celotna shema, predvsem mobilni telefoni in potrošniška elektronika — izdelki z visoko vrednostjo na enoto, ki jih je enostavno prevažati in so široko dostopni na sekundarnem trgu. Storilci kaznivih dejanj so namerno izbrali ta tržni segment, ker velike količine transakcij ne vzbujajo suma, davčni organi pa težko preverjajo trgovinske marže.
Ključno vlogo v celotni operaciji so imela transportna in logistična podjetja. Preiskava Evropskega javnega tožilstva je razkrila, da so kriminalci množično so izkoriščali legalno delujoče subjekte TSL da bi bila simulirana trgovina z blagom verodostojna. V resnici so tovornjaki prevažali prazne škatle ali blago marginalne vrednosti, medtem ko je ponarejena dokumentacija – tovorni listi, CMR-ji, računi – kazala na prevoz pošiljke pametnih telefonov v vrednosti več deset milijonov evrov.
Obseg operacije in geografija preiskave
Operacija Hermes je bila rezultat usklajenega sodelovanja med Evropskim javnim tožilstvom ter organi pregona in davčnimi upravami iz osmih držav Evropske unije. Obseg podviga je impresiven in brez primere v zgodovini evropskega kazenskega pregona davčnih kaznivih dejanj:
- 62 ljudi pridržanih med sočasnimi akcijami v več državah
- Več kot 300 iskanj izvedeno na sedežu podjetja, v stanovanjih in skladiščih osumljencev
- 8 držav EU vključeni v operacijo, z glavnim središčem v južni Evropi
- 310 milijonov evrov v premoženju, ki so ga zamrznili ali zasegli preiskovalni organi
- Dve povezani kriminalni združbi delujeta v tesnem sodelovanju
Zaseženo premoženje je vključevalo luksuzna vozila, nepremičnine, gotovino v različnih valutah, zlato in sredstva, ki so se nahajala na več deset bančnih računih v različnih jurisdikcijah. Učinkovitost zavarovanja premoženja je bila skoraj ... 75 odstotkov ocenjenih izgub krito z zaseženim premoženjem – rezultat, ki dokazuje izjemno pripravo operacije in natančno kartiranje finančnih tokov s strani preiskovalcev Evropskega javnega tožilstva.
Koncentracija aretacij na Portugalskem, v Španiji in Italiji ni naključje. Južna Evropa je že dolgo pomembno tranzitno središče za trgovino z elektroniko iz Azije in Bližnjega vzhoda. Pristanišča v Barceloni, Lizboni in Genovi so vrata za ogromne količine tovora, katerega dejansko vsebino je težko preveriti brez naprednih sistemov preverjanja. Storilci kaznivih dejanj so bili s to topografijo dobro seznanjeni in so okoli nje zgradili logistične sheme, ki so se na prvi pogled zdele kot rutinska evropska trgovina.
Prevozna podjetja kot nevede člen v kriminalni verigi
Z vidika upravljavcev tveganj in lastnikov podjetij v sektorju TSL ima operacija Hermes temeljno opozorilo. Preiskava jasno kaže, da Zakonite ladijske družbe lahko postanejo del kriminalne dobavne verige, ne da bi njihovi lastniki to vedeli.Mehanizem, s katerim se legitimno podjetje znajde v shemi trgovanja z denarjem, običajno sledi več scenarijem:
- Naročila neznanih posrednikov: Kriminalci stopijo v stik s prevoznikom prek posrednika ali borze tovora in naročijo prevoz na videz standardne pošiljke elektronike. Cene so privlačne, dokumenti pa se zdijo pravilni.
- Ponarejeni CMR-ji in računi: Voznik prejme tovor in podpiše dokument, ne da bi se zavedal, da je blago pravzaprav minimalne vrednosti, dokumentacija pa opisuje serijo novih pametnih telefonov.
- Veriga posrednikov: Prevozno podjetje je od navideznega podjetja oddaljeno več ravni. Neposredna stranka lahko deluje kot vmesni subjekt in se pretvarja, da je zanesljiv izvajalec.
- Plačila z nenavadnih računov: Nadomestilo se izplača pravočasno, vendar z računov, registriranih v tretjih državah, ali od subjektov, ki niso neposredno povezani z naročilom.
Posledice nevedega sodelovanja v takšni shemi so lahko uničujočeDavčni organi v državah EU vse bolj uporabljajo načelo solidarna davčna odgovornost, na podlagi standarda „vedela ali bi morala vedeti“. To pomeni, da je lahko prevozno podjetje, ki ni pravilno preverilo svojega izvajalca, soodgovorno za odbitek DDV – tudi če je bilo njegovo sodelovanje omejeno na izvedbo prevoznega naročila.
Poleg tega v primeru, ko se tožilstvo odloči zamrzniti sredstva, povezana s preiskavo, Bančni računi prevoznega podjetja so lahko blokirani čez nočNezmožnost izvajanja nakazil, izplačevanja plač ali odplačevanja obrokov najemnine v praksi pomeni nenadno izgubo finančne likvidnosti – pogosto brez možnosti hitre pritožbe zoper odločitev tožilca.
Domino učinek: Kako stečaj enega dobavitelja uniči celotno dobavno verigo
Operacija Hermes razkriva še en vidik tveganja, ki je v analizah pogosto spregledan – plaz domino efekta, ki ga je povzročil stečaj podjetij, vpletenih v vrtiljak DDVKo organi pregona izvedejo racijo v navideznem ali varovalnem podjetju in zamrznejo njegove račune, posledice takoj občutijo vsi upniki tega subjekta.
Prevozno podjetje, ki je opravljalo storitve takšnemu izvajalcu in izdajalo prevozne račune, morda ne bo izterjalo dolga več mesecev ali let – če sploh kdaj. Terjatve so nato predmet postopka zavarovanja ali stečaja, njihova izterjava pa je zelo omejena. Medtem mora podjetje kriti obratovalne stroške – gorivo, najem vozil, plače voznikov – ne glede na situacijo.
Dodaten zaplet je dejstvo, da Zamrznitev sredstev se lahko uporablja za subjekte na različnih ravneh transakcijske verigeCelo ugleden posrednik, ki je omogočil prenos naročila, je lahko predmet preiskave in prepreči pravočasno poravnavo računov s prevozniki. Na ta način lahko ena sama neidentificirana kriminalna entiteta hkrati sproži krizo denarnega toka za več deset legitimnih logističnih podjetij.
Skladnost v sektorju TSL: od dobre prakse do poslovne obveznosti
Primer "Hermes" je dokončno končal obdobje, v katerem je bilo preverjanje izvajalcev zgolj priporočilo revizorjev ali dobra praksa v odnosih med podjetji. Danes, ob vse večji dejavnosti Evropskega javnega tožilstva in nacionalnih davčnih tožilstev, Postopki KYC (Know Your Counterparty) so postali absolutna operativna nuja. za vsako podjetje, ki posluje v čezmejni trgovini – ne glede na njegovo velikost.
V prometnem in logističnem sektorju bi moralo preverjanje zajemati vsaj več ključnih področij:
- Registracija za DDV in davčna zgodovina: Preverjanje statusa DDV izvajalca v sistemih VIES, preverjanje datuma registracije podjetja in preverjanje zgodovine njegove poslovne dejavnosti. Novo ustanovljena podjetja, ki naročajo pošiljke elektronike visoke vrednosti, so alarm prve stopnje.
- Lastniška struktura in dejanski lastniki: Identifikacija dejanskih lastnikov glavne družbe, s posebnim poudarkom na večnivojskih strukturah s subjekti, registriranimi v jurisdikcijah z nizkim regulativnim nadzorom.
- Ekonomska logika transakcije: Analiza poslovnega smiselnosti naročene storitve – ali so poti realne, ali so cene tržno utemeljene, ali obseg tovora ustreza deklariranim dejavnostim naročnika.
- Preverjanje dokumentacije o tovoru: Postopki za preverjanje skladnosti deklariranega blaga z dejanskim tovorom, vključno s pravicami voznikov, da v primeru neskladnosti zavrnejo sprejem naročila.
- Spremljanje plačil: Samodejno označevanje dohodnih plačil z računov subjektov, ki ne ustrezajo plačniku ali so registrirani zunaj EU brez komercialne utemeljitve.
- Veriga posredniških revizij: V primeru naročil, ki jih izvajajo posredniki in borze, preverjanje identitete dejanske stranke, ne le posrednika.
Izvajanje teh postopkov ni nujno drago ali zamudno. Sodobne platforme za preverjanje podjetij, kot je EURODEBT.eu, ponujajo dostop do zbirnih podatkov o subjektih po vsej Evropi, kar omogoča hitro oceno tveganja sodelovanja pred sprejetjem naloge. Nekaj minut, porabljenih za preverjanje, lahko podjetju prihrani mesece postopkov in milijone zlotov izgub..
Perspektiva upnikov in finančnih institucij
Ločena skupina subjektov, za katere bi morala biti operacija Hermes resen opozorilni signal, so finančne institucije, dejavniki in lizinška podjetja, ki sodelujejo s sektorjem TSL. Zamrznitev bančnih računov prevoznega podjetja, ki je – četudi nevede – vpleteno v shemo davčnega vrtiljaka, takoj ustvari kreditno tveganje za vse finančne subjekte svojih dejavnosti.
Dejavnik, ki je izterjal terjatve od prevoznika, ki posluje kot fiktivna družba, se lahko znajde v situaciji, ko je dolžnik insolventen in so terjatve same predmet tožilskega postopka. Lizinška družba ugotovi, da je lizingojemalec zaradi tožilčevega zasega sredstev izgubil likvidnost in ni sposoben izvajati plačil. Banka, ki financira njene operativne dejavnosti, se sooča s tveganjem, da bo njena stranka navedena v preiskovalnih spisih Evropskega javnega tožilstva.
Zato bi morale finančne institucije, ki delujejo v sektorju TSL, razmisliti vključitev ocene davčnega tveganja in skladnosti s predpisi v standardne postopke skrbnega pregleda pri ocenjevanju kreditne sposobnosti. Vprašanja o sistemu preverjanja izvajalcev, postopkih KYC in notranjih politikah skladnosti niso več izključna domena velikih korporacij – to bi morala biti standardna ocena za vsak subjekt, ki posluje v čezmejni trgovini.
Kaj operacija Hermes spreminja za evropsko logistično industrijo?
Preiskava Evropskega javnega tožilstva ima posledice, ki segajo daleč preko samega prijetja določene kriminalne združbe. Pošilja jasno sporočilo celotnemu trgu: Evropske agencije za preprečevanje kriminala so pridobile sposobnost izvajanja kompleksnih operacij v več jurisdikcijah v obsegu, kakršnega še ni bilo.Evropsko javno tožilstvo, ustanovljeno relativno nedavno, je dokazalo svojo sposobnost učinkovitega usklajevanja operacij v osmih državah hkrati, s čimer je pokrilo skoraj tri četrtine izgub, ki so jih imeli davčni organi.
Za transportno in logistično industrijo to pomeni več pomembnih sprememb v svetu.rodooperativno območje:
- Povečana intenzivnost nadzora: Davčni in carinski organi v državah EU bodo okrepili preverjanje prevozne dokumentacije, zlasti v segmentu potrošniške elektronike. Nepravilnosti v dokumentih CMR ali neskladja med prijavljenim in dejanskim tovorom bodo povzročila vse strožje sankcije.
- Razširitev obsega solidarne odgovornosti: Vedno več držav EU izvaja predpise, ki udeležencem v dobavni verigi nalagajo obveznosti skrbnega pregleda. Pomanjkanje postopkov preverjanja ni več olajševalna okoliščina, temveč postane razlog za odgovornost.
- Pritisk za digitalizacijo dokumentacije: Organi pregona vse pogosteje analizirajo digitalne sledi transakcij. Digitalni dokumenti CMR (e-CMR), elektronska obvestila o dobavnici in sistemi za sledenje vozil GPS postajajo tako preiskovalna orodja kot dokaz nedolžnosti za poštene prevoznike.
- Naraščajoči pomen ugleda na področju skladnosti: Podjetja, ki so uvedla dokumentirane postopke preverjanja izvajalcev in lahko dokažejo njihovo skladnost, pridobijo konkurenčno prednost – tako v očeh poslovnih strank kot finančnih institucij.
Ocena tveganja: Kaj morate storiti zdaj
Glede na ugotovitve operacije Hermes priporočamo, da vsa podjetja v sektorju TSL in njihovi trgovinski partnerji nemudoma ukrepajo:
- Opravite revizijo svojih trenutnih izvajalcev glede na njihov status DDV, poslovno zgodovino in lastniško strukturo – s posebnim poudarkom na subjektih, ki delujejo v industriji potrošniške elektronike.
- Uvesti postopek za preverjanje novih strank kot obvezen element postopka sprejema naročila. Če se preverjanje ne izvede, to pomeni zavrnitev sodelovanja.
- Strojevodje in operativno osebje glede prepoznavanja opozorilnih signalov - neskladnosti med tovorom in dokumenti, nestandardna navodila za natovarjanje, zahteve po nestandardni dokumentaciji.
- O obsegu vaše solidarne odgovornosti se posvetujte s svojim davčnim svetovalcem. za glavne panoge in trge, na katerih delujete.
- Uvedite sistem za spremljanje izvajalcev, ki vas samodejno obvešča o spremembah pravnega in davčnega statusa podjetij v vašem portfelju strank in dobaviteljev.
Povzetek: Tveganje je resnično in odzivni čas je kratek.
Operacija Hermes ni le spektakularna policijska zmaga nad davčnimi kaznivimi dejanji. Predvsem pa je ogledalo, ki kaže slabosti evropskega ekosistema čezmejne trgovine – zlasti prometni sektor, ki se že leta nevede izkorišča kot verodostojen element v kriminalnih shemah. Obseg goljufij – 410 milijonov evrov – in učinkovitost odvzema premoženja – 310 milijonov evrov – kažeta na odločnost Evropskega javnega tožilstva in dejansko zmogljivost evropskih organov pregona.
Za logistična, špediterska in transportna podjetja so sklepi iz tega primera jasni: Preverjanje izvajalcev ni birokratska obveznost, temveč ključni element strategije preživetja. Na trgu, kjer kriminalci vse bolj spretno prikrivajo svoje dejavnosti za fasado zakonite trgovine, lahko ena sama nepravilno preverjena stranka sproži kaskado dogodkov – od davčnih postopkov do zamrznitve računov in kazenske odgovornosti.
Evropska industrija TSL se sooča z izbiro: investirati v sisteme za ocenjevanje tveganj in postopke skladnosti – ali tvegati, da bo druga operacija s kodnim imenom po črki grške abecede prinesla neprijetna presenečenja celo podjetjem, ki nikoli niso načrtovala kršenja zakona.




