

Översyn av Eurovinjettdirektivet 2026: nya vägtullar för lastbilar och den växande risken för insolvens inom transportsektorn
Europaparlamentets transportutskott godkände den 2 september 2026 en översyn av eurovinjettdirektivet, som inför ett nytt system för vägavgifter direkt kopplat till lastbilars CO2-utsläpp. Dessa förändringar skapar en kraftig kostnadspress på transportföretag med traditionella dieselflottor, som är särskilt kännbar för små och medelstora företag från Central- och Östeuropa. Enligt analyser från ICCT kan skillnaden i total ägandekostnad mellan en eldriven lastbil och ett fordon med förbränningsmotor uppgå till 25 % fram till 2030, vilket kommer att förändra sektorns finansiella situation i grunden.
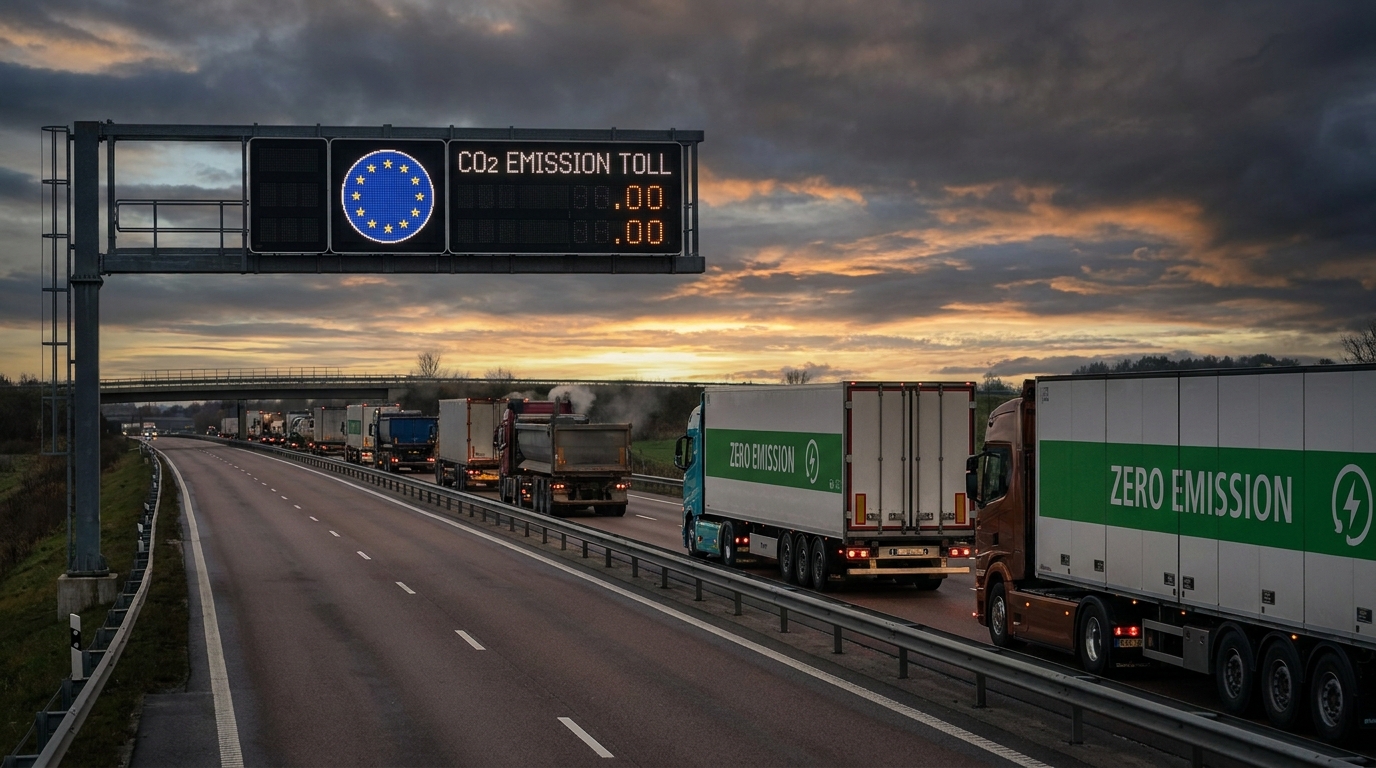
Den 2 september 2026 godkände Europaparlamentets transportutskott en preliminär överenskommelse om revideringen av Eurovinjettdirektivet, som reglerar vägtullar för tunga lastbilar. Omröstningen – 30 röster för, 5 emot och 4 nedlagda röster – bekräftade den politiska kompromiss som nåddes mellan EU-rådet och Europaparlamentet i juni 2026. De nya reglerna, som är direkt kopplade till koldioxidutsläppsnormer som träder i kraft den 1 juli 2026, kommer att förändra den ekonomiska grunden för europeiska vägtransporter. För riskhanterare och ägare av logistikföretag betyder detta en sak: det är dags för en grundläggande översyn av den finansiella stabiliteten hos affärspartners inom TFL-sektorn.
Varifrån kommer denna revidering och vad ligger bakom den?
Eurovinjettdirektivet var i sin ursprungliga form en av hörnstenarna i EU:s vägavgiftssystem för tunga lastbilar. Det kritiserades dock i åratal för sin bristande överensstämmelse med Europeiska unionens klimatambitioner, eftersom de avgifter som togs ut av åkerierna inte tillräckligt återspeglade de enskilda fordonens faktiska koldioxidavtryck.
Revisionen, som slutfördes för att sammanfalla med ikraftträdandet av nya koldioxidutsläppsnormer för tunga fordon i juli 2026, syftar till att ändra på detta. EU-lagstiftarna beslutade att direkt koppla vägtullsystemet till ett fordons utsläppsklass, vilket skapar ett kraftfullt ekonomiskt incitament för att påskynda minska koldioxidutsläppen från transportflottor. I praktiken innebär detta att diesellastbilar kommer att bli allt dyrare att driva – inte bara på grund av stigande bränslepriser utan också på grund av successivt högre vägtullar.
Den politiska kompromissen som föregick omröstningen i september 2026 var resultatet av månader av förhandlingar. Dess slutsats strax innan de nya koldioxidutsläppsnormerna trädde i kraft var ingen slump – målet var att säkerställa att vägavgiftsreglerna var klara precis när bil- och transportindustrin gick in i en ny regleringsera.
Vad exakt ändrar direktivet? Viktiga bestämmelser
Rabatter för utsläppssnåla och utsläppsfria fordon
Det viktigaste verktyget i det reviderade direktivet är ett system med förmånliga vägtullar för utsläppssnåla fordon. EU-länderna kommer att ha möjlighet – men inte skyldighet – att ge betydande rabatter för sådana fordon:
- Fram till 30 juni 2031: EU-länderna kommer att kunna sänka standardavgiften med upp till 75% för lastbilar med låga utsläpp.
- Efter den 1 juli 2031: den maximala rabattnivån kommer att reduceras till 50% standardtaxa.
- Viktigt villkor: Förmånliga skattesatser för utsläppssnåla fordon kan endast beviljas om landet i fråga har ännu mer gynnsamma villkor – eller ett fullständigt undantag från avgifter – för helt utsläppsfria fordon, dvs. i synnerhet helt elektriska lastbilar.
Detta sista villkor är särskilt viktigt ur ett helhetsperspektiv på systemets arkitektur. Europeiska lagstiftare säkerställde att preferenshierarkin var tydlig och oåterkallelig: de största ekonomiska fördelarna bör gå till de aktörer som har gjort det mest radikala teknologiska språnget – det vill säga eliminerat utsläpp helt och hållet, inte bara minskat dem.
Rättssäkerhet och enhetliga definitioner
Revideringen förtydligar även definitionerna av viktiga termer som tidigare har gett upphov till tolkningsskillnader mellan enskilda medlemsstater. Ändringen förtydligar:
- Fordonsdefinitioner nollutsläpp och lågutsläpp i samband med vägtullar.
- Kriterier för att klassificera fordon i enskilda kategorier CO2-utsläppsklasser.
- Status specialfordon — såsom sopbilar eller tung anläggningsutrustning — som hittills har befunnit sig i en regleringsmässig gråzon.
För företag som Axxès – en operatör av vägtullssystem som är verksamma på de franska och europeiska marknaderna – innebär enhetliga definitioner en effektivare tariffhantering och att man undviker kostsamma tolkningstvister med nationella myndigheter. För transportörerna eliminerar det osäkerheten kring vilken vägtull de kommer att betala för ett givet fordon på en given sträcka.
Vad som saknades - trailerns aerodynamik uppskjuten
Det är värt att notera att europeiska lagstiftare har beslutat att avgå En av de mekanismer som initialt övervägdes var att modulera vägtullar baserat på aerodynamiken hos den släpvagn som bogseras. Tanken var att belöna transportörer som använde släpvagnar med bättre aerodynamiska parametrar, vilket resulterade i lägre bränsleförbrukning och utsläpp.
Slutligen konstaterades att implementeringen av ett sådant system skulle vara för komplicerad operativt – särskilt för vägkontroller, där snabb och entydig identifiering av fordonskategorier är avgörande. Europeiska kommissionen meddelade dock att ämnet kan komma att tas upp på nytt i framtida lagstiftningsarbete. För transportörer och släpvagnstillverkare signalerar detta att investeringar i aerodynamik fortfarande kan ge regulatoriska fördelar – om än något senare än ursprungligen planerat.
Kostnadsredovisningsrevolutionen: Vad säger datan?
Förändrade vägavgiftsregler är bara en av många krafter som formar den europeiska vägtransportens ekonomi idag. Men i kombination med andra kostnadstrender kan dess inverkan visa sig omvälvande.
Forskning utförd av ICCT (International Council on Clean Transportation) visar tydliga siffror. Analytiker från denna organisation har beräknat att undantag från vägtullar för elfordon skulle innebära att den totala ägandekostnaden (TCO) för en elektrisk dragbil för långväga transporter skulle vara lägre år 2026 4,9% lägre än kostnaden för ett jämförbart dieselfordon.
Bilden förändras drastiskt när vi lägger till maximala CO2-utsläppsavgifter för förbränningsmotorer i ekvationen. I det här scenariot:
- År 2026 kommer en elektrisk dragbil att vara billigare att driva 15,8% jämfört med diesel.
- År 2030 kan denna fördel öka till nästan 25%.
Det här är inte marginella skillnader. Eftersom branschens rörelsemarginaler ofta inte överstiger några få procent, kan en skillnad på 15–25 % i total ägandekostnad vara skillnaden mellan ett givet transportföretag och dess framtid. Kreditanalytiker och riskhanterare bör betrakta dessa siffror som ett riktmärke när de bedömer ett transportföretags ekonomiska hälsa.
Vem är mest utsatt? Riskkarta för TFL-sektorn
De nya reglerna påverkar inte alla aktörer på transportmarknaden lika. Geografisk och strukturell analys gör det möjligt för oss att identifiera grupper av enheter som är särskilt mottagliga för en försämring av sin ekonomiska situation på grund av Eurovieniata-revideringen.
Små och medelstora transportföretag – i centrum för risken
Den europeiska vägtransportmarknaden är mycket fragmenterad. Tusentals små och medelstora företag – som driver några eller ett dussin fordon, ofta finansierade genom leasing – utgör dess ryggrad. Dessa enheter är mest sårbara för effekterna av Eurovieniata-revideringen av flera skäl:
- Äldre flotta: Små och medelstora transportföretag är mindre benägna än stora företag att regelbundet byta ut sin flotta. Deras lastbilar är ofta flera år eller mer gamla och uppfyller ofta inte ens Euro VI-standarderna – än mindre lågutsläppsklasserna.
- Begränsad tillgång till finansiering: Att köpa en eldriven lastbil kostar 300 000–500 000 euro eller mer. För ett litet transportföretag med en stram balansräkning och en historia av svår tillgång till kredit är en sådan investering helt enkelt utom räckhåll utan extern hjälp.
- Låga rörelsemarginaler: I förhållanden med hård priskonkurrens, vilket vi observerar särskilt inom segmenten styckegods och FTL-gods, minskar varje ytterligare driftskostnad direkt den redan mycket tunna marginalen.
- Begränsad förhandlingsstyrka: Stora logistikföretag kan försöka föra över stigande kostnader på sina kunder. Små underleverantörer, som är beroende av en eller ett fåtal stora entreprenörer, har betydligt mindre utrymme att omförhandla priser.
Transportörer från Central- och Östeuropa under press
Transportföretag från Polen, Baltikum, Tjeckien, Slovakien, Rumänien och Bulgarien förtjänar särskild uppmärksamhet. Dessa länder står för närvarande för den största andelen transporttjänster på den europeiska marknaden – och det är just där som koncentrationen av små företag med äldre fordonsflottor är högst.
Polska transportörer, som är ledande aktörer inom europeisk cabotage och internationell transportrodoDe arbetar främst med dieselfordon. Elektromobilitet inom tung vägtransport är fortfarande i sin linda i denna del av Europa – laddningsinfrastrukturen är rudimentär och tillgången till finansiering för omvandling av flottan är betydligt lägre än i Västeuropa. Stigande vägtullar för dieselfordon kommer därför att drabba dessa transportörer hårdare och snabbare än många förväntar sig.
Marknadskonsolidering – en oundviklig konsekvens
Den ekonomiska logiken bakom de nya reglerna leder till en nästan oundviklig slutsats: transportmarknaden i Europa väntar accelererad konsolideringStora logistikgrupper med kapital för att omvandla sina flottor, tillgång till grön finansiering och förhandlingsstyrka med kunder kommer att få en strukturell konkurrensfördel. Mindre enheter som misslyckas med att omvandla sig – eller inte får tillräckligt ekonomiskt stöd – kommer att löpa en verklig risk att förlora likviditet och solvens.
För branschen som helhet innebär detta färre, men starkare, aktörer. För logistikleverantörer och deras kunder innebär detta potentiellt högre fraktpriser under de närmaste åren, eftersom utbudet av transporttjänster begränsas av att svagare aktörer lämnar marknaden.
Riskbedömningsperspektiv: Vad bör riskanalytiker och chefer övervaka?
Revideringen av Eurovinjettdirektivet introducerar en avgörande ny dimension i bedömningen av kredit- och affärsrisker för företag inom transportsektorn. För riskhanterare, finansanalytiker och ägare av företag som upphandlar transporttjänster är här de viktigaste varningsindikatorerna att beakta i due diligence-processer och löpande partnerövervakning:
- Ålder och utsläppsstruktur för flottan: Ett transportföretag med en flotta av Euro V-fordon eller äldre fordon, utan en plan för flottbyte, är en högriskenhet under de kommande 2–4 åren. Den viktigaste frågan är: hur snabbt kommer deras driftskostnader att öka på grund av de nya avgifterna?
- Närvaro eller frånvaro av transformationsstrategi: Ett företag som inte har en plan för att minska koldioxidutsläppen från sin fordonsflotta – inte ens i sin linda – skickar en oroande signal. I en bransch där regulatoriska påtryckningar på elektrifiering är överhängande, leder brist på strategi till bristande anpassningsförmåga.
- Likviditets- och skuldsättningskvoter: Stigande rörelsekostnader i kombination med låga marginaler urholkar snabbt den finansiella likviditeten. Företag med hög skuldsättning/EBITDA-kvot och låg räntetäckningsgrad bör betraktas som kandidater för skuldbetalningsmisslyckanden.
- Tillgång till finansiering och bankrelationer: En operatör med aktiva kreditlinjer och en dokumenterad historik av samarbete med finansinstitut har större chans att överleva övergångsperioden. Avsaknaden av sådana relationer eller en historik av kreditproblem är alarmerande signaler.
- Geografisk och kunddiversifiering: Företag som är starkt beroende av en enskild marknad eller kund är mer mottagliga för chocker. Intäktskoncentration i kombination med stigande kostnader är en toxisk kombination.
- Struktur av kundavtal: Har transportören möjlighet att föra över kostnadsökningar till sina kunder? Långtidskontrakt med fasta priser som ingåtts före 2026 kan visa sig vara en fälla för företag som inte kan omförhandla dem.
Regelverk – Direktivet som en del av ett större pussel
Eurovieniata-revideringen existerar inte i ett vakuum. Den är en del av ett mycket bredare regelpaket som den europeiska transportsektorn kommer att behöva ta till sig under de kommande åren. Koldioxidutsläppsnormer för tunga fordon, direktivet om alternativa bränslen (AFID), ESG-rapporteringskrav och cabotageregler skapar alla komplexa och växande regleringstryck.
I detta sammanhang är Eurovinjetten unik genom att dess effekt är omedelbar och direkt mätbar i kostnadsberäkningar. Medan ESG-krav tillfälligt kan ignoreras av mindre företag (åtminstone tills de blir ett villkor för att få tillgång till kontrakt eller finansiering), måste högre vägtullar betalas nu, för varje körd kilometer.
Det är också värt att notera att direktivet ger medlemsstaterna viss handlingsfrihet i att tillämpa rabatter – men inte föreskriver det. Det innebär att specifika avgiftssatser kommer att variera mellan länder, vilket gör det svårt för gränsöverskridande transportörer att exakt planera sina kostnader. För företag som är verksamma på flera marknader samtidigt kommer det att bli en avgörande del av den operativa ledningen att spåra aktuella satser i varje land.
Möjligheter överskuggas av hot – vem kommer att gynnas av de nya reglerna?
Även om den dominerande tonen i diskussionen om revideringen av Eurovision Song Contest är oro – särskilt irodonär det gäller små och medelstora transportörer – är det också värt att notera de positiva aspekterna av de nya reglerna för dem som är redo eller har möjlighet att förbereda sig för dem.
Företag som investerar tidigt i att elektrifiera eller hydrogenera sina flottor kommer att få en mätbar kostnadsfördel redan 2026. Allt eftersom tiden går och skatterna på förbränningsfordon ökar, kommer denna fördel att växa – och potentiellt nå en skillnad på 25 % i total ägandekostnad år 2030. Detta kan vara en avgörande faktor när man vinner kontrakt med stora kunder, som i allt högre grad beaktar logistikleverantörernas koldioxidavtryck i sina köpbeslut.
Tillverkare av ellastbilar och laddningsinfrastruktur har också insett möjligheten – efterfrågan på deras produkter och tjänster kommer att öka i takt med att det ekonomiska trycket på omvandling intensifieras. Leasing- och finansföretag som erbjuder grön finansiering för transporter kommer på liknande sätt att gynnas – med rätt produktportfölj kan de bli viktiga partners i omvandlingsprocessen för fordonsflottan.
Sammanfattning: Ny era, nya risker, nya bedömningsstandarder
Godkännandet av revideringen av Eurovinjettdirektivet av Europaparlamentets transportutskott markerar en vändpunkt för den europeiska vägtransportsektorn. De nya reglerna, nära kopplade till koldioxidutsläppsnormer som träder i kraft från juli 2026, skapar en kraftfull ekonomisk motor för att påskynda minska koldioxidutsläppen från lastbilsflottor – men samtidigt innebär de en växande ekonomisk börda för de transportörer som inte kan eller vill göra övergången.
Ur ett affärs- och kreditriskbedömningsperspektiv är slutsatserna tydliga: Avsaknaden av en plan för omvandling av flottan, eller oförmågan att genomföra den, är för närvarande en av de allvarligaste indikatorerna på en ökad risk för insolvens. inom transportsektorn. Riskhanterare, kreditanalytiker och ägare av företag som anlitar transporttjänster bör inkludera en bedömning av omvandlingsberedskap som en regelbunden del av granskningsprocessen för affärspartners.
Transportmarknaden står inför en oundviklig konsolidering. De företag som kommer att överleva och stärka sin position är de som tänker strategiskt kring sin flottstruktur, tillgång till finansiering och förmågan att anpassa sig till nya regelverk. Alla andra står inför frågan, inte om de kommer att stöta på problem – utan när.




