

Tyskland, epicentrum för konkurs i Europa: var tredje större konkurs i regionen kommer från andra sidan Oder
Allianz Trades rapport för första halvåret 2026 slår larm: antalet stora konkurser i Tyskland har ökat med 10%, och var tredje stor konkurs i Västeuropa kommer just från detta land. Fordonssektorn leder insolvensstatistiken och skapar en allvarlig risk för en dominoeffekt för transport- och logistikföretag som är kopplade till tyska leveranskedjor. Experter uppmanar till en omedelbar skärpning av kreditpolicyn och en bredare användning av instrument för att säkra fordringar.
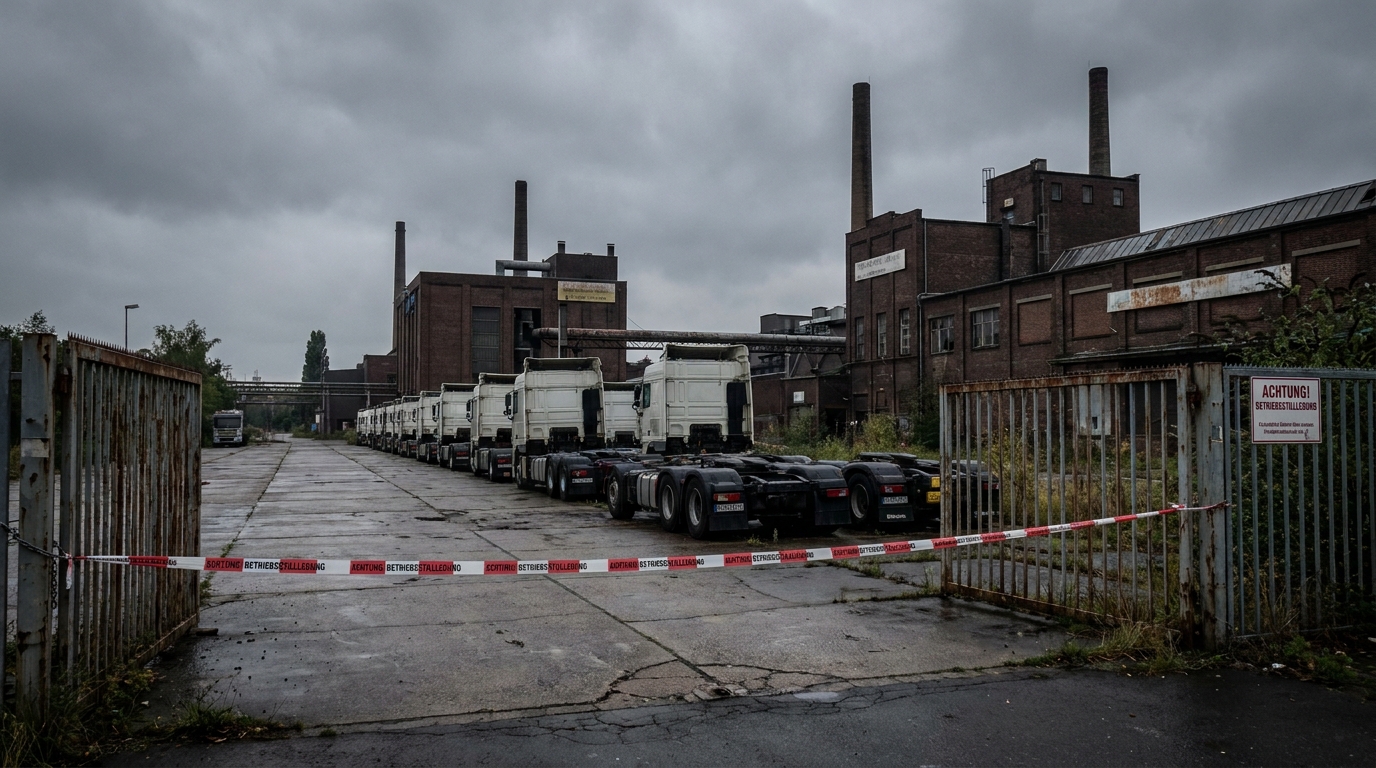
Den senaste rapporten som publicerats av Allianz Trade – en av de ledande globala kreditförsäkringsbolagen för handelsföretag – målar upp en alarmerande bild av tillståndet för de största företagen i Tyskland och i hela Västeuropa. Data för första halvåret 2026 lämnar inget tvivel: vågen av stora konkurser har inte bara inte avtagit, utan accelererar och når rekordnivåer i historien. För transport- och logistikbranschen, som är djupt sammanflätad med tillverkningsindustrins hälsa, utgör dessa resultat en väckarklocka.
Rekordnivåer av konkurser i Tyskland – de konkreta siffrorna
Under de första sex månaderna 2026 registrerade Tyskland 33 så kallade Großinsolvenzen, dvs. konkurs för stora enheter med en årlig omsättning på över 50 miljoner euro. 10 % mer än under samma period föregående år – och detta mot bakgrund av det redan exceptionellt svåra 2025, som slutade med ett totalt antal 94 sådana fall (8 % ökning jämfört med 2024).
Det ackumulerade värdet av omsättningen för företag som deklarerade insolvens under det analyserade halvåret uppgick till cirka 4,5 miljarder euro — 3 % mer än ett år tidigare. Viktigt är att den genomsnittliga omsättningen per konkursföretag minskade med nästan 7 % till 137 miljoner euro. Detta är en subtil men betydande förändring: problem drabbar i allt högre grad inte bara de absoluta jättarna, utan även företag i mellanskiktet av de största aktörerna – enheter som ofta spelar nyckelroller i leveranskedjor, och vars kollaps kan utlösa en lavin av ytterligare konkurser bland samarbetspartners.
Om man tittar på den längre tidshorisonten – de senaste fyra kvartalen – har Tyskland sett 97 stora konkurser, vilket placerar den på en tydlig första plats i Västeuropa. Som jämförelse: Frankrike registrerade 69 fall, Italien 62 och Storbritannien 45. Totalt inträffade 325 sådana händelser i Västeuropa av 504 registrerade globalt, vilket innebär att den gamla kontinenten har mer än 60 % av alla globala fall konkurs hos stora företag.
De mest sårbara branscherna: fordonsindustrin i täten
Sektoranalysen ger ytterligare oroande slutsatser. Under första halvåret 2026 var den obestridda ledaren vad gäller antalet spektakulära konkurser bilsektorn — med sju stora konkurser. Fordonsindustrin, en industri som i årtionden har varit ett skyltfönster och en pelare i Tysklands exportkraft, brottas för närvarande med en exceptionellt svår uppsättning omständigheter: elektromobilitetsomvandlingen, påtryckningar från asiatiska tillverkare, en kollaps i efterfrågan på vissa viktiga marknader och stigande driftskostnader.
Följande positioner tillträddes av:
- Detaljhandel — 5 stora konkurser,
- Maskinkonstruktion — 4 fall,
- tjänster — 4 fall.
Denna jämförelse avslöjar en smärtsam paradox: det är dessa industrier som i årtionden definierade Tysklands ekonomiska styrka och bestämde dess internationella konkurrenskraft.rodoär för närvarande krisens epicentrum. Maskin- och fordonsindustrin skapar leveranskedjestrukturer av enorm komplexitet, vilket engagerar hundratals, och ofta tusentals, partners från hela Europa – inklusive ett flertal transport- och logistikföretag som stöder deras dagliga verksamhet.
Dominoeffekten – det största hotet mot transportbranschen
Milo Bogaerts, VD för Allianz Trade för DACH-regionen (Tyskland, Österrike, Schweiz), råder det inget tvivel om omfattningen av hotet mot företag som är kopplade till konkursdrabbade enheter. "Stora industri- och bilföretag fungerar som tyngdpunkter för omfattande partnernätverk. När en sådan aktör går i konkurs märks trycket omedelbart av dussintals, till och med hundratals, relaterade enheter." — varnar experten.
För transport- och logistikföretag är risken för en dominoeffekt särskilt akut av flera viktiga skäl:
- Låga rörelsemarginaler — TSL-branschen har mycket lägre marginaler än många andra sektorer, vilket innebär att även en enda utebliven betalning av flera fakturor allvarligt kan undergräva ett transportföretags likviditet.
- Koncentration av klienter — Många transportörer och speditörer arbetar utifrån en modell där ett fåtal nyckelkunder står för den stora majoriteten av intäkterna. Om en av dem kollapsar kan det innebära ekonomisk katastrof.
- Förlängda betalningsvillkor — I relationer med stora industriella enheter är tidsfrister på 60, 90 eller till och med 120 dagar standard. Vid kundens konkurs kan fordringar för månader av leveranser visa sig omöjliga att driva in.
- Leasing- och låneförpliktelser — Transportföretag belastas med fasta kostnader för flottfinansiering som inte försvinner med förlusten av en kund. Bristande intäkter i kombination med fasta kostnader leder snabbt till likviditetsförlust.
Ett betalningsstopp orsakat av konkursen hos en enda stor biltillverkare skulle inom några veckor kunna leda till ekonomiska svårigheter för dussintals transportföretag som betjänade dess logistikkedja – från transport av komponenter till fabriker, via distribution av färdiga fordon, till drift av reservdelslager.
Strukturella orsaker till den tyska konkurskrisen
Tysklands dominans i europeisk konkursstatistik är ingen slump – den är ett resultat av en kombination av djupa strukturella problem som har byggts upp under flera år, och som pandemin, energikrisen och den geopolitiska turbulensen bara har accelererat och belyst.
Höga energikostnader
Tyskland är bland de länder med de högsta industriella elpriserna i Europa. För energiintensiva företag – komponenttillverkare, metallurgiska anläggningar och kemiska producenter – innebär detta en dramatisk minskning av konkurrenskraften gentemot konkurrenter från Asien eller till och med andra europeiska länder. Kostnader som inte helt kan föras över på slutanvändarna tär på marginalerna och därmed deras rörelsekapital och förmåga att betala sina skulder.
Fordonstransformation
Bilsektorn genomgår den största tekniska revolutionen sedan förbränningsmotorn uppfanns. Övergången till elektromobilitet kräver enorma investeringar och stör samtidigt de befintliga affärsmodellerna för tusentals företag som producerar komponenter till förbränningsmotorer, växellådor och avgassystem. Företag som i årtionden specialiserat sig på precisionskomponenter till klassiska motorer står inför behovet av omfattande omstrukturering eller likvidation.
Reglerande och byråkratiska bördor
Växande regelkomplexitet – både på nationell nivå och EU-nivå – genererar verkliga kostnader för företag, särskilt de med mer traditionella affärsmodeller. ESG-rapporteringskrav, förändringar i miljöskyddsreglerrodoeller komplicerade administrativa förfaranden tar upp tid och resurser som skulle kunna riktas mot innovation och marknadsanpassning.
Konkurrenstryck från tillväxtmarknader
Kinesiska bil- och elektronikföretag erövrar aggressivt den europeiska marknaden och erbjuder produkter till priser som europeiska företag inte kan konkurrera med med tanke på deras nuvarande kostnadsstrukturer. Detta fenomen är särskilt smärtsamt för Tyskland, ett land vars export i åratal har drivits av just de industrier där den asiatiska dominansen nu är som mest kännbar.
Den globala bilden: Västeuropa som världens insolvenscentrum
Maxime Lemerle, chefsinsolvensanalytiker på Allianz Trade, belyser det globala sammanhanget för de observerade trenderna. Under första halvåret 2026, 247 stora konkurser — 13 % mer än ett år tidigare. Globalt sett drabbar problemen mest:
- Detaljhandel — 59 fall,
- Tjänstesektorn — 38 fall,
- Konstruktion — 33 fall.
Västeuropa står för över 60 % av alla globala konkurser för stora företag. Detta är exempellösa och alarmerande uppgifter, eftersom det innebär att risken för smittspridning till entreprenörer genom en smitteffekt är strukturellt högre i europeiska värdekedjor än någon annanstans i världen. För transportföretag som är verksamma i Europa – både inhemska och gränsöverskridande operatörer – signalerar detta ett akut behov av att se över sina policyer för motpartsriskhantering.
Praktiska slutsatser för transport- och logistikbranschen
De uppgifter som presenteras av Allianz Trade bör uppmana ägare och chefer av transportföretag att vidta specifika anpassningsåtgärder. Här är viktiga rekommendationer ur ett affärsriskhanteringsperspektiv:
1. Ständig övervakning av nyckelkunders ekonomiska situation
Regelbunden kontroll av affärspartners kreditvärdighet – särskilt inom fordons-, maskin- och handelssektorerna – bör bli en del av standardrutinerna, snarare än en reaktiv åtgärd som endast vidtas när problem uppstår. Verifieringsplattformar som EURODEBT.eu möjliggör kontinuerlig övervakning av varningssignaler: betalningsförseningar, förändringar i ägarstrukturen eller information om omstruktureringsförfaranden.
2. Diversifiering av kundportföljen
Beroende av en eller ett fåtal stora kunder i högrisksektorer är ett recept för katastrof i en miljö med ökande konkurser. En diversifieringsstrategi – både sektoriell och geografisk – minskar koncentrationsrisken och säkerställer stabila kassaflöden även vid förlust av en enskild partner.
3. Implementering eller utökning av kundfordringsförsäkring
Kreditförsäkringsprodukter för företag som erbjuds av aktörer som Allianz Trade, Euler Hermes och Atradius är ett effektivt instrument för att skydda fordringar mot konsekvenserna av en kunds konkurs. Med tanke på den växande vågen av konkurser kan kostnaden för en sådan försäkring vara många gånger lägre än den potentiella förlusten på osäkra fordringar.
4. Skärpning av kreditpolicyn gentemot nya entreprenörer
Innan man etablerar en ny affärsrelation eller avsevärt ökar engagemanget med en befintlig kund – särskilt inom fordons- eller maskinindustrin – är det värt att göra en djupgående analys av deras ekonomiska situation. Att förkorta standardbetalningsvillkor, kräva förskottsbetalningar eller kräva bankgarantier som säkerhet kan verka betungande för affärsrelationen, men i längden skyddar de transportföretagets finansiella likviditet.
5. Övervaka noggrant varningssignaler i leveranskedjan
Konkurser är sällan plötsliga – de föregås vanligtvis av ett antal tidiga varningstecken. Dessa inkluderar: förlängda betalningsfrister för fakturor, begäranden om betalningsuppskov, omsättning av ledning, omstruktureringsmeddelanden och pressrapporter om en given enhets svårigheter. Systematisk övervakning av dessa indikatorer ger möjlighet att begränsa exponeringen innan risken materialiseras.
Utsikter: Kommer trenden att vända?
Analytikernas prognoser för andra halvåret 2026 är inte optimistiska. De strukturella problemen i den tyska ekonomin – energi- och fordonsindustrins omställning, konkurrenstryck och höga driftskostnader – kommer inte att försvinna inom några kvartal. Samtidigt kan globala geopolitiska spänningar och handelsosäkerhet relaterad till nya tullhinder ytterligare försvaga exportinriktade industrier.
Dessutom tar statistiken inte helt hänsyn till fördröjda effekter – företag som för närvarande kämpar ekonomiskt men ännu inte har gått i konkurs kan tömma sina partners resurser i månader innan de slutligen hamnar i insolvens. I detta sammanhang kan den faktiska omfattningen av transportbranschens exponering för risken för en dominoeffekt vara mycket större än vad konkurssiffrorna ensamma antyder.
För europeiska transport- och logistikföretag kommer de kommande månaderna att bli ett test av deras riskhanteringsmognad. De som tar signalerna från Allianz Trade-rapporten som en drivkraft för att stärka verifieringsrutiner och säkra kundfordringar kommer att vara mycket bättre förberedda på potentiell turbulens. En passiv strategi, och att förlita sig på befintliga förtroendeförhållanden utan kontinuerlig verifiering av partners ställning, kan dock visa sig vara ett kostsamt misstag – bokstavligen talat.
Sammanfattning - Riskbedömning ur ett EURODEBT.eu-perspektiv
Allianz Trade-rapporten för första halvåret 2026 bekräftar att den europeiska marknaden går in i en fas av ökad systemrisk. Tyskland – euroområdets största ekonomi och en viktig drivkraft för efterfrågan på transporttjänster i regionen – befinner sig i epicentrum. Var tredje större konkurs i Västeuropa idag kommer från Tyskland, och bilsektorn leder vägen i denna dramatiska statistik.
För riskhanterare och ägare av transportföretag betyder detta en sak: tiden för passiv trendföljning är över. Aktiv verifiering av entreprenörer, diversifiering av orderportföljer, kundfordringsförsäkring och ständig övervakning av varningssignaler är inte alternativ, utan nödvändigheter – i en värld därrododär dominoeffekten kan slå till med överraskande hastighet och kraft och eliminera från marknaden även de transportföretag som tidigare haft en stabil position.




