

Verluste in Höhe von 197 Millionen Euro: OLAF deckt Zollbetrug und Mehrwertsteuerkarussell im internationalen Verkehr aufrodotrübe
OLAF und die Europäische Staatsanwaltschaft zerschlugen im April 2026 ein organisiertes Netzwerk für Zollbetrug und Umsatzsteuerkarussellbetrug, das den EU-Haushalt jahrelang geschädigt hatte. Die Gesamtverluste wurden auf 197 Millionen Euro geschätzt — die Kriminellen importierten Textilien, Schuhe und Elektrofahrräder aus China und verwendeten dabei gefälschte CMR-Dokumente und ein Netzwerk von Scheinfirmen. Der Fall offenbart ein erhebliches Risiko für Transport- und Logistikunternehmen, die gesamtschuldnerisch für Zoll- und Steuerschulden haften können, selbst wenn sie unwissentlich Teil einer kriminellen Lieferkette geworden sind.
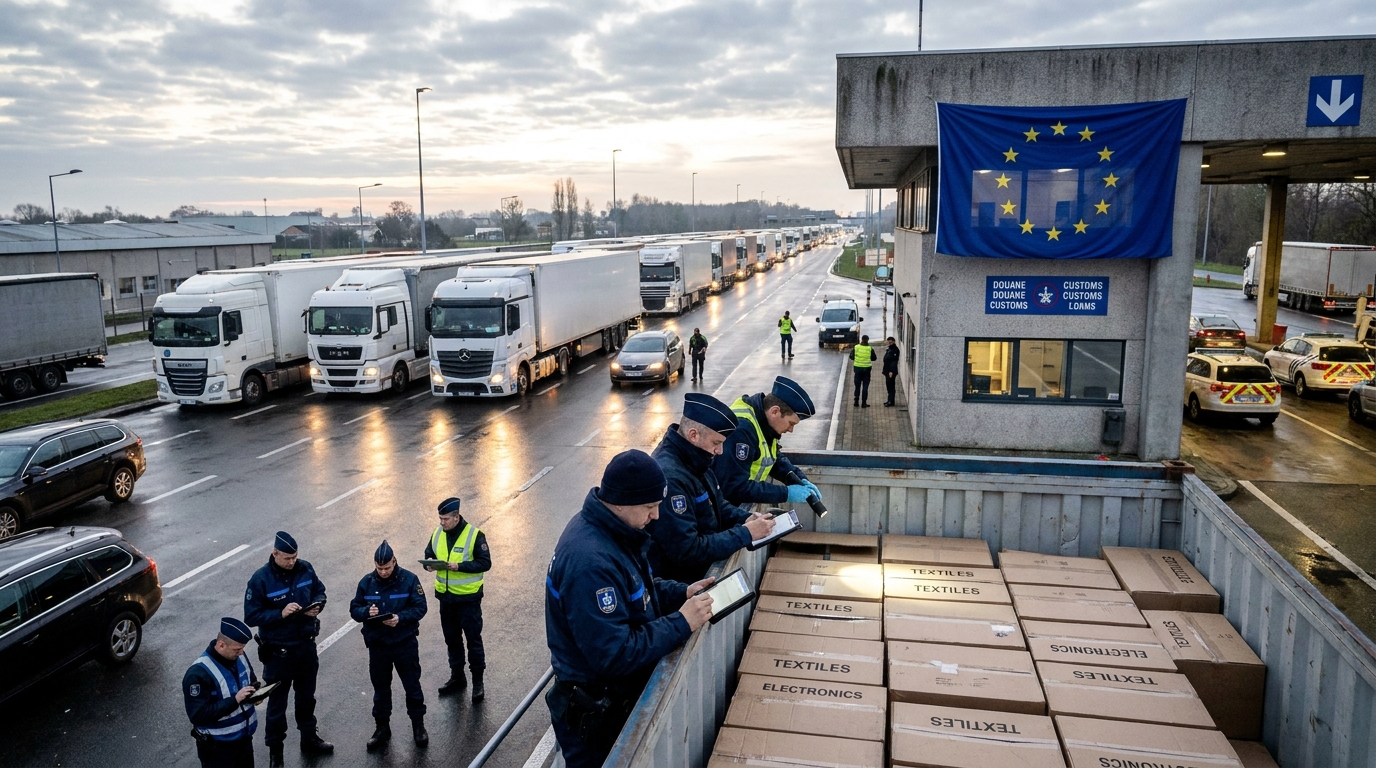
Das Europäische Amt für Betrugsbekämpfung (OLAF) hat in Zusammenarbeit mit der Europäischen Staatsanwaltschaft (EPPO) eines der größten organisierten kriminellen Netzwerke zerschlagen, das in der Geschichte der EU-Ermittlungen in Zoll- und Steuerbetrug verwickelt war. Die im April 2026 durchgeführte und auf Informationen des polnischen Zolls basierende Operation deckte systematischen Betrug im internationalen Handel auf.rodoLieferkette. Die Gesamtschäden für den EU-Haushalt wurden auf 197 Millionen Euro geschätzt – davon 118 Millionen Euro aus nicht gezahlten Zöllen und 79 Millionen Euro aus Mehrwertsteuerausfällen. Im Zuge der Ermittlungen wurden in Polen neun Verdächtige festgenommen.
Wie funktionierte das kriminelle Netzwerk? Eine detaillierte Beschreibung der Vorgehensweise.
Eine kriminelle Organisation hat ein ausgeklügeltes System aufgebaut, das auf dem gezielten Missbrauch legitimer EU-Zollverfahren beruht. Die Kriminellen agierten nicht planlos – ganz im Gegenteil: Sie schufen ein perfekt funktionierendes System, das lange Zeit der Strafverfolgung entging. Der Schlüssel zum Verständnis des Ausmaßes dieser Operation liegt in zwei Zollmechanismen, die sie geschickt zu Betrugsinstrumenten umfunktionierten.
Missbrauch des T1-Transitverfahrens
Das T1-Transitverfahren ist ein EU-Rechtsinstrument, das den Transport von Waren aus Nicht-EU-Ländern durch die EU ohne sofortige Zahlung von Zöllen und Mehrwertsteuer ermöglicht – vorausgesetzt, diese Abgaben werden im Bestimmungsland entrichtet. Dieses Verfahren bildet die Grundlage für eine reibungslos funktionierende transeuropäische Lieferkette und wird täglich von Tausenden seriösen Händlern genutzt.
In diesem Fall fälschten Kriminelle systematisch Zollanmeldungen, indem sie andere Mitgliedstaaten als Bestimmungsort angaben, obwohl die Waren – die aus China über den Zollkontrollpunkt an der polnisch-belarussischen Grenze eingeführt wurden – tatsächlich nie polnisches Hoheitsgebiet verließen. Folglich wurde die Pflicht zur Zahlung von Zöllen und Steuern dauerhaft „ausgesetzt“ und blieb unentdeckt.
Zollbetrug 42
Das zweite, im Netzwerk weit verbreitete Instrument war das sogenannte Zollverfahren 42. Es ermöglicht Importeuren, die Mehrwertsteuererhebung bei der Einfuhr von Waren in das EU-Zollgebiet auszusetzen, wenn die importierte Ware letztendlich für einen Käufer in einem anderen Mitgliedstaat bestimmt ist. Diese Lösung beseitigt die Doppelbesteuerung und vereinfacht den innergemeinschaftlichen Handel für seriöse Unternehmer.
Kriminelle meldeten massenhaft fiktive Lieferungen an Empfänger in anderen EU-Ländern an und nutzten dabei die Mehrwertsteuerbefreiungen an der Grenze aus. Die Waren wurden anschließend auf dem Schwarzmarkt verkauft oder ohne jegliche steuerliche Dokumentation veräußert. Weder im Einfuhrland noch im vermeintlichen Bestimmungsland wurde Mehrwertsteuer entrichtet – da letzteres schlichtweg nicht existierte.
Gefälschte CMRs und ein Netzwerk von Briefkastenfirmen
Ein Schlüsselelement des gesamten Systems war die Erstellung von Dokumenten zur Authentifizierung fiktiver Warenströme. Zu diesem Zweck nutzte das Netzwerk gefälschte internationale Dokumente.rodoFrachtbriefe (CMR-Dokumente) bestätigten angeblich die Auslieferung der Fracht an die vorgesehenen Endempfänger. CMR ist ein grundlegendes Dokument im Straßengüterverkehr – seine Fälschung ist nicht nur eine Steuerstraftat, sondern auch ein direkter Angriff auf die Integrität des gesamten europäischen Transportdokumentationssystems.
Gleichzeitig verschleierte ein weitverzweigtes Netzwerk von Briefkastenfirmen die Identität der tatsächlichen Käufer und verlieh scheinbar legitimen Transaktionen Glaubwürdigkeit. Diese rein formal existierenden Unternehmen waren in verschiedenen Mitgliedstaaten registriert und dienten als weitere Tarnung für den kriminellen Geld- und Warenfluss. Darüber hinaus unterschätzten die Täter den Zollwert der importierten Waren und manipulierten deren Zolltarifklassifizierung, wodurch die Grundlage für potenzielle Zölle weiter reduziert wurde.
Was wurde geschmuggelt und wohin ging es?
Die illegalen Importe betrafen vor allem Warenkategorien, die aus Sicht des Handelsbetrugs als risikoreich gelten. Die Ermittler identifizierten drei Hauptgruppen von Produkten, die aus China importiert wurden:
- Textilien und Bekleidung — Waren, die anfällig für zollrechtliche Unterbewertung sind und häufig so klassifiziert werden, dass die Anwendung niedrigerer Zollsätze möglich ist
- Schuhwerk — eine Kategorie, die besonders anfällig für Preisdumping und Zollmanipulationen im grenzüberschreitenden Handel ist
- Elektrofahrräder (E-Bikes) — ein hochwertiges Produkt, das zusätzlichen Antidumpingzöllen der EU auf Importe aus China unterliegt, wodurch die Vermeidung dieser Gebühren zu einer besonders lukrativen Praxis wird
Die Waren gelangten über den polnisch-belarussischen Grenzübergang in die EU, was sich in den breiteren Kontext des zunehmenden Importaufkommens aus Fernost über die Ostflanke der EU einfügt. Als eines der größten Logistikzentren der EU und Transitland für Waren aus Asien geriet Polen somit ins Zentrum einer europaweiten kriminellen Operation.
Geografische Abdeckung und internationale Koordinationrodowa
Aufgrund des Umfangs und der Komplexität der Operation war ein koordiniertes Vorgehen der Zoll- und Strafverfolgungsbehörden mehrerer Länder erforderlich. Neben Polen beteiligten sich auch Behörden aus Belgien, Deutschland, Slowenien und Ungarn. OLAF führte physische Kontrollen in Belgien und Polen durch, und Ermittler werteten archivierte Bilder von Röntgenkontrollen an EU-Grenzübergängen aus.
Ein Schlüsselelement der Ermittlungen war die Beweissicherung bei seriösen Logistikunternehmen und E-Commerce-Anbietern. Dies ist ein besonders wichtiges Warnsignal: Einige legitime Transport- und Speditionsunternehmen könnten unwissentlich zu Gliedern einer von einem kriminellen Netzwerk kontrollierten Lieferkette geworden sein. Ihre Dokumente, Infrastruktur und ihr Ruf wurden möglicherweise ohne ihr Wissen oder ihre Zustimmung missbraucht.
OLAF-Generaldirektor Petr Klement betonte, dass organisierte Steuerkriminalität dieser Art nicht nur die öffentlichen Finanzen beeinträchtigt. Unredliche Importeure, die die Kosten für Zölle und Mehrwertsteuer nicht tragen, können Waren zu Preisen anbieten, die für gesetzestreue Unternehmen unerreichbar sind – was zur systematischen Verdrängung ehrlicher Händler vom Markt und zu anhaltenden Wettbewerbsverzerrungen entlang der gesamten Wertschöpfungskette führt.
Risikoperspektive: Was bedeutet dieser Fall für TSL und die Logistikbranche?
Für Risikomanager, Eigentümer von Transport- und Speditionsunternehmen sowie Finanzinstitute, die den TSL-Sektor bedienen, hat der von OLAF und EPPO aufgedeckte Fall sehr spezifische und schwerwiegende operative Auswirkungen.
Risiko der gesamtschuldnerischen Haftung
Nach EU-Zollrecht können Unternehmen, die an der Lieferkette beteiligt sind – darunter Zollbehörden, Betreiber von Zwischenlagern, Spediteure und Straßentransportunternehmen – haftbar gemacht werden für Gesamtschuldnerische Haftung für nicht gezahlte Zölle und SteuernSollten die Behörden nachweisen können, dass das Transportunternehmen bei der Überprüfung von Auftragnehmern und Fracht nicht die gebotene Sorgfalt walten ließ, bedeutet dies in der Praxis, dass gegen das Unternehmen, das die betrügerischen Waren transportiert hat, Nachzahlungen des Zolls und des Finanzamts in Millionenhöhe fällig werden können – selbst wenn es formal nur ein Subunternehmer war.
Dominoeffekt und Zahlungsblockaden
Die plötzliche Belastung durch bedeutende Steuer- und Zollentscheidungen erhöht das Insolvenzrisiko von Logistikunternehmen dramatisch. Unternehmen, die keine ausreichenden Rücklagen gebildet und keine Verfahren zum Management von Zollrisiken implementiert haben, können innerhalb weniger Wochen nach Erhalt des Verwaltungsbescheids in eine Liquiditätskrise geraten. Angesichts der Vielzahl an Kooperationsbeziehungen in der Logistikbranche – wo ein Unternehmen oft gleichzeitig Auftraggeber, Subunternehmer und Gläubiger von Dutzenden anderer Firmen ist – kann eine solche Situation schwerwiegende Folgen haben. ein Dominoeffekt, der zu Zahlungsrückständen in Millionenhöhe führt in der gesamten mitteleuropäischen Region.
Auswirkungen auf KYC- und AML-Verfahren
Der OLAF-Fall sollte Anlass geben, die Verfahren zur Auftragnehmerverifizierung (KYC – Know Your Customer) und die Risikobewertung zur Bekämpfung von Geldwäsche (AML) in allen Unternehmen zu überprüfen, die auch nur indirekt mit dem Import von Waren aus Asien befasst sind. Besonderes Augenmerk sollte dabei auf Folgendes gelegt werden:
- Kunden, die sich kurz vor der Transaktion registrieren — eine kurze Unternehmensgeschichte mit hohem Auftragsvolumen ist eines der klassischen Warnsignale
- Unstimmigkeiten in den Versanddokumenten — Abweichungen zwischen dem CMR und anderen Begleitdokumenten sollten unverzüglich der Compliance-Abteilung gemeldet werden.
- Übermäßiger Wechsel in der Eigentümerstruktur des Auftragnehmers — Ein rascher Wechsel der Aktionäre oder des Managements kann auf eine instrumentelle Nutzung des Unternehmens in einem Aktienkarussell hindeuten.
- Bestellpreise unterhalb der Marktpreise — Wenn die Vergütung für Transport- oder Speditionsdienstleistungen unangemessen niedrig ist, sollte man sich fragen, woher die Gewinnspanne des Logistikunternehmens stammt.
- Häufige Änderungen des Frachtziels während des Transports — eines der charakteristischen Anzeichen für Missbrauch des T1-Verfahrens
Die Rolle der Compliance in Logistikunternehmen
Die Erfahrungen aus diesem Fall zeigen, dass ehrliche Logistikunternehmen unwissentlich zu Werkzeugen organisierter Verbrecherbanden werden können. Der Aufbau interner Verfahren zur Überprüfung von Fracht, Kunden und Zolldokumenten ist daher keine Option mehr – er wird unerlässlich. eine Voraussetzung für das Überleben auf dem MarktUnternehmen, die in Schulungen zum Zollrecht investieren, Systeme zur Kennzeichnung verdächtiger Transaktionen implementieren und Partnerschaften mit seriösen Zollbehörden eingehen, reduzieren nicht nur ihr eigenes rechtliches Risiko, sondern werden auch zu zuverlässigeren Partnern für Finanzinstitute und Großkunden.
Zusammenfassung: Ein Signal für den gesamten Sektor
Die OLAF- und EPPO-Operation vom April 2026 ist nicht nur ein spektakulärer Erfolg für die Behörden, sondern auch eine deutliche Erinnerung daran, dass das europäische Zollsystem trotz seiner Komplexität nicht undurchdringlich für die organisierte Kriminalität ist. Verluste in Höhe von 197 Millionen Euro, neun Festnahmen und vieles mehr.rodoDiese Operation unter Beteiligung von fünf Mitgliedstaaten zeichnet das Bild einer Bedrohung, die weit über einen einzelnen Strafprozess hinausgeht.
Für den Straßentransport- und Logistiksektor in Mitteleuropa sollte dies als dringender Weckruf verstanden werden. Wachsender Preisdruck, fragmentierte Lieferketten und ein massiver Zustrom billiger Importe aus Asien schaffen einerodoEin Umfeld, in dem unlautere Geschäftspraktiken im Schatten scheinbar legaler Abläufe gedeihen können. Nur Unternehmen, die Zoll- und Steuerrisiken aktiv managen, in die Sorgfaltsprüfung ihrer Auftragnehmer investieren und eine Compliance-Kultur etablieren, können sich wirksam vor den finanziellen und reputationsbezogenen Folgen einer Beteiligung an den Praktiken anderer schützen.




