

Insolvenzwelle im Transportwesen: Europa erreicht einen 13-Jahres-Höchststand bei Insolvenzen. Was bedeutet das für Ihre Geschäftspartner?
Die Zahl der Unternehmensinsolvenzen in Deutschland wird im Jahr 2026 25.900 Fälle erreichen — den höchsten Stand seit 13 Jahren, während der Transport- und Logistiksektor mehr als doppelt so schnell insolvent wird wie der Rest der EU-Wirtschaft. Eurostat-Daten für das zweite Quartal 2026 zeigen einen Anstieg der Insolvenzen im Transportwesen um 11,4%, während Rumänien allein im September einen Sprung um 73% im Straßentransport verzeichnete. Experten von Allianz Trade warnen, dass frühestens 2028 eine Stabilisierung eintreten wird, was mindestens zwei Jahre eines extrem hohen Geschäftspartnerrisikos in der Transport-, Speditions- und Logistikbranche bedeutet.
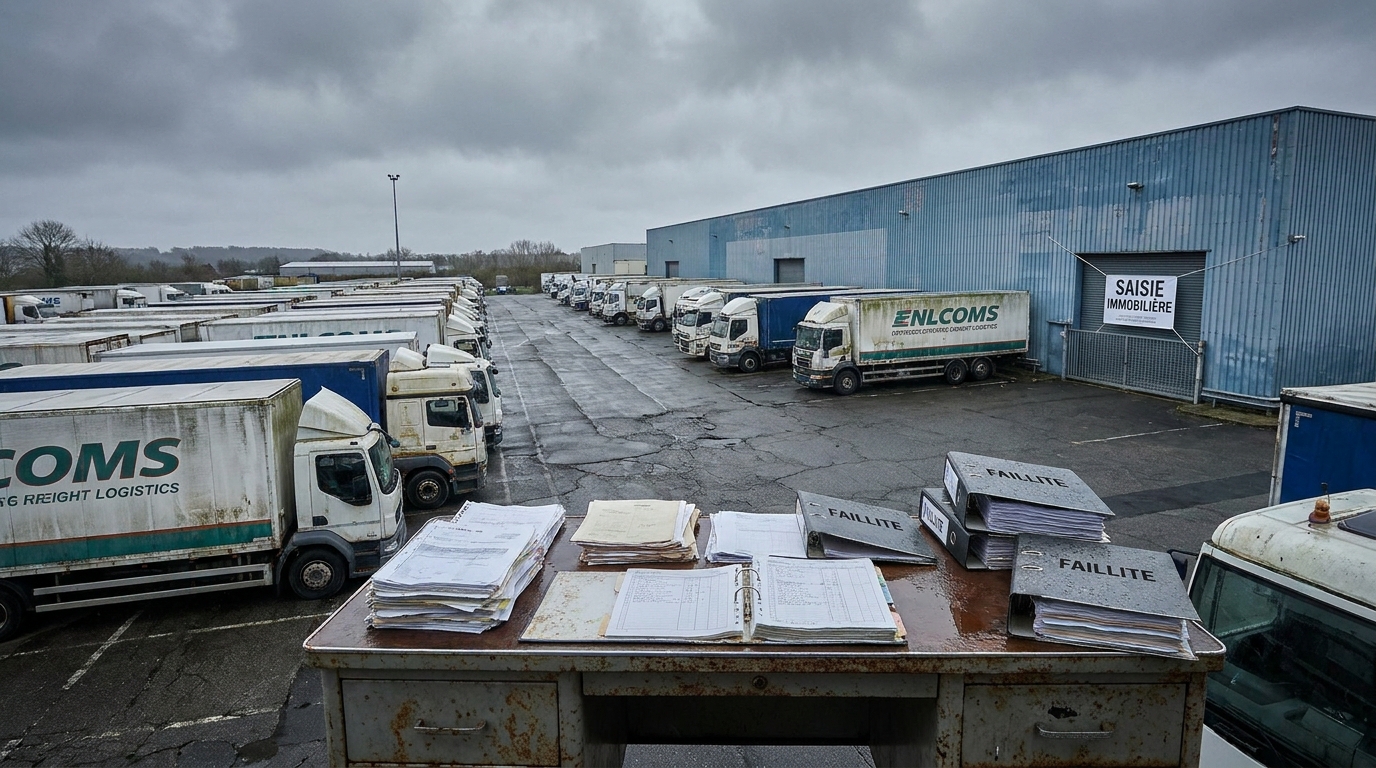
Der Kreditversicherer Allianz Trade veröffentlichte am 27. Oktober 2026 den Bericht Global Insolvencies Outlook 2028, der ein alarmierendes Bild vom Zustand europäischer Unternehmen zeichnet. Den Ergebnissen zufolge wird die Zahl der Unternehmensinsolvenzen in Deutschland 2026 einen seit 13 Jahren nicht mehr erreichten Stand erreichen, und die Transport- und Logistikbranche gehört europaweit zu den am stärksten betroffenen Sektoren. Gleichzeitig bestätigen Eurostat-Daten für das zweite Quartal 2026, dass Transportunternehmen in der Europäischen Union mehr als doppelt so schnell insolvent werden wie Unternehmen in der übrigen Wirtschaft. Für Risikomanager und Unternehmer aus dem Transport-, Speditions- und Logistiksektor bedeutet dies eines: Die Überprüfung von Geschäftspartnern und die Absicherung von Forderungen werden zu einer absoluten operativen Priorität.
Deutschland: 25 900 Insolvenzen und das schlechteste Ergebnis seit 2013
Deutschland, die größte Volkswirtschaft Europas und ein Schlüsselmarkt für die meisten europäischen Logistikdienstleister, erlebt eine der schwierigsten Phasen seiner Nachkriegsgeschichte. Laut Prognosen von Allianz Trade werden dort 2026 rund 25 900 Unternehmen insolvent — 8% mehr als im Vorjahr und über 85% mehr als im vergleichsweise ruhigen Jahr 2021. Besonders besorgniserregend ist, dass Analysten noch im Frühjahr 2026 von einem Anstieg um lediglich 2% ausgingen. Das Ausmaß der Aufwärtsrevision der Prognose zeigt, wie stark sich die Geschäftsbedingungen binnen weniger Monate verschlechtert haben.
Gegenüber dem Durchschnitt der Vorpandemiejahre 2016–2019 liegt die Zahl der Insolvenzen bereits um 30% höher. Deutschland hat seit 2013, als die Wirtschaft noch die Folgen der globalen Finanzkrise spürte, kein so hohes Insolvenzaufkommen erlebt. Zunehmende strukturelle Schwierigkeiten — eine schwächere Binnennachfrage, die Industrieflaute, steigende Energie- und Finanzierungskosten — treffen kapitalintensive und konjunkturanfällige Branchen besonders hart. Transport und Logistik, Baugewerbe, Gastgewerbe sowie Automobil- und Maschinenbauindustrie werden von Experten von Allianz Trade als Sektoren mit dem höchsten Risikoprofil genannt.
Eurostat-Daten: Transportinsolvenzen steigen schneller als in der übrigen EU
Das Bild des europäischen Transportsektors, das sich aus den Eurostat-Daten ergibt, ist noch aussagekräftiger. Im zweiten Quartal 2026 stieg die Zahl der Insolvenzanmeldungen von Transportunternehmen in der EU gegenüber dem Vorquartal um 11,4%. Zum Vergleich — der Anstieg in der gesamten EU-Wirtschaft betrug 5,7%, während das Baugewerbe und der Handel im selben Zeitraum... Rückgänge verzeichneten (um 1,7% beziehungsweise 1,2%).
Mit anderen Worten: Während andere Sektoren beginnen, sich zu stabilisieren, beschleunigt der Transportsektor auf den Abgrund zu. Dieser Kontrast zeigt, dass die Probleme der Transport-, Speditions- und Logistikbranche systemischer Natur sind und nicht allein auf den allgemeinen Konjunkturabschwung zurückgehen — sie ergeben sich aus spezifischen Herausforderungen des europäischen Transportmarktes.
Krisenlandkarte: wer verliert, wer gewinnt?
Die Lage auf dem Kontinent ist geografisch sehr unterschiedlich. Ein genauer Blick lohnt sich, um zu verstehen, wo das Geschäftspartnerrisiko am höchsten ist.
Deutschland und Frankreich — Giganten unter Druck
Deutschland haben wir bereits ausführlich beschrieben. Frankreich, der zweitgrößte Transportmarkt Europas, steuert 2026 auf einen historischen Rekord zu: Dort werden rund 71 000 Insolvenzen prognostiziert, ein Anstieg um 3% gegenüber dem Vorjahr. Jede dieser Zahlen bedeutet ein reales Risiko für polnische, tschechische, belgische oder niederländische Unternehmen, die Aufträge französischer Auftraggeber ausführen oder mit dortigen Subunternehmern zusammenarbeiten.
Rumänien — dramatischer Anstieg im Straßengüterverkehr
Besonders besorgniserregende Daten kommen aus Rumänien, das seit Jahren ein bedeutender Anbieter von Straßentransportleistungen für ganz Europa ist. Das Beratungsunternehmen Sierra Quadrant stellte fest, dass allein im September 2026 die Zahl der Insolvenzen rumänischer Straßentransportunternehmen um 73% stieg — der höchste monatliche Wert seit Jahren. Im gesamten Jahr 2026 könnte die Gesamtzahl der Insolvenzen in Rumänien 8 200 Fälle erreichen, was einem Anstieg um 9% entspricht. Für Unternehmen, die Transporte in Osteuropa beauftragen, ist dies ein Warnsignal: Die Zuverlässigkeit und Liquidität rumänischer Geschäftspartner erfordern eine besonders gründliche Überprüfung.
Belgien — Krise zerstört Kleinsttransportunternehmen
In Belgien, einem der wichtigsten Logistikknotenpunkte Europas, trifft die Krise vor allem die kleinsten Marktteilnehmer. Laut Daten des belgischen Instituts für Transport und Logistik (ITLB) gingen dort in den ersten neun Monaten 2026 297 Gütertransportunternehmen insolvent. Bezeichnenderweise verfügten über 70% der Unternehmen, die im dritten Quartal Insolvenz anmeldeten, über eine Flotte von höchstens fünf Fahrzeugen. Kleinstunternehmen — die häufig als Subunternehmer größerer Logistikgruppen tätig sind — verfügen nicht über ausreichende Kapitalreserven, um einen sprunghaften Kostenanstieg zu überstehen, wenn sie zugleich ihre Tarife nicht neu verhandeln können.
Polen — eine grüne Insel auf einer roten Karte?
Im europäischen Vergleich hebt sich Polen positiv ab. Die Prognosen für 2026 gehen von einem Rückgang der Insolvenzzahl um 5% auf rund 5 200 Fälle aus. Ähnliche Tendenzen sind in Spanien und Italien (jeweils -2%) sowie in Ungarn zu beobachten, wo ein Rückgang um 21% prognostiziert wird. Dies bedeutet jedoch nicht, dass sich polnische Unternehmen sicher fühlen können — sie sind eng mit den westlichen Märkten verflochten, und die Insolvenz eines deutschen Spediteurs oder belgischen Logistikdienstleisters trifft polnische Subunternehmer unmittelbar.
Warum platzt der Transportsektor aus allen Nähten? Analyse der Ursachen
Hinter der Insolvenzwelle stehen mehrere sich überlagernde Faktoren, die ein für Transportunternehmen außergewöhnlich feindliches Umfeld schaffen:
- Steigende Energiekosten: Analysten von Allianz Research schätzen, dass die Energiekosten in Europa seit Januar 2026 um rund 60% gestiegen sind. Eine unmittelbare Folge ist ein möglicher Rückgang der Nettomargen im europäischen Straßentransport um bis zu 10 Prozentpunkte. Für eine Branche, deren Margen historisch zwischen 2–5% liegen, ist dies der Unterschied zwischen Rentabilität und Insolvenz. Transportunternehmen, denen es nicht gelingt, steigende Kosten in Form höherer Frachtraten an Kunden weiterzugeben, verlieren in alarmierendem Tempo ihre Liquidität.
- Schwierigere Kreditbedingungen: Zinserhöhungen der europäischen Zentralbanken und strengere Kreditvergabekriterien der Geschäftsbanken haben den Zugang zu externer Finanzierung deutlich erschwert und verteuert gegenüber der Situation vor nur zwei Jahren. Unternehmen, die in den Vorjahren auf Fremdfinanzierung gesetzt haben, sehen sich nun mit einem dramatischen Anstieg der Schuldendienstkosten konfrontiert.
- Mangel an qualifizierten Arbeitskräften: Der chronische Mangel an Berufskraftfahrern, Lagerfachkräften und Logistikspezialisten begrenzt nicht nur die operativen Kapazitäten der Unternehmen, sondern treibt auch die Lohnkosten in die Höhe. Zusammen mit dem Kostendruck durch Energie und Kredite wirkt der steigende Personalaufwand wie eine dritte Angriffsfront auf die Gewinn- und Verlustrechnungen.
- Schwächere Nachfrage und geopolitische Unsicherheit: Die Konjunkturabkühlung in wichtigen europäischen Volkswirtschaften führt unmittelbar zu geringeren Transportvolumina. Gleichzeitig veranlasst die Unsicherheit im globalen geopolitischen Umfeld Auftraggeber, langfristige Verträge zu reduzieren und flexible, kurzfristige Vereinbarungen zu bevorzugen — was die Liquiditätsplanung der Transportunternehmen destabilisiert.
Dominoeffekt: wenn ein Großer fällt, gehen viele Kleine unter
Eine der besorgniserregendsten Entwicklungen im Bericht von Allianz Trade ist der starke Anstieg der Zahl großer Insolvenzen — also von Unternehmen mit einem Jahresumsatz von über 50 Millionen Euro. In den ersten neun Monaten 2026 wurden weltweit 376 solcher Fälle registriert, davon ganze 229 allein in Westeuropa. Im Transportsektor sind bereits 18 große Unternehmen insolvent gegangen — während es im gesamten Jahr 2025 11 waren.
Der Zusammenbruch eines großen Marktteilnehmers endet selten bei ihm selbst. Ein gutes Beispiel ist die jüngste Insolvenz der belgischen Logistikgruppe Ziegler — eines Unternehmens mit langjähriger Geschichte und einem ausgedehnten Netzwerk von Subunternehmern. Ihr Zusammenbruch löste unmittelbar finanzielle Schwierigkeiten bei Dutzenden kleineren Unternehmen aus, für die unbezahlte Rechnungen an Ziegler einen Liquiditätsverlust und eigene Probleme bei der Erfüllung ihrer Verpflichtungen bedeuteten. Dies ist ein klassischer Dominoeffekt in der Transport-, Speditions- und Logistikbranche.
Das Problem ist so gravierend, dass Branchenverbände zunehmend rechtliche Änderungen fordern. Die belgische Organisation TLV (Transport en Logistiek Vlaanderen) fordert Vorschriften zum Schutz von Subunternehmern nach dem Vorbild der französischen Loi Gayssot — einer Regelung, die Transportunternehmern als Subunternehmer unter bestimmten Umständen direkten Schutz vor den Folgen der Insolvenz ihrer Auftraggeber garantiert. Diese Debatte zeigt, dass der Markt die Notwendigkeit systemischer Lösungen langsam erkennt, ihre Umsetzung aber noch in weiter Ferne liegt.
Die soziale Dimension der Krise: Millionen Arbeitsplätze bedroht
Hinter den Insolvenzstatistiken stehen menschliche Schicksale. Allianz Research schätzt, dass Unternehmensinsolvenzen weltweit sowohl 2026 als auch 2027 unmittelbar zum Verlust von Arbeitsplätzen für rund 2,7 Millionen Menschen jährlich führen könnten. Allein in Europa könnte das Problem bis zu 1,6 Millionen Beschäftigte betreffen.
Im Ländervergleich sind die Zahlen für die größten Volkswirtschaften besonders besorgniserregend: In Frankreich sind bis zu 268 Tausend Arbeitsplätze bedroht, in Deutschland — 239 Tausend und in Großbritannien — 213 Tausend. Die Transportbranche ist aufgrund ihrer speziellen Beschäftigungsstruktur (viele Selbstständige, kleine Subunternehmer, Familienunternehmen) besonders anfällig für die Kaskadenfolgen von Insolvenzen.
Ausblick: wann kommt die Stabilisierung?
Die gute Nachricht ist, dass sie kommt — Analysten sagen sie voraus. Die schlechte Nachricht ist, dass sie nicht schnell eintreten wird. Der globale Insolvenzindex soll 2027 um weitere 1% steigen, bevor eine mögliche Stabilisierung eintritt. Ein leichter, messbarer Rückgang wird erst für 2028 prognostiziert — für Deutschland wird dann ein Rückgang der Insolvenzzahl um rund 5% erwartet.
Das bedeutet, dass der europäische Transport- und Logistiksektor mindestens zwei weitere Jahre in einem Umfeld erhöhter Risiken arbeiten muss. Es gibt keine Aussicht auf eine schnelle Kostenentlastung, eine dramatische Konjunkturerholung oder eine plötzliche Lösung des Personalproblems. Die Unternehmen, die diese Zeit überstehen, werden diejenigen sein, die bereits heute angemessene Risikomanagementmechanismen einführen.
Geschäftsrisiko: was sollten Sie jetzt tun?
Für Risikomanager und Unternehmer aus dem Transport-, Speditions- und Logistiksektor hat die beschriebene Situation sehr konkrete praktische Auswirkungen. Hier sind die wichtigsten Schlussfolgerungen:
- Überprüfen Sie Geschäftspartner regelmäßig, nicht nur einmalig. Die finanzielle Lage von Unternehmen verändert sich dynamisch — ein Geschäftspartner, der vor sechs Monaten noch zuverlässig war, kann heute ernsthafte Liquiditätsprobleme haben. Daten auf Plattformen wie EURODEBT.eu ermöglichen es, Veränderungen der finanziellen Lage von Geschäftspartnern laufend zu verfolgen.
- Schenken Sie Unternehmen aus Deutschland, Frankreich und Rumänien besondere Aufmerksamkeit. Dies sind die Märkte mit dem derzeit höchsten Geschäftspartnerrisiko im Transportsektor. Vor der Aufnahme oder Verlängerung einer Zusammenarbeit ist eine strengere Bewertung erforderlich.
- Vorsicht bei Kleinsttransportunternehmen. Belgische Daten zeigen deutlich: Unternehmen mit einer Flotte von bis zu fünf Fahrzeugen gehen am häufigsten insolvent. Wenn Sie sehr kleine Subunternehmer einsetzen, stellen Sie sicher, dass Sie über alternative Lieferketten verfügen.
- Sichern Sie Forderungen mit Finanzinstrumenten ab. Forderungsversicherungen, Bankgarantien oder Factoring sind Instrumente, die unter den aktuellen Marktbedingungen zu einem unverzichtbaren Bestandteil des Finanzmanagements und nicht zu einem Luxus werden.
- Beobachten Sie Frühwarnsignale. Zahlungsverzögerungen, plötzliche Änderungen der Zusammenarbeit, Bitten um Fristverlängerungen — all dies kann auf finanzielle Probleme eines Partners hindeuten. Reagieren Sie proaktiv, bevor das Problem schwer beherrschbare Ausmaße annimmt.
- Diversifizieren Sie Ihren Lieferanten- und Kundenstamm. Die Abhängigkeit von einem einzigen Großkunden oder einem einzigen wichtigen Subunternehmer ist im derzeitigen Geschäftsklima ein Risiko, das nicht ignoriert werden kann. Der Zusammenbruch eines Unternehmens sollte Ihr Unternehmen nicht gefährden.
Zusammenfassung: Zeit zum Handeln, nicht zum Warten
Der Bericht von Allianz Trade und die Eurostat-Daten ergeben ein schlüssiges, wenngleich besorgniserregendes Bild: Der europäische Transport- und Logistiksektor tritt in eine seiner schwierigsten Phasen seit mehr als einem Jahrzehnt ein. Die Insolvenzzahl steigt schneller als in jedem anderen Sektor, der Dominoeffekt bedroht kleine Subunternehmer, und eine Verbesserung ist erst 2028 in Sicht.
In diesem Umfeld ist eine passive Haltung ein Luxus, den sich kein Unternehmen leisten kann. Professionelle Geschäftspartnerprüfung, aktives Kreditrisikomanagement und die Diversifizierung der Geschäftspartner sind heute keine Option — sie sind eine Voraussetzung für das Überleben und den Erhalt der Liquidität. Plattformen, die Daten zur Zahlungsfähigkeit und Zahlungshistorie europäischer Unternehmen bündeln, wie EURODEBT.eu, werden in diesem Zusammenhang zu einem unverzichtbaren Arbeitsinstrument für jeden Manager, der für die finanzielle Sicherheit seiner Organisation verantwortlich ist.
Quellen: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Eurostat, Daten für Q2 2026; Sierra Quadrant, Bericht zum rumänischen Markt; ITLB (Institut für Transport und Logistik, Belgien).




