

Krise im polnischen Straßentransport: 15% mehr Insolvenzen im Jahr 2026 und Milliardenschulden in der TSL-Branche
Die Daten für das III. Quartal 2026 offenbaren die schwerste Krise im polnischen Transport-, Speditions- und Logistiksektor seit über einem Jahrzehnt: Die Zahl der Insolvenzverfahren stieg im Jahresvergleich um 15 Prozent, die Gesamtverschuldung der Branche überstieg 1,32 Milliarden Zloty, und mehr als 1.200 Unternehmen verließen innerhalb eines einzigen Quartals stillschweigend den Markt. Die Hauptursachen sind hohe Schuldendienstkosten, strukturelle Wirtschaftsprobleme Deutschlands und zunehmender regulatorischer Druck. Für Geschäftspartner, die mit polnischen Transportunternehmen zusammenarbeiten, bedeutet dies, dass die Kreditrisikopolitik unverzüglich verschärft werden muss.
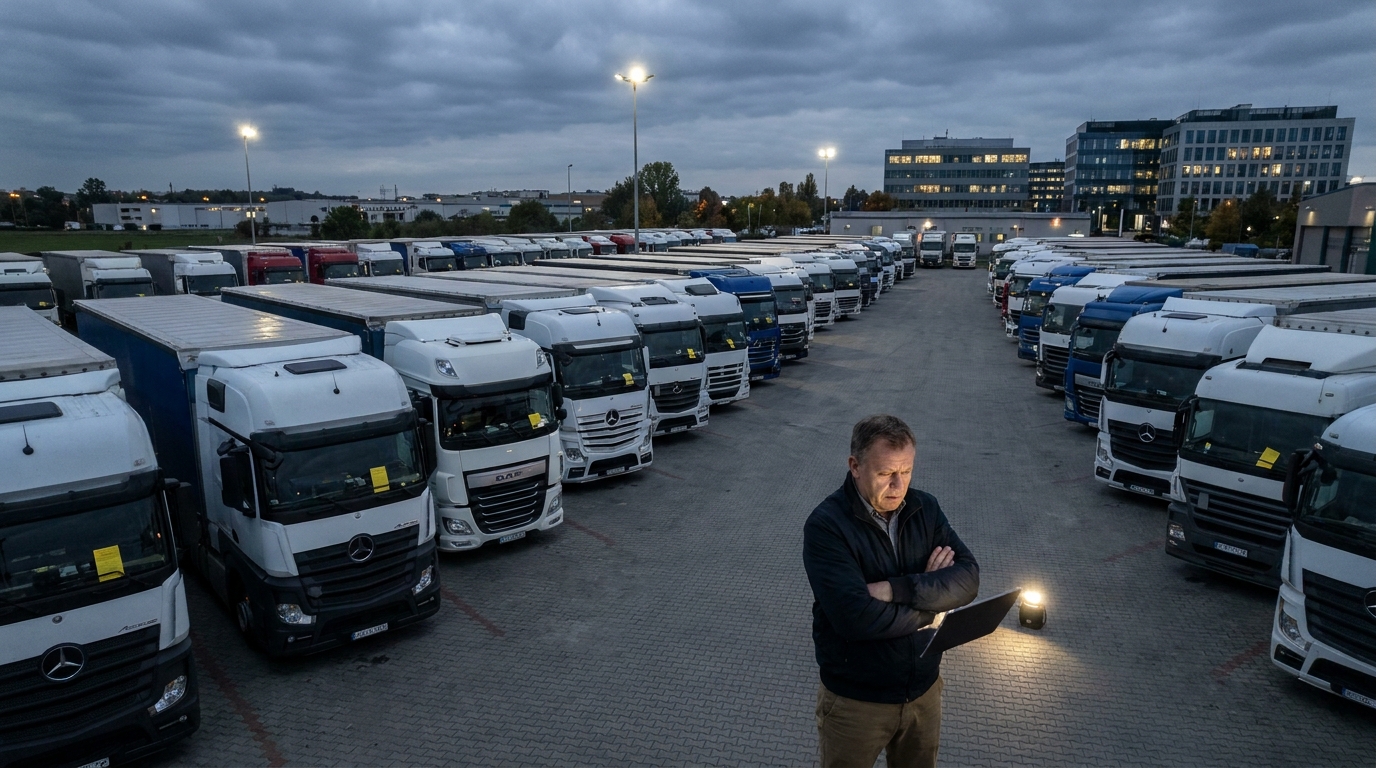
Polnische Transportunternehmen befinden sich in der schwierigsten finanziellen Lage seit mehr als zehn Jahren. Die von führenden Branchenportalen gesammelten und von Analysten von EURODEBT.eu überprüften Daten für das dritte Quartal 2026 lassen keinen Zweifel: Der Sektor Transport, Spedition und Logistik (TSL) durchläuft eine tiefe strukturelle Krise, deren Folgen nicht nur die Transportunternehmen selbst, sondern vor allem ihre Geschäftspartner spüren werden — Verlader, Spediteure und Dienstleister auf dem gesamten Kontinent. Die Zahl der formellen Insolvenz- und Restrukturierungsverfahren stieg im Jahresvergleich um 15 Prozent, die Gesamtverschuldung der Branche überschritt 1,32 Milliarden Złoty, und mehr als 1200 Unternehmen verließen innerhalb nur eines Quartals den Markt. Für Risikomanager und Unternehmenseigentümer, die mit polnischen Transportunternehmen zusammenarbeiten, ist jetzt die Zeit zum Handeln gekommen.
Das Ausmaß des Problems: Zahlen, die für sich sprechen
Die TSL-Branche gilt seit Jahren als einer der Motoren der polnischen Wirtschaft und als Schlüsselelement europäischer Lieferketten. Die polnische Lkw-Flotte gehört zu den größten auf dem Kontinent, und inländische Transportunternehmen bewältigen einen erheblichen Teil des Transportvolumens zwischen Ost- und Westeuropa. Diese scheinbar starke Marktposition hat den Sektor jedoch nicht vor einer Welle finanzieller Schwierigkeiten bewahrt, die gerade in den vergangenen zwei Quartalen dramatisch an Fahrt aufgenommen hat.
Statistische Daten aus dem dritten Quartal 2026 zeigen einen Anstieg der Zahl der Insolvenz- und Restrukturierungsverfahren um 15 Prozent gegenüber dem entsprechenden Vorjahreszeitraum. Dieser Anstieg übertrifft die düstersten Szenarien, die Analysten zu Jahresbeginn formuliert hatten. Darüber hinaus haben schätzungsweise rund 24 Tausend Transportunternehmen mit Sitz in Polen Schwierigkeiten, ihre laufende Liquidität aufrechtzuerhalten — also nicht nur jene, die formell Insolvenz beantragt oder ein Sanierungsverfahren eröffnet haben, sondern auch Zehntausende Unternehmen, die am Rande der Zahlungsunfähigkeit stehen.
Besonders besorgniserregend ist der starke Anstieg sogenannter stiller Marktaustritte (engl. silent exits). Allein im dritten Quartal 2026 haben mehr als 1200 Transportunternehmen ihre Tätigkeit ausgesetzt oder vollständig eingestellt — ohne aufsehenerregende Ankündigungen, ohne Medienberichte, häufig ohne ihre Geschäftspartner vorzuwarnen. Für Gläubiger ist ein solches Verschwinden besonders gefährlich: Forderungen aus unbezahlten Rechnungen gehen verloren oder fallen in die Insolvenzmasse, aus der die Rückgewinnung minimal ist.
Ursachen der Krise: ein Zusammentreffen ungünstiger Faktoren
Die gegenwärtigen Schwierigkeiten im polnischen Transportwesen sind nicht das Ergebnis eines einzelnen Ereignisses. Sie sind die Folge einer Häufung mehrerer sich überlagernder makroökonomischer, marktbezogener und regulatorischer Probleme, die zusammen ein äußerst destruktives Geschäftsumfeld schaffen.
Hohe Schuldendienstkosten und Margenverfall
Die meisten polnischen Transportunternehmen finanzieren ihre Tätigkeit — insbesondere den Kauf und die Modernisierung ihres Fuhrparks — durch Bankkredite und Leasing. In einem Umfeld erhöhter Zinssätze, das seit mehreren Jahren anhält, sind die Kosten für die Bedienung dieser Verbindlichkeiten drastisch gestiegen. Gleichzeitig hat der Preisdruck auf dem Frachtmarkt die operativen Margen stetig eingeschränkt. Das Ergebnis ist leicht vorherzusehen: Unternehmen, die noch vor wenigen Jahren ihre Schulden problemlos aus operativen Einnahmen bedienen konnten, müssen heute auf Barreserven zurückgreifen — Reserven, die in beängstigendem Tempo schwinden.
In Verbindung mit zunehmenden Zahlungsstaus entlang der Lieferketten — einer Situation, in der ein Spediteur auf die Zahlung eines Verladers wartet und gleichzeitig selbst gegenüber einem Transportunternehmen im Rückstand ist — entsteht ein Dominoeffekt, der für kleinere und mittlere Unternehmen ohne finanzielles Polster besonders gefährlich ist.
Strukturelle Krise auf dem westlichen Markt, insbesondere in Deutschland
Die polnische Transportbranche hat ihren Wettbewerbsvorteil auf der Bedienung von Strecken zwischen West- und Osteuropa aufgebaut, und Deutschland erzeugte historisch das größte Auftragsvolumen für polnische Lkw. Leider kämpft die Wirtschaft jenseits der Oder mit strukturellen Problemen, die weit über den Konjunkturzyklus hinausgehen. Die Krise der Automobilbranche und des Maschinenbaus in Deutschland führt unmittelbar dazu, dass weniger Güter hergestellt werden und damit — das Angebot an zu transportierenden Ladungen drastisch zurückgeht.
Das Ergebnis ist ein grundlegendes Ungleichgewicht zwischen verfügbarer Ladekapazität und tatsächlicher Nachfrage. Auf dem Spotmarkt ist ein ruinöser Preiskampf entbrannt, bei dem die Frachtraten pro Kilometer unter die Rentabilitätsschwelle gefallen sind. Um die Beschäftigung ihrer Fahrer aufrechtzuerhalten und Leasingraten zu zahlen, nehmen Transportunternehmen Aufträge zu Preisen an, die de facto operative Verluste verursachen — in der Hoffnung, dass sich die Lage verbessert. In den meisten Fällen erweist sich diese Hoffnung als unbegründet.
Schwankende Kraftstoffkosten
Obwohl die Dieselpreise auf den europäischen Großhandelsmärkten gewissen Schwankungen unterlagen, brachten diese aus Sicht polnischer Transportunternehmen keine ausreichende Entlastung, um die Rentabilität zu verbessern. Kraftstoff gehört weiterhin zu den wichtigsten Bestandteilen der variablen Kosten im Straßentransport, und seine Unberechenbarkeit erschwert eine wirksame Finanzplanung und die Aushandlung langfristiger Verträge mit Margenschutz.
Regulatorischer Druck ohne Beispiel
Die zu den operativen Problemen hinzukommenden gesetzlichen Anforderungen schaffen eine zusätzliche Herausforderung. Das Mobilitätspaket, dessen einzelne Vorschriften in den vergangenen Jahren in Kraft traten, hat die Möglichkeiten zur Kostenoptimierung eingeschränkt, die einige Transportunternehmen nutzten. Kabotageregeln, die Pflicht zur Rückkehr des Fahrzeugs in das Zulassungsland und Vorschriften zur Entsendung von Fahrern haben zu tatsächlichen Steigerungen der Betriebskosten geführt.
Am Horizont zeichnet sich eine weitere bedeutende regulatorische Änderung ab: die Einbeziehung des Straßenverkehrs in das CO₂-Emissionshandelssystem (ETS2). Obwohl die vollständige Einführung des Systems zeitlich gestaffelt erfolgt, müssen Unternehmen schon heute Investitionen in modernere, umweltfreundlichere Fuhrparks planen — zu einem Zeitpunkt, an dem ihre Bilanzen tiefrote Zahlen aufweisen. Für viele Transportunternehmen ist dies eine Last, die sie ohne externe Finanzierung nicht tragen können, zu der der Zugang — aufgrund verschlechterter Bonitätsbewertungen — immer schwieriger wird.
Geopolitik und Zugang zu Kapital
Die anhaltende geopolitische Instabilität in Mittel- und Osteuropa hat die Bereitschaft von Finanzinstituten, Kapital in der Transportbranche einzusetzen, negativ beeinflusst. Indem Banken und Leasinggesellschaften ihre Sicherheitsanforderungen erhöhen und ihre Kreditkriterien verschärfen, schneiden sie kleinere und mittlere Transportunternehmen faktisch vom Betriebskapital ab, das für das laufende Geschäft benötigt wird. Unternehmen, die früher ihre Schulden problemlos refinanzierten, stoßen heute auf eine Mauer — und landen infolgedessen in Schuldnerregistern oder vor Restrukturierungsgerichten.
Risiken für Geschäftspartner: Was Verlader und Spediteure wissen sollten
Die Krise im polnischen Transportwesen ist nicht nur ein Problem der Transportunternehmen selbst. Jedes Unternehmen, das mit einer polnischen TSL-Firma zusammenarbeitet — unabhängig davon, ob es sich um einen Verlader, Logistikdienstleister, eine Zollagentur oder eine Kfz-Werkstatt handelt — trägt ein messbares finanzielles Risiko. Nachfolgend stellen wir die wichtigsten Bereiche vor, denen besondere Aufmerksamkeit gelten sollte.
- Risiko des Verlusts von Anzahlungen und Vorauszahlungen: Unternehmen in finanziellen Schwierigkeiten können Aufträge und Anzahlungen annehmen, ohne in der Lage zu sein, die Aufträge auszuführen. Wird Insolvenz angemeldet, ist die Rückforderung solcher Mittel äußerst schwierig.
- Störungen in der Lieferkette: Das plötzliche Verschwinden eines Transportunternehmens vom Markt — einschließlich des zuvor erwähnten stillen Marktaustritts — kann erhebliche Probleme bei der Auftragsabwicklung verursachen, insbesondere bei zeitkritischen Ladungen.
- Steigendes Frachtrisiko: In Krisenzeiten können einige Transportunternehmen die Versicherung von Ladungen vernachlässigen oder Beiträge nicht bezahlen, sodass der Verlader im Schadensfall möglicherweise keine Entschädigung erhält.
- Niedrige Forderungsbeitreibungsquoten: In polnischen Insolvenz- und Sanierungsverfahren erhalten ungesicherte Gläubiger gewöhnlich nur einen Bruchteil ihrer Forderungen zurück. Bei massenhaften Insolvenzen in einer Branche wird die Lage noch schwieriger, weil die zu verteilenden Vermögenswerte begrenzt und die Schlange der Gläubiger — lang ist.
Die Perspektive von EURODEBT.eu: Risikomanagement unter den aktuellen Bedingungen
Angesichts der sich so dynamisch verschlechternden Lage im polnischen TSL-Sektor sind die sofortige Überprüfung und Aktualisierung der Risikopolitik gegenüber Geschäftspartnern aus dieser Branche entscheidend. Nachfolgend geben wir praktische Empfehlungen für Risikomanager und Unternehmenseigentümer, die mit polnischen Transportunternehmen zusammenarbeiten.
1. Verschärfung der Kriterien für Kreditlimits
Bestehende Kreditlimits für Transportunternehmen sollten unverzüglich anhand aktueller Finanzdaten des Geschäftspartners überprüft werden. Wir empfehlen, aktuelle Jahresabschlüsse einzuholen, Eintragungen im Landesgerichtsregister zu überwachen und den Status des Unternehmens in Schuldnerdatenbanken zu prüfen. Unternehmen, für die keine aktuellen Daten erhältlich sind, sollten bis zur Überprüfung als erhöhtes Risiko behandelt werden.
2. Verkürzung der Zahlungsfristen und Verstärkung der Sicherheiten
Die standardmäßigen Zahlungsfristen von 30 oder 60 Tagen, die jahrelang in der Branche üblich waren, sollten heute als zu langer Risikozeitraum betrachtet werden. Handeln Sie nach Möglichkeit kürzere Zahlungsfristen oder Zahlung bei Lieferung aus. Erwägen Sie bei größeren Geschäftsvolumina, zusätzliche Sicherheiten zu verlangen: Bankgarantien, Akkreditive oder registrierte Pfandrechte am Fuhrpark.
3. Verstärkte Überwachung von Forderungen und schnelle Eskalation
Jeder Zahlungsverzug von 7 bis 14 Tagen sollte als Warnsignal behandelt und im Inkassoprozess unverzüglich eskaliert werden. Unter den Bedingungen einer Liquiditätskrise sind solche Verzögerungen selten auf ein versehentliches Versehen zurückzuführen — meist sind sie das erste Anzeichen ernsterer Probleme. Eine schnelle Reaktion erhöht die Chancen, Forderungen einzutreiben, bevor das Unternehmen in ein formelles Verfahren eintritt.
4. Regelmäßige Prüfung der Lage des Geschäftspartners
Eine einmalige Überprüfung des Geschäftspartners bei Aufnahme der Zusammenarbeit reicht heute bei Weitem nicht aus. Wir empfehlen eine regelmäßige — mindestens vierteljährliche — Überwachung zentraler Warnsignale: neue Einträge im Schuldnerregister, Veränderungen der Eigentümerstruktur, Schwankungen bei der Beschäftigung oder Anträge auf Eintragung von Restrukturierungsverfahren im Landesgerichtsregister.
5. Diversifizierung der Basis an Transportunternehmen
Aus strategischer Sicht lohnt es sich heute, den Grad der Konzentration der Zusammenarbeit auf ein oder wenige Transportunternehmen zu überprüfen. Die Abhängigkeit von einem Unternehmen, das den Markt plötzlich verlassen kann, erzeugt ein operatives Risiko, das sich langfristig als kostspieliger erweisen kann als ein vorübergehender Verzicht auf Preisoptimierung.
Ausblick auf die kommenden Quartale
Wird die Krise in der polnischen TSL-Branche in nächster Zeit enden? Analysten sind mit optimistischen Prognosen vorsichtig. Die strukturellen Probleme der deutschen Industrie werden nicht über Nacht verschwinden, und die Korrektur des übermäßig ausgebauten Angebots an Transportkapazitäten auf den europäischen Märkten kann noch mehrere Quartale dauern. Gleichzeitig wird die bevorstehende Einführung von ETS2 weitere Investitionen erzwingen, die die meisten finanziell schwächeren Marktteilnehmer nicht stemmen können.
Ein positives Szenario wäre eine allmähliche Erholung der Frachtnachfrage, die — wenn sie eintritt — höchstwahrscheinlich im Vertragssegment beginnen und erst danach die Bedingungen auf dem Spotmarkt verbessern wird. Doch selbst in einem optimistischen Szenario wird der Anpassungszyklus des Marktes mehr als ein Jahr dauern. In dieser Zeit ist mit weiteren Insolvenzen, einer weiteren Marktkonsolidierung und einem weiteren Anstieg des Kreditrisikos gegenüber Transportunternehmen zu rechnen.
Der Sektor ist in eine Phase tiefgreifender natürlicher Auslese eingetreten. Überleben werden Unternehmen mit gesunden Bilanzen, diversifizierten Auftragsportfolios und effizientem Kostenmanagement. Die übrigen — und es könnten mehr sein, als die heutigen offiziellen Statistiken ausweisen — werden die wachsende Liste der Unternehmen in Gerichtsverfahren erweitern.
Zusammenfassung: Schutz der eigenen Liquidität als Priorität
Die Daten für das dritte Quartal 2026 sollten für jedes Unternehmen, das mit der polnischen Transportbranche Geschäfte macht, ein Warnsignal sein. Eine Insolvenzwelle, massenhafte stille Marktaustritte, Schulden in Milliardenhöhe und destruktiver Preisdruck schaffen ein Umfeld, in dem Standardverfahren des Risikomanagements unzureichend sein können.
Der Schutz der eigenen Liquidität — durch sorgfältige Überprüfung der Geschäftspartner, Verkürzung des Kreditengagements und schnelle Reaktion auf Warnsignale — muss zur absoluten Priorität werden. Unter Krisenbedingungen ist eine proaktive Risikopolitik die einzige wirksame Form der Abwehr, nicht reaktives Inkasso.
Die Plattform EURODEBT.eu überwacht die finanzielle Lage europäischer Transport- und Logistikunternehmen in Echtzeit. Wir empfehlen Ihnen, Ihre Geschäftspartner aus dem TSL-Sektor vor Aufnahme oder Fortsetzung der Zusammenarbeit zu überprüfen — insbesondere in einer so sensiblen Marktsituation, wie wir sie in der zweiten Hälfte des Jahres 2026 erleben.




