

Die Schulden polnischer Transportunternehmen haben 1,32 Mrd. PLN überschritten. Ein Bericht enthüllt das Ausmaß der Krise in der Transportbranche
Die Verschuldung des polnischen Straßengüterverkehrssektors hat einen Rekordstand von 1,32 Milliarden Złoty erreicht, und die Zahl der Unternehmen mit überfälligen Verbindlichkeiten hat 23.700 überschritten. Für die Krise verantwortlich sind steigende Kraftstoffkosten, nicht angepasste Frachtraten in langfristigen Verträgen und chronische Zahlungsverzögerungen — 92 Prozent der Transportunternehmen erhalten ihre Zahlungen nicht fristgerecht. Die Situation stellt eine ernsthafte Warnung für alle Unternehmen dar, die die Dienstleistungen polnischer Transportunternehmen nutzen.
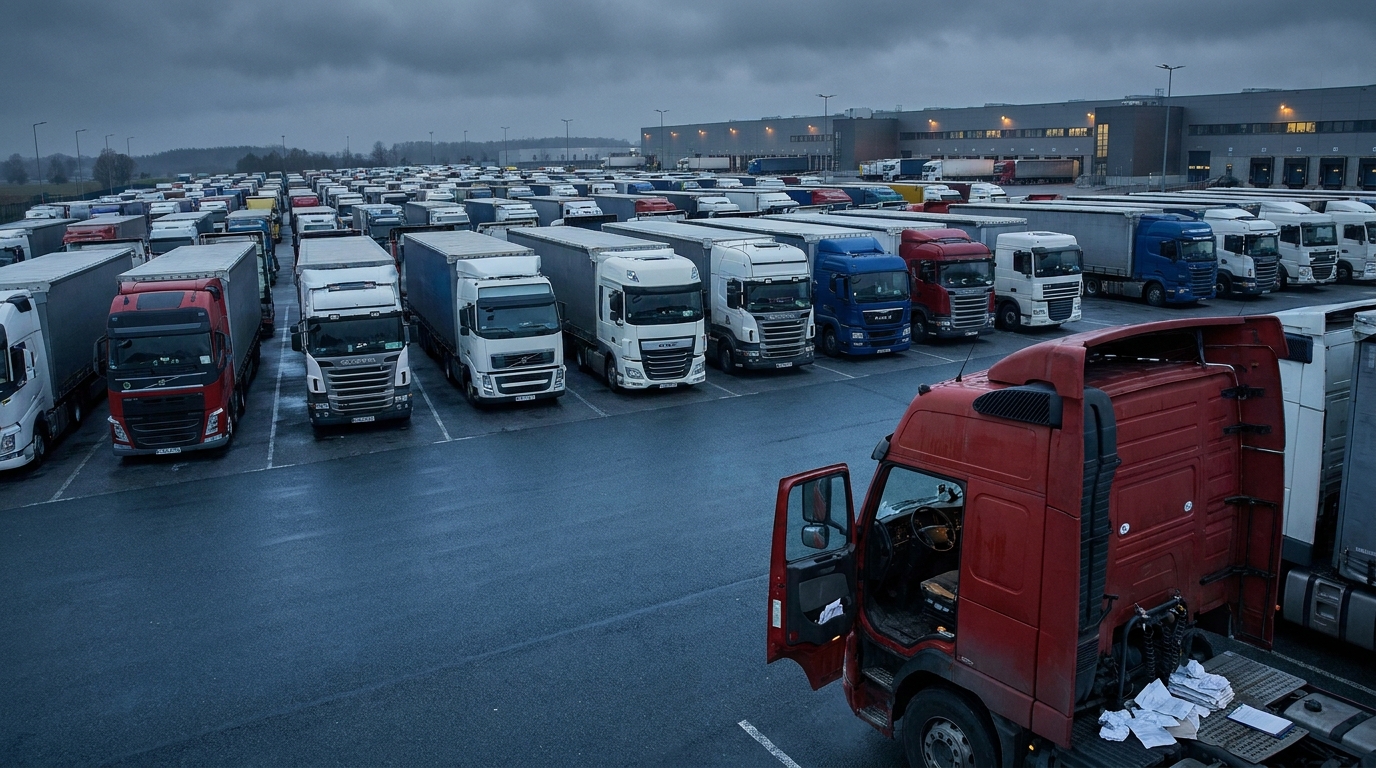
Die Gesamtverschuldung des polnischen Straßengüterverkehrssektors erreichte im November 2026 einen alarmierenden Stand von 1,32 Milliarden Zloty. Daten des Nationalen Schuldenregisters zeigen, dass mehr als 23,7 Tausend Unternehmen mit überfälligen finanziellen Verpflichtungen kämpfen. Dies ist ein deutliches Signal dafür, dass sich der Zustand einer der Säulen der europäischen Logistik kontinuierlich verschlechtert — und das Risiko für Unternehmen, die mit polnischen Transportunternehmen zusammenarbeiten, von Monat zu Monat steigt.
Ausmaß der Verschuldung: Zahlen, die jeden Risikomanager beunruhigen sollten
Dem neuesten Bericht des Nationalen Schuldenregisters zufolge ist die Zahl der Transportunternehmen mit überfälligen Verpflichtungen gegenüber dem Vorjahr um mehr als 700 Unternehmen gestiegen, was einem Zuwachs von rund 3,1 Prozent entspricht. Schon der Anstieg der Schuldnerzahl wäre ein besorgniserregendes Signal — zusammen mit der Gesamtverschuldung von über 1,32 Mrd. PLN wird das Bild jedoch eindeutig alarmierend.
Bemerkenswert ist, dass die durchschnittliche Verschuldung pro Unternehmen leicht gesunken ist und derzeit 55 700 PLN beträgt. Auf den ersten Blick könnte dies eine Verbesserung signalisieren — tatsächlich zeigen die Daten aber lediglich, dass die Krise einen immer größeren Kreis von Unternehmen erfasst, nicht dass es den einzelnen Firmen besser geht. Die Gesamtsumme bleibt auf Rekordniveau, und die Zahl der gefährdeten Unternehmen ist so hoch wie seit Jahren nicht mehr.
KRD-Präsident Adam Łącki betont, dass es sich um ein systemisches Problem und nicht um eine Welle einzelner Schwierigkeiten handelt. Die Transportunternehmen verlieren ihre Fähigkeit, Verpflichtungen zu begleichen, weniger aufgrund eigener Managementfehler, als dass sie in eine durch die Marktstruktur gestellte Falle geraten: steigende Betriebskosten, Frachtraten, die mit der Kosteninflation nicht Schritt halten, und chronische Zahlungsverzögerungen seitens der Auftraggeber.
Kraftstoff und Verträge: eine Falle, in die Tausende Unternehmen geraten
Der Haupttreiber der Krise ist die ungünstige Kombination steigender Kraftstoffpreise mit dem Fehlen geeigneter vertraglicher Mechanismen, die Transportunternehmen vor diesem Risiko schützen.
Daten der Internationalen Straßentransport-Union (IRU) für das zweite Quartal 2026 zeigen, dass die Dieselpreise in der Europäischen Union im Durchschnitt um 12 Prozent gestiegen sind. Dies ist eine enorme Belastung für Unternehmen, bei denen Kraftstoff je nach Art und Umfang der durchgeführten Transporte zwischen mehr als zehn und über dreißig Prozent aller Betriebskosten ausmacht.
Unternehmen auf dem Spotmarkt konnten diesen Anstieg in den meisten Fällen auf die Auftragspreise umlegen — die einmaligen Frachtraten stiegen um rund 11 Prozent. Das Problem liegt jedoch bei langfristigen Verträgen, in denen die Frachtraten lediglich um 6 Prozent stiegen — also nur halb so stark wie die Kraftstoffkosten selbst. Die Folge ist ein stetiges Schrumpfen der Betriebsmargen jener Transportunternehmen, die ihr Geschäftsmodell auf mehrmonatige Verträge mit großen Verladern gestützt haben.
Besonders zerstörerisch wirkt sich das Fehlen von Kraftstoffklauseln in einem erheblichen Teil der langfristigen Transportverträge aus. Solche Klauseln ermöglichen eine automatische Anpassung der Frachtrate an Veränderungen der Kraftstoffpreise und sind in reifen Logistikmärkten ein gängiges Instrument zur Steuerung von Kostenrisiken. Wo Klauseln fehlen, müssen die Transportunternehmen die Kostendifferenz selbst tragen — zulasten ihrer eigenen Liquidität.
Vertragsnachverhandlungen erweisen sich für die meisten Unternehmen als Sackgasse. Große Verlader — Handelsketten, Hersteller oder Lagerbetreiber — verfügen über eine deutlich stärkere Verhandlungsposition als kleine und mittlere Transportunternehmen. In der Praxis stehen diese vor der Wahl: ungünstige Bedingungen akzeptieren und auf das Überleben hoffen oder auf den Vertrag verzichten und den Verlust eines stetigen Auftragsstroms riskieren.
Zahlungsverzögerungen: 92 Prozent der Unternehmen erhalten ihr Geld nicht rechtzeitig
Ein ebenso ernstes Problem — und für viele Unternehmen sogar schmerzhafter als die Kraftstoffkosten — sind Zahlungsverzögerungen. Eine von Keralla Research im Auftrag von Bibby Financial Services durchgeführte Studie liefert erschütternde Daten: 92 Prozent der polnischen Transportunternehmen erhalten Zahlungen regelmäßig nach dem vertraglich festgelegten Termin.
Der Medianwert der überfälligen Forderungen ist von 75 500 PLN auf 90 000 PLN gestiegen. Das bedeutet, dass ein durchschnittliches polnisches Transportunternehmen zu einem gegebenen Zeitpunkt auf die Begleichung von Rechnungen über insgesamt mehr als 90 Tausend Zloty wartet — und gleichzeitig seine eigenen laufenden Verpflichtungen erfüllen muss.
Hier liegt der Kern des Liquiditätsproblems im Transportwesen. Das Geschäftsmodell der Branche ist durch eine grundlegende Asymmetrie der Geldflüsse gekennzeichnet: Kosten — Betankung, Fahrerlöhne, Leasingraten für Fahrzeuge, Versicherungsbeiträge und Wartungskosten — müssen im Voraus getragen werden. Einnahmen dagegen gehen mit erheblicher Verzögerung ein, häufig erst 30, 60 oder manchmal sogar 90 Tage nach Erbringung der Dienstleistung.
Wenn zu dieser Asymmetrie anhaltende Zahlungsverzögerungen der Auftraggeber hinzukommen, ist die Schuldenspirale vorprogrammiert. Um den laufenden Betrieb aufrechtzuerhalten, greifen Transportunternehmen auf Betriebsmittelkredite oder Factoring zurück — und verursachen damit zusätzliche Finanzierungskosten, die ihre ohnehin geschwächten Margen weiter belasten. Wer keinen Zugang zu externer Finanzierung hat oder deren Kosten nicht tragen will, beginnt selbst, Zahlungen an Lieferanten zu verzögern — und erzeugt so weitere Zahlungsstaus entlang der gesamten Lieferkette.
Wer ist am stärksten gefährdet? Schuldnerprofil und geografische Risikokarte
Die KRD-Daten ermöglichen eine genaue Bestimmung der Marktsegmente, die die größte Last der Krise tragen.
Unternehmensstruktur: Kleinstunternehmer unter dem größten Druck
Fast zwei Drittel aller verschuldeten Transportunternehmen sind natürliche Personen, die ein Einzelunternehmen betreiben. Ihre Gesamtzahl übersteigt 15 Tausend, und die Summe der Rückstände erreicht 750 Mio. PLN. Diese Transportunternehmer — oft Eigentümer eines oder weniger Lastwagen — arbeiten ohne finanzielles Polster in Form von Kapitalreserven, Zugang zu Kapitalmärkten oder Unterstützung einer Unternehmensgruppe. Jede Woche Zahlungsverzug seitens eines Auftraggebers kann für sie bedeuten, eine Leasingrate oder einen Versicherungsbeitrag nicht rechtzeitig bezahlen zu können.
Unter den am höchsten verschuldeten Unternehmen stechen zwei Fälle hervor: ein Transportunternehmer aus dem Kreis Otwock mit Schulden von nahezu 7 Mio. PLN und ein Transportunternehmen aus Nowy Tomyśl mit Rückständen von bis zu 7,6 Mio. PLN. Beide Fälle verdeutlichen, dass extreme Liquiditätsprobleme sowohl kleine Betreiber als auch Unternehmen mit etwas größerem Geschäftsumfang treffen.
Geografische Schuldenkarte: drei Woiwodschaften unter der Lupe
Gebietsmäßig konzentriert sich die Verschuldung der Transportunternehmen am stärksten auf drei Regionen, die zugleich die größten Logistik- und Transportzentren Polens sind:
- Masowien — Gesamtverschuldung von 260,6 Mio. PLN bei 4 608 Unternehmen. Diese Region zählt die meisten Transportunternehmen, was sich in einer absoluten Spitzenposition im Schuldenranking niederschlägt.
- Schlesien — Verschuldung in Höhe von 190,1 Mio. PLN. Bemerkenswert ist, dass hier die höchste durchschnittliche Verschuldung pro Unternehmen verzeichnet wird, die 67 000 PLN übersteigt — deutlich über dem Landesdurchschnitt. Die starke Konzentration von Industrie und Logistik führt zu einer hohen Zahl langfristiger Verträge, die sich — wie zuvor gezeigt — bei steigenden Betriebskosten als Falle erweisen.
- Großpolen — Rückstände von 180,5 Mio. PLN, eine Region, die seit Jahren zu den Motoren der polnischen Logistik gehört, insbesondere im Verkehr Richtung Westen.
Unternehmen, die eine Zusammenarbeit mit Transportunternehmen aus diesen Woiwodschaften aufnehmen oder fortsetzen möchten, sollten besondere Vorsicht walten lassen und vertiefte Verfahren zur Prüfung der Zahlungsfähigkeit ihrer Partner einführen.
Gläubiger und Schuldner: Wer verliert am meisten?
Die Krise im Transportwesen ist nicht nur ein Problem der Transportunternehmen selbst — sie hat weitreichende Auswirkungen auf andere Branchen und Finanzinstitutionen.
Die größten Gläubiger polnischer Transportunternehmen sind Finanz- und Versicherungsinstitutionen — Banken, Leasinggesellschaften und Inkassounternehmen. Ihre gesamten Forderungen gegenüber dem Transportsektor belaufen sich auf 884,6 Mio. PLN. Diese Summe spiegelt wider, in welchem Ausmaß die Transportbranche bei Fahrzeugen und operativer Tätigkeit von externer Finanzierung abhängig ist. Wenn Transportunternehmen ihre Liquidität verlieren, spüren Leasinggeber und Banken dies als Erste.
An zweiter Stelle steht der Kraftstoffsektor mit Forderungen von rund 241,2 Mio. PLN. Tankstellen und Dieselvertriebe gewähren Transportunternehmen Lieferantenkredite — und warten immer häufiger vergeblich auf deren Rückzahlung. Deshalb verschärfen so viele Tankstellen und Vertriebe ihre Kreditbedingungen oder verlangen von Unternehmen mit fragwürdiger Finanzlage Barzahlung.
Gleichzeitig sind die Transportunternehmen selbst Opfer einer Kette unbezahlter Verpflichtungen. Die Transportbranche wartet auf 170 Mio. PLN von ihren eigenen Schuldnern — vor allem Handelsunternehmen, Industriebetrieben und Bauunternehmen. Dies ist ein deutlicher Beleg dafür, dass Zahlungsstaus systemischen und kaskadierenden Charakter haben: Verzögerungen auf einer Stufe der Lieferkette übertragen sich rasch auf die folgenden Glieder.
Schrumpfender Markt: Warnsignale für die europäische Logistik
Die beschriebene Liquiditätskrise beginnt, sich unmittelbar auf die Struktur und das Potenzial des polnischen Transportmarktes auszuwirken. Daten der Hauptinspektion für den Straßentransport (GITD) zeigen, dass innerhalb von nur einem halben Jahr die Zahl der Unternehmen mit einer Lizenz für internationalen Transport um 644 Unternehmen gesunken ist. Dieses Tempo übersteigt die natürliche Marktfluktuation durch Geschäftsaufgaben, Fusionen oder Übernahmen deutlich.
Gleichzeitig zeigen Marktstudien, dass fast die Hälfte der Transportunternehmen sämtliche Investitions- und Entwicklungspläne vollständig ausgesetzt hat. Anstatt ihre Flotten zu modernisieren, in neue Technologien zu investieren oder ihren operativen Radius zu erweitern, konzentrieren diese Unternehmen alle Ressourcen ausschließlich auf das Überleben der aktuellen Phase. Auf Sicht der nächsten Monate bedeutet dies eine alternde Flotte, steigende Wartungskosten und eine sinkende Wettbewerbsfähigkeit polnischer Transportunternehmen auf dem europäischen Markt.
Die polnische Transportflotte gehört zu den größten und wichtigsten Bestandteilen des europäischen Logistiksystems. Polnische Lastwagen übernehmen einen enormen Anteil des innergemeinschaftlichen Verkehrs, und polnische Fahrer gehören zu den zahlenmäßig größten Gruppen von Berufskraftfahrern auf Europas Straßen. Das Schrumpfen dieses Potenzials — durch Insolvenzen, Lizenzentzüge oder eingefrorene Investitionen — wirkt sich unmittelbar auf die Verfügbarkeit von Transportkapazitäten in ganz Europa aus, was wiederum Frachtpreise und die Zuverlässigkeit von Lieferketten beeinflusst.
Geschäftsrisikoperspektive: Was sollten Unternehmen tun, die mit polnischen Transportunternehmen zusammenarbeiten?
Für Risikomanager und Inhaber von Logistikunternehmen in Europa enthält der KRD-Bericht mehrere wichtige praktische Schlussfolgerungen.
Prüfverfahren für Geschäftspartner verschärfen
Bei mehr als 23 700 Unternehmen mit überfälligen Verpflichtungen können eine Standardprüfung in einem einzigen Register oder eine einzelne Kreditauskunft unzureichend sein. Es empfiehlt sich, Prüfungen aus mehreren Quellen zu nutzen — durch die Kombination von Daten aus KRD, dem GITD-Register, Leasingdatenbanken und Zahlungshistorien in branchenspezifischen Informationssystemen. Besondere Vorsicht ist bei Kleinstunternehmern (Einzelunternehmen) und Unternehmen geboten, die in Masowien, Schlesien und Großpolen registriert sind, wo die Schuldenkonzentration am höchsten ist.
Geschäftspartner kontinuierlich statt einmalig überwachen
Die finanzielle Lage von Transportunternehmen kann sich rasch verändern — insbesondere bei schwankenden Kraftstoffpreisen und saisonalen Schwankungen der Frachtnachfrage. Eine einmalige Bonitätsprüfung bei Vertragsabschluss schützt nicht vor Risiken, die einige Monate später eintreten. Empfohlen wird die Einführung kontinuierlicher Überwachungsmechanismen — Warnmeldungen über neue Schuldnereinträge oder Änderungen des Lizenzstatus eines Transportunternehmens.
Kraftstoffrisiken in der Vertragsgestaltung berücksichtigen
Unternehmen, die langfristige Verträge mit Transportunternehmen abschließen und stabile, zahlungsfähige Logistikpartner behalten möchten, sollten die Einführung von Kraftstoffklauseln als Standardbestandteil erwägen. Ein Mechanismus zur automatischen Anpassung der Rate an Veränderungen der Kraftstoffpreise schützt beide Seiten — den Verlader vor abrupten Nachverhandlungen und dem Verlust des Transportunternehmens und dieses selbst vor einem Margenschwund, der in die Insolvenz führt. Langfristig sind Verträge ohne Kraftstoffklauseln eine tickende Zeitbombe, die sowohl für den Dienstleister als auch für den Empfänger Risiken erzeugt.
Basis der Transportdienstleister diversifizieren
Wenn fast jedes achte Transportunternehmen überfällige Verpflichtungen hat, wird die Abhängigkeit von einem oder zwei Transportunternehmen zu einem erheblichen operativen Risiko. Lieferstörungen infolge einer plötzlichen Insolvenz oder Lizenzaussetzung eines wichtigen Partners können katastrophale Folgen für die Kontinuität der Lieferkette haben. Der Aufbau eines diversifizierten Portfolios von Transportdienstleistern — mit ausreichenden Kapazitätsreserven und alternativen Routen — ist unter den gegenwärtigen Marktbedingungen ein unverzichtbarer Bestandteil des logistischen Risikomanagements.
Zusammenfassung: eine Branche am Scheideweg
Die Lage des polnischen Straßentransportsektors im November 2026 ist das Ergebnis mehrerer sich überlagernder ungünstiger Faktoren: rekordhohe Betriebskosten, unzureichende Frachtraten in langfristigen Verträgen, chronische Zahlungsverzögerungen seitens der Auftraggeber und die strukturelle Schwäche Tausender Kleinstunternehmer ohne finanzielle Sicherheitspuffer.
Eine Verschuldung von 1,32 Mrd. PLN, die nahezu 23 800 Unternehmen betrifft, ist keine statistische Kuriosität — sie ist ein reales Risiko für jedes Unternehmen, das Transporte bei polnischen Anbietern beauftragt oder Teil einer von polnischen Lastwagen bedienten Lieferkette ist. Die schrumpfende Zahl lizenzierter Transportunternehmen, eingefrorene Investitionspläne und wachsende Schuldenspiralen zeichnen das Bild einer Branche, die ohne tiefgreifendere strukturelle Veränderungen — im Vertragsrecht, in der Zahlungspolitik und beim Zugang zu Finanzierung — in den kommenden Quartalen in eine noch tiefere Krise geraten könnte.
Für Risikomanager und Logistikunternehmen in ganz Europa sind die obigen Daten ein deutliches Signal: Es ist Zeit, die Prüfverfahren für Transportpartner zu stärken, die Basis der Dienstleister zu diversifizieren und Vertragsrisiken in der Lieferkette bewusst zu steuern.




