

DSV übernimmt DB Schenker für 14,3 Milliarden Euro. Was bedeutet der Führungswechsel in der Logistikbranche für polnische Transportunternehmen?
Der dänische Gigant DSV hat DB Schenker offiziell für 14,3 Milliarden Euro übernommen und damit den weltweit größten Logistikdienstleister geschaffen. Auf dem polnischen Markt verzeichnete DSV Road einen nahezu zweifachen Umsatzanstieg, und das neue Stückgutnetz verändert die Kräfteverhältnisse in der gesamten Transport-, Speditions- und Logistikbranche. Für kleine und mittlere Transportunternehmen bedeutet dies einen zunehmenden Druck auf die Margen, das Risiko einer Marginalisierung in profitablen Marktsegmenten und die Notwendigkeit, ihre Geschäftsstrategie dringend anzupassen.
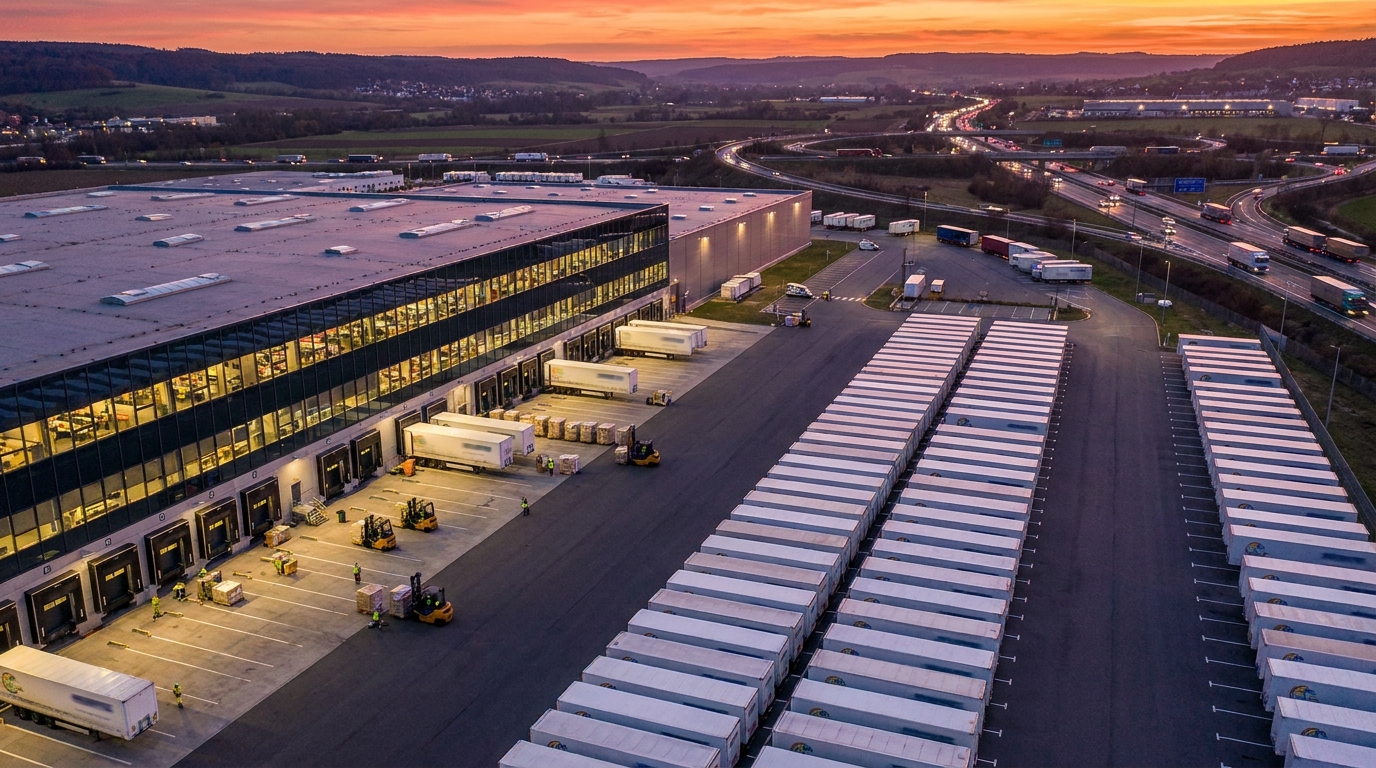
Die Übernahme einer der größten Transaktionen in der Geschichte der europäischen Transport- und Logistikbranche ist nun abgeschlossen. Der dänische Logistikriese DSV hat DB Schenker für rund 14,3 Milliarden Euro offiziell übernommen und damit ein Unternehmen von weltweit einzigartiger operativer Größe geschaffen. Die Zustimmung der Europäischen Kommission, die Anfang 2025 erteilt wurde, ebnete den Weg für die Integration der beiden Branchenriesen und setzte eine Reihe von Veränderungen in Gang, die den gesamten europäischen Transport- und Logistiksektor prägen werden. Für polnische Spediteure, Frachtführer und KMU in der Transport- und Logistikbranche stellt das neue Kräfteverhältnis eine nicht zu unterschätzende Herausforderung dar.
Die historische Transaktion und ihr regulatorischer Hintergrund
Die Europäische Kommission genehmigte die Übernahme von DB Schenker durch DSV im Rahmen des üblichen Fusionskontrollverfahrens. Brüssel stellte fest, dass der Markt für Speditionsdienstleistungen – Straßen-, Luft-, See- und Kontraktlogistik – trotz des Entstehens eines globalen Giganten weiterhin ausreichend fragmentiert ist, um den Kunden eine echte Auswahl an Anbietern zu ermöglichen. Dieses Argument erwies sich als entscheidend: Die Kommission sah keine marktbeherrschende Stellung, die den Wettbewerb gefährden könnte.
Das fusionierte Unternehmen beschäftigt schätzungsweise 147 Mitarbeiter in über 90 LändernEs handelt sich nicht mehr nur um ein großes Unternehmen – es ist eine Organisation, die in der Lage ist, Branchenstandards weltweit zu prägen. DSV-Group-CEO Jens H. Lund gab bekannt, dass die Integration die Wettbewerbsfähigkeit in allen drei Kernbereichen – Luft- und Seefracht, Straßentransport und Solutions – deutlich stärken wird.
Deutschland als eine Säule der neuen Organisation
Deutschland, das traditionelle operative Zentrum von DB Schenker, wird auch in der neuen Struktur eine besondere Bedeutung behalten. DSV hat sich verpflichtet, viele zentrale Funktionen am derzeitigen Schenker-Hauptsitz in Essen beizubehalten. Darüber hinaus gab das Unternehmen bekannt, dass… Investitionen in Höhe von 1 Milliarde Euro im deutschen Markt in den nächsten drei bis fünf Jahren. Dies ist ein Signal dafür, dass der neue Eigentümer Deutschland nicht als Umstrukturierungsbereich, sondern als strategisches Fundament des gesamten Konzerns betrachtet.
Aus Sicht polnischer Unternehmen, die mit beiden Organisationen zusammenarbeiten, ist die operative Stabilität des Essener Zentrums – zumindest kurzfristig – eine gute Nachricht. Die entscheidende Frage ist jedoch, wie schnell und effizient die Integration der IT-Systeme, Betriebsabläufe und Managementstrukturen beiderseits der Grenze voranschreiten wird.
Revolution auf dem polnischen TSL-Markt – Stückgut als Schlachtfeld
Polen zählt zu den größten Straßentransportmärkten Europas. Das Land mit seiner starken Tradition im Transportwesen, die maßgeblich vom Mittelstand getragen wird, steht nun vor einer neuen Realität. DSV Road, die für den Straßentransport zuständige Abteilung, hat Folgendes festgestellt: Umsatz fast verdoppelt Nach der Integration in die Schenker-Strukturen positionierte sich das Unternehmen unter den absoluten Marktführern auf dem polnischen Markt.
Die Strategie der DSV-Gruppe im Bereich Straßentransport konzentriert sich eindeutig auf Entwicklung des Gruppenreisenetzwerks Sammelguttransporte – also die Abwicklung von Sendungen, die keine Komplettladung (LTL, Less than Truckload) darstellen – gehören zu den profitabelsten und dynamischsten Marktsegmenten. Das konsolidierte Netzwerk von DSV-Schenker ermöglicht:
- Optimierung der Betriebskosten durch bessere Ausnutzung des Laderaums der Fahrzeuge (höherer sogenannter Auslastungsgrad),
- Verkürzung der Transitzeiten dank eines dichteren Netzes von Terminals und Leitungsverbindungen,
- Technologische Standardisierung — Integration von Sendungsverfolgungssystemen, elektronischer Dokumentation und Kundendatenaustauschplattformen,
- Eine stärkere Verhandlungsposition sowohl gegenüber Kunden als auch gegenüber Subunternehmern.
Für polnische Transportunternehmen, die sich bisher erfolgreich im Nischenmarkt für Sammelguttransporte behauptet haben, ist das Auftreten eines so mächtigen Akteurs ein Weckruf. Das neue Unternehmen verfügt über Ressourcen, Größe und Technologie, die von einzelnen Familienbetrieben oder selbst regionalen Anbietern mit wenigen Dutzend Mitarbeitern nicht erreicht werden können.
Risiken für den KMU-Sektor – Bedrohungsanalyse
Aus der Perspektive der Geschäftsrisikobewertung und der Überprüfung der Zahlungsfähigkeit von Unternehmen – den Kernkompetenzen der Plattform EURODEBT.eu – birgt die Marktkonsolidierung rund um DSV eine Reihe erheblicher Risiken für kleinere Unternehmen.
1. Druck auf die Frachtraten
Der Marktführer verfügt über enorme Verhandlungsmacht. In den Beziehungen zu Subunternehmern – kleinen und mittelständischen Transportunternehmen, die Aufträge als Zulieferer abwickeln – kann DSV die Preisbedingungen diktieren. In der Praxis bedeutet dies ein erhöhtes Risiko. Reduzierung der Betriebsmargen Kleinere Unternehmen haben keine Alternative zu Aufträgen eines großen Spediteurs. Für Unternehmen mit geringem Eigenkapital und begrenzten Liquiditätsreserven könnte jede signifikante Zinssenkung ihre finanzielle Stabilität gefährden.
2. Marginalisierung im Segment der Stückgutfracht
Eines der profitabelsten Marktsegmente – das Stückgut – könnte zum exklusiven Terrain großer Handelsketten werden. Kleinere Unternehmen, denen es an eigener Terminalinfrastruktur und umfassenden Netzwerkverbindungen mangelt, könnten auf die Rolle des/der … zurückgestuft werden. nur Subunternehmer für TraktionUnternehmen, die zwar physischen Transport durchführen, aber keinen direkten Kontakt zum Endkunden haben und nicht an den Margen umfassender Dienstleistungen beteiligt sind, stellen eine strukturelle Veränderung des Geschäftsmodells dar, die langfristig die Position kleinerer Marktteilnehmer schwächt.
3. Abhängigkeit von einem oder mehreren Kunden
Transportunternehmen, deren Umsatzportfolio stark von Aufträgen eines einzigen großen Spediteurs abhängt – in diesem Fall möglicherweise des integrierten Unternehmens DSV-Schenker – sind besonders anfällig für Konzentrationsrisiken. Neuverhandlungen der Kooperationsbedingungen, Änderungen der Zahlungsmodalitäten oder die Entscheidung, bestimmte Strecken selbst zu übernehmen, könnten ihre Liquidität gefährden. Diversifizierung des Kundenportfolios wird in diesem Zusammenhang zu einem wichtigen Sicherheitsfaktor.
4. Technologische Barrieren als neue Form der Ausgrenzung
DSV investiert kontinuierlich in die Digitalisierung seiner Logistikprozesse. Die Integration in die IT-Systeme des Konzerns – Datenaustauschplattformen, Sendungsverfolgungssysteme und elektronische Versanddokumentation – wird zunehmend zur Voraussetzung für den Zugriff auf Bestellungen. Unternehmen, denen die entsprechende IT-Infrastruktur fehlt oder die die Kosten der technischen Integration nicht tragen können, werden möglicherweise vom Lieferantennetzwerk ausgeschlossen. Paradoxerweise Technologie wird zur neuen Eintrittsbarriere. — genauso effektiv wie Kapital oder rollendes Material.
Eine Chance im Übergangsfenster – für wen und wie lange?
Jede größere Fusion birgt nicht nur Risiken, sondern auch vorübergehende Chancen. Die operative Integration von DSV und Schenker ist ein Prozess, der – basierend auf branchenüblichen Präzedenzfällen – viele Monate, ja sogar Jahre dauern kann. In dieser Zeit können neue Herausforderungen auftreten. vorübergehende betriebliche TurbulenzenVerzögerungen bei der Abwicklung von Sendungen, Desorganisation des Terminalnetzwerks, Abwanderung von Schlüsselmitarbeitern, Verwirrung in den IT-Systemen.
Dies ist ein paradoxes Zeitfenster der Chancen für mittelständische Logistikunternehmen, die ihren Kunden etwas bieten können, was große Konzerne während der Integrationsphase nicht leisten können: Flexibilität, schnelle Entscheidungsfindung und personalisierter ServiceKunden, die Beziehungsprobleme mit der neuen Organisation haben, werden aktiv nach Alternativen suchen – zumindest bis die Integration abgeschlossen ist.
Dieses Zeitfenster ist jedoch naturgemäß zeitlich begrenzt. Langfristig werden die von DSV angekündigten massiven Investitionen in Digitalisierung, Infrastruktur und Konnektivität Folgendes bewirken: dauerhafte WettbewerbsbarrierenFür Unternehmen mit begrenztem Investitionskapital ist dies eine schwer zu überwindende Herausforderung.
Risikobewertung aus Sicht der Branche – Empfehlungen für die Industrie
Angesichts dieser Veränderungen sollten Finanzinstitute, Risikomanager und Inhaber von Logistikunternehmen ihre Modelle zur Beurteilung der finanziellen Lage ihrer TSL-Geschäftspartner überarbeiten. Hier einige wichtige Empfehlungen:
- Verstärkte Überwachung der Finanzliquidität von Transport-KMU — insbesondere Unternehmen, deren Umsätze stark von einem oder wenigen Großkunden aus dem Speditionssektor abhängen.
- Analyse der Diversifizierung des Kundenportfolios Als Kriterium zur Beurteilung der Widerstandsfähigkeit eines Unternehmens gegenüber Marktveränderungen gilt, dass Unternehmen, die zu mehr als 50 % von DSV abhängig sind, besondere Aufmerksamkeit benötigen.
- Überprüfung der technologischen Fähigkeiten Partnerunternehmen – Unternehmen, die keine Systeme besitzen, die eine Integration mit den Plattformen großer Betreiber ermöglichen, sollten als Unternehmen behandelt werden, die dem Risiko ausgesetzt sind, den Zugang zu wichtigen Aufträgen zu verlieren.
- Verfolgung der Frachtratendynamik im Segment der allgemeinen Fracht als Frühindikator für die Lage des Transportsektors der KMU.
- Bewertung der Anpassungsstrategie Unternehmen – also Organisationen, die aktiv in Spezialisierung, Technologie oder die Konsolidierung mit anderen kleinen Anbietern investieren – weisen eine höhere Widerstandsfähigkeit gegenüber Marktdruck auf.
Zusammenfassung – Die Spielregeln haben sich geändert
Die Übernahme von DB Schenker durch DSV ist nicht nur ein Unternehmensereignis finanzieller Natur. eine grundlegende Veränderung der Architektur des europäischen LogistikmarktesDies wird sich über Jahre hinweg spürbar auf operativer, preislicher und technologischer Ebene auswirken. Der neue Branchenführer verfügt über die Ressourcen, die Größe und den Ehrgeiz, die Servicestandards, die Anforderungen an Subunternehmer und die Preisdynamik im gesamten Sektor grundlegend zu verändern.
Für den polnischen TSL-Markt, der stark von kleinen und mittelständischen Unternehmen geprägt ist, steht eine Zeit schwieriger Entscheidungen bevor. Spezialisierung, Konsolidierung, Investitionen in Technologie oder die Suche nach neuen Marktnischen: Dies sind Strategien, die kleinere Unternehmen vor dem Ausscheiden aus dem Markt schützen können. Unternehmen, die sich nicht anpassen, riskieren einen schleichenden Verlust ihrer Marktposition – nicht durch eine einzige drastische Entscheidung, sondern durch die allmähliche Aushöhlung ihrer Margen und den eingeschränkten Zugang zu Aufträgen.
Als Plattform zur Unternehmensprüfung und Risikobewertung wird EURODEBT.eu die Auswirkungen dieser Integration auf die Finanzlage der Unternehmen im Transport-, Logistik- und Dienstleistungssektor in Polen und ganz Europa kontinuierlich beobachten. Veränderungen an der Spitze der Branchenpyramide haben stets Auswirkungen auf die Basis – und genau dort liegen die größten Risiken.




