

Ende der zollfreien Einfuhren aus China: Die EU führt ab dem 1. Juli 2026 eine Gebühr von 3 € pro Paket ein.
Ab dem 1. Juli 2026 wird für jedes aus Drittländern in die EU eingeführte Paket mit einem Wert unter 150 Euro eine pauschale Zollgebühr von 3 Euro erhoben. Die Europäische Kommission hat detaillierte Durchführungsvorschriften für diesen Mechanismus veröffentlicht und damit eine jahrelange Zollbefreiung beendet, die massenhaften Betrug durch die Unterbewertung von Waren begünstigte. Logistikunternehmen und Kurierdienste haben nur begrenzt Zeit, die neuen Anforderungen in ihre Zollsysteme zu integrieren, um Verzögerungen und finanzielle Sanktionen zu vermeiden.
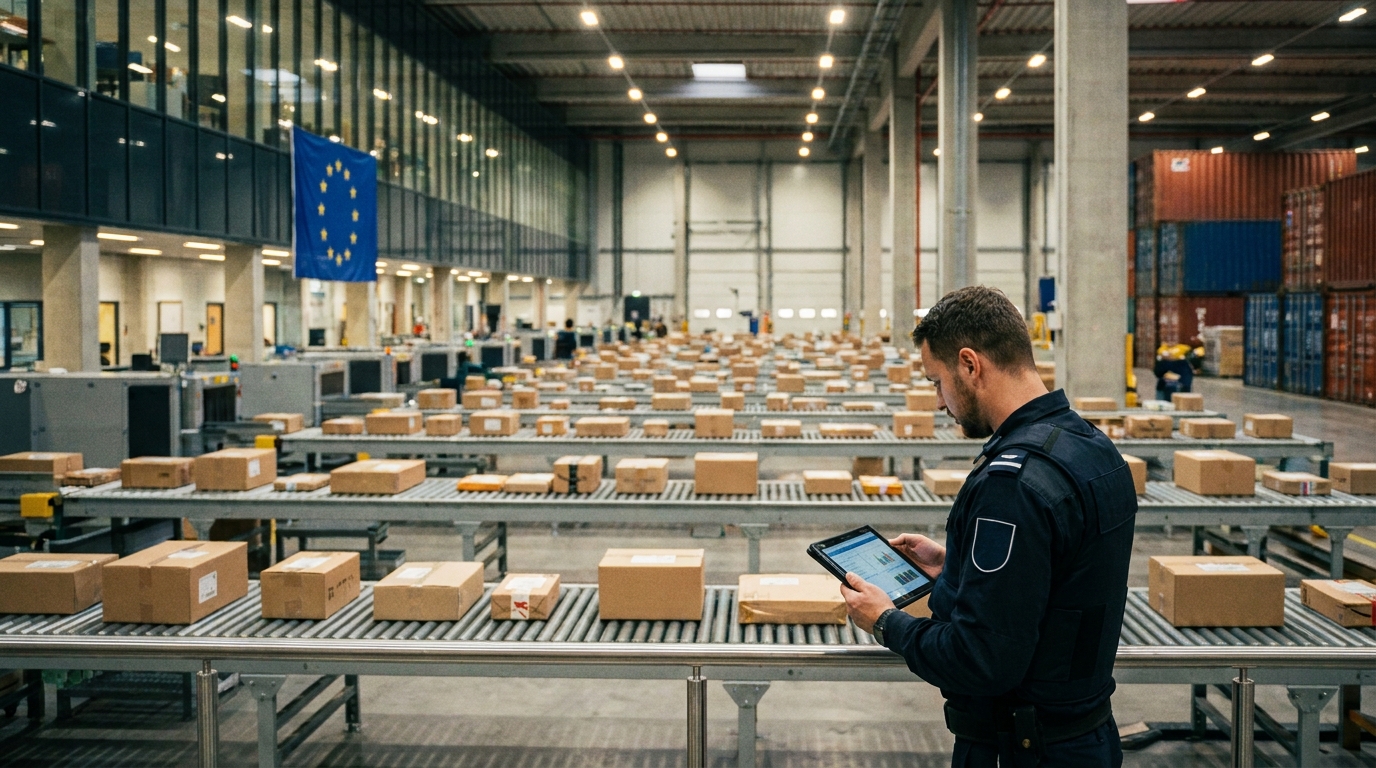
Ab dem 1. Juli 2026 wird für jedes aus Drittländern in die Europäische Union eingeführte Paket mit einem Wert unter 150 € ein einheitlicher Zoll von 3 € erhoben. Die Europäische Kommission hat detaillierte Durchführungsbestimmungen zu diesem Mechanismus veröffentlicht – die Durchführungsverordnung (EU) 2026/1200 vom 5. Juni 2026 – und damit eine der bedeutendsten Änderungen des EU-Zollrechts im letzten Jahrzehnt formalisiert. Für Transportunternehmen, Logistikdienstleister und Handelsplattformen bedeutet dies eine dringende Anpassung ihrer Prozesse und IT-Systeme.
Langfristige Zollbefreiungen gehören der Vergangenheit an.
Jahrelang waren Importe von Kleinwaren aus Nicht-EU-Ländern vollständig zollfrei, sofern der Warenwert 150 € nicht überstieg. Diese Regelung sollte ursprünglich die Zollabfertigung vereinfachen und den bürokratischen Aufwand bei der Bearbeitung kleiner Verbraucherpakete reduzieren. Zu einer Zeit, als der grenzüberschreitende Onlinehandel noch ein Nischenphänomen war, funktionierte diese Lösung reibungslos und ohne größere Kontroversen.
Das rasante Wachstum des E-Commerce – insbesondere durch asiatische Plattformen wie Shein, Temu und AliExpress – machte das alte System jedoch anfällig für massiven Missbrauch. Im Jahr 2024 werden voraussichtlich … 4,6 Milliarden minderwertige PaketeFast 91 % davon stammten aus China. Aufgrund des Ausmaßes dieses Phänomens flossen jährlich Milliarden von Euro an nicht deklarierten Waren über die 150-Euro-Grenze und umgingen so sowohl Zölle als auch häufig die Mehrwertsteuer.
Zu den am häufigsten angewandten Mechanismen zur Umgehung des Gesetzes gehörten: vorsätzliche Unterbewertung des Zollwerts Waren, die in den Transportdokumenten deklariert sind und künstliche Teilung der Aufträge Die Waren wurden in kleinere Pakete aufgeteilt, sodass jedes einzelne Paket die Freigrenze nicht überschritt. Diese Praktiken verzerrten den Wettbewerb im europäischen Einzelhandel und benachteiligten lokale Unternehmer gegenüber Importeuren, die die geltenden Vorschriften nicht einhielten.
Verordnung 2026/1200 – was genau ändert sich?
Die Durchführungsverordnung (EU) 2026/1200 der Kommission trat am 9. Juni 2026 formell in Kraft, ihre praktische Anwendung beginnt jedoch erst mit dem neuen Quartal – also ab dem 1. Juli 2026. Diese Bestimmungen bilden einen technischen und verfahrenstechnischen Rahmen für die frühere Verordnung (EU) 2026/382 des Rates, mit der die Zollvergünstigungen für Sendungen mit geringem Wert formell abgeschafft wurden.
Die neuen Bestimmungen führen mehrere wichtige operative Änderungen ein, die für jedes Unternehmen, das an der Abwicklung der Einfuhr von Waren in die EU beteiligt ist, von Bedeutung sind:
- Pauschale Zollgebühr von 3 Euro pro Artikel Diese Gebühr wird für jede Sendung mit einem Wert unter 150 € erhoben, unabhängig vom Inhalt oder Versandland. Sie wird automatisch berechnet und ersetzt nicht die Mehrwertsteuer, sondern wird zusätzlich zu dieser erhoben.
- Geänderte umfassende Garantieregeln — Die neuen Bestimmungen ermöglichen die Verwendung allgemeiner Garantien bei der Freigabe von Waren für den freien Verkehr im Rahmen des Sonderverfahrens IOSS (Import One-Stop Shop), was eine erhebliche operative Erleichterung für große Logistikunternehmen darstellt.
- Ermittlung der zuständigen Zollämter — Für Sendungen, die nicht unter das IOSS-Verfahren fallen, muss die Zollanmeldung zur Freigabe zum freien Verkehr beim Zollamt eingereicht werden in Bestimmungsmitgliedstaat der WarenMit dieser Änderung sollen Diskrepanzen zwischen dem Ort der Zollabfertigung und dem Ort der Mehrwertsteuererhebung vermieden werden, die in der Vergangenheit zu zahlreichen verfahrenstechnischen Komplikationen geführt haben.
- Neue Datenanforderungen für Zollanmeldungen — Der geänderte Anhang B der Zollverordnung führt zusätzliche Felder und Meldeverfahren ein, die die automatisierte Erhebung der neuen Gebühr von 3 € ermöglichen. Betreiber, deren IT-Systeme nicht für die Verarbeitung dieser Daten ausgelegt sind, könnten erhebliche Probleme bei der Zollabfertigung haben.
IOSS und Mehrwertsteuer – was bleibt gleich?
Es ist wichtig zu betonen, dass die neuen Zollbestimmungen Sie verändern das bestehende Mehrwertsteuersystem nicht. oder den Regelungen zum Fernabsatz. Das IOSS-Verfahren, das im Juli 2021 im Rahmen der Mehrwertsteuerreform für den E-Commerce eingeführt wurde, bleibt nach den bisherigen Bestimmungen bestehen. Verkäufer, die beim IOSS registriert sind, führen die Mehrwertsteuer für direkt verkaufte Waren weiterhin über dieses Verfahren ab. Die neue Zollgebühr von 3 € wird der Transaktion als separater Posten hinzugefügt.
Für Unternehmen außerhalb der EU, die IOSS nicht nutzen, liegt die Verantwortung für die Zollabfertigung und Mehrwertsteuerzahlung beim Post- oder Kurierdienst, der als Zollagent fungiert. Dies bedeutet einen zusätzlichen Verwaltungsaufwand für Spediteure und Frachtführer, die diese Aufgabe für Tausende von Sendungen täglich übernehmen müssen.
Übergangscharakter – was kommt nach 2028?
Der wichtige Kontext der gesamten Reform ist ihre vorübergehender CharakterDie Gebühr von 3 € ist keine dauerhafte Lösung – sie ist eine Übergangslösung, die bis zur vollständigen Markteinführung bestehen bleibt. EU-Zolldaten-HubDie Einführung dieses Systems ist für Mitte 2028 geplant. Sobald dieses System implementiert ist, werden standardisierte Zölle – differenziert nach Produktkategorie und Ursprungsland – den derzeitigen Pauschalbetrag ersetzen.
Der EU-Zolldatenhub ist ein Schlüsselelement der umfassenderen Reform des EU-Zollrechts. Die neue Plattform soll die vollständige Digitalisierung und Zentralisierung von Zolldaten ermöglichen und die Informationsfragmentierung zwischen den Mitgliedstaaten beseitigen. Für die Logistikbranche bedeutet dies eine weitere Welle systemischer Veränderungen, auf die sich Unternehmen vorbereiten müssen.
Auswirkungen für Logistik- und Speditionsunternehmen
Aus der Sicht von Transport- und Logistikunternehmen, die auf dem europäischen Markt tätig sind, bringt die Reform eine Reihe spezifischer operativer Herausforderungen mit sich, die sofortiges Handeln erfordern:
- Integration von IT-Systemen Die Zoll- und Warenwirtschaftssysteme müssen aktualisiert werden, um die Gebühr von 3 € automatisch zu berechnen, neue Felder in Zollanmeldungen zu unterstützen und Zahlungen im Namen der Kunden abzuwickeln. Verzögerungen bei der Umsetzung könnten zu Blockaden an den Kontrollpunkten der EU-Außengrenzen führen.
- Zollabfertigungsverfahren — Die Änderung der Pflicht zur Abgabe von Anmeldungen beim Zollamt des Bestimmungslandes (für Sendungen außerhalb des IOSS) erfordert eine Überprüfung und Aktualisierung der bestehenden Logistikverfahren, insbesondere für Betreiber, die multinationale Vertriebsnetze bedienen.
- Garantieverwaltung — Unternehmen, die das IOSS-Verfahren anwenden, sollten die Möglichkeiten und Vorteile der neuen umfassenden Garantiebestimmungen prüfen, die den Cashflow bei der Abwicklung großer Sendungsmengen optimieren können.
- Kommunikation mit Kunden — Logistikunternehmen, die Importeure bedienen, müssen Änderungen bei Kosten und Verfahren klar kommunizieren, insbesondere gegenüber kleinen und mittleren Unternehmen, die sich der neuen Zollbestimmungen möglicherweise nicht bewusst sind.
- Risiko von Strafen und Verzögerungen Die Nichteinhaltung der neuen Datenanforderungen in Zollanmeldungen kann nicht nur zu Lieferverzögerungen, sondern auch zu finanziellen Strafen durch die Zollbehörden führen.
Auswirkungen auf den E-Commerce-Markt und den Wettbewerb
Die Reform verändert die Spielregeln im europäischen E-Commerce-Markt. Eine Gebühr von 3 € mag für ein einzelnes Paket gering erscheinen, doch ihre Auswirkungen auf die Rentabilität von Geschäftsmodellen, die auf dem Massenimport sehr günstiger Produkte aus Asien basieren, könnten erheblich sein. Die Gewinnmargen bei Produkten im Wert von wenigen Euro – typisch für Plattformen wie Temu oder Shein – werden deutlich sinken, insbesondere wenn die Zollgebühr mit den Verwaltungskosten für Verkäufer und Versanddienstleister zusammenfällt.
Europäische Einzelhändler und Hersteller, die sich seit Jahren über unfairen Wettbewerb durch asiatische Plattformen beschweren, sehen die Reform als Schritt in die richtige Richtung. Die Angleichung der Zollbedingungen wird zwar nicht alle Probleme im Zusammenhang mit Preisdumping lösen, aber sie wird die eklatantesten Umgehungsmechanismen eindämmen, die Importeuren, die sich nicht für die Mehrwertsteuer registrieren und die Zölle zu niedrig ansetzen, jahrelang einen ungerechtfertigten Wettbewerbsvorteil verschafft haben.
Allerdings ist zu beachten, dass die Reform auch das Risiko birgt, dass die Kosten für europäische Verbraucher beim Einkauf im Ausland steigen, und ihre Wirksamkeit bei der Verringerung des Zollbetrugs wird von der konsequenten Durchsetzung der Vorschriften durch die nationalen Zollverwaltungen abhängen – insbesondere im Hinblick auf die enormen Mengen an Paketen, die täglich die EU-Grenzen passieren.
Geschäftsrisikoanalyse – Worauf ist zu achten?
Für Risikomanager und Entscheidungsträger in Transport- und Logistikunternehmen birgt die Zollreform vom 1. Juli 2026 mehrere Bereiche mit erhöhtem Risiko, die beachtet werden sollten:
- operationelles Risiko: Wenn die IT-Systeme nicht vor dem 1. Juli 2026 an die neuen Datenanforderungen angepasst werden, könnte dies die Zolldienste lahmlegen und massive Lieferverzögerungen sowie Umsatzeinbußen verursachen.
- Finanzielles Risiko: Unternehmen, die als Zollagenten für Sendungen außerhalb des IOSS tätig sind, sind für die korrekte Berechnung und Zahlung der Zölle verantwortlich – Fehler können zu finanziellen Strafen und Ansprüchen von Kunden führen.
- Reputationsrisiko: Verzögerungen bei Lieferungen aufgrund mangelnder betrieblicher Vorbereitung können die Kundenbeziehungen ernsthaft schädigen, insbesondere im E-Commerce-Segment, wo die Lieferzeit ein entscheidender Faktor ist.
- Regulatorisches Risiko mit Blick auf das Jahr 2028: Da die Gebühr von 3 € nur vorübergehend gilt, müssen Unternehmen nun die nächste Phase der Anpassung ihrer Systeme an die umfassende Zollreform im Zusammenhang mit der Einführung des EU Customs Data Hub planen.
Unternehmen, die die anstehenden Veränderungen als Chance zur umfassenden Modernisierung ihrer Zollprozesse begreifen, können nicht nur Risiken vermeiden, sondern sich auch einen nachhaltigen Wettbewerbsvorteil gegenüber Konkurrenten sichern, die zögern, sich anzupassen. In der Logistikbranche, wo die Margen gering und die Kosten von Fehlern hoch sind, wird ein proaktiver Ansatz im Bereich des regulatorischen Compliance-Managements zu einem Schlüsselelement der Geschäftsstrategie.




