

Deutschland, das Epizentrum der Insolvenzen in Europa: Jede dritte große Insolvenz in der Region kommt von jenseits der Oder.
Der Allianz-Trade-Bericht für die erste Hälfte des Jahres 2026 schlägt Alarm: Die Zahl der Großinsolvenzen in Deutschland ist um 10% gestiegen, und jede dritte Großinsolvenz in Westeuropa stammt aus diesem Land. Der Automobilsektor führt die Insolvenzstatistik an und birgt ein erhebliches Risiko eines Dominoeffekts für Transport- und Logistikunternehmen, die mit deutschen Lieferketten verbunden sind. Experten fordern eine sofortige Verschärfung der Kreditpolitik und einen breiteren Einsatz von Instrumenten zur Forderungsabsicherung.
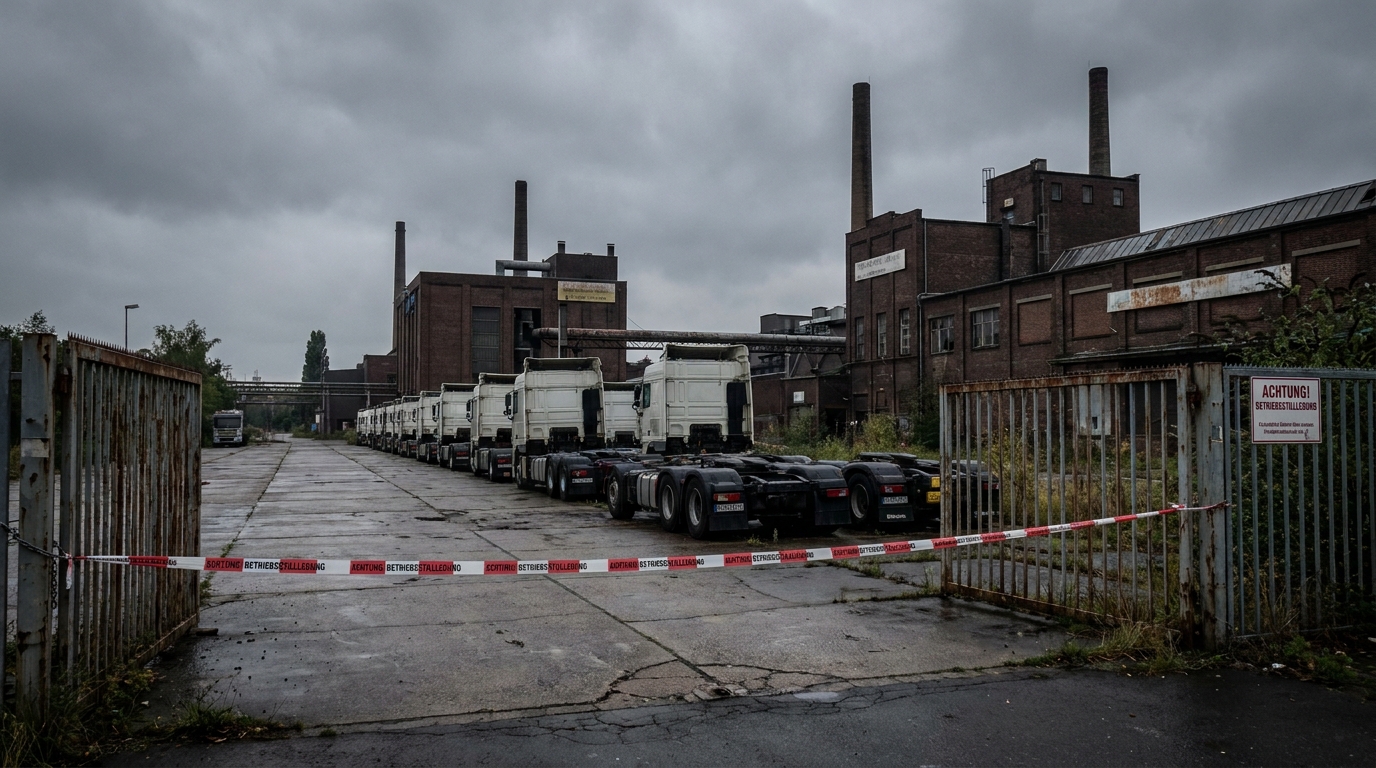
Der jüngste Bericht von Allianz Trade – einem der weltweit führenden Warenkreditversicherer – zeichnet ein alarmierendes Bild der Lage der größten Unternehmen in Deutschland und Westeuropa. Die Daten für das erste Halbjahr 2026 lassen keinen Zweifel: Die Welle großer Insolvenzen hat sich nicht nur nicht verlangsamt, sondern beschleunigt sich sogar und erreicht historische Rekordwerte. Für die Transport- und Logistikbranche, die eng mit der Gesundheit der Fertigungsindustrie verknüpft ist, stellen diese Ergebnisse einen Weckruf dar.
Rekordzahl an Insolvenzen in Deutschland – die harten Zahlen
In den ersten sechs Monaten des Jahres 2026 verzeichnete Deutschland folgende Registrierungen: 33 sogenannte Großinsolvenzen, d.h. die Insolvenz großer Unternehmen mit einem Jahresumsatz von mehr als 50 Millionen Euro. 10 % mehr als im gleichen Zeitraum des Vorjahres – und dies vor dem Hintergrund des ohnehin schon außergewöhnlich schwierigen Jahres 2025, das mit insgesamt … endete 94 solcher Fälle (8 % Steigerung gegenüber 2024).
Der kumulierte Umsatz der Unternehmen, die im analysierten Halbjahr Insolvenz angemeldet haben, belief sich auf etwa 4,5 Milliarden Euro – 3 % mehr als im Vorjahr. Besonders bemerkenswert ist der Rückgang des durchschnittlichen Umsatzes pro insolventem Unternehmen um fast 7 % auf 137 Millionen Euro. Dies ist eine subtile, aber signifikante Veränderung: Probleme betreffen zunehmend nicht nur die absoluten Giganten, sondern auch Unternehmen im mittleren Segment der größten Akteure – Unternehmen, die oft eine Schlüsselrolle in Lieferketten spielen und deren Zusammenbruch eine Lawine weiterer Insolvenzen bei Zulieferern auslösen kann.
Betrachtet man den längeren Zeitraum – die letzten vier Quartale –, so hat Deutschland Folgendes festgestellt: 97 große InsolvenzenDamit liegt es an erster Stelle in Westeuropa. Zum Vergleich: Frankreich verzeichnete 69 Fälle, Italien 62 und das Vereinigte Königreich 45. Insgesamt ereigneten sich 325 solcher Fälle in Westeuropa von weltweit 504 registrierten Fällen, was bedeutet, dass der alte Kontinent mehr als 60 % aller weltweiten Fälle Insolvenz großer Unternehmen.
Die am stärksten gefährdeten Branchen: Automobilindustrie an vorderster Front
Die Branchenanalyse liefert weitere beunruhigende Ergebnisse. Im ersten Halbjahr 2026 war der unangefochtene Spitzenreiter hinsichtlich der Anzahl spektakulärer Insolvenzen folgender Sektor: Automobilindustrie — mit sieben großen Insolvenzen. Die Automobilindustrie, die jahrzehntelang ein Aushängeschild und eine Säule der deutschen Exportmacht war, kämpft derzeit mit einer außergewöhnlich schwierigen Situation: der Transformation hin zur Elektromobilität, dem Druck asiatischer Hersteller, einem Nachfrageeinbruch in einigen Schlüsselmärkten und steigenden Betriebskosten.
Die nächsten Plätze wurden von folgenden Personen belegt:
- Einzelhandel — 5 große Insolvenzen,
- Maschinenbau — 4 Fälle,
- Dienstleistungen — 4 Fälle.
Dieser Vergleich offenbart ein schmerzhaftes Paradoxon: Es sind genau diese Branchen, die jahrzehntelang Deutschlands Wirtschaftskraft definierten und seine internationale Wettbewerbsfähigkeit bestimmten.rodoSie sind derzeit das Epizentrum der Krise. Die Maschinenbau- und Automobilindustrie schaffen Lieferkettenstrukturen von enormer Komplexität und binden Hunderte, oft Tausende von Partnern aus ganz Europa ein – darunter zahlreiche Transport- und Logistikunternehmen, die ihren täglichen Betrieb unterstützen.
Der Dominoeffekt – die größte Bedrohung für die Transportbranche
Milo Bogaerts, CEO von Allianz Trade für die DACH-Region (Deutschland, Österreich, Schweiz), lässt keinen Zweifel am Ausmaß der Bedrohung für Unternehmen, die mit insolventen Firmen in Verbindung stehen. „Große Industrie- und Automobilunternehmen dienen als Dreh- und Angelpunkte für weitverzweigte Partnernetzwerke. Wenn ein solcher Akteur ausfällt, ist der Druck sofort für Dutzende, ja Hunderte von verbundenen Unternehmen spürbar.“ — warnt der Experte.
Für Transport- und Logistikunternehmen ist die Gefahr eines Dominoeffekts aus mehreren wichtigen Gründen besonders akut:
- Niedrige Betriebsmargen — Die TSL-Branche arbeitet mit deutlich geringeren Margen als viele andere Sektoren, was bedeutet, dass bereits der Nichtzahlung mehrerer Rechnungen die Liquidität eines Transportunternehmens ernsthaft beeinträchtigen kann.
- Konzentration der Kunden Viele Spediteure und Frachtführer arbeiten nach einem Modell, bei dem wenige Schlüsselkunden den Großteil des Umsatzes generieren. Der Ausfall eines dieser Kunden könnte finanzielle Katastrophen bedeuten.
- Verlängerte Zahlungsbedingungen — Im Geschäftsverkehr mit großen Industrieunternehmen sind Zahlungsfristen von 60, 90 oder sogar 120 Tagen üblich. Im Falle einer Insolvenz des Kunden können Forderungen aus Lieferungen über Monate hinweg uneinbringlich werden.
- Leasing- und Darlehensverpflichtungen — Transportunternehmen sind mit fixen Flottenfinanzierungskosten belastet, die auch bei Kundenverlust nicht verschwinden. Fehlende Einnahmen in Verbindung mit Fixkosten führen schnell zu Liquiditätsproblemen.
Ein durch den Konkurs eines einzigen großen Automobilherstellers verursachter Zahlungsstillstand könnte innerhalb weniger Wochen zu finanziellen Schwierigkeiten für Dutzende von Transportunternehmen führen, die seine Logistikkette bedienen – vom Transport von Komponenten zu den Fabriken über die Verteilung der fertigen Fahrzeuge bis hin zum Betrieb von Ersatzteillagern.
Strukturelle Ursachen der deutschen Insolvenzkrise
Deutschlands Dominanz in der europäischen Insolvenzstatistik ist kein Zufall – sie ist das Ergebnis einer Kombination aus tiefgreifenden strukturellen Problemen, die sich über mehrere Jahre hinweg aufgebaut haben und die durch die Pandemie, die Energiekrise und geopolitische Turbulenzen nur noch beschleunigt und verdeutlicht wurden.
Hohe Energiekosten
Deutschland zählt zu den Ländern mit den höchsten Industriestrompreisen in Europa. Für energieintensive Unternehmen – Komponentenhersteller, Hüttenwerke und Chemieproduzenten – bedeutet dies einen drastischen Rückgang der Wettbewerbsfähigkeit gegenüber Konkurrenten aus Asien oder sogar anderen europäischen Ländern. Kosten, die nicht vollständig an die Endverbraucher weitergegeben werden können, schmälern die Gewinnmargen und damit das Betriebskapital und die Fähigkeit, Verbindlichkeiten zu bedienen.
Transformation der Automobilindustrie
Die Automobilbranche erlebt die größte technologische Revolution seit der Erfindung des Verbrennungsmotors. Der Übergang zur Elektromobilität erfordert enorme Investitionen und stellt gleichzeitig die bestehenden Geschäftsmodelle Tausender Unternehmen, die Komponenten für Verbrennungsmotoren, Getriebe und Abgasanlagen herstellen, grundlegend infrage. Unternehmen, die sich jahrzehntelang auf Präzisionskomponenten für klassische Motoren spezialisiert haben, stehen vor der Notwendigkeit umfassender Restrukturierungen oder gar der Liquidation.
Regulatorische und bürokratische Belastungen
Die zunehmende regulatorische Komplexität – sowohl auf nationaler als auch auf EU-Ebene – verursacht erhebliche Kosten für Unternehmen, insbesondere für solche mit eher traditionellen Geschäftsmodellen. Dazu gehören beispielsweise ESG-Berichtspflichten und Änderungen der Umweltschutzbestimmungen.rodoKomplizierte administrative Verfahren binden Zeit und Ressourcen, die für Innovation und Marktanpassung genutzt werden könnten.
Wettbewerbsdruck aus Schwellenländern
Chinesische Automobil- und Elektronikkonzerne erobern aggressiv den europäischen Markt und bieten Produkte zu Preisen an, mit denen europäische Unternehmen aufgrund ihrer aktuellen Kostenstrukturen nicht konkurrieren können. Dieses Phänomen ist besonders schmerzhaft für Deutschland, dessen Exporte jahrelang von eben jenen Branchen getragen wurden, in denen die asiatische Dominanz nun am deutlichsten spürbar ist.
Das globale Bild: Westeuropa als das Insolvenzzentrum der Welt
Maxime Lemerle, Chefanalyst für Insolvenzen bei Allianz Trade, hebt den globalen Kontext der beobachteten Trends hervor. In der ersten Hälfte des Jahres 2026 247 große Insolvenzen — 13 % mehr als im Vorjahr. Weltweit sind folgende Regionen am stärksten von den Problemen betroffen:
- Einzelhandel — 59 Fälle,
- Dienstleistungssektor — 38 Fälle,
- Architektur — 33 Fälle.
Westeuropa ist für über 60 % aller weltweiten Insolvenzen großer Unternehmen verantwortlich. Diese beispiellosen und alarmierenden Zahlen bedeuten, dass das Risiko einer Ansteckung von Auftragnehmern durch einen Ansteckungseffekt in europäischen Wertschöpfungsketten strukturell höher ist als irgendwo sonst auf der Welt. Für Transportunternehmen, die im europäischen Raum tätig sind – sowohl nationale als auch grenzüberschreitende –, signalisiert dies die dringende Notwendigkeit, ihre Richtlinien zum Risikomanagement von Geschäftspartnern zu überprüfen.
Praktische Schlussfolgerungen für die Transport- und Logistikbranche
Die von Allianz Trade präsentierten Daten sollten Eigentümer und Manager von Transportunternehmen dazu veranlassen, konkrete Anpassungsmaßnahmen zu ergreifen. Hier sind die wichtigsten Empfehlungen aus Sicht des betrieblichen Risikomanagements:
1. Kontinuierliche Überwachung der Finanzlage wichtiger Kunden
Die regelmäßige Überprüfung der Kreditwürdigkeit von Geschäftspartnern – insbesondere in der Automobil-, Maschinenbau- und Handelsbranche – sollte zum Standardverfahren gehören und nicht erst bei Problemen erfolgen. Prüfplattformen wie EURODEBT.eu ermöglichen die kontinuierliche Überwachung von Warnsignalen wie Zahlungsverzögerungen, Änderungen der Eigentümerstruktur oder Informationen über Restrukturierungsverfahren.
2. Diversifizierung des Kundenportfolios
Die Abhängigkeit von einem oder wenigen Großkunden in risikoreichen Branchen ist in einem Umfeld zunehmender Insolvenzen ein sicheres Rezept für eine Katastrophe. Eine Diversifizierungsstrategie – sowohl branchenspezifisch als auch geografisch – reduziert das Konzentrationsrisiko und sichert einen stabilen Cashflow, selbst im Falle des Ausfalls eines einzelnen Partners.
3. Einführung oder Erweiterung einer Forderungsausfallversicherung
Warenkreditversicherungen von Anbietern wie Allianz Trade, Euler Hermes und Atradius sind ein wirksames Instrument, um Forderungen vor den Folgen einer Kundeninsolvenz zu schützen. Angesichts der steigenden Zahl von Insolvenzen können die Kosten einer solchen Police um ein Vielfaches geringer sein als der potenzielle Verlust unbesicherter Forderungen.
4. Verschärfung der Kreditpolitik gegenüber neuen Auftragnehmern
Vor dem Aufbau einer neuen Geschäftsbeziehung oder der deutlichen Intensivierung der Zusammenarbeit mit einem bestehenden Kunden – insbesondere in der Automobil- oder Maschinenbauindustrie – empfiehlt sich eine eingehende Analyse seiner finanziellen Situation. Verkürzungen der üblichen Zahlungsfristen, Vorauszahlungen oder Bankgarantien als Sicherheiten mögen die Geschäftsbeziehung zunächst belasten, schützen aber langfristig die Liquidität des Transportunternehmens.
5. Warnsignale in der Lieferkette genau überwachen
Insolvenzen erfolgen selten plötzlich – ihnen gehen in der Regel zahlreiche Frühwarnzeichen voraus. Dazu gehören: verlängerte Zahlungsfristen für Rechnungen, Anträge auf Zahlungsaufschub, Managementwechsel, Ankündigungen von Umstrukturierungen und Presseberichte über die Schwierigkeiten eines Unternehmens. Die systematische Überwachung dieser Indikatoren bietet die Möglichkeit, Risiken zu begrenzen, bevor sie sich manifestieren.
Ausblick: Wird sich der Trend umkehren?
Die Analystenprognosen für das zweite Halbjahr 2026 sind nicht optimistisch. Die strukturellen Probleme der deutschen Wirtschaft – die Energiewende und der Automobilsektor, der Wettbewerbsdruck und die hohen Betriebskosten – werden sich nicht innerhalb weniger Quartale lösen. Gleichzeitig könnten globale geopolitische Spannungen und die Handelsunsicherheit im Zusammenhang mit neuen Zollschranken exportorientierte Branchen weiter schwächen.
Darüber hinaus berücksichtigen die Statistiken verzögerte Auswirkungen nicht vollständig – Unternehmen, die sich aktuell in finanziellen Schwierigkeiten befinden, aber noch nicht Insolvenz angemeldet haben, können die Ressourcen ihrer Partner über Monate hinweg ausbeuten, bevor sie schließlich selbst insolvent werden. In diesem Zusammenhang dürfte das tatsächliche Ausmaß des Risikos eines Dominoeffekts in der Transportbranche deutlich größer sein, als die Insolvenzzahlen allein vermuten lassen.
Für europäische Transport- und Logistikunternehmen werden die kommenden Monate eine Bewährungsprobe für ihr Risikomanagement darstellen. Wer die Empfehlungen des Allianz Trade-Berichts als Anstoß nimmt, seine Prüfverfahren zu verstärken und Forderungen abzusichern, ist deutlich besser auf mögliche Turbulenzen vorbereitet. Ein passiver Ansatz, der sich auf bestehende Vertrauensbeziehungen ohne kontinuierliche Überprüfung der Kreditwürdigkeit der Partner verlässt, könnte sich hingegen als kostspieliger Fehler erweisen – im wahrsten Sinne des Wortes.
Zusammenfassung – Risikobewertung aus der Perspektive von EURODEBT.eu
Der Allianz Trade Report für das erste Halbjahr 2026 bestätigt, dass der europäische Markt in eine Phase erhöhter systemischer Risiken eintritt. Deutschland – die größte Volkswirtschaft der Eurozone und ein wichtiger Treiber der Nachfrage nach Transportdienstleistungen in der Region – steht im Zentrum dieser Entwicklung. Jede dritte große Insolvenz in Westeuropa kommt heute aus Deutschland.Und der Automobilsektor führt diese dramatische Statistik an.
Für Risikomanager und Inhaber von Transportunternehmen bedeutet dies eines: Die Zeit des passiven Trendfolgens ist vorbei. Aktive Überprüfung von Auftragnehmern, Diversifizierung des Auftragsportfolios, Forderungsausfallversicherung und die ständige Überwachung von Warnsignalen sind keine Optionen, sondern Notwendigkeiten – in einer Welt, in derrodowo der Dominoeffekt mit überraschender Geschwindigkeit und Wucht zuschlagen und sogar jene Transportunternehmen vom Markt eliminieren kann, die zuvor eine stabile Position genossen haben.




