Die Staus in den Containerhäfen haben einen Höchststand erreicht: Über 4,3 Millionen TEU sind außer Betrieb.
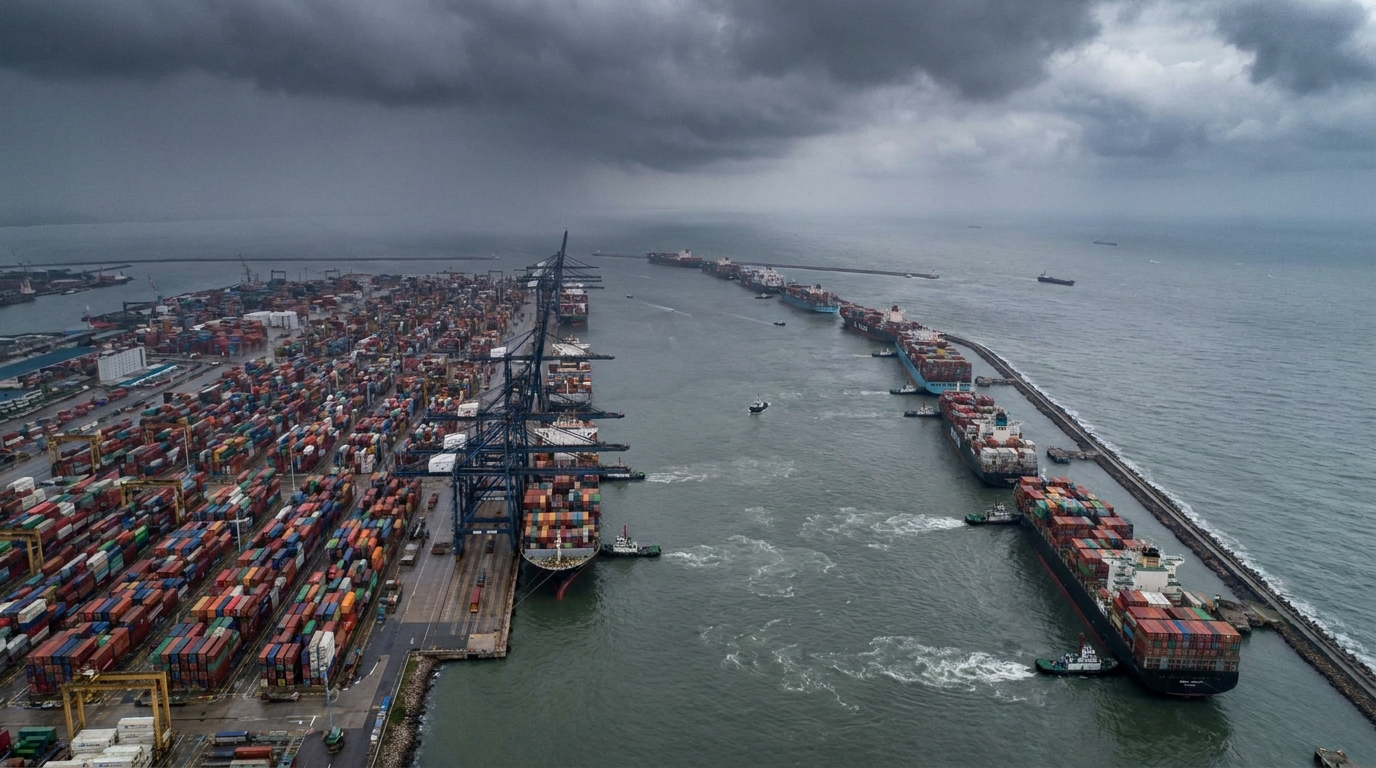
Im August 2026 erreichte die weltweite Containerhafen-Überlastung ein nie dagewesenes Ausmaß für die Schifffahrtsbranche – nicht nur absolut gesehen, sondern auch hinsichtlich der Auswirkungen auf die gesamte globale Lieferkette. Daten des Analyseunternehmens Linerlytica zeigen, dass Schiffe mit einer Gesamtkapazität von über 200 Tonnen pro Tag im Hafen feststecken werden. 4,3 Millionen TEUFür europäische Risikomanager und Logistikunternehmen sollte diese Zahl ein Warnsignal sein – und zwar gerade jetzt, da die entscheidende Herbst-/Wintersaison naht.
Rekord gebrochen – neue Daten übertreffen den Pandemie-Höhepunkt
Für viele in der Transportbranche ist die COVID-19-Pandemie nach wie vor gleichbedeutend mit logistischem Chaos. Die Hafenstaus der Jahre 2021/2022, als Schiffe mit einer Gesamtkapazität von fast 4 Millionen TEU in den Häfen warteten, schienen beispiellos. Die aktuelle Situation übertrifft diese Höchststände – sowohl absolut als auch hinsichtlich der realen Auswirkungen auf den Markt.
Es ist jedoch wichtig, den angemessenen analytischen Kontext zu wahren. Im Jahr 2022 entsprachen die blockierten 4 Millionen TEU einem Wert von bis zu 15,7% Die weltweite Containerflotte umfasste damals 25,3 Millionen TEU. Heute sind es 4,3 Millionen TEU. 12,6% Eine deutlich größere Flotte mit geschätzten 34,4 Millionen TEU. Trotz des geringeren Marktanteils sind die Auswirkungen auf den Markt genauso gravierend – und in mancher Hinsicht sogar noch gravierender – als während der Pandemie.
Das Analyseunternehmen Sea-Intelligence verwendet eine etwas andere Methodik und konzentriert sich nicht auf die in Warteschlangen befindliche Tonnage, sondern auf den sogenannten effektiven Kapazitätsverlust. Laut seinen Schätzungen führen die aktuellen Verzögerungen und Ausfallzeiten zu einem effektiven Kapazitätsverlust von … 1,7 Millionen TEU Um Ihnen eine Vorstellung vom Ausmaß dieses Phänomens zu geben: Dies ist mehr als die gesamte Flotte der taiwanesischen Reederei Evergreen – einer der größten Reedereien der Welt, die hinsichtlich ihrer Kapazität an achter Stelle steht.
Zum Vergleich: Vor der Pandemie, in den Jahren 2011–2019, verbrauchte der Stau im Durchschnitt nur 2,2 % der globalen Bandbreite und wurden als unschädlicher operativer Hintergrund betrachtet. Im Juni 2026 war diese Rate bereits auf 5 % gestiegen, und der Trend zeigt weiter nach oben.
Pünktlichkeit auf historischem Tiefstand
Als direkte Folge der rekordverdächtigen Überlastung ist die Zuverlässigkeit der Flugpläne drastisch gesunken. Die weltweite Pünktlichkeit bei Lieferungen stagniert bei nur noch 60-65% Das bedeutet, dass statistisch gesehen jede dritte oder vierte Lieferung nicht pünktlich ankommt. Darüber hinaus erreichen verspätete Schiffe ihren Zielhafen im Durchschnitt im Durchschnitt nicht rechtzeitig. 5 bis 5,5 Tage nach dem geplanten Termin. Zum Vergleich: Unter stabilen Bedingungen vor der Pandemie betrugen die Verzögerungen durchschnittlich 3–4 Tage.
Dieser scheinbar geringe Unterschied – ein oder zwei zusätzliche Tage – führt zu erheblichen Störungen in der Produktions- und Vertriebsplanung. Für Unternehmen, die nach dem Just-in-Time-Prinzip arbeiten, kann ein Komponentenmangel von nur wenigen Dutzend Stunden zu Produktionsstillständen, Vertragsstrafen und Kundenverlusten führen.
Ostasien im Zentrum der Krise – Taifune und Schlangen von Hunderten von Schiffen
Der unmittelbare Auslöser für die diesjährige Spitzenbelastung ist die operative Instabilität in den größten Häfen Ostasiens. Eine Reihe heftiger Taifune und tropischer Stürme, die die Region im Juli und August 2026 heimsuchten, legte den Hafenbetrieb in China, dem globalen Zentrum der Containerproduktion und des -exports, nahezu lahm.
Die Daten der Portcast-Plattform verdeutlichen das absolute Ausmaß des Phänomens: zum Zeitpunkt des Höhepunkts des Eintritts in Hafen von Shanghai wartete bis 139 Schiffeund vor dem benachbarten Ningbo nächste 77 EinheitenDie Wartezeiten an den Yangshan-Terminals in Shanghai – einem der größten und modernsten Hafenkomplexe der Welt – haben sich erhöht auf 5-6 Tage für Dienste der Gemini-Allianz und für andere Fluggesellschaften erreichte es sogar 7-8 Tage.
Experten von Alphaliner warnen, dass das Problem nicht vorübergehend ist. Der Klimawandel bedeutet nicht nur eine Zunahme von Taifunen in Asien, sondern auch anhaltende Dürreperioden an anderen wichtigen Verkehrsknotenpunkten. Dies zeigt sich an der Situation am [Datum einfügen]. PanamakanalDort werden die täglichen Transitzeiten für große Schiffe der Neopanamax-Klasse ab September 2026 aufgrund der Notwendigkeit, Süßwasserressourcen zu schonen, drastisch reduziert. Ab dem 3. September soll die Anzahl der verfügbaren täglichen Transitzeiten auf nur noch neun sinken, und ab dem 15. September sind weitere, noch restriktivere Maßnahmen geplant.
Megaschiffe vs. europäische Hafeninfrastruktur
Neben klimatischen und geopolitischen Faktoren weisen Branchenanalysten zunehmend auf Folgendes hin: Strukturelles Problem der Flottenarchitektur Als einer der Hauptgründe für die zunehmende Überlastung gilt die massive Expansion sogenannter Megaschiffe – Containerschiffe mit Kapazitäten von über 20.000 oder sogar 24.000 TEU – und deren Auswirkungen auf die europäischen Umschlaghäfen.
AIS-Daten (Automatisches Identifizierungssystem) für den Hafen von Hamburg ab Juli 2026 sind eloquent:
- Immergrün — Schiffe lagen 137 bis 187 Stunden (5,7 bis 7,8 Tage) vor Anker
- HMM — Die Liegezeit am Kai betrug 89–103 Stunden
- EINEM — Die Einheiten verbrachten 98–111 Stunden im Hafen
- Hapag-Lloyd — vergleichsweise kürzere Zeit: 37–55 Stunden
- Maersk — 52–63 Stunden am Kai
Derart große Diskrepanzen zwischen Reedern sind kein Zufall und beruhen auf Unterschieden in der betrieblichen Effizienz. Sie sind eine einfache Folge davon. Entwurf von Verbindungsnetzwerken (Sogenanntes Netzwerkdesign). Megaschiff-Dienste, die immer weniger europäische Häfen anlaufen, generieren lawinenartige, einmalige Umschlagvorgänge in exorbitantem Ausmaß. Während die Swan-Kreuzfahrt von MSC mit einem durchschnittlichen Umschlag von rund 2500 TEU pro europäischem Anlaufhafen rechnet, kann der CEM-Dienst der Evergreen Line – betrieben mit Schiffen mit einer Kapazität von über 23.000 TEU und nur drei Anlaufhäfen in Westeuropa – einen einzelnen Umschlag von fast … 7830 TEU in einem Hafen.
Eine derart gigantische Konzentration von Volumen an einem Ort und zu einer Zeit erzeugt die sogenannte Spitzenbelastung – ein plötzlicher Einschnitt in die Terminalinfrastruktur, deren Verarbeitungskapazität physisch begrenzt ist. Die Folgen sind nicht nur für die Hafenbetreiber selbst spürbar, sondern vor allem für den Straßen- und Schienengüterverkehr: Rangierbahnhöfe sind blockiert, Lkw-Schlangen stauen sich, und der Schienengüterverkehr nach Europa ist mit mehrtägigen Verspätungen konfrontiert.
Die Geopolitik leistet ihren Beitrag – das Rote Meer bleibt geschlossen
Die Hafenüberlastung wäre nicht so gravierend, gäbe es nicht eine weitere, seit Langem bestehende Schifffahrtskrise: die Meidung des Roten Meeres und des Suezkanals durch die meisten internationalen Reedereien aufgrund der angespannten geopolitischen Lage in der Region (einschließlich der bewaffneten Konflikte im Iran). Die Umleitung des Schiffsverkehrs über das Kap der Guten Hoffnung verlängert die typische Reise von Asien nach Europa um 10 bis 14 Tage.
- beansprucht einen großen Teil der effektiven Kapazität der Flotte (die Schiffe sind "auf dem Weg", anstatt ihre nachfolgenden Reisen durchzuführen),
- verschärft den Mangel an verfügbarer Tonnage auf dem Spotmarkt.
- Dies stellt eine zusätzliche Belastung für die ohnehin schon überlasteten europäischen Häfen dar, wo Schiffe unregelmäßig und verspätet eintreffen.
Die Kombination aus rekordverdächtiger Hafenüberlastung und anhaltenden Umleitungen erzeugt einen Synergieeffekt, der die Transportkosten auf ein Niveau treibt, das mit den schlimmsten Monaten der Pandemie vergleichbar ist.
Frachtraten unter Druck – SCFI auf alarmierendem Niveau
Die kumulativen Auswirkungen all dieser Faktoren – Hafenstaus, Routenumleitungen, Beschränkungen im Panamakanal und unzureichende Kapazitäten – werden die Preise für Containerfracht erheblich beeinflussen. Und das tun sie bereits.
Laut Schätzungen von Linerlytica, Shanghai Containerized Freight Index (SCFI) erreichte das Niveau 3355-Punkte, was einer Steigerung von entspricht 156% im Vergleich zum Zeitraum vor Ausbruch des letzten bewaffneten Konflikts im Iran. Gleichzeitig stieg der S&P Global Platts Container Index am 21. August auf ein bestimmtes Niveau. 7565 US-Dollar pro 40-Fuß-Container (FEU) – höchstens im Jahr 2026. Freightos Agency, eine der zuverlässigsten Plattformen zur Echtzeit-Verfolgung von Frachtraten, weist deutlich auf Hafenstaus hin. der wichtigste und zunehmende Faktor, der den aktuellen Preisanstieg antreibt.
Für europäische Importeure bedeutet dies einen drastischen Anstieg der Kosten für den Kauf von Transportkapazitäten – sowohl auf dem Spotmarkt als auch bei der Neuverhandlung langfristiger Verträge. Unternehmen, die vor der aktuellen Krise Rahmenvereinbarungen abgeschlossen haben, können mit einem gewissen Schutz rechnen – allerdings greifen Reedereien auch hier zunehmend auf Zuschläge und Force-Majeure-Klauseln zurück.
Geschäftsrisikoperspektive für europäische Unternehmen
Die aktuelle Situation auf den globalen Schifffahrtsmärkten birgt verschiedene Risikokategorien, die Supply-Chain-Manager in europäischen Unternehmen umgehend in ihre Notfallpläne einbeziehen sollten.
Operatives Risiko – Lieferverzögerungen
Bei einer globalen Termintreue von nur 60–65 % und durchschnittlichen Verzögerungen von bis zu 5,5 Tagen sehen sich Unternehmen, die Industriekomponenten oder Konsumgüter aus Asien importieren, regelmäßig mit Störungen ihrer Produktions- und Vertriebsplanung konfrontiert. Besonders gefährdet sind Unternehmen, die nach dem Just-in-Time- oder Just-in-Sequence-Prinzip mit minimalen Lagerbeständen arbeiten.
Kostenrisiko – Importinflation
Frachtraten, die um mehr als 150 % höher liegen als vor einem Jahr, wirken sich unmittelbar auf die Kosten der verkauften Waren für Importeure und Händler aus. Für Branchen mit geringen Gewinnmargen (Konsumgüter, Elektronik, Textilien) kann dies bedeuten, dass höhere Kosten an Endverbraucher weitergegeben werden, was den Inflationsdruck auf den europäischen Märkten zusätzlich erhöht.
Risiko in der Herbst-/Wintersaison
August und September sind traditionell eine Zeit intensiver Vorbestellungen, in der Unternehmen Waren für die umsatzstärksten Monate (Black Friday, Weihnachten und Winterfeiertage) einlagern. Angesichts der aktuellen Engpässe und der Unsicherheit bezüglich der Lieferzeiten stellt das Risiko von Warenengpässen oder Lieferungen nach Ende der Verkaufssaison eine ernsthafte Bedrohung für viele Einzelhandelsbranchen in Europa dar.
Kontrahentenrisiko – Probleme mit Lieferanten und Spediteuren
Es ist wichtig zu bedenken, dass hohe Frachtraten und operatives Chaos nicht für alle Marktteilnehmer neutral sind. Kleinere Spediteure, Frachtführer und Logistikdienstleister, die keine langfristigen Verträge abgeschlossen haben oder über begrenzte liquide Mittel verfügen, geraten möglicherweise unter erheblichen finanziellen Druck. Das Risiko von Verzögerungen bei der Auftragsabwicklung, einseitigen Vertragsänderungen oder – im Extremfall – Liquiditätsproblemen der Auftragnehmer steigt.
Was sollten Unternehmen tun? Empfehlungen für Risikomanager
Angesichts der beschriebenen Krise empfehlen Risikomanagement-Experten in der Logistikbranche mehrere Maßnahmen, die die Gefährdung eines Unternehmens durch die beschriebenen Bedrohungen begrenzen können:
- Überprüfung von Logistikdienstleistern — Überprüfung der finanziellen und operativen Lage wichtiger Spediteure, Frachtführer und Transportunternehmen. Es lohnt sich, Tools wie EURODEBT.eu zu nutzen, um die Glaubwürdigkeit von Geschäftspartnern in der Transport- und Logistikbranche zu beurteilen.
- Diversifizierung der Einreisehäfen — die Erwägung alternativer Anlaufhäfen für für Europa bestimmte Fracht (z. B. Danzig, Koper, Bremerhaven), anstatt sich auf einen einzigen Umschlagplatz zu konzentrieren, der möglicherweise besonders anfällig für Überlastung ist.
- Speicherpuffer erstellen — Erhöhung der Lagersicherheitsniveaus für kritische Komponenten und Güter für die Herbst-Winter-Spitzenzeit.
- Neuverhandlung von Vertragsklauseln — Überprüfung und Aktualisierung der Klauseln zu höherer Gewalt, Verzögerungen und Vertragsstrafen in Verträgen mit Lieferanten und Kunden, um den aktuellen Marktgegebenheiten Rechnung zu tragen.
- Überwachung der Frachtraten und der Tonnageverfügbarkeit — Regelmäßige Überwachung des SCFI, des Freightos Baltic Index und der Betriebsberichte wichtiger Reedereien, um weitere Marktveränderungen frühzeitig zu erkennen.
- Szenarioanalyse — Vorbereitung von Notfallplänen für ein Szenario der weiteren Verschärfung der Krise (z. B. weitere Einschränkungen des Panamakanals, Eskalation der Spannungen im Roten Meer).
Zusammenfassung – eine systemische Krise, keine vorübergehende Störung
Die Schifffahrtskrise im Sommer 2026 ist kein zufälliges Zusammentreffen unglücklicher Umstände. Sie ist ein Symptom tieferliegender, struktureller Spannungen im globalen Logistiksystem: Klimawandel, angespannte geopolitische Verhältnisse, eine Megaflottenarchitektur, die den Hafenkapazitäten nicht gerecht wird, und eine anhaltend unzureichende Terminalinfrastruktur in wichtigen europäischen Drehkreuzen.
Die Blockierung von über 12 % der globalen Containerkapazität und die gleichzeitige Stilllegung eines erheblichen Teils der effektiven Kapazität durch Routenumleitung führen dazu, dass der Markt über einen längeren Zeitraum unterhalb seiner Nennkapazität operieren wird. Für europäische Unternehmen, die Waren aus Asien importieren – und das sind Tausende –, bedeutet dies, das Lieferkettenrisikomanagement nicht als theoretische Übung, sondern als fortlaufende operative Priorität zu betrachten.
EURODEBT.eu wird die weiteren Entwicklungen beobachten und Sie über Veränderungen der Marktbedingungen, die Lage wichtiger Branchenakteure und Warnsignale hinsichtlich der Stabilität europäischer Transport- und Logistikunternehmen auf dem Laufenden halten.