

Die Rheinstrecke soll 2026 stillgelegt werden: Europäische Logistikunternehmen stehen vor einem fünfmonatigen Stresstest
Vom 10. Juli bis zum 12. Dezember 2026 wird die rechtsrheinische Bahnstrecke aufgrund einer grundlegenden Modernisierung der Infrastruktur durch Deutsche Bahn vollständig gesperrt. Die mehr als fünfmonatige Unterbrechung eines Schlüsselsegments des Korridors Genua–Rotterdam wird die Betriebsabläufe Hunderter europäischer Logistikunternehmen gefährden und die Lieferketten in der Chemie-, Automobil- und Kunststoffindustrie stören, wobei insbesondere kleine und mittlere Unternehmen des Transport-, Speditions- und Logistiksektors die finanziellen Folgen spüren werden. Risikomanager sollten so früh wie möglich vorbereitende Maßnahmen ergreifen.
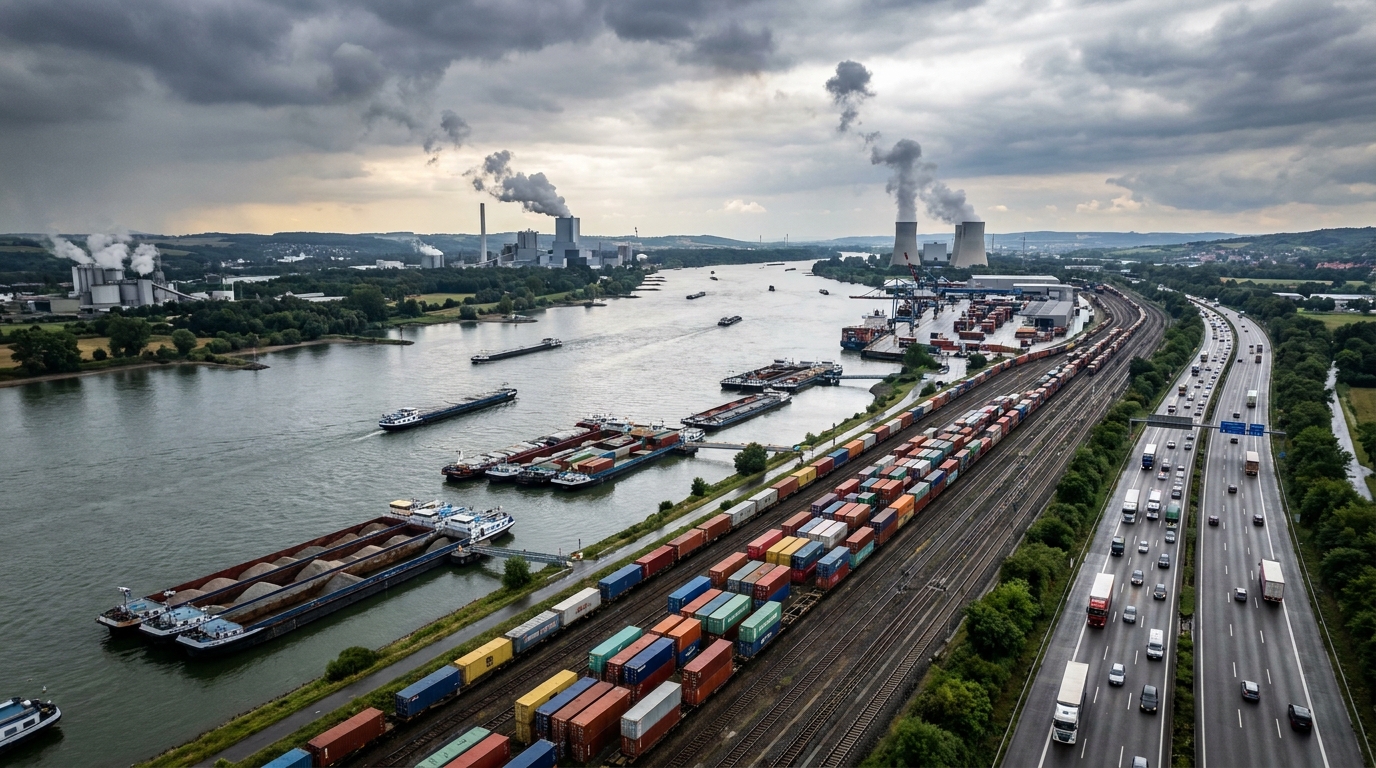
Vom 10. Juli bis zum 12. Dezember 2026 wird eine der wichtigsten Schienengüterverkehrskorridore Europas – die rechtsuferliche Bahnstrecke entlang des Rheins, genannt Rheinschiene – wird für den Verkehr vollständig gesperrt. Die Entscheidung der Deutschen Bahn, eine umfassende Modernisierung der Infrastruktur durchzuführen (Deutsch: GeneralsanierungDie Unterbrechung dieses Streckenabschnitts bedeutet eine mehr als fünfmonatige Betriebsstörung eines wichtigen Teils des Korridors Genua-Rotterdam. Die europäische Logistikbranche steht vor einer beispiellosen operativen und finanziellen Herausforderung, und die Auswirkungen der Sperrung werden nicht nur den Transport- und Logistiksektor, sondern das gesamte industrielle Ökosystem des Kontinents betreffen.
Rheinschiene – mehr als nur eine Regionalbahnlinie
Um das Ausmaß des Problems vollständig zu verstehen, ist es wichtig, die strategische Bedeutung der Streckensperrung zu erkennen. Die Bahnstrecke am rechten Rheinufer ist nicht nur eine regionale Personenverbindung, sondern bildet das Rückgrat einer der weltweit wichtigsten Güterverkehrsadern. Genua–Rotterdam-Korridor verbindet die Mittelmeerhafenbecken (vor allem den italienischen Hafen Genua) mit den größten Logistikzentren Nordeuropas, darunter dem Hafen von Rotterdam – dem größten Hafen des Kontinents.
Täglich befahren Dutzende Güterzüge diese Strecke und transportieren chemische Rohstoffe, Kunststoffe, Automobilkomponenten, Konsumgüter und intermodale Güter aus aller Welt. Ein Blick auf das Umschlagvolumen des Rotterdamer Hafens – über 470 Millionen Tonnen Fracht jährlich – verdeutlicht die zentrale Bedeutung dieser Verkehrsader für die europäische Wirtschaft. Die vollständige Einstellung des Bahnverkehrs auf diesem Abschnitt für mehr als fünf Monate ist keine bloße Störung, sondern ein struktureller Schock für die Nord-Süd-Lieferketten.
Betriebslabyrinth: Umleitungen, Staus, Verspätungen
Aus Sicht des Transportmanagements erfordert die Stilllegung der Rheinschiene eine sofortige Umstrukturierung der Streckenführung durch Spediteure und Frachtführer. Das Problem besteht darin, dass alternative Bahnverbindungen in dieser Region Europas bereits an ihrer Kapazitätsgrenze arbeiten. Die Umleitung zusätzlicher Güterzüge auf das linke Rheinufer oder alternative mitteleuropäische Korridore wird unmittelbare Folgewirkungen in Form von Verspätungen, Fahrplanüberschneidungen und eingeschränkter Zugverfügbarkeit nach sich ziehen.
Ein weiterer Faktor, der die Situation im Schienenverkehr verkompliziert, ist Heterogenität der technischen Systeme in Europa. Internationale BewegungrodoErfordert Rollmaterial, das mit unterschiedlichen Stromversorgungsstandards (15 kV Wechselstrom in Deutschland, 25 kV Wechselstrom in Frankreich, 3 kV Gleichstrom in Italien) und verschiedenen Bahnleitsystemen kompatibel ist. Jeder Umweg über ein anderes Schienennetz bedeutet zusätzlichen Zeitaufwand für Lokomotivwechsel, Zollabfertigung oder technische Dokumentation und verlängert die Gesamtlaufzeit erheblich.
Die Folge der längeren Fahrzeiten ist ein geringerer Fahrzeugwechsel. Güterwagen und Lokomotiven, die bisher einmal wöchentlich zwischen Genua und Rotterdam verkehrten, benötigen unter Umleitungsbedingungen bis zu doppelt so lange für dieselbe Strecke. In der Praxis bedeutet dies, dass mit demselben Fahrzeugbestand deutlich weniger Fahrten durchgeführt werden können. Die effektive Kapazität des Eisenbahnmarktes schrumpft., obwohl die physische Anzahl der Fahrzeuge unverändert bleibt.
Alternativen mit Einschränkungen: Ein Lastkahn und ein LKW reichen nicht aus
Branchenexperten gehen davon aus, dass der Logistiksektor die Auswirkungen der Rheinsperrung durch zwei Hauptalternativen abzufedern versuchen wird: die Binnenschifffahrt auf dem Rhein und den Straßentransport. Beide Transportarten können jedoch nur eine teilweise Unterstützung bieten und sind mit erheblichen strukturellen Einschränkungen behaftet.
Binnenschifffahrt: Abhängigkeit vom Wasserstand
Der Rhein dient seit Jahrhunderten als wichtigste Verkehrsader Westeuropas, wobei jährlich Hunderte Millionen Tonnen Güter per Schiff zwischen der Schweiz und der Nordsee transportiert werden. Die Binnenschifffahrt weist jedoch eine entscheidende Schwäche auf: Abhängigkeit vom WasserstandDie Rheinschiene-Sperrung fällt in die Sommermonate Juli, August und September, die in den letzten Jahren immer häufiger extreme Dürreperioden in Mitteleuropa mit sich gebracht haben.
Im Sommer 2022 führten niedrige Wasserstände im Rhein zu erheblichen Beeinträchtigungen der Binnenschifffahrt. Schiffe mussten ihre Ladekapazität stark reduzieren, und einige Fahrten wurden eingestellt. Sollten im Sommer 2026 ähnliche hydrologische Bedingungen herrschen, wird die Binnenschifffahrt die durch die Bahnsperrung entstandenen Verkehrsstaus nicht nur nicht lindern, sondern selbst zu einer weiteren Störungsquelle werden.
Straßentransport: chronischer Fahrermangel
Der Straßentransport ist theoretisch die flexibelste Alternative – Lkw können das Straßennetz befahren und Engpässe umfahren. Die europäische Straßengüterverkehrsbranche hat jedoch mit folgenden Problemen zu kämpfen: chronischer Mangel an BerufskraftfahrernBranchenschätzungen zufolge fehlen in ganz Europa mehrere hunderttausend Fahrer, und das Problem verschärft sich mit der Alterung der Erwerbsbevölkerung.
Selbst wenn die Verfügbarkeit von Fahrern kein Problem darstellte, würde eine massive Verlagerung des Güterverkehrs von der Schiene auf die Straße unmittelbar zu verstärkten Verkehrsstaus führen, insbesondere auf den wichtigen Autobahnen A3, A5 und A61 in Deutschland sowie auf den Alpentransitkorridoren. Dies wiederum hätte höhere Kraftstoffkosten, längere Fahrzeiten und höhere Frachtraten für den Straßentransport zur Folge.
Finanzielle Auswirkungen für den TSL-Sektor
Aus Sicht der Finanzrisikoanalyse – einem Bereich, der den Kern der Aktivitäten von EURODEBT.eu bildet – birgt die Schließung von Rheinschiene vielfältige Gefahren für die operative Liquidität europäischer Transport- und Logistikunternehmen.
Ein starker Anstieg der Betriebskosten
Jeder Umweg bedeutet höhere Kosten. Im Schienenverkehr bedeutet dies höhere Infrastrukturgebühren auf alternativen Strecken, höhere Personalkosten für Lokführer und Rangierpersonal, zusätzliche Kosten für den Traktionswechsel an den Grenzen des technischen Netzes sowie einen höheren Kraftstoffverbrauch (bei Dieselbetrieb auf nicht elektrifizierten Abschnitten). Auch die Zahl der Ladungsschäden durch den zusätzlichen Rollmaterialeinsatz steigt, was zu höheren Entschädigungszahlungen und teureren Versicherungen führt.
Vertragliche Strafen und Kundenstreitigkeiten
Transport- und Logistikverträge enthalten Klauseln bezüglich pünktlicher Lieferungen. Verzögerungen aufgrund der Sperrung der Eisenbahninfrastruktur Ereignisse höherer Gewalt werden nicht automatisch als solche anerkannt – dies hängt von den jeweiligen Vertragsbestimmungen ab. Viele Logistikunternehmen könnten in Schwierigkeiten geraten, wenn sie nachweisen müssen, dass sie trotz bekannter Infrastrukturbeschränkungen die gebotene Sorgfalt bei der Organisation des Transports walten ließen. Vertragsstreitigkeiten über Vertragsstrafen für verspätete Lieferungen könnten die Branche im Jahr 2026 erheblich belasten.
Zahlungsrückstände und Gefährdung der Zahlungsfähigkeit
Die Rheinschiene ist von den Auswirkungen der Schließung besonders stark betroffen. kleine und mittlere Unternehmen im TSL-SektorDiese Unternehmen verfügen über begrenzte finanzielle Reserven und eine geringere Verhandlungsmacht gegenüber Großkunden. Ein fünfmonatiger Zeitraum erhöhter Betriebskosten, verbunden mit möglichen Zahlungsverzögerungen von Kunden, die auf die Warenlieferung warten, könnte ihre Liquidität erheblich belasten.
Die Marktpraxis ist unerbittlich: Kunden verweigern oft die Zahlung von Rechnungen, bis die Ware tatsächlich eingegangen ist. Verzögert sich die Lieferung – aus Gründen, die der Spediteur nicht zu vertreten hat –, muss er die laufenden Betriebskosten dennoch aus eigenen Mitteln oder einem Betriebsmittelkredit finanzieren. Angesichts steigender Zinsen sind die Kosten solcher Finanzierungen erheblich. Analysten von EURODEBT.eu prognostizieren, dass Zahlungsverzögerungsraten im TSL-Sektor wird sich in der zweiten Hälfte des Jahres 2026 deutlich verschlechtern, was das Kreditrisiko in der gesamten Lieferkette erhöhen wird.
Der breitere Kontext: Schwankungen der Frachtraten auf den Meeren
Die Schließung der Rheinschiene findet nicht isoliert statt. Die europäische Logistikbranche kämpft gleichzeitig mit folgenden Problemen: hohe Variabilität der Seefrachtraten, was seit der COVID-19-Pandemie anhält und durch Störungen im Roten Meer (Beschränkungen des Transits durch den Suezkanal) und geopolitische Spannungen, die globale Lieferketten beeinträchtigen, noch verstärkt wurde.
Die Kombination aus unvorhersehbaren Seefrachtkosten und gravierenden Störungen im Landtransport des Korridors Genua-Rotterdam führt zu einer äußerst ungünstigen Situation.rodoOperative Herausforderung für europäische Spediteure. Unternehmen, die bisher niedrige Margen in einem Teil der Transportkette durch höhere Margen in einem anderen Teil kompensiert haben, könnten plötzlich feststellen, dass beide Teile ihrer Lieferkette gleichzeitig steigende Kosten verursachen.
Besonders gefährdete Branchen
Die Sperrung der Rheinschiene wird nicht alle Sektoren gleichermaßen betreffen. Basierend auf einer Analyse der Güterstromstruktur entlang des Korridors Genua-Rotterdam lassen sich Sektoren identifizieren, die besonders anfällig für Störungen sind:
- Chemische und petrochemische Industrie: Der Transport von Chemikalien erfordert spezielle Fahrzeuge (Tankwagen, Kesselwagen), die nur schwer auf Straßenrouten umgeleitet werden können. Verzögerungen bei der Lieferung chemischer Rohstoffe können die Produktion ganzer Werke zum Erliegen bringen.
- Kunststoffverarbeitung: Kunststoffgranulate und Halbfertigprodukte werden in großen Mengen zwischen Häfen und Produktionsstätten im Landesinneren transportiert. Lieferengpässe werden die Produktionspläne dieser hochintegrierten Branche beeinträchtigen.
- Automobil: Automobilhersteller und Zulieferer arbeiten nach dem Just-in-Time-Prinzip, bei dem die Verzögerung auch nur einer einzigen Komponente die gesamte Montagelinie zum Stillstand bringen kann. Werke in Süddeutschland, Österreich und Tschechien sind besonders gefährdet.
- Einzelhandel und E-Commerce: Verzögerungen bei der Lieferung von Konsumgütern werden in der Hochsaison im Herbst/Winter, die mit den letzten Monaten der Streckensperrung zusammenfällt, zu leeren Regalen und nicht erfüllten Online-Bestellungen führen.
- Mineralische und Baurohstoffe: Schüttgüter wie Zuschlagstoffe, Zement und Metallerze werden aus Kostengründen hauptsächlich per Bahn transportiert. Der Transport dieser Mengen auf der Straße ist wirtschaftlich ineffizient oder gar unmöglich.
Makroökonomische Nebenwirkungen
Logistikstörungen haben stets inflationäre Auswirkungen. Höhere Transportkosten werden zwangsläufig an die nachfolgenden Glieder der Wertschöpfungskette weitergegeben, bis sie schließlich in den Preisen für die Endverbraucher landen.rodoIn einem Land, in dem es den europäischen Zentralbanken erst nach der Pandemie gelungen ist, die Inflationswelle unter Kontrolle zu bringen, sind zusätzliche Kostenimpulse aus der Logistik höchst unerwünscht.
Es lohnt sich auch, darauf zu achten asymmetrischer EffektDie gestiegenen Logistikkosten machen sich sofort bemerkbar, während die Normalisierung nach Abschluss der Wartungsarbeiten deutlich länger dauert. Der Markt kehrt nicht automatisch in seinen Zustand vor der Störung zurück – es dauert Wochen oder Monate, bis sich die Bahnkapazität stabilisiert, Produktionsrückstände abgebaut und die Frachtraten wieder das Ausgangsniveau erreicht haben.
Geschäftsrisikoperspektive: Was sollten Unternehmen jetzt tun?
Für Risikomanager und Firmeninhaber in den Bereichen Transport, Logistik und Fertigung gibt es einige wichtige Maßnahmen, die jetzt – wenige Monate vor der geplanten Schließung von Rheinschiene – ergriffen werden sollten:
- Überblick über Transportverträge: Klauseln zu pünktlicher Lieferung, höherer Gewalt und Haftung für Verzögerungen sollten sorgfältig geprüft werden. Es empfiehlt sich, Verträge im Hinblick auf den absehbaren Zeitraum der Störungen (Juli bis Dezember 2026) neu zu verhandeln oder anzupassen.
- Diversifizierung der Logistikdienstleister: Unternehmen, die auf der Strecke Genua-Rotterdam zu stark von einem einzigen Eisenbahnbetreiber abhängig sind, sollten jetzt Beziehungen zu alternativen Betreibern aufbauen, die Straßen-, multimodale oder andere Schienenverbindungen anbieten.
- Aufbau von Pufferbeständen: Insbesondere in Just-in-Time-Branchen ist es ratsam, vor Juli 2026 die Lagerbestände an wichtigen Rohstoffen und Komponenten vorübergehend zu erhöhen, um die Produktionskontinuität bei Produktionsausfällen zu gewährleisten.
- Überwachung der Glaubwürdigkeit von Logistikpartnern: Die Überprüfung der finanziellen Lage wichtiger Logistik-Subunternehmer ist unerlässlich. Unternehmen, die bereits Liquiditätsprobleme aufweisen, könnten eine fünfmonatige Phase erhöhter Kosten nicht überstehen. EURODEBT.eu bietet umfassende Prüfberichte, mit denen Sie das Risiko einer Zusammenarbeit mit einem bestimmten Unternehmen im Logistik- und Transportsektor (TSL) einschätzen können.
- Finanzplanung: Finanzdienstleister sollten Szenarien modellieren, die von einem Anstieg der Logistikkosten um 20–40 % im analysierten Zeitraum und einer Verlängerung des Cash-Conversion-Zyklus aufgrund von Verzögerungen bei der Auftragsabwicklung ausgehen.
Zusammenfassung: Die Logistikbranche tritt in eine turbulente Phase ein.
Die Sperrung der Rheinschiene im Sommer 2026 ist eine der größten geplanten Infrastrukturmaßnahmen in der europäischen Logistik seit vielen Jahren. Die fünfmonatige Unterbrechung des Betriebs eines wichtigen Teilstücks des Korridors Genua-Rotterdam, verbunden mit strukturellen Einschränkungen bei alternativen Transportmitteln, schwankenden Seefrachtraten und einem chronischen Fahrermangel, führt zu erheblichen Problemen.rodoein außerordentlich schwieriges Umfeld für europäische Logistikunternehmen.
Kleine und mittlere Unternehmen im Transportsektor sind am stärksten gefährdet, da ihnen die nötigen finanziellen Reserven fehlen, um die monatelange Phase erhöhter Kosten und Zahlungsengpässe unbeschadet zu überstehen. Die Auswirkungen der Störungen werden jedoch auch die produzierende Industrie und letztlich die Endverbraucher zu spüren bekommen, die höhere Preise für Waren zahlen müssen, die über längere Strecken transportiert werden.
Für alle Teilnehmer am europäischen TSL-Markt ist die Schlussfolgerung eindeutig: Jetzt ist der richtige Zeitpunkt, sich vorzubereiten.Unternehmen, die proaktiv reagieren – Verträge neu verhandeln, Lieferketten diversifizieren und die finanzielle Stabilität ihrer Logistikpartner überprüfen – werden gestärkt aus dieser Phase hervorgehen. Wer die drohende Gefahr ignoriert, könnte bereits im dritten Quartal 2026 in ernsthafte Schwierigkeiten geraten.




