

Europäische Dieselkrise: Winterlicher Preisdruck droht und könnte den Transportsektor beeinträchtigen
Die europäischen Dieselvorräte sind im Vorfeld der Wintersaison um fast 30 Prozent geschrumpft, und das Ende staatlicher Kraftstoffhilfsprogramme in wichtigen EU-Ländern verschärft die Krise. Die Dieselgroßhandelspreise haben erstmals seit über einem Jahr die Preise für Flugzeugtreibstoff übertroffen, und kleine Transportunternehmen mit niedrigen Margen stehen vor dem realen Risiko eines Liquiditätsverlusts. Risikomanager sollten die Kraftstoffklauseln in Verträgen dringend überprüfen und die finanzielle Lage der Subunternehmer überwachen.
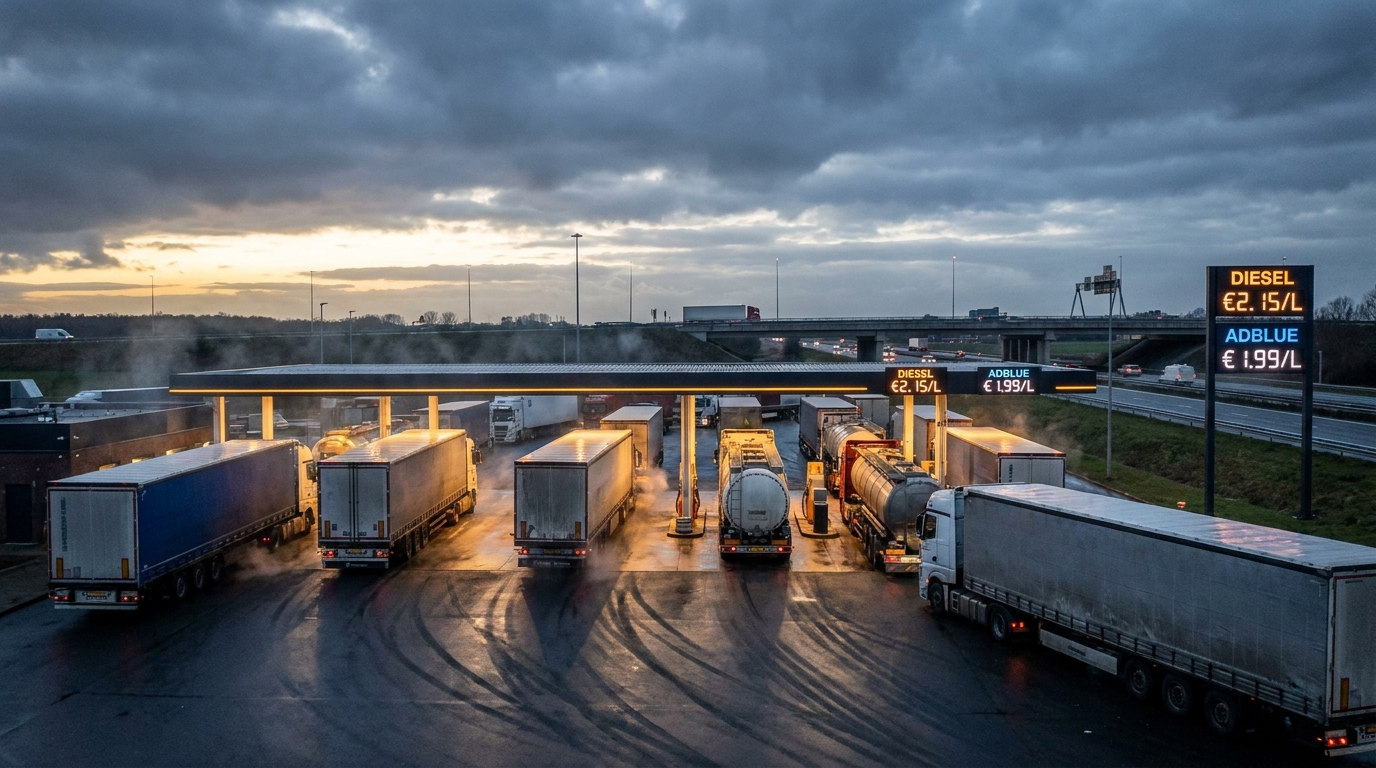
Der europäische Kraftstoffmarkt steht vor einer kritischen Phase. Die Dieselversorgung auf dem gesamten Kontinent ist um fast 30 Prozent gesunken, und der Winter – traditionell gekennzeichnet durch eine erhöhte Dieselnachfrage – steht noch bevor. Für die Transport- und Logistikbranche, in der Kraftstoff 30 bis 40 Prozent der Betriebskosten ausmacht, könnte sich diese Situation als eine der größten Herausforderungen der letzten Jahre erweisen. Risikomanager und Flottenbetreiber sollten ihre Risiken jetzt analysieren und Notfallpläne erstellen.
Die Dieselvorräte schwinden – das Ausmaß des Problems
Die von der iTransports-Plattform und renommierten Analystenhäusern wie Goldman Sachs und S&P Global Energy erhobenen Analysedaten lassen keinen Zweifel: Die strategischen Dieselreserven in Europa haben ein alarmierendes Niveau erreicht. Der geschätzte Rückgang um fast 30 Prozent ist keine einmalige Ausnahme, sondern das Ergebnis sich häufender struktureller und geopolitischer Herausforderungen, die den europäischen Kraftstoffmarkt mit beispielloser Wucht treffen.
Wichtig ist, dass wir aus operativer Sicht derzeit keiner akuten Bedrohung durch leere Zapfsäulen an Tankstellen ausgesetzt sind. Die Gefahr ist mittelfristig primär preis- und angebotsbedingt. In einer Branche, in der die Margen im Cent-Bereich pro Kilometer liegen und Verträge Monate oder Quartale im Voraus abgeschlossen werden, kann jedoch selbst eine moderate Preiserhöhung bei gleichzeitig reduziertem Angebot erhebliche finanzielle Turbulenzen verursachen.
Geopolitik zerstört Rohstofflieferketten
Die Lagerkrise wird durch mehrere sich überschneidende Faktoren verursacht, von denen die meisten extern sind und außerhalb der Kontrolle der europäischen Marktteilnehmer liegen.
Russland und die Folgen des Ukraine-Konflikts
Die gezielten ukrainischen Angriffe auf russische Raffinerien und Moskaus Exportverbot für bestimmte Erdölprodukte haben eine der historisch wichtigsten Bezugsquellen für Raffinerieprodukte auf den europäischen Märkten erheblich reduziert. Obwohl Europa nach dem Einmarsch Russlands in die Ukraine Maßnahmen zur Diversifizierung der Lieferungen ergriff, erwies sich der Ersatz der russischen Dieselmengen als schwieriger und kostspieliger als ursprünglich angenommen.
Naher Osten und die Straße von Hormuz
Gleichzeitig haben die eskalierenden Spannungen im Nahen Osten – einschließlich der militärischen Aktionen des Iran – den Schiffsverkehr durch die Straße von Hormus, eine der wichtigsten Energietransportrouten der Welt, massiv beeinträchtigt. Höhere Frachtversicherungskosten, längere Transportwege und Lieferverzögerungen wirken sich unmittelbar auf die Endpreise an den europäischen Großhandelsmärkten aus.
Harte Fakten des Analysehauses Kpler verdeutlichen das Ausmaß des Rückgangs: Die europäischen Dieselimporte sanken von 1,97 Millionen Barrel pro Tag im Januar dieses Jahres auf nur noch 1,56 Millionen Barrel pro Tag im Juli – ein Rückgang von über 20 Prozent innerhalb weniger Monate. Gleichzeitig stiegen die Kerosinimporte, was zu einer beispiellosen Anomalie führte: Erstmals seit über einem Jahr überstiegen die europäischen Großhandelspreise für Diesel die für Kerosin. Dieses Signal wird von Energiemarktanalysten als äußerst besorgniserregend eingestuft – und sollte auch von Logistik-Risikomanagern genauestens beachtet werden.
Der Dieselpreis wird unabhängig vom Ölpreis – ein neues Risiko für die Branche
Einer der beunruhigendsten Trends, der sich direkt auf das Geschäftsmodell vieler Transportunternehmen auswirkt, ist die zunehmende Divergenz zwischen Rohöl- und Dieselpreisen an Tankstellen.
Der Preis für Brent-Rohöl ist in den letzten Monaten stark gefallen und liegt derzeit bei etwa 83 US-Dollar pro Barrel. Dies ist teilweise auf diplomatische Signale zurückzuführen, die auf mögliche Friedensgespräche in Konfliktgebieten hindeuten. Autofahrer und Flottenbetreiber in Europa spüren derweil kaum eine Entlastung an den Zapfsäulen. Denn der Dieselpreis hängt mittlerweile weniger von den Rohölpreisen ab, sondern vielmehr von der Raffineriekapazität, der Verfügbarkeit von Reserven und den globalen Handelsströmen – Faktoren, die weiterhin stark beeinträchtigt sind.
Die USA bieten einen hervorragenden Vergleichspunkt: Dort ist der Preis für eine Gallone Dieselkraftstoff seit Sommerbeginn um rund 40 Prozent gestiegen, während der Rohölpreis im gleichen Zeitraum lediglich um 5 Prozent zugelegt hat. Diese Diskrepanz verdeutlicht einen Mechanismus, den wir auch zunehmend in Europa beobachten: Dieselkraftstoff unterliegt einer eigenen Preisdynamik, unabhängig vom Rohölpreis.
Für Transportunternehmen stellt dies ein gravierendes strukturelles Problem dar. Viele langfristige Verträge zwischen Spediteuren und ihren Kunden enthalten Treibstoffklauseln, die an den Rohölpreis gekoppelt sind – nicht an den tatsächlichen Dieselpreis an der Zapfsäule. In der Praxis sinkt der Brent-Preis, der Kunde fordert eine niedrigere Frachtrate, und der Spediteur zahlt weiterhin Rekordpreise beim Tanken. Diese Informations- und Vertragsasymmetrie entwickelt sich in den kommenden Monaten zu einer der größten Bedrohungen für die Liquidität von Logistikunternehmen.
Das Ende der staatlichen Treibstoffsubventionen – ein doppelter Schlag für die Fluggesellschaften
Die Situation wird dadurch zusätzlich verkompliziert, dass sie mit dem Ende oder einer deutlichen Reduzierung der Treibstoffsubventionen in vielen EU-Ländern zusammenfiel. Regierungen, die angesichts vorangegangener Preisschocks Steuererleichterungen und Mehrwertsteuersenkungen für den Treibstoffsektor eingeführt hatten, beschlossen, diese Instrumente genau zu dem Zeitpunkt zurückzuziehen, als der Preisdruck am Markt wieder zunahm.
- Deutschland — Die Senkung der Energiesteuer auf Kraftstoffe ist Ende Juni dieses Jahres ausgelaufen.
- Spanien — das Programm zur Reduzierung der Mehrwertsteuer für Dieselkraftstoff und die gezielte Unterstützung für professionelle Fuhrparks wurden abgeschlossen
- Italien, Tschechische Republik, Frankreich — Schutzprogramme für den Verkehrssektor wurden beendet oder erheblich reduziert
Infolgedessen liegen die Dieselpreise an Tankstellen in weiten Teilen Europas weiterhin deutlich über der 2-Euro-Grenze. Laut Daten europäischer Kraftstoffmärkte werden die höchsten Preise derzeit in den Niederlanden (2,42 €/l), Dänemark (2,34 €/l) und Deutschland (2,256 €/l) verzeichnet. Für Spediteure, die internationale Strecken bedienen,rodoFür Fluggesellschaften, insbesondere solche, die im westeuropäischen Korridor operieren, bedeutet dies die Notwendigkeit einer äußerst präzisen Betankungsplanung und der aktiven Suche nach günstigeren Preisfenstern in Transitländern – eine Strategie, die Zeit und Managementressourcen in Anspruch nimmt und deren Wirkung begrenzt ist.
Das Phänomen der starren Einzelhandelspreise – eine Falle für die Logistik
Energiemarktökonomen weisen seit Langem auf eine Asymmetrie in der Dynamik der Kraftstoffpreise im Einzelhandel hin: Steigen die Rohstoffpreise, steigen die Preise zwar rasch an, sinken aber selbst nach fallenden Ölpreisen deutlich langsamer und nur zögerlicher. Dieses Phänomen, bekannt als „träge“ Preise, ist in der aktuellen Marktlage besonders ausgeprägt.
Wie Międzyna betontrodoLaut der Internationalen Straßentransportunion (IRU) spiegeln die Benzinpreise weiterhin die hohen Transport- und Raffineriekosten der Vormonate wider. Eine Preiskorrektur wird sich erst nach und nach bemerkbar machen – die Transportbranche muss ihre Rechnungen jedoch sofort begleichen. Für Unternehmen mit ausreichenden Barreserven für mehrere Wochen Betrieb stellt jeder Monat steigender Kraftstoffkosten, den sie nicht an ihre Kunden weitergeben können, ein reales Liquiditätsrisiko dar.
Geschäftsrisikoperspektive: Wer ist am stärksten gefährdet?
Aus Sicht der Partnerrisikoanalyse – die für die Leser von EURODEBT.eu von entscheidender Bedeutung ist – entstehen durch die aktuelle Situation auf dem Dieselmarkt mehrere eindeutige Hochrisikogruppen im Transport- und Logistiksektor.
Kleine und mittlere Transportunternehmen (KMU)
Dieses Segment ist am stärksten von den beschriebenen Turbulenzen betroffen. Kleinere Transportunternehmen haben naturgemäß geringere Margen, begrenzte Kapitalpuffer und eine schwächere Verhandlungsposition bei Vertragsverhandlungen. Ihnen fehlt die Möglichkeit, sich an den Terminmärkten abzusichern oder langfristige Treibstofflieferverträge mit großen Lieferanten abzuschließen. Viele von ihnen arbeiten bereits jetzt bei den aktuellen Marktpreisen am Limit. Der anhaltende Kostendruck in den kommenden Monaten wird voraussichtlich zu einem erhöhten Zahlungsrückstand, verlängerten Zahlungsfristen für Lieferanten und Subunternehmer und folglich zu einer Insolvenzwelle in diesem Segment führen.
Fluggesellschaften mit Ölindexverträgen
Unternehmen, die langfristige Verträge mit an den Brent-Rohölpreis gekoppelten Treibstoffklauseln – und nicht an die tatsächlichen Dieselpreise – abgeschlossen haben, könnten sich bald in einer äußerst schwierigen Lage befinden. Da die Ölpreise sinken und Diesel weiterhin teuer bleibt, schrumpfen die Margen drastisch. Die Überprüfung der Treibstoffklauseln in allen bestehenden Verträgen sollte daher für Spediteure und Transportdienstleister, denen die Stabilität ihrer Lieferketten am Herzen liegt, höchste Priorität haben.
Betreiber, die von westeuropäischen Routen abhängig sind
Unternehmen, die die Straßen in Deutschland, den Niederlanden, Dänemark und Österreich intensiv nutzen, haben im Vergleich zu Wettbewerbern, die in den kostengünstigeren Korridoren Ost- und Südeuropas operieren, unverhältnismäßig höhere Treibstoffkosten. Dieses Kostenungleichgewicht kann bei Ausschreibungen für Logistikverträge ein entscheidender Faktor für die Wettbewerbsfähigkeit sein.
Inflationsrisiko für die gesamte Wirtschaft
Die Auswirkungen der Dieselversorgungskrise beschränken sich nicht auf den Transportsektor. Dieselkraftstoff ist für einen Großteil der Realwirtschaft unerlässlich: Landwirtschaft, Baugewerbe, industrielle Heizung und Lieferflotten. Steigende Transportkosten wirken sich unmittelbar auf die Preise nahezu aller Produkte aus, die an Geschäfte und Lager geliefert werden.
In den kommenden Wintermonaten, wenn die Dieselnachfrage saisonbedingt steigt und die Reserven niedrig bleiben, besteht ein reales Risiko anhaltenden Inflationsdrucks aufgrund steigender Energie- und Transportkosten. Analysten von Goldman Sachs und S&P Global Energy schätzen das Risiko strukturell hoher Preise infolge physischer Knappheit derzeit für Dieselkraftstoff höher ein als für Rohöl selbst – was diese Rohstoffkategorie zu einem einzigartigen makroökonomischen Risikofaktor macht.
Was sollten Risikomanager jetzt tun?
Angesichts des beschriebenen Szenarios erfordert ein professionelles Risikomanagement in der Lieferkette und im Transportwesen die Ergreifung spezifischer Präventivmaßnahmen:
- Prüfung der Kraftstoffklausel — Überprüfung aller aktiven Verträge hinsichtlich der Frage, ob die Indexierung auf dem Ölpreis oder dem tatsächlichen Dieselpreis basiert; gegebenenfalls Neuverhandlung der Vertragsbedingungen
- Überwachung des Zustands der Subunternehmer — Aktive Überprüfung der finanziellen Stabilität kleiner und mittlerer Transportunternehmen im Lieferantenportfolio; häufigere Überprüfung von Schuldnerregistern und Wirtschaftsauskunfteien
- Diversifizierung der Transportlieferkette — Vermeidung einer übermäßigen Konzentration der Volumina bei einem einzelnen Carrier, insbesondere bei einem kleinen, der den Preisdruck der nächsten Monate möglicherweise nicht überstehen wird.
- Kostenszenarioanalyse — einschließlich Varianten in den Budgets für das vierte Quartal 2024 und das erste Quartal 2025, die von einem weiteren Anstieg der Dieselpreise um 10–20 Prozent gegenüber dem aktuellen Niveau ausgehen.
- Überblick über die Zahlungsbedingungen — die Verkürzung der Zahlungsfristen für kleinere Fluggesellschaften als Maßnahme zur Stützung ihrer Liquidität im Gegenzug für eine Garantie der Kontinuität des Streckenbetriebs in Erwägung zu ziehen.
Summe
Der europäische Dieselmarkt geht mit historisch niedrigen Lagerbeständen, gestörten Lieferketten und ohne die staatlichen Preisstützungen, die Kostenschwankungen in den Vorjahren abgefedert haben, in den Winter. Diese Faktoren, zusammen mit stagnierenden Einzelhandelspreisen, einer wachsenden Differenz zwischen Öl- und Dieselpreisen und sinkenden Spotfrachtraten, schaffen besonders ungünstige Bedingungen für Logistikunternehmen – insbesondere für KMU.
Für Risikomanager und Inhaber von Transportunternehmen ist das Signal eindeutig: Die Zeit für reaktives Krisenmanagement ist vorbei. Jetzt sind proaktive Präventionsmaßnahmen gefragt – sowohl im Hinblick auf die eigenen Finanzen als auch bei der Überprüfung der Geschäftspartner. Unternehmen, die die finanzielle Lage ihrer Transport-Subunternehmer in den kommenden Monaten vernachlässigen, könnten im ungünstigsten Moment – mitten in der winterlichen Hochsaison – unerwartet ohne Logistikkapazität dastehen.




