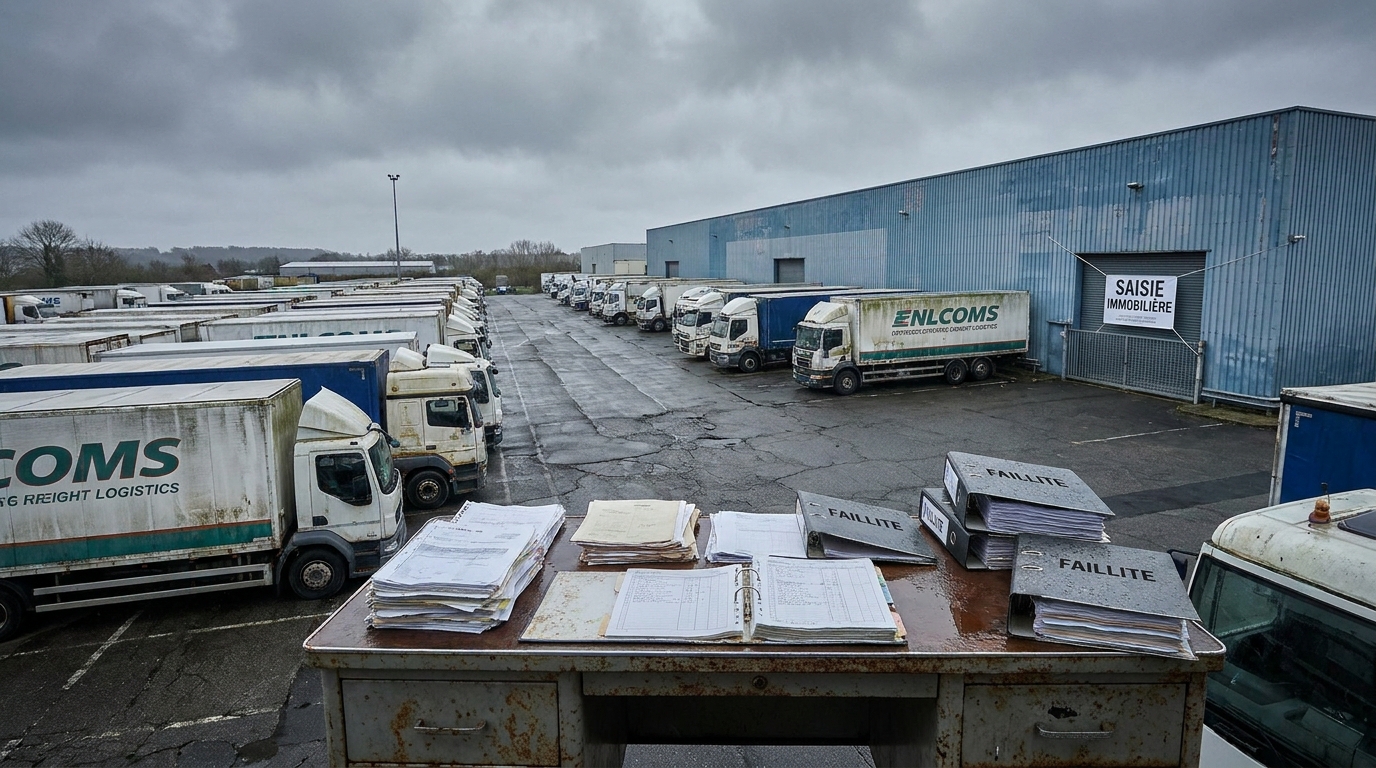
Logistik-Alarm: 85 % der Unternehmen berichten von gestiegenen Zahlungsrückständen, wobei die Kosten für das Forderungsmanagement 420 £ pro Jahr übersteigen.
Der jüngste Bericht des globalen Versicherungsmaklers und Risikoberaters Marsh, veröffentlicht im Juli 2026, enthält eine deutliche Warnung für die Transport- und Logistikbranche in Europa und Großbritannien. Ganze 85 % der befragten Unternehmen berichten von einem signifikanten Anstieg der Zahlungsverzögerungen durch Auftragnehmer, während jedes vierte Unternehmen unter extrem hoher Kreditrisikokonzentration operiert – eine Insolvenz von fünf wichtigen Kunden würde ausreichen, um mehr als die Hälfte ihrer Einnahmen zu gefährden. Für Risikomanager und Inhaber von Logistikunternehmen ist dies ein Signal, das nicht ignoriert werden sollte.
Das Ausmaß des Problems: Zahlungsrückstände werden zur neuen Normalität.
Die von Marsh im Rahmen der diesjährigen Marktforschung erhobenen Daten zeichnen das Bild einer tiefgreifenden Liquiditätskrise bei Unternehmen in Großbritannien und darüber hinaus in ganz Europa. Zahlungsschwierigkeiten sind zwar kein neues Phänomen, doch ihr aktuelles Ausmaß und ihre Wachstumsrate deuten darauf hin, dass sie eine fundamentale Bedrohung für die operative Stabilität ganzer Lieferketten darstellen.
Laut den Ergebnissen des Berichts 85 % der befragten Unternehmen berichteten über eine gestiegene Anzahl überfälliger Rechnungen. In den vergangenen zwölf Monaten hat sich dies deutlich verstärkt. Es handelt sich dabei nicht um eine statistische Anomalie, sondern um ein klares Signal für strukturelle Liquiditätsprobleme in der gesamten Wirtschaft. Wenn vier von fünf befragten Unternehmen einen Anstieg desselben Problems verzeichnen, sprechen wir von einem systemischen Trend und nicht von vereinzelten Schwierigkeiten einzelner Akteure.
Parallel dazu Drei Viertel der befragten Organisationen waren gezwungen, die Rückstellungen für Forderungsausfälle zu erhöhen.Solche Abschreibungen sind nicht bloß trockene Buchhaltungsposten – sie stellen reale Verluste dar, die das Eigenkapital von Unternehmen schmälern, die Rentabilität mindern und Investitionsmöglichkeiten einschränken. Mittel, die eigentlich für die Finanzierung von Entwicklung, den Kauf moderner Fahrzeuge, die Digitalisierung von Prozessen und die Mitarbeiterschulung verwendet werden sollten, müssen stattdessen Lücken schließen, die durch unfaire oder nicht durchsetzbare Zahlungspraktiken von Auftragnehmern entstehen.
Finanzielle Folgen: über 420 £ an jährlichen Forderungseinziehungen.
Einer der aussagekräftigsten Indikatoren im Marsh-Bericht ist Die durchschnittlichen jährlichen Kosten für das Inkasso sind auf über 420.000 Pfund pro Unternehmen gestiegen.Dieser Betrag ist beeindruckend, insbesondere im Vergleich zu den für die Transport- und Logistikbranche typischen Gewinnmargen, die selbst unter günstigen Bedingungen selten einige Prozent übersteigen.
Die Kosten des Forderungseinzugs setzen sich aus direkten Ausgaben – den Dienstleistungen von Anwaltskanzleien und Inkassobüros sowie Anwaltskosten – und indirekten Kosten zusammen, die oft schwerer zu beziffern sind: dem Zeitaufwand der Finanzabteilung und des Managements, den Opportunitätskosten des gebundenen Betriebskapitals und den negativen Auswirkungen auf Geschäftsbeziehungen. Im Logistiksektor, wo langfristige Verträge und gegenseitiges Vertrauen zwischen Partnern von entscheidender Bedeutung sind, kann jeder Inkassofall den Ruf eines Unternehmens irreparabel schädigen oder es eines wichtigen Geschäftspartners berauben.
Steigende Inkassokosten belasten kleine und mittlere Unternehmen (KMU) überproportional. Große Konzerne verfügen über spezialisierte Rechts- und Finanzabteilungen sowie Zugang zu Versicherungen und Factoring-Instrumenten, mit denen sie ihr Kreditrisiko minimieren können. KMU hingegen müssen das Inkasso oft selbst in die Hand nehmen und geben es aufgrund der im Verhältnis zum Wert der strittigen Rechnungen unverhältnismäßig hohen Kosten häufig auf.
Risikokonzentration: Ein einziger Fehler kann ein Unternehmen zerstören.
Besonders besorgniserregend ist die Konzentration des Kreditrisikos in den Kundenportfolios. Der Marsh-Bericht zeigt, dass Etwa 25 % der befragten Unternehmen arbeiten unter Bedingungen extremer Abhängigkeit von einer kleinen Gruppe von Auftragnehmern. — in ihrem Fall würde der Verlust oder die Insolvenz eines ihrer fünf größten Kunden eine direkte Bedrohung für mehr als die Hälfte ihrer Gesamteinnahmen bedeuten.
Aus Sicht des Risikomanagements grenzt diese Situation an riskantes Geschäftsgebaren. Ein Unternehmen, das 50–60 % seines Umsatzes von einem einzigen Auftragnehmer abhängig macht, macht seine Existenz faktisch von der finanziellen Lage eines anderen abhängig – einer Lage, über die es keine Kontrolle hat. Leider ist diese Art der Abhängigkeit in der Transport- und Logistikbranche relativ verbreitet: Der Gewinn eines Großauftrags von einer Einzelhandelskette, einem Industrieunternehmen oder einem E-Commerce-Anbieter bestimmt oft die operative Strategie eines Unternehmens für die kommenden Jahre und führt zu Flottenerweiterungen, Personaleinstellungen und Kreditverpflichtungen, die auf die Bedürfnisse dieses einen Schlüsselkunden zugeschnitten sind.
Wenn ein solcher Kunde selbst in finanzielle Schwierigkeiten gerät – etwa Zahlungen verzögert, Vertragsbedingungen neu verhandelt oder im schlimmsten Fall Insolvenz anmeldet –, breitet sich der Dominoeffekt sofort auf seine Zulieferer aus. Ein Transportunternehmen, das aufgrund ausbleibender Zahlungen für erbrachte Leistungen Liquidität verloren hat, kann Leasingraten für Zugmaschinen, Treibstoffrechnungen, Fahrergehälter oder Rechnungen von Subunternehmern nicht mehr fristgerecht begleichen. So verwandelt sich eine lokale finanzielle Notlage eines Unternehmens in eine systemische Krise, die Dutzende von Betrieben betrifft.
Logistik unter besonderem Druck: geringe Margen, hohes Risiko
Der Transport- und Logistiksektor zählt zu den Branchen, die besonders anfällig für Liquiditätsengpässe sind. Die Ursachen sind struktureller Natur und den Marktteilnehmern wohlbekannt:
- Niedrige Betriebsmargen — branchenübliche Gewinnmargen von 2-5 % lassen nur einen geringen Puffer an finanzieller Sicherheit.
- Hohe Fixkosten — Fuhrparkabschreibung, Fahrzeugleasing, Versicherung, Lager- und Büroinfrastruktur erzeugen fixe Verbindlichkeiten, die nicht ohne Weiteres reduziert werden können.
- Variable Betriebskosten — Kraftstoffpreise, Fahrergehälter (angesichts des anhaltenden Mangels an Fachkräften), Straßen- und Hafengebühren sind schwer vorherzusagen und zu steuern.
- Lange Zahlungsfristen — Der Branchenstandard liegt weiterhin bei 30, 60 und oft 90 Tagen, was bedeutet, dass das Unternehmen seinen Kunden de facto für mehrere Monate Kredite gewährt.
- Hohe Kapitalintensität — Die Instandhaltung und Erneuerung des Fuhrparks erfordert kontinuierliche Investitionen, die größtenteils durch Kredite und Leasing finanziert werden, was die Anfälligkeit für Schwankungen im Cashflow erhöht.
In diesem Zusammenhang stellen Zahlungsverzögerungen nicht nur ein administratives Problem dar, sondern gefährden unmittelbar die Geschäftskontinuität. Ein Transportunternehmen, das 120 Tage auf die Bezahlung einer erbrachten Leistung wartet und dafür bereits Fahrer, Kraftstofflieferanten und Subunternehmer bezahlt hat, wird faktisch zu einer zinslosen Bank für seine Kunden. Die Häufung solcher Fälle führt zu einer Krise, von der sich viele Unternehmen nicht mehr erholen können.
Makroökonomischer Kontext: Warum gerade jetzt?
Die Mitte der 1920er Jahre beobachtete Verschärfung der Zahlungsengpässe und der Kreditrisikokonzentration ist kein Zufall. Sie resultiert aus dem Zusammenwirken mehrerer makroökonomischer und struktureller Faktoren:
Restriktive Finanzierungsbedingungen
Nach einer Ära nahezu Nullzinsen sehen sich Unternehmen mit deutlich gestiegenen Kosten für den Zugang zu Betriebskapital konfrontiert. Revolvierende Kredite, Factoring und andere Instrumente der Forderungsfinanzierung sind teurer geworden, was einige Unternehmen dazu veranlasst, formelle externe Finanzierungen durch informelle Finanzierungen zu ersetzen – und zwar auf Kosten ihrer Lieferanten, indem sie die Zahlungsfristen verlängern.
Margenverfall und Kostendruck
Viele Branchen kämpfen noch immer mit den Folgen der Inflation der vergangenen Jahre bei Energie-, Rohstoff- und Lohnkosten. Unternehmen mit angeschlagener Finanzlage greifen zunehmend auf Zahlungsaufschub als kurzfristiges Liquiditätsmanagementinstrument zurück – und verlagern so die Finanzierungslast auf ihre Lieferanten.
Die Komplexität globaler Lieferketten
Mehrstufige, oft grenzüberschreitende Lieferketten bedeuten, dass sich finanzielle Probleme an einer Stelle schnell und weit verbreiten können. Ein britisches Unternehmen, dessen deutscher Kunde die Zahlung verzögert, kann dadurch wiederum seinen polnischen Subunternehmer in Zahlungsverzug bringen – und so ein transnationales Problem auslösen.rodoIhre Kette gegenseitiger Verzögerungen.
Verfallende Zahlungsmoral
Der Marsh-Bericht verweist indirekt auf ein gravierendes kulturelles Problem: die Normalisierung von Zahlungsverzug als akzeptable Geschäftspraxis. Wenn 85 % der Unternehmen einen Anstieg überfälliger Rechnungen verzeichnen, besteht die Gefahr, dass Zahlungsverzug zu einer gesellschaftlich akzeptierten Norm wird, anstatt eine Ausnahme zu bleiben, die mit tatsächlichen wirtschaftlichen oder rechtlichen Konsequenzen verbunden ist.
Risikoperspektive: Was bedeutet das für Ihr Unternehmen?
Aus der Sicht eines Risikomanagers oder Inhabers eines Transport- und Logistikunternehmens sollten die von Marsh präsentierten Daten Anlass geben, einige grundlegende Fragen über die eigene Organisation zu stellen:
- Wie hoch ist die tatsächliche Risikokonzentration im Kundenportfolio? Weiß das Unternehmen, welchen Umsatzanteil seine drei, fünf oder zehn größten Kunden ausmachen? Analysiert es regelmäßig deren finanzielle Lage?
- Wie sieht die Zahlungshistorie der wichtigsten Kunden aus? Werden die Zahlungsfristen eingehalten? Gibt es Anzeichen für eine Verschlechterung der Liquidität des Vertragspartners?
- Welche Kreditrisikoschutzinstrumente werden eingesetzt? Handelsforderungsversicherung, Factoring, Bankgarantien – nutzt das Unternehmen die verfügbaren Instrumente aktiv?
- Sind die Inkassoverfahren formalisiert und umgesetzt? Viele Unternehmen verschwenden wertvolle Zeit mit informellen Verhandlungen, anstatt sofort effektive Maßnahmen zur Beitreibung von Forderungen einzuleiten.
- Wie reagiert das Unternehmen auf die ersten Warnsignale? Eine Verzögerung bei der ersten Rechnung, eine Anfrage zur Änderung der Zahlungsbedingungen, ein Wechsel in der Führungsebene des Auftragnehmers – das sind Signale, die eine sofortige Reaktion und Überprüfung erfordern.
Empfehlungen: Wie lässt sich das Risiko in der Praxis reduzieren?
Ausgehend von den Schlussfolgerungen des Marsh-Berichts und den Erfahrungen von EURODEBT.eu bei der Überwachung von Kreditrisiken im Logistiksektor sollten Unternehmen unverzüglich mehrere wichtige Maßnahmen ergreifen:
1. Diversifizierung des Kundenportfolios
Eine strategische Priorität sollte darin bestehen, die Abhängigkeit von einzelnen Auftragnehmern auf ein sicheres Maß zu reduzieren. Die Annahme, dass kein einzelner Kunde mehr als 20–25 % des Umsatzes ausmachen sollte, ist ein guter Diskussionspunkt – doch selbst diese Konzentration erfordert eine besonders sorgfältige Überwachung. Die Diversifizierung des Kundenstamms ist ein langfristiger Prozess, aber grundlegend für die finanzielle Stabilität jedes Transportunternehmens.
2. Forderungsausfallversicherung
Warenkreditversicherungen schützen vor Verlusten, die durch die Insolvenz oder den längeren Zahlungsverzug eines Auftragnehmers entstehen. Kreditversicherer wie Euler Hermes (Allianz Trade), Coface und Atradius verfügen zudem über eigene Systeme zur Überwachung der finanziellen Lage Tausender Unternehmen und stellen den Versicherten zusätzliche Informationen zur Verfügung.
3. Proaktive Überwachung der Auftragnehmer
Die Überprüfung von Geschäftspartnern sollte sich nicht auf eine einmalige Registerprüfung vor Vertragsunterzeichnung beschränken. Vielmehr sollte sie ein fortlaufender Prozess sein, der regelmäßige Prüfungen von Finanzkennzahlen, Zahlungshistorie, Informationen von Auskunfteien und Registerdaten umfasst. Plattformen wie EURODESK.eu bieten Tools zur Automatisierung dieses Prozesses und zur frühzeitigen Erkennung von Warnsignalen.
4. Strenge Steuerung der Handelsbedingungen
Logistikunternehmen sollten nach Möglichkeit kürzere Zahlungsfristen anstreben und ein System von Anreizen (Skonto) und Sanktionen (tatsächlich erhobene und durchgesetzte Verzugszinsen) implementieren. Es ist entscheidend, dass die Bestimmungen zu Verzugszinsen nicht nur leere Vertragsklauseln sind, sondern ein wirksames Disziplinarinstrument darstellen.
5. Factoring und Forderungsfinanzierung
Die Übertragung des Zahlungsausfallrisikos auf ein Finanzinstitut durch Non-Recourse-Factoring (mit Rückgriff auf den Factor im Falle der Insolvenz des Schuldners) oder Recourse-Factoring kann die Liquidität deutlich verbessern. Zwar entstehen dabei Kosten, diese sind jedoch oft geringer als die Inkassokosten und Verluste durch Kapitalblockaden.
6. Aufbau interner Kompetenzen in der Kreditanalyse
Unternehmen, die sich keine große Kreditabteilung leisten können, sollten externe Beratungsleistungen in Betracht ziehen oder automatisierte Risikobewertungsplattformen nutzen. Investitionen in Kreditscoring-Tools zahlen sich vielfach aus und verhindern selbst einen einzigen größeren Verlust durch Zahlungsausfälle.
Zusammenfassung: Zeit für eine systemische Reaktion auf systemische Risiken
Der Marsh-Bericht vom Juli 2026 ist ein deutlicher Weckruf. Das Ausmaß der Zahlungsrückstände – von denen 85 % der befragten Unternehmen betroffen sind – und das wachsende Risiko von Umsatzeinbußen aufgrund der Insolvenz wichtiger Auftragnehmer deuten darauf hin, dass der Transport- und Logistiksektor vor einer ernsthaften strukturellen Herausforderung steht und nicht nur vor vorübergehenden Marktturbulenzen.
Die durchschnittlichen jährlichen Kosten für das Forderungsmanagement von über 420 £ pro Unternehmen übersteigen oft den jährlichen Betriebsgewinn eines Transportunternehmens. Dies bedeutet, dass einige Marktteilnehmer ausschließlich darauf fokussiert sind, bereits geschuldete Beträge einzutreiben, anstatt in Wachstum zu investieren und ihre Wettbewerbsposition zu stärken.
Die gegenwärtige Situation als unveränderliche Geschäftsrealität hinzunehmen, wäre ein schwerwiegender strategischer Fehler. Unternehmen, die umfassende Kreditrisikomanagementsysteme implementieren – eine Kombination aus Kundenportfoliodiversifizierung, Forderungsausfallversicherung, kontinuierlicher Geschäftspartnerüberwachung und strengen Inkassoverfahren – werden sich einen bedeutenden Wettbewerbsvorteil verschaffen.rodowas für Unternehmen, die ohne angemessene Sicherheitsvorkehrungen operieren, zunehmend rücksichtslos sein wird.
Für Risikomanager und Inhaber von Logistikunternehmen in ganz Europa ist die Lehre klar: Es ist jetzt an der Zeit, die Kreditrichtlinien zu überprüfen und zu aktualisieren, bevor die nächste Welle finanzieller Schwierigkeiten für Auftragnehmer sie selbst erreicht.