

Maersk und Hapag-Lloyd kehren zum Suezkanal zurück – vierter Liniendienst aufgenommen, aber die Rückkehr der gesamten Flotte noch in weiter Ferne.
Seit dem 10. August 2026 hat die Allianz Gemini Cooperation (Maersk und Hapag-Lloyd) den Betrieb einer vierten Verbindung durch den Suezkanal wieder aufgenommen – den Dienst AE19, der Asien über das Rote Meer mit Europa verbindet. Trotz einer Verkürzung der Transitzeit um etwa vier Wochen schließen die Reedereien eine großflächige Rückkehr ihrer Flotten auf diese Route aus, da sie einen durch Überkapazitäten ausgelösten starken Einbruch der Frachtraten befürchten. Für europäische Logistikunternehmen bedeutet dies eine schwierige Phase asymmetrischer Lieferketten und erhöhter Planungsunsicherheit.
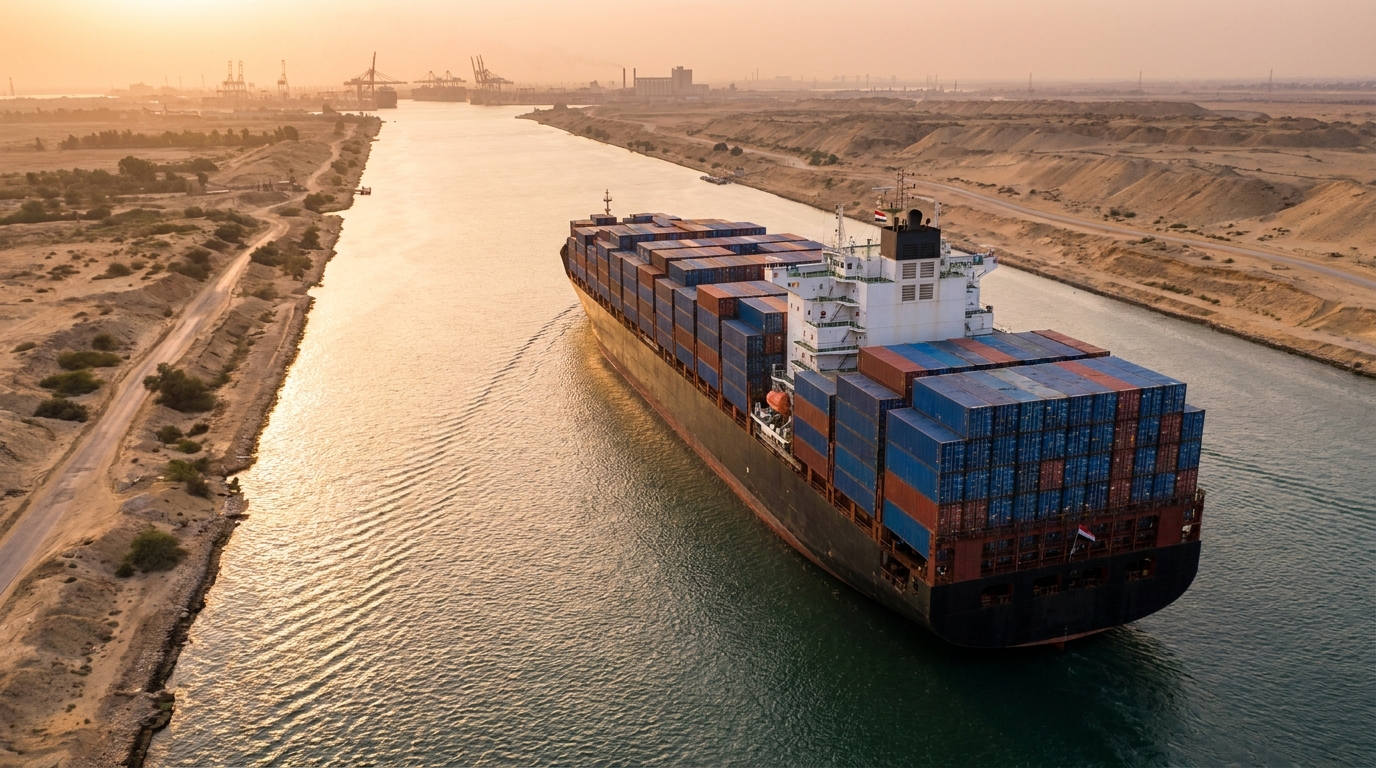
Am 10. August 2026 zeichnete sich im globalen Schifffahrtsmarkt eine weitere vorsichtige Normalisierung ab: Die Gemini-Kooperation, ein Zusammenschluss des dänischen Giganten Maersk und der deutschen Reederei Hapag-Lloyd, hat den Betrieb auf der Route AE19 durch das Rote Meer und den Suezkanal wieder aufgenommen. Maersk ist die vierte Reederei, die seit Anfang Juli 2026 auf diese Route zurückkehrt. Obwohl diese Entscheidung von Bedeutung ist, dämpfen sowohl Reeder als auch führende Branchenanalysten ihre Euphorie. Eine flächendeckende Rückkehr der Flotte auf diese Route wird nicht schnell erfolgen, und das Risiko eines starken Rückgangs der Frachtraten bleibt eine der größten Bedrohungen für die Stabilität des gesamten TSL-Sektors in den kommenden Quartalen.
Der vierte Schritt auf dem langen Weg zurück
Für die Gemini Cooperation ist die Rückkehr zur Suezkanalroute kein plötzlicher oder impulsiver Schritt. Das Bündnis der beiden größten globalen Reedereien prüft methodisch, Dienst für Dienst, die Möglichkeiten zur Wiederaufnahme des regulären Transitverkehrs durch die Wasserstraße, die vor nur anderthalb Jahren aufgrund der Bedrohung durch Angriffe der jemenitischen Huthi-Milizen für große Containerschiffe praktisch gesperrt war.
Der AE19-Dienst, der als vierter in der Reihe stand, folgte auf den AE15-Dienst, den WAF6-Dienst nach Westafrika und den MECL-Dienst, der Häfen im Nahen Osten und in Indien mit der Ostküste der Vereinigten Staaten verband. Jede dieser Verbindungen wurde sorgfältig auf Sicherheit und Wirtschaftlichkeit geprüft, bevor über den nächsten Schritt entschieden wurde.
Die Jungfernfahrt der modernisierten Westroute AE19 wurde vom Containerschiff „Berlin Maersk“ durchgeführt – einem 2025 gebauten Schiff mit einer beeindruckenden Kapazität von 17.480 TEU. Das Schiff legte in Malaysia ab und legte unter anderem in Jeddah (Saudi-Arabien) und ägyptischen Häfen an, bevor es europäische Ziele ansteuerte. Der AE19-Service verbindet Südostasien mit dem Mittelmeerraum, Saudi-Arabien und Europa und umgeht dabei die bisherige, längere Route um das Kap der Guten Hoffnung.
Die praktischen Auswirkungen dieser Änderung sind kaum zu überschätzen: Die Nutzung des Suezkanals anstelle der afrikanischen Route verkürzt die Transitzeiten um etwa vier Wochen.rodoIn einem Markt, in dem sich Bestandsmanagement und pünktliche Lieferung direkt auf die Finanzergebnisse der Unternehmen auswirken, bedeutet ein solcher Unterschied reale operative Einsparungen für die Versender.
Vorsicht als Strategie – warum Reeder nicht übereilt zurückkehren
Trotz der positiven Signale kommunizieren sowohl Hapag-Lloyd als auch Maersk ihre Entscheidungen mit bemerkenswerter Zurückhaltung. Hapag-Lloyd bezeichnete die Wiederaufnahme des AE19-Dienstes ausdrücklich als „gezielte Neuausrichtung“ – ein Begriff, der im Unternehmensjargon klar signalisiert: Es handelt sich nicht um eine strategische Neuausrichtung, sondern um ein präzises taktisches Manöver.
Der Kern dieser Vorsicht liegt in zwei sich überschneidenden Risikofaktoren. Der erste ist geopolitischer und operativer Natur. Die europäische Verteidigungsmission EUNAVFOR Aspides, die seit 30 Monaten ununterbrochen läuft, erzielt konkrete Ergebnisse: Zahlreiche Angriffe wurden erfolgreich abgewehrt, zahlreiche Kampfdrohnen und Raketen neutralisiert und über 2260 Handelsschiffe eskortiert oder unterstützt. Dennoch ist die Region des Roten Meeres keine völlig sichere Zone. Es kommt weiterhin zu Zwischenfällen – insbesondere solchen, die Schiffe mit Verbindungen nach Saudi-Arabien oder LNG-Tanker betreffen. In dieser Situation wenden die Reedereien das Prinzip der Selektivität an: Schiffe mit weniger wertvoller Fracht oder solche, die Routen bedienen, die für ihr Gesamtportfolio von untergeordneter Bedeutung sind, dürfen den Suezkanal passieren.
Wichtige Handelsrouten, die Asien mit nordeuropäischen Häfen – darunter Rotterdam, Hamburg und Antwerpen – verbinden, nutzen nach wie vor die Route um das Kap der Guten Hoffnung. Diese Routen generieren die größten Frachtmengen und Umsätze, und ihre Sicherheit hat höchste Priorität.
Die Ökonomie der afrikanischen Route – Das Paradoxon der vorteilhaften Umgehungsstraße
Der zweite Faktor, der Reedereien daran hindert, vollständig zum Suezkanal zurückzukehren, ist rein wirtschaftlicher Natur und wird im allgemeinen Branchendiskurs oft vernachlässigt. Simon Heaney, leitender Analyst des renommierten Beratungsunternehmens Drewry, hebt ein Paradoxon hervor, das die aktuelle Marktsituation prägt: Die Route um Afrika herum ist zwar teurer und zeitaufwändiger, spielt aber eine Schlüsselrolle bei der Regulierung des Angebots auf dem globalen Schifffahrtsmarkt.
Der Mechanismus ist einfach, seine Folgen jedoch enorm. Die längere Route über das Kap der Guten Hoffnung erfordert deutlich mehr Schiffe, um einen gleichbleibenden wöchentlichen Takt zu gewährleisten. Anders ausgedrückt: Die gleiche Handelskapazität – die gleiche Anzahl wöchentlich nach Europa gelieferter Container – erfordert mehr Schiffe als die Route über den Suezkanal.
In diesem Zusammenhang ist ein weiterer globaler Trend zu berücksichtigen: Werften weltweit liefern aufgrund der während des Logistikbooms infolge der Pandemie eingegangenen Aufträge Rekordzahlen neuer Containerschiffe aus. Würde die gesamte Flotte plötzlich ihre Routen verkürzen und zum Suezkanal zurückkehren, entstünde eine massive Überkapazität am Markt. Die Folgen wären unmittelbar und schmerzhaft: ein drastischer, kaskadenartiger Rückgang der Frachtraten, der die Rentabilität aller Marktteilnehmer beeinträchtigen würde.
Den Reedereien ist dies vollkommen bewusst. Die Rückkehr zum Suezkanal muss daher langsam, kontrolliert und schrittweise erfolgen, um die eigenen Einnahmen nicht zu schmälern, gerade in einer Zeit, in der der Markt bereits unter dem Druck eines Überangebots an neuen Schiffen leidet.
Zweigleisige Logistik – eine Herausforderung für europäische Importeure
Für europäische Unternehmen, die Waren aus Asien importieren, stellt die aktuelle Situation eine neue, komplexe Planungsherausforderung dar, die man als „Logistik mit zwei Geschwindigkeiten“ bezeichnen kann. Händler, die die wiederhergestellten Suezkanal-Dienste, wie beispielsweise den neu eingeführten AE19, nutzen, können mit bis zu vier Wochen schnelleren Lieferungen als auf alternativen Routen um Afrika rechnen.
Das klingt zunächst nach guten Nachrichten. Kürzere Transportzeiten bedeuten die Möglichkeit, kostspielige Sicherheitsbestände zu reduzieren, den Cashflow besser zu steuern und die operative Flexibilität zu erhöhen. Diese Vorteile gelten jedoch nur für diejenigen, die den passenden Service zum richtigen Zeitpunkt nutzen.
Das Problem betrifft die gesamte Lieferkette des Unternehmens: Zwei Container, die in derselben Woche im selben asiatischen Hafen verladen werden, können je nach Spediteur und gewähltem Service bis zu vier Wochen später beim europäischen Empfänger eintreffen. Diese Asymmetrie erschwert die Logistikprognose, die Produktionsplanung, die Lagerverwaltung und die Vertriebsplanung erheblich.
Die Logistik- und Einkaufsabteilungen europäischer Unternehmen müssen daher ständig überwachen, welche Transportwege den Suezkanal passieren und welche die Region umgehen – und ihre Bestellungen, Lagerbestände und Lieferantenverträge entsprechend anpassen. In der Praxis führt dies zu höheren Koordinierungskosten und einem größeren Risiko von Planungsfehlern als bei einem vollständig vorhersehbaren, einheitlichen Verbindungsnetz.
Ägypten wartet auf die Rückkehr der Schiffe – die Einnahmen aus dem Kanal sind für die Wirtschaft von entscheidender Bedeutung.
Die Krise im Roten Meer hat nicht nur die globalen Lieferketten, sondern auch die ägyptische Wirtschaft schwer getroffen. Der Suezkanal ist eine der wichtigsten Devisenquellen Kairos, und die monatelange Meidung dieser Route durch große Reedereien hat zu enormen Verlusten bei den Transitgebühren geführt.
Die Suezkanalbehörde (SCA) unter der Leitung von Admiral Osama Rabie arbeitet aktiv daran, die Rückkehr der Schiffe zu beschleunigen. Zu den Anreizen gehören attraktive Rabatte auf die Transitgebühren und betriebliche Verbesserungen für Schiffe, die die Durchfahrt wählen. Die ägyptischen Behörden verweisen zudem auf das Beispiel der französischen Reederei CMA CGM als Beweis dafür, dass die Rückkehr möglich und rentabel ist – das Unternehmen absolvierte zwischen Januar und Mai 2026 eigenständig 104 Kanaldurchfahrten.
Trotz dieser Bemühungen bleibt eine vollständige Normalisierung des Schiffsverkehrs durch den Suezkanal ein Szenario, das primär von der politischen und militärischen Lage im Nahen Osten abhängt. Wirtschaftliche Anreize können die grundlegende Voraussetzung einer sicheren Schifffahrt in der Region nicht ersetzen.
Risikoperspektive für Transport- und Logistikunternehmen
Angesichts der beschriebenen Veränderungen sollten Risikomanager und Eigentümer von Unternehmen in der TSL-Branche in den kommenden Quartalen einigen wichtigen Risikobereichen besondere Aufmerksamkeit widmen.
Risiko der Destabilisierung der Frachtraten
Obwohl die schrittweise Rückkehr zum Suezkanal kontrolliert wird, könnte jede unerwartete Beschleunigung dieses Prozesses – beispielsweise durch eine plötzliche Verbesserung der Sicherheitslage oder Wettbewerbsdruck unter den Reedern – eine Kettenreaktion auslösen. Eine massive Reduzierung der Routen in Verbindung mit einem gleichzeitigen Zustrom neuer Schiffe aus den Werften würde die Voraussetzungen für einen drastischen Preisverfall schaffen. Logistikunternehmen mit langfristigen Frachtverträgen sollten ihre Klauseln zur Marktpreisindexierung überprüfen und die Auswirkungen drastischer Preissenkungen auf ihre Gewinnmargen bewerten.
Risiko der Unvorhersehbarkeit der Lieferkette
Die erwähnte „Zwei-Gang-Logistik“ stellt nicht nur eine operative Herausforderung dar, sondern birgt auch vertragliche Risiken. Unternehmen, die mit ihren Kunden bestimmte Liefertermine oder Lagerbestände vereinbart haben, können Schwierigkeiten bei der Erfüllung dieser Verpflichtungen haben, wenn der gewählte Versanddienstleister plötzlich seine Route oder seinen Fahrplan ändert. Es empfiehlt sich, die Klauseln zu höherer Gewalt und die Haftung für Verzögerungen in den Verträgen mit den Auftragnehmern zu überprüfen.
Geopolitische und Sicherheitsrisiken
Die Lage im Roten Meer ist weiterhin instabil. Unternehmen, die Dienstleistungen über den Suezkanal nutzen – sei es direkt oder indirekt als Frachteigentümer – sollten sicherstellen, dass ihre Versicherungen die aktuellen Kriegs- und Terrorismusrisiken in dieser Wasserstraße abdecken. Die Prämien für Kriegs- und Risikoversicherungen können in dieser Region erheblich von Standardkonditionen abweichen und erfordern eine individuelle Prüfung.
Finanzielle Liquiditätsrisiken der Partner
Die anhaltende Krise im Roten Meer hat die finanzielle Lage vieler kleinerer Logistikunternehmen, Spediteure und Hafendienstleister stark belastet. Es ist wichtig, die finanzielle Situation wichtiger Partner in der Lieferkette – insbesondere derjenigen, die in direkt von der Krise betroffenen Regionen tätig sind – regelmäßig zu überprüfen, um sicherzustellen, dass sie ihren Verpflichtungen auch im Falle weiterer Störungen nachkommen können.
Wie geht es weiter? Szenarien für die kommenden Monate
Schifffahrtsmarktanalysten entwerfen mehrere mögliche Szenarien für das zweite Halbjahr 2026 und den Beginn des Jahres 2027. Das Basisszenario geht von einer Fortsetzung der derzeitigen vorsichtigen Vorgehensweise der Reedereien aus: Sie bauen ihre Verbindungen über den Suezkanal schrittweise aus und halten gleichzeitig die wichtigsten Verbindungen zwischen Asien und Europa auf der Afrikaroute aufrecht. In diesem Szenario bleiben die Frachtraten relativ stabil, stehen jedoch unter dem allmählichen Druck neuer Schiffe aus den Werften.
Das optimistische Szenario – vollständige Normalisierung der Sicherheitslage in der Region und eine massenhafte Rückkehr zum Suezkanal – birgt sowohl Chancen (niedrigere Transportkosten für Importeure, kürzere Transitzeiten) als auch ernsthafte Bedrohungen für den Sektor (Risiko eines Preiskriegs zwischen Reedern, Druck auf die Margen der Logistikunternehmen).
Das pessimistische Szenario geht von einer Eskalation des Konflikts im Nahen Osten und einer erneuten Schließung der Schifffahrtsrouten im Roten Meer aus, was den Markt um die Jahreswende 2024/2025 auf den Tiefpunkt der Krise zurückwerfen würde.
In jedem dieser Szenarien müssen Logistikunternehmen eine hohe operative Einsatzbereitschaft und vertragliche Flexibilität aufrechterhalten – was in der Praxis bedeutet, eine übermäßige Abhängigkeit von einem einzelnen Spediteur, einer einzelnen Route oder einem einzelnen Betriebsmodell zu vermeiden.
Zusammenfassung – Zeit für vorsichtigen Optimismus, nicht für Euphorie
Die Wiederaufnahme des AE19-Dienstes durch den Suezkanal ist ein positives Zeichen und belegt die schrittweise Normalisierung des globalen Containerverkehrs. Die Verkürzung der Transitzeiten um vier Wochen ist ein spürbarer Vorteil für die gesamte Lieferkette. Allerdings werden Ausmaß und Tempo der Veränderungen von den Reedereien selbst bewusst begrenzt – und das aus gutem Grund.
Der Markt steht vor einer seltenen Situation: Eine zu rasche Verbesserung könnte sich als ebenso destabilisierend erweisen wie eine lang anhaltende Krise. Das Überangebot an Transportkapazität, verursacht durch die gleichzeitige Verkürzung von Routen und den Zustrom neuer Tonnage, stellt eine systemische Bedrohung dar, die die gesamte Transport- und Logistikbranche – von großen Reedereien bis hin zu kleinen Spediteuren und Logistikunternehmen – schwerwiegend beeinträchtigen könnte.
Für Risikomanager und Inhaber von Transport- und Logistikunternehmen lautet die zentrale Botschaft: Wachsamkeit und operative Flexibilität sind unerlässlich. Die Sicherheitslage im Roten Meer zu beobachten, die Entscheidungen der Reedereien hinsichtlich der Wiederaufnahme des Schiffsverkehrs zu verfolgen und die finanzielle Lage der Lieferkettenpartner regelmäßig zu überprüfen – all dies sind Maßnahmen, die in den kommenden Monaten Wettbewerbsvorteile sichern oder vor kostspieligen Überraschungen schützen können.
Der Suezkanal wird langsam wieder geöffnet. Die Öffnung erfolgt jedoch langsam und selektiv – und derzeit ist dieses Tempo für die globale Logistik am sichersten.




