

Rheinkrise 2026: Rekordniedrige Wasserstände legen europäische Logistik lahm. Transportunternehmen schlagen Alarm.
Der Wasserstand des Rheins sank Anfang Juli 2026 am wichtigen Pegel Kaub auf 53 Zentimeter — ein für diese Jahreszeit beispielloser Wert. Die Binnenschifffahrt kann nur ein Drittel der üblichen Ladung transportieren, was Unternehmen zu einer kostspieligen Umstellung auf den Straßen- und Schienenverkehr zwingt. Branchenexperten warnen, dass die Krise keine vorübergehende wetterbedingte Episode ist, sondern ein Vorzeichen für dauerhafte Veränderungen der Betriebsbedingungen in der europäischen Logistik.
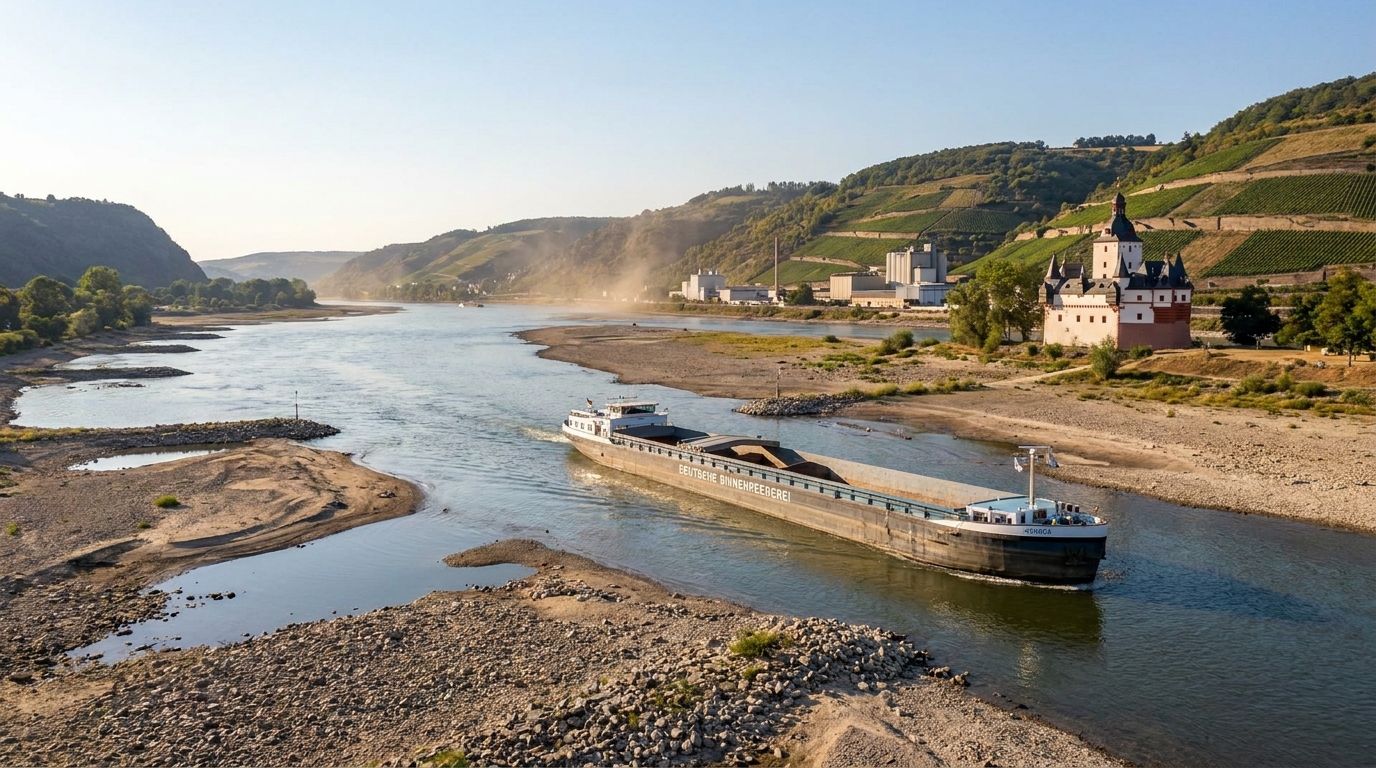
Anfang Juli 2026 stand die europäische Binnenschifffahrt vor einer Krise von jahrzehntelangem Ausmaß. Der Wasserstand des Rheins, Deutschlands wichtigster Binnenwasserstraße, erreichte einen extrem niedrigen Stand – lediglich 53 Zentimeter am strategischen Messpunkt Kaub bei Koblenz. Besonders besorgniserregend ist, dass sich diese dramatische Situation nicht erst im Hochsommer oder Spätherbst ereignet, sondern gleich zu Beginn des Jahres und monatelange Betriebsstörungen für die gesamte Lieferkette in Mitteleuropa ankündigt.
Ein beispiellos niedriger Wasserstand zu einer besonderen Jahreszeit
Deutsche Binnenschifffahrtsexperten machen aus ihrer Besorgnis kein Geheimnis. Roberto Spranzi, Vorstandsmitglied der Deutschen Binnenverkehrsgenossenschaft (DTG), die eine Flotte von rund 90 Schiffen betreibt, erklärte unmissverständlich: „In 45 Jahren Berufserfahrung habe ich zu dieser Jahreszeit noch nie so niedrige Wasserstände erlebt.“ Das ist keine Übertreibung – der historische Tiefststand der Kaub liegt bei lediglich 25 Zentimetern und wurde im Oktober 2018 gemessen, als die gesamte europäische Wirtschaft wochenlang unter Dürre litt. Heute, im Juli, ist der Wasserstand mehr als doppelt so hoch wie dieser Rekordwert, doch da er zu Beginn der Sommersaison auftritt, könnte das Schlimmste noch bevorstehen.
Die US-amerikanische Bundesbehörde für Wasserstraßen und Schifffahrt (Federal Waterways and Shipping Administration) prognostiziert in ihren hydrographischen Vorhersagen, dass der Wasserstand im Fluss Kaub in den kommenden Tagen deutlich unter 50 Zentimeter sinken könnte. Aufgrund des niedrigen Wasserstands müssen Flussschiffe ihre Ladung drastisch reduzieren – die DTG berichtet, dass ihre Schiffe derzeit nur noch [Anzahl der Ladungen fehlt] transportieren können. etwa ein Drittel der StandardlastkapazitätDas bedeutet, dass die Reedereien für jede Route, die noch vor wenigen Wochen eine volle Flottenauslastung gewährleistete, jetzt entweder drei Schiffe schicken oder die Route zugunsten teurerer Alternativen aufgeben.
Der Logistik-Dominoeffekt: Vom Fluss über die Straße bis zur Schiene
Die drastische Reduzierung der Flussschifffahrtskapazität führt zu einer kostspieligen Verlagerung des Gütertransports auf Straße und Schiene. Für Logistik- und Risikomanager europäischer Unternehmen bedeutet dies die sofortige Neuverhandlung von Transportverträgen, die Suche nach verfügbaren Transportressourcen am Markt und – unweigerlich – die Akzeptanz deutlich höherer Frachtraten.
Der Straßentransport ist zwar flexibel, aber strukturell teurer als der Binnenschiffstransport, insbesondere beim Transport von Rohstoffen in großen Mengen. Wenn ein Großteil der Güter, die zuvor über den Rhein transportiert wurden, plötzlich auf die Straße verlagert wird, reagiert der Straßentransportmarkt mit Preiserhöhungen – ein Mechanismus, der jedem bekannt ist, der die Folgen des Niedrigwassers im Jahr 2018 miterlebt hat. Damals stiegen die Straßengüterverkehrskosten in Deutschland innerhalb weniger Wochen um mehr als zehn Prozent, und die Wartezeiten für verfügbares Rollmaterial verlängerten sich auf mehrere Tage.
Die Bahn, obwohl auf den ersten Blick eine attraktive Alternative, stößt an ihre Kapazitätsgrenzen, insbesondere auf Strecken parallel zum Rhein, die Seehäfen mit Industriegebieten verbinden. Betreiber der Bahninfrastruktur können die Anzahl der Güterverkehrsrouten nicht über Nacht erhöhen, und Spediteure müssen Kapazitäten mehrere Wochen im Voraus reservieren. In der Praxis führt dies zu logistischen Folgeeffekten, die der Industrie nicht nur höhere, sondern auch längere Transportzeiten bescheren.
Welche Branchen sind am stärksten gefährdet?
Der Rhein ist die Lebensader mehrerer Schlüsselindustrien. Eine Analyse der Struktur des Binnenschiffsverkehrs in Deutschland ermöglicht es, Sektoren zu identifizieren, die besonders stark von Niedrigwasser bedroht sind:
- Chemische und petrochemische Industrie Die entlang des Rheins gelegenen Chemieanlagen (unter anderem in Ludwigshafen, Leverkusen und Köln) sind auf den Transport von Rohstoffen über den Wasserweg angewiesen. Verzögerungen oder erhöhte Transportkosten wirken sich unmittelbar auf die Produktionskosten und die termingerechte Auftragsabwicklung aus.
- Energie und Heizung Kohle und Heizöl, die über den Rhein transportiert werden, versorgen Kraftwerke und Heizkraftwerke. Versorgungsengpässe können eine Erhöhung der strategischen Reserven oder andere Störungen zur Folge haben.
- Stahl- und Bergbauindustrie Metallerze, Schrott und Fertigstahlprodukte eignen sich ideal als Massengut für den Wassertransport. Werke im Ruhrgebiet und entlang des Rheins reagieren besonders empfindlich auf Störungen in diesem Transportweg.
- Architektur — Zuschlagstoffe, Sand, Kies und Baumaterialien werden in großen Mengen auf dem Wasserweg transportiert. Die Bausaison ist in vollem Gange, und Einschränkungen im Flussverkehr könnten die Umsetzung großer Infrastrukturprojekte verzögern.
- Agrar- und Lebensmittelindustrie — Getreide, Düngemittel und agrochemische Rohstoffe werden ebenfalls auf dem Wasserweg transportiert, insbesondere auf den Abschnitten, die landwirtschaftliche Becken mit Umschlaghäfen verbinden.
Unternehmen in diesen Sektoren sollten dringend ihre Gefährdung durch Wassertransportrisiken überprüfen und ihre Notfallpläne aktualisieren.
Makroökonomische Dimensionen der Krise: Inflation und Wettbewerbsfähigkeit
Die Rheinkrise ist kein isoliertes Logistikereignis; sie ist Teil des breiteren Kontextes des steigenden Kostendrucks in der europäischen Wirtschaft. Die globalen Frachtraten bleiben hoch, unter anderem aufgrund geopolitischer Spannungen im Nahen Osten, die den Ölpreis über 85 US-Dollar pro Barrel gehalten haben. Für Straßentransportunternehmen, die den Transport von Flussgütern übernehmen sollen, bedeutet dies sowohl höhere Treibstoffkosten als auch steigende Lohnforderungen für die Fahrer angesichts des angespannten Arbeitsmarktes.
Es lohnt sich, einen Blick auf die historischen Daten zu werfen: Bereits im Jahr 2025, nur 171,6 Millionen Tonnen Güter Das schlechteste Ergebnis seit der deutschen Wiedervereinigung 1990. Hauptgrund dafür waren damals ein Rückgang der Exporte und eine geringere Industrieproduktion. Der aktuelle Einbruch könnte diesen Indikator jedoch noch weiter drücken, da diesmal nicht die Nachfrage, sondern direkt die Logistikinfrastruktur getroffen wird. Die Kombination aus schwacher Exportnachfrage und Lieferengpässen im Transportwesen stellt eine äußerst ungünstige Situation für exportorientierte Unternehmen dar.
Aus makroökonomischer Sicht führen steigende Transportkosten zu höheren Preisen für Industrieprodukte und Rohstoffe auf dem Inlandsmarkt. Unternehmen, die bisher dank günstiger Binnenschifffahrt von wettbewerbsfähigen Produktionskosten profitiert haben, könnten gezwungen sein, ihre Preislisten anzupassen oder geringere Gewinnmargen zu akzeptieren. Beide Szenarien beeinträchtigen ihre Fähigkeit, Verbindlichkeiten zu bedienen, und ihre Kreditwürdigkeit.
Institutionelle Reaktion: Ist das System auf einen normalen Klimawandel vorbereitet?
Das Ausmaß des Problems erforderte eine Reaktion auf Regierungsebene. Das Bundesministerium fürrodoDie Situation wurde vom Umweltministerium überwacht, und die ersten Poviats und Kommunen entlang des Flusses führten Beschränkungen für die Wasserentnahme ein, um die schwindenden Ressourcen zu schützen.rodoCarsten Schneider kündigte die Einführung des ersten landesweiten Niedrigwasserstandsinformationssystems unter dem Arbeitstitel NIWIS an.
Dieses System soll Entscheidungsträgern in der öffentlichen Verwaltung, in Unternehmen und Kommunen aktuelle Wasserstandsdaten an wichtigen Messpunkten sowie hydrographische Vorhersagen liefern, die eine vorausschauende Planung alternativer Routen und Verkehrsmittel ermöglichen. Seine Einführung ist ein Schritt in die richtige Richtung, auch wenn die Verkehrsbranche betont, dass die Überwachung allein das zugrundeliegende Problem nicht löst: die zunehmende Häufigkeit extremer hydrometeorologischer Ereignisse infolge des Klimawandels.
Die Sommerferien könnten in den kommenden Wochen zur Entspannung beitragen. Betriebspausen in einigen Industrieanlagen bedeuten eine geringere Nachfrage nach Flussgüterverkehr, wodurch die Binnenschifffahrt ihre Prioritäten ohne solch drastischen Druck erfüllen kann. Dies ist jedoch nur eine vorübergehende Lösung – die Industrie wird nach den Sommerferien wieder ihre volle Produktionskapazität erreichen, und die hydrologische Lage hat sich bis dahin möglicherweise nicht wesentlich verbessert.
Langfristige Perspektive: Anpassung oder Risikoakzeptanz?
Experten weisen zunehmend darauf hin, dass niedrige Wasserstände im Rhein keine Ausnahme mehr darstellen, sondern zum neuen Klimanormal werden. Veränderte Niederschlagsmuster in Mitteleuropa, die frühere Schneeschmelze in den Alpen und längere Trockenperioden im Sommer verlängern und intensivieren die Niedrigwassersaison systematisch. Selbst wenn die diesjährige Situation den historischen Rekord von 2018 nicht bricht, zeigt ihr Auftreten im Juli, dass sich das Zeitfenster für die uneingeschränkte Binnenschifffahrt von Jahr zu Jahr verkleinert.
Für die europäische Industrie bedeutet dies eine notwendige strukturelle Anpassung der Lieferketten. Unternehmen, die bisher ausschließlich oder überwiegend auf den Wassertransport für ihre Logistik angewiesen waren, sollten Folgendes berücksichtigen:
- Modale Diversifizierung — Aufbau dauerhafter und nicht nur auf Notfälle beschränkter Verträge mit Eisenbahn- und Straßentransportunternehmen, die in der Lage sind, im Krisenfall die Fracht zu übernehmen.
- Erhöhung der Rohstoffreserven — Schaffung strategischer Lagerpuffer für den Fall von Lieferengpässen, insbesondere für Rohstoffe, die für die Aufrechterhaltung der Produktion von entscheidender Bedeutung sind.
- Klauseln über höhere Gewalt in Verträgen — Neuverhandlung langfristiger Verträge unter Berücksichtigung hydrologischer Risiken als Faktor, der Lieferzeiten und Kosten beeinflussen kann.
- Investitionen in Schiffe, die an niedrige Wasserstände angepasst sind — Moderne Schiffe mit einer speziellen Rumpfkonstruktion, die in der Lage sind, bei geringerem Tiefgang eine höhere Nutzlast zu transportieren, werden zu einer immer attraktiveren Investition.
- Verlagerung der Produktionskapazität — Langfristig könnten einige Werke, die intensiv auf Wassertransporte angewiesen sind, eine Verlagerung näher an alternative Logistikzentren in Erwägung ziehen.
Risikobewertung im Geschäftsbetrieb: Was müssen Risikomanager wissen?
Aus der Perspektive der Auftragnehmerprüfung und der Risikobewertung der Zusammenarbeit erzeugt die Rheinkrise eine Reihe von Warnsignalen, die bei Due-Diligence-Prüfungen und der Überwachung des Auftragnehmerportfolios berücksichtigt werden sollten:
Binnenschifffahrtssektor: Unternehmen dieses Sektors werden im dritten Quartal 2026 einen drastischen Umsatzrückgang verzeichnen. Niedrigere Frachtraten (paradoxerweise können einige Reedereien trotz geringen Frachtangebots Preiserhöhungen für langjährige Kunden möglicherweise nicht vollständig durchsetzen) in Verbindung mit steigenden Betriebskosten werden die Liquidität kleinerer Reedereien und Binnenschifffahrtsunternehmen erheblich belasten. Besonders gefährdet sind Unternehmen mit geringen Kapitalpuffern und hoher Verschuldung.
Schwer- und Chemieindustrie: Unternehmen, die stark von Rohstofflieferungen über den Seeweg abhängig sind, könnten Produktionsausfälle oder erhöhte Betriebskosten erleiden, die nicht vollständig an die Kunden weitergegeben werden. In Verbindung mit dem allgemein schwierigen makroökonomischen Umfeld kann dies zu einer Verschlechterung der Liquidität und Rentabilität und im Extremfall zu Schwierigkeiten bei der Bedienung von Verbindlichkeiten führen.
Lieferanten und Partner: Unternehmen, die große Industrieanlagen am Rhein beliefern, sollten sich auf mögliche Zahlungsverzögerungen einstellen, falls ihre Kunden Produktionsausfälle erleiden. Die Überwachung pünktlicher Zahlungen innerhalb dieser Gruppe von Zulieferern sollte verstärkt werden.
Bausektor: Die steigenden Kosten für Baumaterialien, die früher auf dem Wasserweg transportiert wurden, können zu einer Überschreitung der Investitionsbudgets und zu Verzögerungen bei der Projektdurchführung führen, was wiederum vertragliche Streitigkeiten und Ansprüche zwischen Auftragnehmern und Auftraggebern zur Folge haben kann.
Kurzfristige Marktprognosen
Analysten des Binnengüterverkehrsmarktes prognostizieren, dass die Preise für alternative Transportmittel bei anhaltender hydrologischer Lage in den nächsten vier bis sechs Wochen um 15 bis 25 % gegenüber dem Vorkrisenniveau steigen könnten. Der Lkw-Markt steht bereits unter Druck durch steigende Treibstoffkosten und Fahrermangel, sodass jede zusätzliche Nachfrage aus der Binnenlogistik unmittelbare Auswirkungen auf die Preise haben wird.
Niederschläge in den Alpen, die den Oberrhein speisen, könnten etwas Entlastung bringen. Allerdings sind die Wettervorhersagen für diese Region unsicher, und Hydrologen warnen davor, dass selbst starke Regenfälle den Wasserstand flussabwärts nicht schnell wiederherstellen werden. Ein realistisches Szenario geht davon aus, dass die Schifffahrtsbranche den Großteil des Sommers 2026 mit deutlich reduzierter Transportkapazität auf dem Fluss auskommen muss.
Gleichzeitig weisen Analysten auf ein Paradoxon hin: Die Sommerferienzeit, in der die Nachfrage nach Industriegütern sinkt, könnte Unternehmen ein Zeitfenster bieten, um ihre Lieferketten umzustrukturieren und Verträge mit alternativen Transportunternehmen abzuschließen, bevor die volle Produktionstätigkeit im September wieder aufgenommen wird.
Zusammenfassung: Systemisches Risiko, nicht episodisches Risiko
Der extrem niedrige Wasserstand des Rheins im Juli 2026 ist ein ernstes Warnsignal für den gesamten europäischen Industrie- und Logistiksektor. Die Kombination aus einem beispiellos frühen Niedrigwasserstand, einer auf nur ein Drittel des Normalwerts reduzierten Schiffskapazität und steigenden globalen Frachtkosten schafft außerordentlich schwierige Betriebsbedingungen für Unternehmen, die auf den Rhein als wichtige Transportader angewiesen sind.
Besonders wichtig aus Sicht des Risikomanagements ist, dass es sich bei der beschriebenen Situation nicht um ein einmaliges Wetterereignis handelt, sondern um einen Teil eines langfristigen Klimatrends. Die zunehmende Häufigkeit und Intensität von Niedrigwasserständen in europäischen Binnenflüssen zwingt Unternehmen dazu, ihre Logistikstrategien – von der Struktur der Transportverträge über die Höhe der Sicherheitsbestände bis hin zum Standort der Produktionsanlagen – permanent zu überdenken.
Risikomanager und Kreditanalysten sollten Unternehmen der Chemie-, Energie- und Stahlbranche genauer unter die Lupe nehmen, da diese ihre Kostenmodelle traditionell auf günstigen und zuverlässigen Wassertransporten basieren. Angesichts der veränderten Markt- und Rahmenbedingungen müssen diese Annahmen dringend hinterfragt werden – bevor die Realität etwas anderes erfordert.




