

Blockade der Straße von Hormuz 2026: Was bedeutet das für europäische Transport- und Logistikunternehmen?
Die am 15. Juli 2026 angekündigte unbefristete Schließung der Straße von Hormus durch das iranische Korps der Islamischen Revolutionsgarde stellt einen beispiellosen Schock für das globale Energiesystem und die Lieferketten dar. Der europäische Transport- und Logistiksektor sieht sich gleichzeitig mit einem starken Anstieg der Kraftstoffpreise, astronomischen Versicherungskosten und einem konkreten Risiko von Rohstoffengpässen konfrontiert. Aus Geschäftsrisikosicht sind insbesondere kleine und mittlere Transportunternehmen mit hoher Verschuldung sowie Unternehmen gefährdet, die von Rohstoffimporten aus der Region des Persischen Golfs abhängig sind.
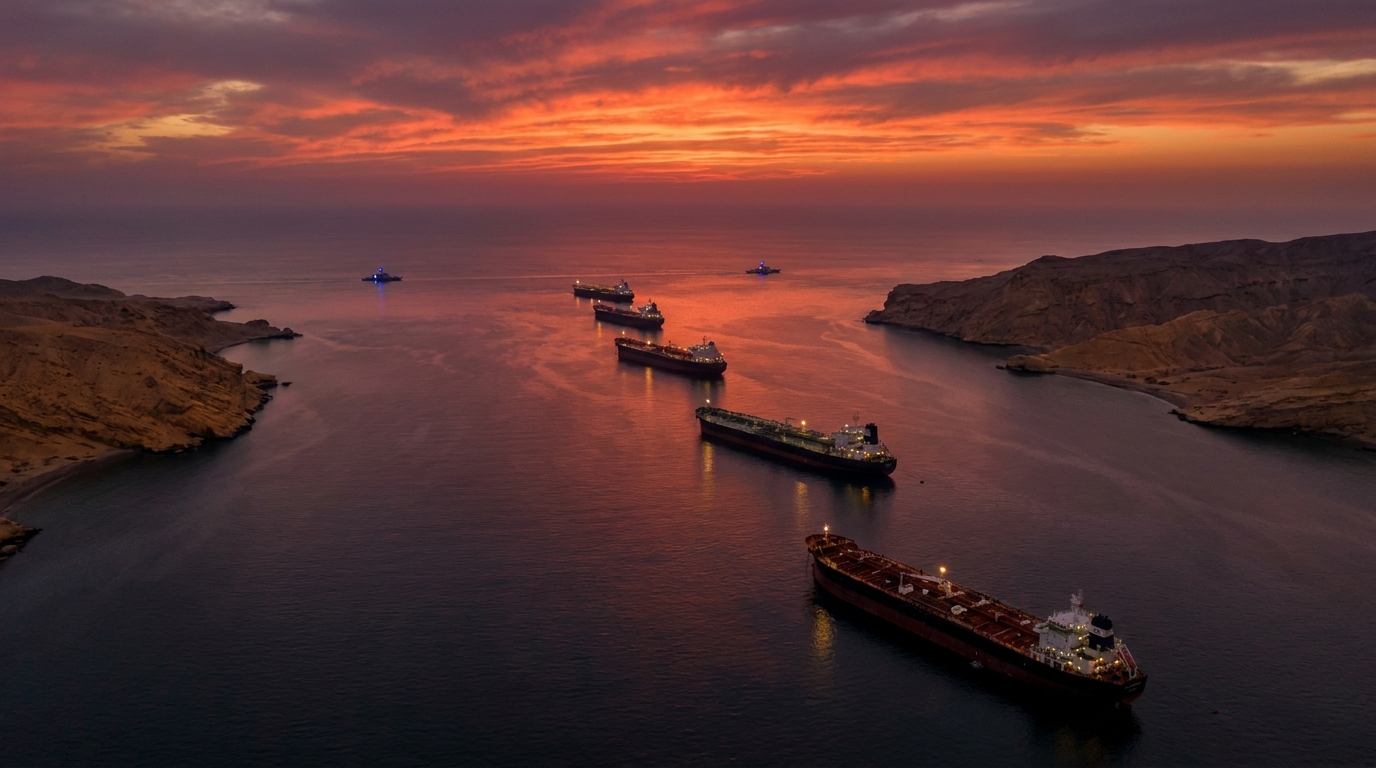
Am 15. Juli 2026 verkündete das Korps der Islamischen Revolutionsgarde die unbefristete Schließung der Straße von Hormus – einer strategisch wichtigen Seestraße, durch die täglich zwischen einem Fünftel und fast einem Drittel der weltweiten Ölversorgung und ein erheblicher Teil der globalen Flüssigerdgasexporte transportiert werden. Die Entscheidung erfolgte als direkte Reaktion auf die Wiederaufnahme der US-Militäroperationen auf iranischem Territorium und die erneute vollständige Blockade iranischer Häfen. Für den europäischen Transport- und Logistiksektor ist dieses Ereignis kein weit entferntes geopolitisches Zwischenfall – es ist ein Schock, der sich bereits jetzt in steigenden Treibstoffkosten, astronomischen Versicherungsprämien und wachsender Unsicherheit entlang der gesamten Lieferkette niederschlägt.
Der geopolitische Hintergrund der Krise: Der Konflikt tritt in eine neue Phase ein
Die Spannungen zwischen Washington und Teheran eskalierten in der ersten Hälfte des Jahres 2026 rasant, doch die Ankündigung der Blockade der Straße von Hormus stellt einen qualitativen Durchbruch dar, dessen Ausmaß in der modernen Geschichte des maritimen Energiehandels beispiellos ist. Der Präsident der Vereinigten Staaten informierte den Kongress offiziell über den bewaffneten Konflikt mit dem Iran und signalisierte damit die Bereitschaft zu einer weiteren Eskalation, einschließlich einer möglichen militärischen Übernahme der Straße selbst.
Der Iran hingegen verfolgt eine Art „Alles-oder-nichts“-Doktrin: Wenn iranische Tanker nicht ungehindert Häfen verlassen können, wird kein Schiff mehr durch die von Teheran kontrollierten Gewässer fahren. Iranische Streitkräfte haben bereits mindestens sieben zivile Schiffe angegriffen, wobei mehr als ein Dutzend Seeleute getötet oder schwer verletzt wurden. Dies sind keine Warnungen mehr – sie sind operative Realität, der sich Reeder und Spediteure täglich stellen müssen.
Die Aussicht auf einen langwierigen, intensiven Militäreinsatz im Persischen Golf bedeutet, dass der Seehandel in der Region selbst bei einem letztendlichen diplomatischen Ausweg aus der festgefahrenen Situation wochen-, vielleicht sogar monatelang lahmgelegt bleiben wird. Die Finanzmärkte reagierten umgehend: Die Ölpreise erreichten ein seit Jahren nicht mehr gesehenes Niveau, und die Aktienmärkte in Europa und Asien verzeichneten deutliche Kursverluste.
Warum ist die Straße von Hormuz so wichtig für die globale Logistik?
Um das Ausmaß der aktuellen Krise vollständig zu verstehen, lohnt es sich, die Rolle der Straße von Hormus im globalen Logistiksystem zu betrachten. Sie ist nur wenige Dutzend Kilometer breit und verbindet die Arabische Halbinsel mit der iranischen Küste. Gleichzeitig ist sie ein absolut entscheidender Transitpunkt für das gesamte weltweite Energiesystem.
- Petroleum: Zwischen 20 und 30 Prozent des weltweiten Ölhandels passieren die Straße von Hormus, darunter Lieferungen aus Saudi-Arabien, den Vereinigten Arabischen Emiraten, Kuwait, dem Irak und dem Iran selbst.
- Flüssigerdgas (LNG): Katar, einer der weltweit größten LNG-Exporteure, kann seinen Rohstoff nur über die Straße von Hormuz auf die asiatischen und europäischen Märkte exportieren.
- Keine Alternativen: Die bestehenden Pipelines, die die Meerenge umgehen, haben eine begrenzte Kapazität und können die Seewege kurzfristig nicht ersetzen.
- Lieferketten jenseits der Energiebranche: Auch Industriegüter, Rohstoffe und Fertigprodukte passieren die Meerenge und dienen der Wirtschaft der gesamten Region des Nahen Ostens.
Die Schließung dieses Korridors ist nicht nur ein Problem für Tanker – sie ist ein Schlag für das gesamte globale Produktions- und Vertriebsnetz, das auf relativ billige und verfügbare Energieressourcen angewiesen ist.
Unmittelbare Folgen für den europäischen Straßen- und Seeverkehr
Europäische Transport- und Logistikunternehmen stehen gleichzeitig unter enormem Druck aus verschiedenen Richtungen. Wir identifizieren vier Hauptrisikobereiche, die die operative und finanzielle Lage der Branchenakteure in den kommenden Wochen maßgeblich bestimmen werden.
1. Starker Anstieg der Bunker- und Dieselpreise
Steigende Spotpreise für Rohöl wirken sich unmittelbar auf die Preise für Bunkeröl von Reedereien und Dieselkraftstoff von Spediteuren aus. Für ein Unternehmen mit Dutzenden oder gar Hunderten von Fahrzeugen führt bereits eine Erhöhung des Dieselpreises um wenige Dutzend Cent pro Liter zu einer drastischen Verschlechterung der monatlichen Gewinnspanne. Viele Transportverträge enthalten Kraftstoffklauseln, deren Anpassungsmechanismen jedoch oft verzögert sind – das Unternehmen trägt die vollen Kosten über mehrere Wochen und kann sie nicht an den Kunden weitergeben.
2. Astronomische Kriegsrisikoprämien in der Seeversicherung
Die Versicherungsmärkte reagierten umgehend. Die Kriegsrisikoprämien für Schiffe, die im Persischen Golf und im Arabischen Meer operieren, sind deutlich gestiegen. Reeder, die bis vor Kurzem nur einen Bruchteil des Schiffswertes für solche Policen zahlten, sehen sich nun mit Kosten konfrontiert, die einzelne Reisen schlichtweg unrentabel machen können. Einige Versicherer haben die Ausstellung von Policen für diese Region gänzlich eingestellt, was unabhängig vom Preis eine zusätzliche operative Hürde darstellt.
3. Die Notwendigkeit, Strecken zu erweitern und die Betriebskosten zu erhöhen
Schiffe, die bisher den Persischen Golf befuhren, müssen nun alternative Routen suchen. Dies bedeutet in der Praxis, die gesamte Arabische Halbinsel zu umrunden und in manchen Fällen das Kap der Guten Hoffnung anstelle des Suezkanals zu passieren. Jeder zusätzliche Reisetag verursacht Kosten – für Treibstoff, Besatzungsgehälter, Schiffsabschreibung, Lieferverzögerungen und Vertragsstrafen. Für europäische Importeure von Petrochemie- und Energieprodukten stellt eine Verlängerung der Lieferzeiten um mehrere oder gar Dutzende Tage eine erhebliche logistische und finanzielle Herausforderung dar.
4. Physische Knappheit an Rohstoffen und Erdölprodukten
Einige Analysten warnen vor Engpässen bei Energieressourcen und Erdölprodukten auf den europäischen Märkten in den kommenden Wochen. Die strategischen Lager und Reserven der einzelnen Länder wurden zwar für solche Situationen errichtet, ihre Kapazität ist jedoch begrenzt. Sollte der Lockdown länger als erwartet andauern, werden die Spannungen im Einzelhandel – an Tankstellen und in der Industrie – alle Transportunternehmen, unabhängig von ihrer Größe, zu spüren bekommen.
Das Risiko der Stagflation und die Änderung der Geldpolitik der EZB
Die Energiekrise wirkt sich nicht nur auf die direkten Betriebskosten von Transportunternehmen aus. Ihre makroökonomischen Folgen werden im gesamten europäischen Wirtschaftssektor spürbar sein – einschließlich der Unternehmer und Risikomanager, die die Leistung ihrer Auftragnehmer und Handelspartner überwachen.
Europa ging mit einer allmählichen Abkühlung der Inflation und erwarteten Zinssenkungen der Europäischen Zentralbank in das Jahr 2026. Der aktuelle Energieschock könnte diese Pläne jedoch völlig zunichtemachen. Der starke Anstieg der Energiepreise treibt die angebotsseitige Inflation ins System, auf die die Geldpolitik nur begrenzt Einfluss nehmen kann, der sie aber nicht tatenlos zusehen kann. Die Gefahr einer Stagflation – des gleichzeitigen Rückgangs des Wirtschaftswachstums und der steigenden Inflation – ist heute realer als jemals zuvor seit der Energiekrise von 2022.
Für Unternehmen der Transportbranche bedeutet dies einen doppelten Schlag: steigende Betriebskosten bei gleichzeitig sinkender Kundennachfrage, da die Kunden selbst mit höheren Produktionskosten und geringerer Kaufkraft zu kämpfen haben. Für Unternehmen mit Investitions- oder Leasingkrediten führen Beibehaltung oder Erhöhung der EZB-Zinssätze direkt zu höheren Schuldendienstzahlungen.
Kreditrisikoperspektive: Wer ist am stärksten gefährdet?
Aus der Perspektive der Geschäfts- und Kreditrisikoanalyse, die den Kern der Mission der Plattform EURODEBT.eu bildet, zeigt die aktuelle Situation ein klares Muster der Anfälligkeit für Verluste. Wir identifizieren mehrere Gruppen von Unternehmen, die in den kommenden Monaten besonders anfällig für finanzielle Instabilität sind.
Kleine und mittlere Transportunternehmen mit hoher Hebelwirkung
Unternehmen, die in den letzten Jahren massiv in den Ausbau ihrer Fahrzeugflotten investiert und die Anschaffungen über Kredite oder Leasing finanziert haben, gehen mit begrenzten finanziellen Reserven in die Krise. Ein starker Anstieg der Betriebskosten in Verbindung mit starren Schuldenverpflichtungen ist ein klassisches Rezept für Liquiditätsprobleme.rodoAngesichts der hohen Zinssätze wird eine Refinanzierung oder Umstrukturierung von Schulden schwierig und teuer sein.
Spediteure und Frachtmakler ohne eigene Reserven
Unternehmen, die als Vermittler fungieren – also Transportkapazitäten kaufen und an Kunden weiterverkaufen – könnten in eine Situation geraten, in der Verträge, die vor der Krise abgeschlossen wurden, Verluste verursachen, die sich in Verhandlungen mit den Dienstleistern nicht ausgleichen lassen. Der Margendruck könnte hier besonders hoch sein.
Fährbetreiber und Reeder, die europäische Routen bedienen
Obwohl Fährlinien hauptsächlich im Mittelmeer, der Ostsee und der Nordsee verkehren, treffen sie die steigenden Bunkerölpreise genauso hart wie die Hochseeschifffahrt. Die Gewinnmargen der Fährgesellschaften sind auf einem historischen Tiefstand, und die Möglichkeiten, Kosten schnell an Passagiere und Fracht weiterzugeben, sind begrenzt.
Unternehmen, die auf den Import von Rohstoffen aus der Golfregion angewiesen sind
Europäische Produktions- und Chemieunternehmen, die petrochemische Rohstoffe oder Erdölprodukte aus dem Persischen Golf importieren, werden sowohl mit höheren Preisen als auch mit erheblichen Schwierigkeiten bei der Einhaltung von Lieferterminen konfrontiert sein. Dies wird ihre Zahlungsfähigkeit beeinträchtigen, was sich unmittelbar in den Bonitätsbewertungen ihrer Lieferanten und Gläubiger widerspiegeln dürfte.
Was sollten Transportunternehmen jetzt tun?
Angesichts dieser sich rasant verändernden Lage ist passives Abwarten auf Stabilisierung eine Strategie, die kein Risikomanager empfehlen sollte. Hier ist eine Liste von Maßnahmen, die Sie in Erwägung ziehen oder umgehend umsetzen sollten.
- Überblick über Brennstoffverträge und -klauseln: Überprüfung aller aktiven Verträge im Hinblick auf die Mechanismen zur Indexierung der Kraftstoffpreise und die Möglichkeit der Auslösung von Neuverhandlungen oder Klauseln höherer Gewalt.
- Überwachung der Versicherungssituation: Wenden Sie sich an einen Versicherungsmakler, um Ihren aktuellen Versicherungsschutz und etwaige militärbezogene Ausschlüsse zu prüfen.
- Diversifizierung der Energie- und Brennstofflieferanten: Erwägen Sie den Kauf von Terminkontrakten oder Kraftstoffoptionen als Absicherung gegen weitere Preissteigerungen.
- Beurteilung der finanziellen Lage wichtiger Auftragnehmer: Überprüfung der finanziellen Situation von Kunden und Lieferanten, insbesondere solcher, die mit energieintensiven Branchen oder Importen aus der Region des Persischen Golfs in Verbindung stehen.
- Erstellung oder Aktualisierung von Geschäftskontinuitätsplänen (BCP): Szenarien für den Fall einer weiteren Eskalation der Krise vorbereiten – alternative Routen, alternative Lieferanten, operative Prioritäten.
- Engmaschige Liquiditätsüberwachung: In der EherodoAngesichts steigender Betriebskosten sollte besonderes Augenmerk auf die Prognose des Cashflows über einen Zeitraum von 30, 60 und 90 Tagen gelegt werden.
Szenarien der Situationsentwicklung und Zeithorizont
Keine verlässliche Risikoanalyse kann die Unsicherheit hinsichtlich des zukünftigen Verlaufs der Ereignisse ignorieren. Auf Grundlage der verfügbaren Informationen lassen sich drei grundlegende Szenarien skizzieren.
Optimistisches Szenario (kurzfristig unwahrscheinlich): Eine rasche diplomatische Intervention – beispielsweise unter Beteiligung Chinas, Russlands oder der Europäischen Union – führt innerhalb von zwei bis vier Wochen zu einem Waffenstillstand und einer teilweisen Öffnung der Meerenge. Die Energiepreise bleiben hoch, aber die Märkte stabilisieren sich allmählich.
Basisszenario (höchstwahrscheinlich): Der Konflikt dauert bereits seit mehreren Monaten an, und die Schifffahrt durch die Straße von Hormus ist weiterhin unmöglich oder extrem gefährlich. Die Öl- und Gaspreise bleiben hoch, die Inflation in Europa zieht an, und die EZB setzt ihren Zinssenkungszyklus aus. Die Transportbranche befindet sich in einer tiefen Rentabilitätskrise, und der Markt konsolidiert sich auf Kosten schwächerer Akteure.
Pessimistisches Szenario (realistisch, aber weniger wahrscheinlich): Die Eskalation des Konflikts zieht weitere regionale und globale Akteure hinein, darunter Angriffe auf die Energieinfrastruktur in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Die Öllieferungen nach Europa werden drastisch reduziert, die strategischen Reserven einzelner Länder werden aufgebraucht, und einige Industriezweige sehen sich mit Energierationierungen konfrontiert. Die Krise erreicht ein Ausmaß, das mit der von 1973 vergleichbar ist.
Schlussfolgerungen aus der Perspektive des betrieblichen Risikomanagements
Die Blockade der Straße von Hormus am 15. Juli 2026 erfordert von allen Risikomanagern der europäischen Transport- und Logistikbranche sofortiges Handeln – kein Abwarten weiterer Entwicklungen. Steigende Treibstoffpreise, astronomische Versicherungskosten, unterbrochene Lieferketten und eine mögliche Straffung der Geldpolitik schaffen eine kritische Situation.rodoEine Perspektive, in der die Fehlermargen auf ein Minimum schrumpfen.
Besondere Vorsicht ist bei der Beurteilung der Kreditwürdigkeit und Zahlungszuverlässigkeit von Geschäftspartnern geboten. Unternehmen, die noch vor einem Monat stabile Partner waren, können sich nun in einer schwierigen finanziellen Lage befinden – und umgekehrt können stärkere Unternehmen die Krise nutzen, um Marktanteile zu gewinnen. In diesem Kontext ist die Echtzeitüberwachung der finanziellen Situation von Geschäftspartnern kein Luxus, sondern eine operative Notwendigkeit.
Das Redaktionsteam von EURODEBT.eu wird die Entwicklungen verfolgen und die Risikobewertungen für die am stärksten von der Golfkrise betroffenen Sektoren und Organisationen regelmäßig aktualisieren. Wir empfehlen allen Plattformnutzern, in den kommenden Tagen die Profile ihrer wichtigsten Auftragnehmer und Lieferanten zu überprüfen.




