

DB Cargo wird 2026 keine Rentabilität erreichen – was bedeutet das für die europäische Logistik?
DB Cargo, die für den Schienengüterverkehr zuständige Tochtergesellschaft der Deutsche Bahn, hat offiziell eingeräumt, dass sie 2026 die Gewinnschwelle nicht erreichen wird — eine zentrale Bedingung des EU-Sanierungsplans. Grund ist eine einmalige Wertabschreibung auf die britische Tochtergesellschaft in Höhe von rund 260 Millionen Euro. Die Situation macht eine Wiederaufnahme der Verhandlungen mit der Europäischen Kommission notwendig und stellt ein ernstes Warnsignal für operative Risiken auf dem gesamten europäischen Logistikmarkt dar.
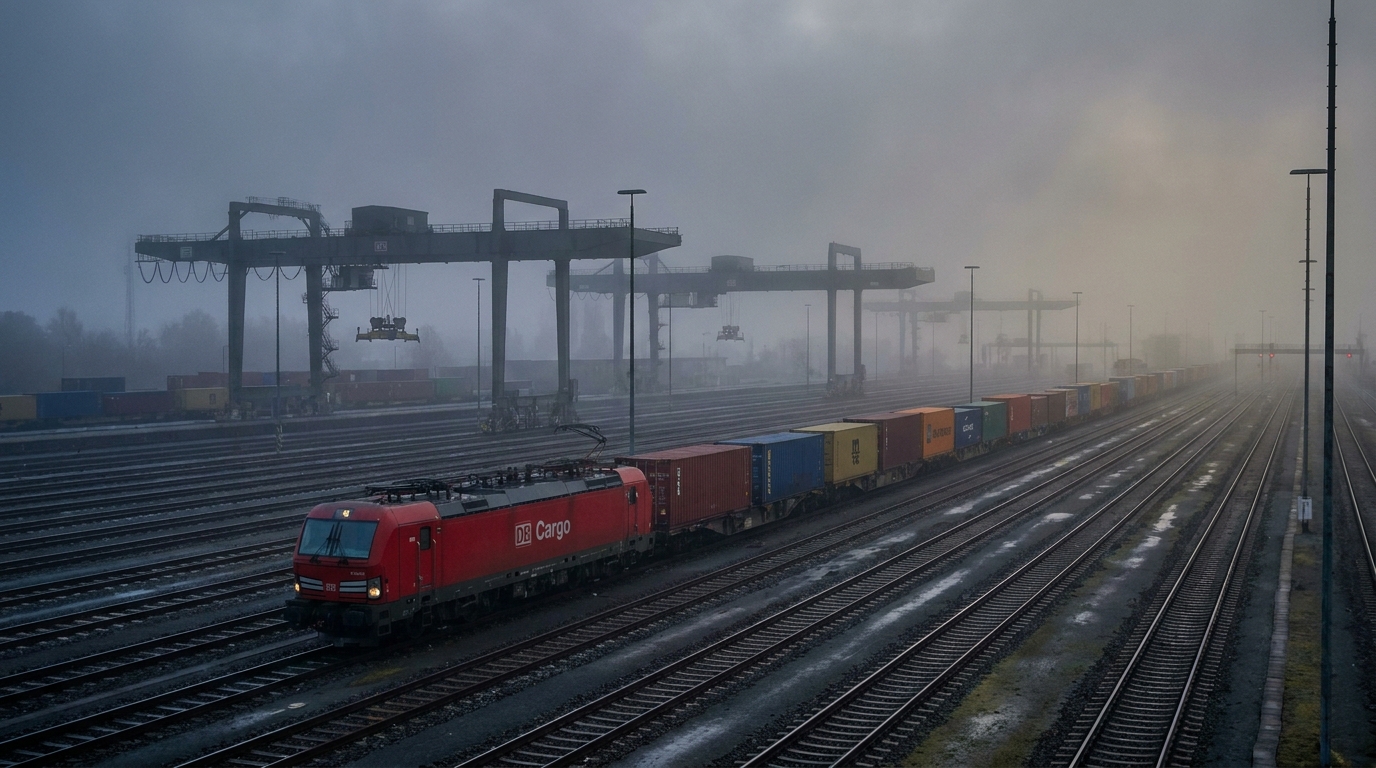
Europas größter Schienengüterverkehrsbetreiber hat offiziell eingeräumt, eine zentrale Bedingung der Europäischen Kommission nicht erfüllen zu können. DB Cargo, die Güterverkehrstochter der Deutschen Bahn, wird 2026 die Gewinnschwelle nicht erreichen, obwohl dies im von Brüssel verabschiedeten EU-Wiederaufbauplan vorgesehen war. Grund dafür ist eine einmalige Abschreibung von rund 260 Millionen Euro im Zusammenhang mit der Bewertung der zum Verkauf stehenden britischen Tochtergesellschaft. Diese Nachricht hat die europäische Transport- und Logistikbranche erschüttert und ein neues, schwieriges Kapitel in den Beziehungen zwischen der Deutschen Bahn und den EU-Regulierungsbehörden aufgeschlagen.
Die Ursprünge des Problems – jahrelange Verluste und das Ultimatum der EU
Um die Tragweite der aktuellen Situation zu verstehen, müssen wir einige Jahre zurückblicken. DB Cargo hatte über lange Zeit operative Verluste erwirtschaftet, die von der Muttergesellschaft Deutsche Bahn systematisch durch interne Gewinnverlagerungsmechanismen gedeckt wurden. Diese Regelung, die aus Managementsicht zwar praktisch war, hatte bei der Europäischen Kommission schon lange ernsthafte Bedenken hervorgerufen.
Aus Sicht des EU-Wettbewerbsrechts kann eine Situation, in der ein staatliches Eisenbahnunternehmen – ein Unternehmen mit dominanter staatlicher Beteiligung – eine verlustbringende Tochtergesellschaft dauerhaft subventioniert, eine unzulässige staatliche Beihilfe darstellen. Eine solche Unterstützung verzerrt die Wettbewerbsbedingungen und begünstigt das vom Staat geschützte Unternehmen gegenüber privaten Wettbewerbern, die auf europäischen Güterverkehrskorridoren tätig sind.
Als Reaktion auf diese Vorwürfe legten die Deutsche Bahn und DB Cargo der Europäischen Kommission einen umfassenden Sanierungsplan vor. Zu dessen Kernpunkten zählten ein Personalabbau von über 6000 Mitarbeitern, eine Netzrestrukturierung durch die Reduzierung unrentabler Inlandsstrecken in Deutschland sowie eine strategische Neuausrichtung hin zu integrierten, europaweiten Transportdienstleistungen. Eine grundlegende technische Voraussetzung, deren Erfüllung die Wirksamkeit des Gesamtplans belegen sollte, war das Erreichen der Gewinnschwelle bis Ende 2026.
260 Millionen Euro Abschreibung – ein einmaliger Vorfall oder ein Symptom tieferliegender Probleme?
Bernhard Osburg, Vorstandsvorsitzender von DB Cargo, bestätigte öffentlich, dass das Ziel, 2026 die Gewinnschwelle zu erreichen, nicht erreicht wird. Als Hauptgrund nannte er die notwendige Wertberichtigung von DB Cargo UK, einer britischen Tochtergesellschaft, deren Verkauf Teil einer umfassenderen Desinvestitionsstrategie ist. Die Wertberichtigung beläuft sich auf rund [Betrag fehlt]. 260 Millionen Eurowas an sich schon eine enorme Belastung für das konsolidierte Finanzergebnis des Konzerns im laufenden Geschäftsjahr darstellt.
Das Management versucht, diese Wertberichtigung als einmaliges und außergewöhnliches Ereignis darzustellen – als Folge spezifischer Umstände im Zusammenhang mit der Bewertung von Vermögenswerten auf dem britischen Markt und nicht als strukturelles Problem des Geschäftsmodells. Tatsächlich haben der Brexit und die daraus resultierenden Veränderungen der grenzüberschreitenden Geschäftsbedingungen die Attraktivität und den Wert vieler Logistikanlagen, die zwischen Großbritannien und Kontinentaleuropa operieren, negativ beeinflusst. In diesem Sinne ist DB Cargo UK eines von vielen Unternehmen, die von den politischen Umwälzungen des Jahres 2016 schwer getroffen wurden.
Die EU-Regulierungsbehörden haben jedoch Anspruch auf eine umfassendere Betrachtungsweise. Für Beamte der Europäischen Kommission ist die Tatsache, dass der Veräußerungsprozess – der eigentlich Teil der finanziellen Sanierung des Unternehmens sein sollte – massive Verluste verursacht, ein deutliches Warnsignal. Dies deutet darauf hin, dass die Expansion von DB Cargo in ausländische Märkte in der Vergangenheit ohne ausreichende Finanzdisziplin erfolgte und die erworbenen Vermögenswerte übermäßig optimistisch bewertet wurden. Wenn der Verkauf einer einzigen ausländischen Tochtergesellschaft eine Abschreibung von 260 Millionen Euro verursacht, wie hoch könnten dann die Kosten anderer potenzieller Veräußerungen ausfallen?
Rückkehr nach Brüssel – Verhandlungen werden wieder aufgenommen
Die Nichterfüllung einer zentralen Bedingung des Sanierungsplans löst automatisch ein Verfahren aus, das die Deutsche Bahn zur Wiederaufnahme der Verhandlungen mit der Europäischen Kommission verpflichtet. Dies ist aus mehreren Gründen ein äußerst ungünstiges Szenario.
Erstens sind die Verhandlungen mit Brüssel zeitaufwendig und unberechenbar. Monatelange Gespräche führen zu strategischer Lähmung – das Unternehmen kann keine langfristigen Investitions- oder Vertragsentscheidungen treffen, solange es auf neue Vereinbarungen mit der Regulierungsbehörde wartet. Kunden und Geschäftspartner spüren diese Unsicherheit und suchen nach alternativen Dienstleistern.
Zweitens könnte die Europäische Kommission diesmal noch strengere Bedingungen für das neue Abkommen festlegen. Brüssel verfügt in Fällen unrechtmäßiger staatlicher Beihilfen über ein breites Spektrum an Instrumenten: von der Anordnung zur Rückzahlung illegaler Beihilfen über den Zwangsverkauf weiterer Geschäftsbereiche bis hin zum Verbot der Inanspruchnahme von Finanzmitteln der Muttergesellschaft. Jede dieser Maßnahmen würde den Fortbestand von DB Cargo in seiner jetzigen Größe erheblich beeinträchtigen.
Drittens untergräbt allein die Tatsache der Wiederaufnahme der Verhandlungen das Image der Deutschen Bahn als verlässlicher Partner, der seinen Verpflichtungen nachkommt. Dies wirkt sich unmittelbar auf die Finanzierungskosten an den Kapitalmärkten aus – Investoren und Ratingagenturen müssen die Risiken der von der DB-Gruppe begebenen Schuldtitel neu bewerten.
6000 Arbeitsplätze gefährdet – soziale und betriebliche Risiken
Einer der heikelsten Punkte des Sanierungsplans sind die geplanten Stellenstreichungen. Im Zuge der Umstrukturierung werden voraussichtlich mehr als 6000 Mitarbeiter ihren Arbeitsplatz verlieren – eine erschreckend hohe Zahl, wenn man bedenkt, dass der Schienenverkehr traditionell ein stark gewerkschaftlich organisierter Sektor ist und Eisenbahner insbesondere in Deutschland einen starken Rechtsschutz genießen.
Die Gewerkschaften äußern bereits starken Widerstand gegen die geplanten Entlassungen und schwören, um jeden Arbeitsplatz zu kämpfen. Angesichts der Nachricht, dass der Wiederaufbauplan nicht umgesetzt wurde und nun Verhandlungen mit der EU laufen, werden die sozialen Spannungen weiter zunehmen. Es besteht ein reales Risiko von Streiks und Arbeitskampfmaßnahmen, die den Betrieb von DB Cargo in kritischen Momenten – beispielsweise während der Hochsaison im Schiffsverkehr vor den Feiertagen oder in Zeiten erhöhter Industrieaktivität – lahmlegen könnten.
Für Unternehmen, die die Dienstleistungen von DB Cargo nutzen – sowohl direkt als Transporteur als auch indirekt als Teil einer umfassenderen Logistikkette – ist das Risiko von Lieferunterbrechungen ein Faktor, der bei der Planung der Geschäftskontinuität berücksichtigt werden muss. Es lohnt sich, jetzt schon zu fragen: Verfügen unsere schienengebundenen Lieferungen über definierte alternative Vertriebskanäle für den Fall einer größeren Betriebsstörung beim Marktführer?
Auswirkungen auf den europäischen Schienengüterverkehrsmarkt
DB Cargo ist kein gewöhnliches Unternehmen – es ist eine tragende Säule der europäischen Schienenlogistik. Das Unternehmen betreibt ein umfassendes Streckennetz in Mittel- und Westeuropa und bedient Kunden aus der Automobil-, Chemie-, Stahl-, Maschinenbau- und – zunehmend – Rüstungsindustrie. Aufgrund seiner systemrelevanten Rolle haben langfristige finanzielle und operative Probleme weitreichende Folgen für die gesamte Transport- und Logistikbranche.
Im schlimmsten Fall, etwa wenn die EU den Verkauf von Anlagen oder die Einschränkung des Betriebs auf bestimmten Strecken erzwingt, entsteht eine Angebotslücke, die private Eisenbahnunternehmen wie Captrain, Rail Cargo Group und PKP Cargo zu schließen versuchen werden. Dieser Prozess ist jedoch zeitaufwendig: Die Umrüstung von Lokomotiven, die Beschaffung von Genehmigungen, die Einstellung von Lokführern und der Abschluss langfristiger Verträge mit Infrastrukturbetreibern erfordern monatelange, mitunter jahrelange Vorbereitung.
Unterdessen wird der Güterverkehr, der nicht auf die Schiene verlagert wird, wieder auf die Straße zurückverlagert. Dies steht wiederum im direkten Widerspruch zu den Klimazielen der Europäischen Union. Die EU-Strategie für nachhaltige Mobilität geht davon aus, dass bis 2030 ein erheblicher Teil der Güter, die derzeit über Entfernungen von mehr als 300 km per Lkw transportiert werden, auf die Schiene verlagert wird. Die sich verschärfenden Probleme des größten europäischen Schienengüterverkehrsunternehmens wirken genau in die entgegengesetzte Richtung.
Risikobewertung für Manager und Eigentümer von TSL-Unternehmen
Aus Sicht des betrieblichen Risikomanagements sollte die Situation bei DB Cargo Unternehmen, die Schienengüterverkehrsdienste nutzen, dazu veranlassen, mehrere spezifische Präventivmaßnahmen zu ergreifen:
- Vertragsrisikoprüfung: Es lohnt sich zu analysieren, inwieweit das Frachtvolumen eines Unternehmens von DB Cargo oder dessen Netzwerk abhängt. Eine hohe Abhängigkeit von einem einzelnen Anbieter birgt stets ein Risiko, und die aktuelle finanzielle und regulatorische Lage dieses Betreibers unterstreicht dies nur noch.
- Diversifizierung der Lieferanten: Die Aufrechterhaltung paralleler Beziehungen zu alternativen Eisenbahnunternehmen oder Spediteuren, die kombinierten Transport anbieten, ermöglicht einen schnellen Wechsel im Falle von Problemen mit dem dominanten Anbieter.
- Vertragsklauseln: Neue und verlängerte Verträge mit Eisenbahnunternehmen sollten genaue Bestimmungen über die Haftung für Verspätungen oder Ausfälle von Leistungen aus Gründen enthalten, die dem Eisenbahnunternehmen zuzuschreiben sind, einschließlich Streiks oder Umstrukturierungen.
- Überwachung der regulatorischen Situation: Die Entscheidungen der Europäischen Kommission zum neuen Konjunkturprogramm für DB Cargo werden sich unmittelbar auf die Verfügbarkeit und die Kosten von Schienengüterverkehr auswirken. Die Beobachtung dieser Entwicklungen ermöglicht eine vorausschauende Anpassung der Logistikstrategien.
- Lieferantenbewertung in der Lieferkette: Wenn Ihre Handelspartner DB Cargo als primäres Transportmittel für Rohstoffe oder Komponenten nutzen, könnten deren Probleme auch Ihre werden. Es lohnt sich daher, die operative Stabilität Ihrer wichtigsten Lieferanten gründlich zu überprüfen.
Perspektiven – Wird DB Cargo in seiner jetzigen Form überleben?
Die Zukunft von DB Cargo zählt zu den zentralen Fragen des europäischen Eisenbahnmarktes. Das optimistische Szenario geht davon aus, dass die Europäische Kommission Pragmatismus und Flexibilität beweist und einen neuen Zeitplan für die Erreichung der Profitabilität genehmigt – möglicherweise mit einem Break-even-Ziel, das auf 2027 oder 2028 verschoben wird. In diesem Fall hätte das Unternehmen ausreichend Zeit, seine Restrukturierung ohne drastische Einschnitte und unter Aufrechterhaltung des laufenden Betriebs abzuschließen.
Ein pessimistischeres Szenario geht davon aus, dass Brüssel die Bestimmungen der ursprünglichen Vereinbarung strikt durchsetzt. In diesem Fall stünde die Deutsche Bahn vor der Wahl: entweder einen erzwungenen und kostspieligen Verkauf weiterer Vermögenswerte von DB Cargo vorzunehmen oder ausgewählten Geschäftsbereichen ein geordnetes Insolvenzverfahren zu ermöglichen. Beide Optionen würden die Rolle von DB Cargo auf dem europäischen Güterverkehrsmarkt dauerhaft schwächen.
Inmitten dieser Szenarien liegt das, was derzeit am wahrscheinlichsten erscheint: langwierige und zermürbende Verhandlungen, die zu einem neuen Sanierungsplan mit strengeren Auflagen und einer intensiveren Überwachung führen werden. DB Cargo wird den Betrieb aufrechterhalten, aber gezwungen sein, drastischere und schnellere Einsparungen vorzunehmen als ursprünglich geplant.
Die Rolle polnischer Akteure auf dem Eisenbahnmarkt
In diesem Zusammenhang ist die Situation polnischer Unternehmen im Schienengüterverkehr von Bedeutung. PKP Cargo, die selbst mit erheblichen finanziellen und strukturellen Schwierigkeiten zu kämpfen hat, gehört zu den Unternehmen, die theoretisch von einem teilweisen Rückzug von DB Cargo aus bestimmten Transportkorridoren profitieren könnten. Auch polnische Speditionen, die Deutschland und den Westen bedienen, müssen die Entwicklungen genau beobachten, da sich Änderungen im Leistungsangebot von DB Cargo unmittelbar auf die Verfügbarkeit und die Preise von Bahnstrecken durch Deutschland auswirken werden.
Für Risikomanager polnischer Logistikunternehmen sollte nicht nur die Situation bei DB Cargo selbst, sondern auch die zunehmenden regulatorischen Spannungen im Zusammenhang mit der Subventionierung staatlicher Eisenbahngüterverkehrsunternehmen ein Weckruf sein. Dieser Präzedenzfall könnte den Weg für eine verstärkte EU-Aufsicht über andere Betreiber in ähnlichen Situationen ebnen.
Zusammenfassung – Risikolandschaft im europäischen Logistikmarkt
Die Nichteinhaltung der Auflagen des von der Europäischen Kommission genehmigten Sanierungsplans durch DB Cargo ist nicht nur ein Problem für das einzelne Unternehmen. Es handelt sich um ein systemisches Ereignis, das die Spielregeln auf dem europäischen Schienengüterverkehrsmarkt grundlegend verändern, die Erreichung der EU-Klimaziele gefährden und die Wettbewerbslandschaft im gesamten Transportsektor erheblich beeinflussen könnte.
Die einmalige Abschreibung in Höhe von 260 Millionen Euro im Zusammenhang mit der britischen Tochtergesellschaft ist ein auslösender Faktor, der ein tiefer liegendes Problem offengelegt hat: Die bisherigen Expansionsentscheidungen von DB Cargo wurden ohne ausreichende finanzielle Strenge getroffen, und nun muss die Rechnung für diese Entscheidungen bezahlt werden – und zwar zum denkbar ungünstigsten Zeitpunkt, kurz vor einer wichtigen regulatorischen Frist.
Für Transport-, Speditions- und Produktionsunternehmen, die die europäische Schieneninfrastruktur nutzen, ist in den kommenden Monaten besondere Wachsamkeit geboten. Die Entscheidungen der Europäischen Kommission, die Ergebnisse der Verhandlungen mit dem Management der Deutschen Bahn und die Reaktion der Gewerkschaften auf die geplanten Entlassungen – dies sind die drei Schlüsselfaktoren, die die Entwicklung des Schienengüterverkehrsmarktes in naher Zukunft bestimmen werden. Die Plattform EURODEBT.eu wird die Entwicklungen kontinuierlich beobachten und über alle wesentlichen Änderungen informieren, die sich auf das operative Risiko und das Kreditrisiko in diesem Sektor auswirken können.




