

Alemania, epicentro de las quiebras en Europa: una de cada tres grandes quiebras en la región proviene de más allá del río Oder.
El informe de Allianz Trade correspondiente al primer semestre de 2026 da la voz de alarma: el número de grandes insolvencias en Alemania aumentó un 10%, y una de cada tres grandes quiebras en Europa Occidental procede de ese país. El sector de la automoción encabeza las estadísticas de insolvencias, lo que genera un grave riesgo de efecto dominó para las empresas de transporte y logística vinculadas a las cadenas de suministro alemanas. Los expertos piden un endurecimiento inmediato de la política crediticia y un uso más amplio de instrumentos de garantía de cobro.
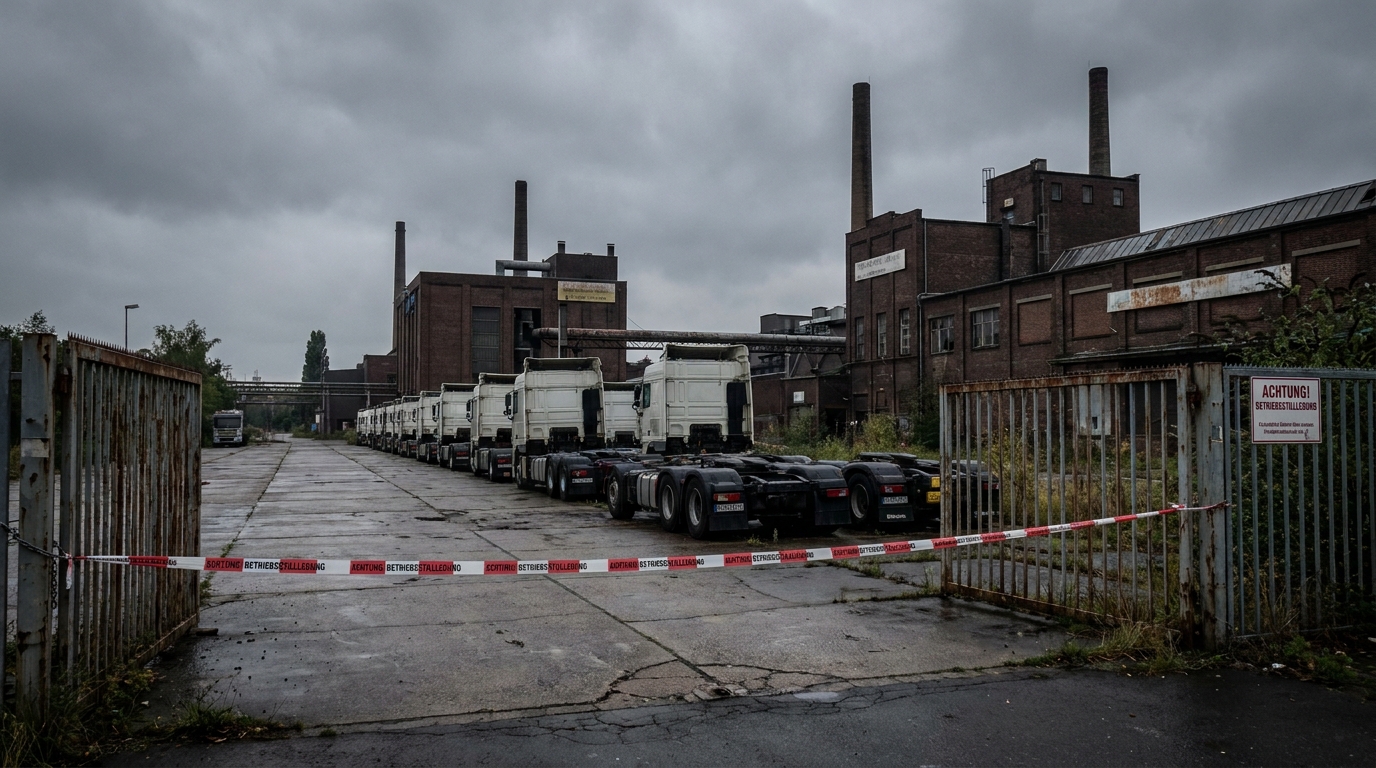
El último informe publicado por Allianz Trade, una de las principales aseguradoras de crédito comercial a nivel mundial, presenta un panorama alarmante sobre la situación de las mayores empresas en Alemania y en toda Europa Occidental. Los datos del primer semestre de 2026 son concluyentes: la ola de grandes quiebras no solo no se ha ralentizado, sino que se está acelerando, alcanzando niveles récord en la historia. Para el sector del transporte y la logística, estrechamente vinculado a la salud de la industria manufacturera, estos resultados representan una llamada de atención.
Niveles récord de quiebras en Alemania: las cifras contundentes.
En los primeros seis meses de 2026, Alemania registró 33 denominadas Großinsolvenzenes decir, la quiebra de grandes entidades con ingresos anuales superiores a 50 millones de euros. 10% más que en el mismo período del año anterior, y esto en el contexto del ya excepcionalmente difícil 2025, que terminó con un número total 94 casos de este tipo (Aumento del 8% en comparación con 2024).
El valor acumulado de la facturación de las empresas que se declararon insolventes en el semestre analizado ascendió a aproximadamente 4,5 millones de euros — Un 3 % más que el año anterior. Cabe destacar que la facturación media por empresa en quiebra cayó casi un 7 %, hasta los 137 millones de euros. Se trata de un cambio sutil pero significativo: los problemas afectan cada vez más no solo a los gigantes absolutos, sino también a las empresas de nivel medio de los grandes actores —entidades que a menudo desempeñan un papel clave en las cadenas de suministro y cuyo colapso puede desencadenar una avalancha de quiebras entre sus colaboradores.
Si miramos a un horizonte temporal más amplio, los últimos cuatro trimestres, Alemania ha visto 97 quiebras importanteslo que la sitúa firmemente en primer lugar en Europa Occidental. A modo de comparación: Francia registró 69 casos, Italia 62 y el Reino Unido 45. En total, se produjeron 325 eventos de este tipo en Europa Occidental de los 504 registrados a nivel mundial, lo que significa que el viejo continente tiene más de 60% de todos los casos globales quiebra de grandes empresas.
Las industrias más vulnerables: la automotriz a la cabeza.
El análisis sectorial proporciona conclusiones aún más preocupantes. En la primera mitad de 2026, el líder indiscutible en términos del número de quiebras espectaculares fue sector automotriz — con siete quiebras importantes. El sector automovilístico, que durante décadas ha sido un referente y un pilar del poder exportador de Alemania, se enfrenta actualmente a una serie de circunstancias excepcionalmente difíciles: la transformación hacia la electromovilidad, la presión de los fabricantes asiáticos, el desplome de la demanda en algunos mercados clave y el aumento de los costes operativos.
Los siguientes puestos fueron ocupados por:
- Minorista — 5 quiebras importantes,
- Construcción de máquinas — 4 casos,
- servicios — 4 casos.
Esta comparación revela una dolorosa paradoja: estas son las industrias que durante décadas definieron la fortaleza económica de Alemania y determinaron su competitividad internacional.rodoActualmente, las industrias de maquinaria y automoción se encuentran en el epicentro de la crisis. Están creando estructuras de cadena de suministro de enorme complejidad, que involucran a cientos, y a menudo miles, de socios de toda Europa, incluidas numerosas empresas de transporte y logística que dan soporte a sus operaciones diarias.
El efecto dominó: la mayor amenaza para la industria del transporte.
Milo Bogaerts, consejero delegado de Allianz Trade para la región DACH (Alemania, Austria y Suiza), no deja lugar a dudas sobre la magnitud de la amenaza que supone para las empresas asociadas a entidades en quiebra. Las grandes empresas industriales y automovilísticas actúan como centros neurálgicos para extensas redes de socios. Cuando una de estas empresas quiebra, la presión se hace sentir de inmediato en decenas, incluso cientos, de entidades relacionadas. — advierte el experto.
Para las empresas de transporte y logística, el riesgo de un efecto dominó es especialmente grave por varias razones clave:
- Bajos márgenes operativos — El sector del transporte por carretera opera con márgenes mucho más bajos que muchos otros sectores, lo que significa que incluso un solo impago de varias facturas puede mermar seriamente la liquidez de una empresa de transporte.
- Concentración de clientes — Muchos transportistas y transitarios operan con un modelo en el que unos pocos clientes clave generan la gran mayoría de sus ingresos. La quiebra de uno de ellos podría suponer un desastre financiero.
- Plazos de pago ampliados En las relaciones con grandes empresas industriales, los plazos de 60, 90 o incluso 120 días son habituales. En caso de quiebra del cliente, las cuentas por cobrar correspondientes a meses de entregas podrían resultar incobrables.
- Obligaciones de arrendamiento y préstamo Las empresas de transporte soportan costes fijos de financiación de flotas que no desaparecen al perder un cliente. La falta de ingresos, sumada a los costes fijos, provoca rápidamente una pérdida de liquidez.
Un bloqueo en los pagos provocado por la quiebra de un único gran fabricante de automóviles podría, en pocas semanas, generar dificultades financieras para decenas de empresas de transporte que prestaban servicios a su cadena logística, desde el transporte de componentes a las fábricas, pasando por la distribución de vehículos terminados, hasta el funcionamiento de los almacenes de repuestos.
Causas estructurales de la crisis de quiebras alemana
El predominio de Alemania en las estadísticas europeas de quiebras no es casual; es el resultado de una combinación de profundos problemas estructurales que se han ido acumulando durante varios años y que la pandemia, la crisis energética y la turbulencia geopolítica no han hecho sino acelerar y poner de manifiesto.
Altos costos de energía
Alemania se encuentra entre los países con los precios de electricidad industrial más altos de Europa. Para las empresas con alto consumo energético —fabricantes de componentes, plantas metalúrgicas y productores químicos— esto supone una drástica disminución de su competitividad frente a sus rivales de Asia o incluso de otros países europeos. Los costes que no pueden repercutirse íntegramente en los usuarios finales reducen los márgenes y, por consiguiente, su capital circulante y su capacidad para hacer frente a sus obligaciones.
transformación automotriz
El sector automovilístico está experimentando la mayor revolución tecnológica desde la invención del motor de combustión interna. La transición a la electromovilidad exige una inversión enorme, a la vez que transforma los modelos de negocio de miles de empresas que fabrican componentes para motores de combustión, cajas de cambios y sistemas de escape. Empresas que durante décadas se especializaron en componentes de precisión para motores clásicos se enfrentan ahora a la necesidad de una profunda reestructuración o liquidación.
Cargas regulatorias y burocráticas
La creciente complejidad regulatoria, tanto a nivel nacional como de la UE, está generando costes reales para las empresas, especialmente para aquellas con modelos de negocio más tradicionales. Requisitos de información ESG, cambios en la normativa de protección ambiental.rodoLos trámites administrativos complejos o engorrosos consumen tiempo y recursos que podrían destinarse a la innovación y la adaptación al mercado.
Presión competitiva de los mercados emergentes
Las empresas chinas de automoción y electrónica están conquistando agresivamente el mercado europeo, ofreciendo productos a precios con los que las empresas europeas no pueden competir debido a sus actuales estructuras de costes. Este fenómeno resulta especialmente perjudicial para Alemania, un país cuyas exportaciones se han visto impulsadas durante años por los mismos sectores donde ahora se siente con mayor fuerza el dominio asiático.
Panorama global: Europa Occidental como centro mundial de insolvencia.
Maxime Lemerle, analista jefe de insolvencia de Allianz Trade, destaca el contexto global de las tendencias observadas. En la primera mitad de 2026, 247 quiebras importantes — Un 13% más que el año anterior. A nivel mundial, los problemas afectan con mayor gravedad a:
- Minorista — 59 casos,
- sector servicios — 38 casos,
- Construcción — 33 casos.
Europa Occidental concentra más del 60 % de las quiebras globales de grandes empresas. Este dato, sin precedentes y alarmante, implica que el riesgo de contagio para los contratistas es estructuralmente mayor en las cadenas de valor europeas que en cualquier otro lugar del mundo. Para las empresas de transporte que operan en Europa —tanto nacionales como internacionales—, esto pone de manifiesto la urgente necesidad de revisar sus políticas de gestión del riesgo de contraparte.
Conclusiones prácticas para el sector del transporte y la logística.
Los datos presentados por Allianz Trade deberían impulsar a los propietarios y gerentes de empresas de transporte a adoptar medidas adaptativas específicas. A continuación, se presentan recomendaciones clave desde la perspectiva de la gestión de riesgos empresariales:
1. Seguimiento constante de la situación financiera de los clientes clave.
La verificación periódica de la solvencia de los socios comerciales —especialmente en los sectores de automoción, maquinaria y comercio— debería formar parte de los procedimientos operativos estándar, en lugar de ser una medida reactiva que solo se aplica cuando surgen problemas. Plataformas de verificación como EURODEBT.eu permiten el seguimiento continuo de señales de alerta: retrasos en los pagos, cambios en la estructura de propiedad o información sobre procesos de reestructuración.
2. Diversificación de la cartera de clientes
Depender de uno o pocos clientes importantes en sectores de alto riesgo es una receta para el desastre en un entorno de creciente número de quiebras. Una estrategia de diversificación, tanto sectorial como geográfica, reduce el riesgo de concentración y garantiza un flujo de caja estable incluso en caso de perder a un socio.
3. Implementación o extensión del seguro de cuentas por cobrar
Los seguros de crédito comercial ofrecidos por entidades como Allianz Trade, Euler Hermes y Atradius son un instrumento eficaz para proteger las cuentas por cobrar frente a las consecuencias de la quiebra de un cliente. Dada la creciente ola de quiebras, el coste de dicha póliza puede ser mucho menor que la posible pérdida por cuentas por cobrar no garantizadas.
4. Endurecer la política de crédito para los nuevos contratistas.
Antes de entablar una nueva relación comercial o aumentar significativamente la colaboración con un cliente existente —especialmente en los sectores automotriz o de maquinaria—, conviene realizar un análisis exhaustivo de su situación financiera. Si bien acortar los plazos de pago habituales, exigir anticipos o requerir garantías bancarias como aval puede parecer una carga para la relación comercial, a largo plazo protege la liquidez financiera de la empresa de transporte.
5. Vigile de cerca las señales de alerta en la cadena de suministro.
Las quiebras rara vez son repentinas; por lo general, van precedidas de una serie de señales de alerta temprana. Estas incluyen: prórrogas en los plazos de pago de facturas, solicitudes de aplazamiento de pagos, cambios en la dirección, anuncios de reestructuración e informes de prensa sobre las dificultades de la entidad. El seguimiento sistemático de estos indicadores ofrece la oportunidad de limitar la exposición antes de que el riesgo se materialice.
Perspectivas: ¿Se revertirá la tendencia?
Las previsiones de los analistas para la segunda mitad de 2026 no son optimistas. Los problemas estructurales de la economía alemana —la transformación energética y automovilística, la presión competitiva y los elevados costes operativos— no desaparecerán en pocos trimestres. Al mismo tiempo, las tensiones geopolíticas globales y la incertidumbre comercial derivada de las nuevas barreras arancelarias podrían debilitar aún más a las industrias orientadas a la exportación.
Además, las estadísticas no reflejan completamente los efectos retardados: las empresas que actualmente atraviesan dificultades financieras, pero que aún no se han declarado en quiebra, podrían estar agotando los recursos de sus socios durante meses antes de finalmente declararse insolventes. En este contexto, la magnitud real de la exposición del sector del transporte al riesgo de un efecto dominó podría ser mucho mayor de lo que sugieren las cifras de quiebras.
Para las empresas europeas de transporte y logística, los próximos meses pondrán a prueba su nivel de madurez en la gestión de riesgos. Aquellas que tomen como impulso las señales del informe de Allianz Trade para reforzar los procedimientos de verificación y garantizar el cobro de las cuentas por cobrar estarán mucho mejor preparadas para posibles turbulencias. Sin embargo, una actitud pasiva, basada en relaciones de confianza existentes sin una verificación continua de la solvencia de los socios, podría resultar un error muy costoso, literalmente.
Resumen - Evaluación de riesgos desde la perspectiva de EURODEBT.eu
El informe de Allianz Trade correspondiente al primer semestre de 2026 confirma que el mercado europeo está entrando en una fase de elevado riesgo sistémico. Alemania, la mayor economía de la eurozona y un motor clave de la demanda de servicios de transporte en la región, se encuentra en el epicentro. Una de cada tres grandes quiebras en Europa Occidental hoy en día proviene de Alemania.y el sector automovilístico encabeza esta alarmante estadística.
Para los gestores de riesgos y los propietarios de empresas de transporte, esto significa una cosa: el tiempo del seguimiento pasivo de tendencias ha terminado. La verificación activa de contratistas, la diversificación de carteras de pedidos, el seguro de cuentas por cobrar y el monitoreo constante de señales de advertencia no son opciones, sino necesidades, en un mundo donderododonde el efecto dominó puede golpear con sorprendente rapidez y fuerza, eliminando del mercado incluso a aquellas empresas de transporte que previamente habían gozado de una posición estable.




