

Revisión de la Directiva Euroviñeta 2026: nuevos peajes para camiones y el creciente riesgo de insolvencia en el sector del transporte.
La Comisión de Transportes del Parlamento Europeo aprobó el 2 de septiembre de 2026 una revisión de la Directiva Euroviñeta, que introduce un nuevo sistema de peajes directamente vinculado a las emisiones de CO2 de los vehículos pesados. Estos cambios generan una enorme presión sobre los costes de los transportistas con flotas diésel tradicionales, especialmente perjudicial para las pequeñas y medianas empresas de Europa Central y Oriental. Según los análisis del ICCT, la diferencia en el coste total de propiedad entre un camión eléctrico y un vehículo de combustión podría alcanzar el 25% para 2030, lo que cambiará fundamentalmente la situación financiera del sector.
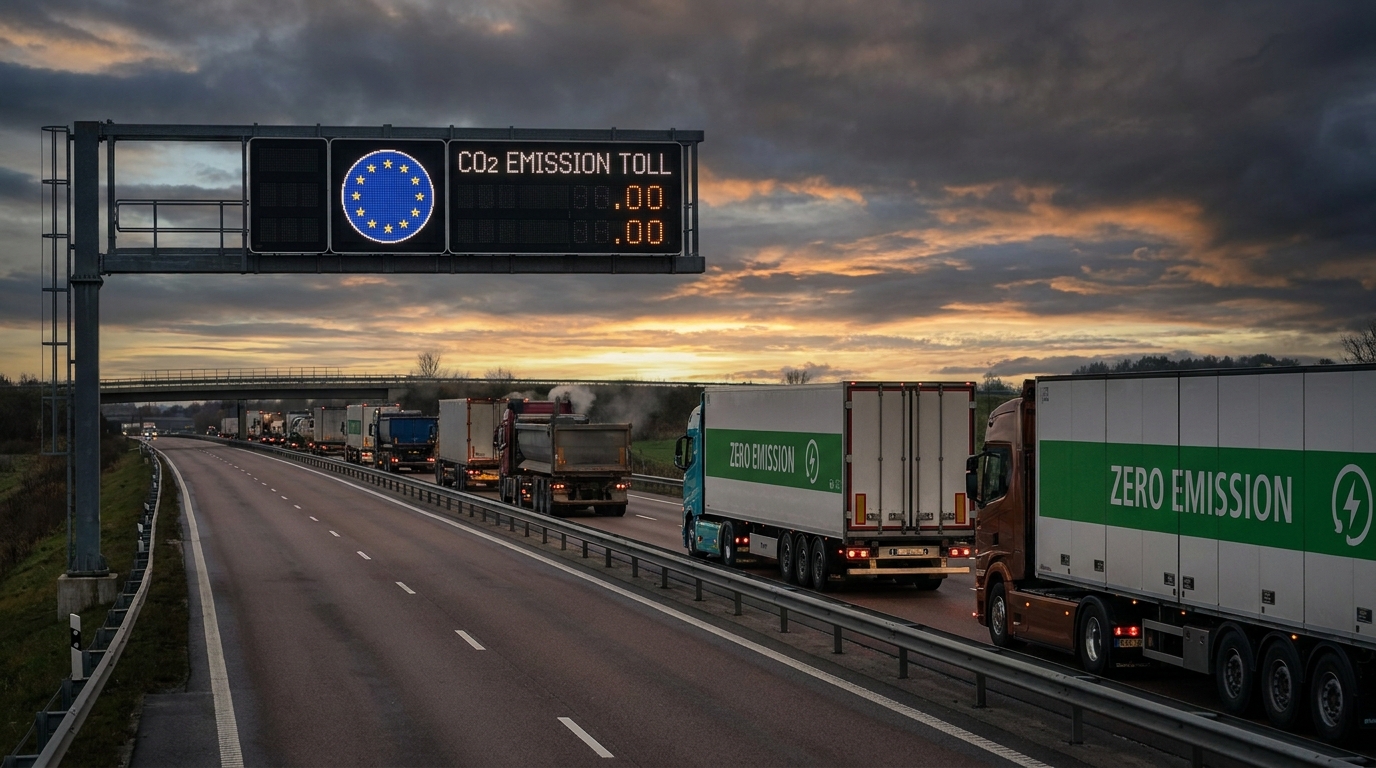
El 2 de septiembre de 2026, la Comisión de Transportes del Parlamento Europeo aprobó un acuerdo provisional sobre la revisión de la Directiva Euroviñeta, que regula los peajes para vehículos pesados. La votación —30 votos a favor, 5 en contra y 4 abstenciones— confirmó el compromiso político alcanzado entre el Consejo de la UE y el Parlamento Europeo en junio de 2026. La nueva normativa, directamente vinculada a las normas de emisiones de CO2 que entrarán en vigor el 1 de julio de 2026, modificará los fundamentos financieros del transporte por carretera europeo. Para los gestores de riesgos y los propietarios de empresas de logística, esto significa una cosa: es hora de una revisión exhaustiva de la estabilidad financiera de los socios comerciales del sector del transporte por carretera.
¿De dónde surgió esta revisión y qué la motiva?
La Directiva Eurovignette, en su versión original, fue uno de los pilares del sistema de peaje de la UE para vehículos pesados. Sin embargo, fue criticada durante años por su incongruencia con las ambiciones climáticas de la Unión Europea, ya que las tasas cobradas a los transportistas no reflejaban adecuadamente la huella de carbono real de cada vehículo.
La revisión, finalizada para coincidir con la entrada en vigor de las nuevas normas de emisiones de CO2 para vehículos pesados en julio de 2026, pretende cambiar esta situación. Los legisladores de la UE decidieron vincular directamente el sistema de peaje a la categoría de emisiones del vehículo, creando así un poderoso incentivo económico para acelerar la descarbonización de las flotas de transporte. En la práctica, esto significa que los camiones diésel serán cada vez más caros de operar, no solo por el aumento del precio del combustible, sino también por el incremento progresivo de las tarifas de peaje.
El acuerdo político que precedió a la votación de septiembre de 2026 fue el resultado de meses de negociaciones. Su conclusión justo antes de la entrada en vigor de las nuevas normas sobre emisiones de CO2 no fue casualidad: el objetivo era garantizar que la normativa sobre peajes estuviera lista justo cuando los sectores de la automoción y el transporte entraban en una nueva era regulatoria.
¿Qué cambios introduce exactamente la directiva? Disposiciones clave
Descuentos para vehículos de bajas y cero emisiones
La herramienta más importante de la directiva revisada es un sistema de tarifas de peaje preferenciales para vehículos de bajas emisiones. Los Estados miembros de la Unión Europea tendrán la opción —pero no la obligación— de ofrecer descuentos significativos para dichos vehículos.
- Hasta el 30 de junio de 2031: Los países de la UE podrán reducir la tarifa estándar de peaje hasta en un 75% para camiones de bajas emisiones.
- Después del 1 de julio de 2031: El nivel máximo de descuento se reducirá a 50% tarifa estándar.
- Condición clave: Las tarifas preferenciales para vehículos de bajas emisiones solo se pueden conceder si el país en cuestión cuenta con condiciones aún más favorables, o una exención total de tasas, para vehículos totalmente libres de emisiones, es decir, en particular, camiones totalmente eléctricos.
Esta última condición es particularmente importante desde la perspectiva de la arquitectura de todo el sistema. Los legisladores europeos garantizaron que la jerarquía de preferencias fuera clara e irreversible: los mayores beneficios financieros debían recaer en aquellos operadores que hubieran dado el salto tecnológico más radical, es decir, que hubieran eliminado por completo las emisiones, no solo las hubieran reducido.
Seguridad jurídica y definiciones unificadas
La revisión también aclara las definiciones de términos clave que anteriormente habían generado discrepancias interpretativas entre los distintos Estados miembros. La enmienda aclara:
- Definiciones de vehículos cero emisiones y bajas emisiones en el contexto de los peajes de carretera.
- Criterios para clasificar los vehículos en categorías individuales clases de emisiones de CO2.
- Estado vehículos especializados — tales como camiones de basura o maquinaria pesada de construcción — que hasta ahora se encontraban en una zona gris regulatoria.
Para empresas como Axxès, operador de sistemas de peaje en Francia y Europa, la unificación de las definiciones se traduce en una gestión tarifaria más eficiente y evita costosos litigios de interpretación con las administraciones nacionales. Para las empresas de transporte, elimina la incertidumbre sobre la tarifa de peaje que pagarán por un vehículo determinado en una ruta específica.
Lo que faltaba: la aerodinámica del remolque se pospuso.
Cabe destacar que los legisladores europeos han decidido renunciar Uno de los mecanismos considerados inicialmente fue modular los peajes en función de la aerodinámica del remolque. La idea era premiar a los transportistas que usaran remolques con mejores parámetros aerodinámicos, lo que se traduce en un menor consumo de combustible y menores emisiones.
En definitiva, se determinó que la implementación de dicho sistema resultaría demasiado compleja desde el punto de vista operativo, especialmente para las inspecciones en carretera, donde la identificación rápida e inequívoca de la categoría del vehículo es crucial. No obstante, la Comisión Europea anunció que el tema podría retomarse en futuras legislaciones. Para las empresas de transporte y los fabricantes de remolques, esto indica que las inversiones en aerodinámica aún pueden generar beneficios regulatorios, aunque algo más tarde de lo previsto inicialmente.
La revolución de la contabilidad de costes: ¿Qué dicen los datos?
La modificación de las normas de tarificación vial es solo uno de los muchos factores que configuran la economía del transporte por carretera en Europa en la actualidad. Sin embargo, al combinarse con otras tendencias de costes, su impacto podría resultar transformador.
Una investigación realizada por el ICCT (Consejo Internacional sobre Transporte Limpio) presenta cifras concretas. Los analistas de esta organización han calculado que exención de peajes Para los vehículos eléctricos, esto significaría que el costo total de propiedad (TCO) de una unidad tractora eléctrica para el transporte de larga distancia sería menor para 2026. 4,9% más bajo que el coste de un vehículo diésel comparable.
La situación cambia drásticamente cuando añadimos a la ecuación las tasas máximas por emisiones de CO2 impuestas a los vehículos de combustión interna. En este escenario:
- En 2026, una unidad tractora eléctrica será más barata de operar por 15,8% comparado con el diésel.
- Para 2030, esta ventaja podría aumentar a casi 25%.
Estas no son diferencias marginales. Dado que los márgenes operativos del sector a menudo no superan un pequeño porcentaje, una diferencia del 15-25% en el costo total de propiedad puede marcar la diferencia entre una empresa de transporte y su futuro. Los analistas de crédito y los gestores de riesgos deberían considerar estas cifras como referencia al evaluar la salud financiera de una compañía de transporte.
¿Quiénes corren mayor riesgo? Mapa de riesgos para el sector de TFL.
La nueva normativa no afecta por igual a todos los participantes del mercado del transporte. El análisis geográfico y estructural permite identificar grupos de entidades particularmente vulnerables a un deterioro de su situación financiera debido a la revisión de la Eurovieniata.
Las pequeñas y medianas empresas de transporte: en el centro del riesgo.
El mercado europeo del transporte por carretera está muy fragmentado. Miles de pequeñas y medianas empresas —que operan entre unos pocos y una docena de vehículos, a menudo financiados mediante arrendamiento— conforman su columna vertebral. Estas entidades son las más vulnerables a los efectos de la revisión de la Eurovieniata por varias razones:
- Flota heredada: Las pymes del sector del transporte son menos propensas que las grandes corporaciones a renovar su flota con regularidad. Sus camiones suelen tener varios años de antigüedad y, a menudo, no cumplen ni siquiera con la normativa Euro VI, y mucho menos con la de bajas emisiones.
- Acceso limitado a la financiación: Adquirir un camión eléctrico cuesta entre 300 y 500 euros o más. Para una pequeña empresa de transporte con un balance ajustado y un historial de dificultades para acceder al crédito, dicha inversión resulta simplemente inalcanzable sin ayuda externa.
- Bajos márgenes operativos: En condiciones de intensa competencia de precios, que observamos especialmente en los segmentos de carga consolidada y de carga completa, cada coste operativo adicional reduce directamente el margen, que ya de por sí es muy ajustado.
- Poder de negociación limitado: Las grandes empresas de logística pueden intentar trasladar el aumento de los costes a sus clientes. Los pequeños subcontratistas, que dependen de uno o pocos contratistas grandes, tienen mucho menos margen para renegociar las tarifas.
Las compañías aéreas de Europa Central y Oriental están bajo presión.
Las empresas de transporte de Polonia, los países bálticos, la República Checa, Eslovaquia, Rumanía y Bulgaria merecen especial atención. Estos países concentran actualmente la mayor parte de los servicios de transporte en el mercado europeo, y es precisamente allí donde se encuentra la mayor concentración de pequeñas empresas con flotas heredadas.
Las compañías navieras polacas, que son actores líderes en el cabotaje europeo y el transporte internacional.rodoOperan principalmente con flotas diésel. La electromovilidad en el transporte pesado por carretera aún está en sus inicios en esta parte de Europa: la infraestructura de recarga es rudimentaria y la disponibilidad de financiación para la transformación de flotas es significativamente menor que en Europa Occidental. Por lo tanto, el aumento de los peajes para vehículos diésel afectará a estas empresas de transporte con mayor dureza y rapidez de lo que muchos prevén.
Consolidación del mercado: una consecuencia inevitable
La lógica económica de las nuevas regulaciones conduce a una conclusión casi inevitable: el mercado del transporte en Europa está a la espera. consolidación aceleradaLos grandes grupos logísticos con el capital necesario para transformar sus flotas, acceso a financiación verde y poder de negociación con los clientes obtendrán una ventaja competitiva estructural. Las entidades más pequeñas que no logren transformarse —o que no consigan el apoyo financiero suficiente— se enfrentarán a un riesgo real de perder liquidez y solvencia.
Para el sector en su conjunto, esto significa menos competidores, pero más fuertes. Para los proveedores de servicios logísticos y sus clientes, esto implica precios de flete potencialmente más altos en los próximos años, ya que la oferta de servicios de transporte se verá limitada por la salida de los competidores más débiles del mercado.
Perspectiva de evaluación de riesgos: ¿Qué deben supervisar los analistas y gestores de riesgos?
La revisión de la Directiva Eurovignette introduce una nueva dimensión crucial en la evaluación de los riesgos crediticios y comerciales de las empresas del sector del transporte. Para los gestores de riesgos, analistas financieros y propietarios de empresas que contratan servicios de transporte, estos son los indicadores de alerta más importantes a tener en cuenta en los procesos de debida diligencia y el seguimiento continuo de los socios:
- Estructura de edad y emisiones de la flota: Una empresa de transporte con una flota de vehículos Euro V o más antiguos, sin un plan de renovación de flota, representa un alto riesgo en los próximos 2 a 4 años. La pregunta clave es: ¿con qué rapidez aumentarán sus costos operativos debido a las nuevas tarifas?
- Presencia o ausencia de estrategia de transformación: Una empresa que no tiene un plan para descarbonizar su flota, ni siquiera en sus inicios, envía una señal preocupante. En un sector donde las presiones regulatorias sobre la electrificación son inminentes, la falta de estrategia se traduce en falta de adaptabilidad.
- Ratios de liquidez y endeudamiento: El aumento de los costes operativos, sumado a los bajos márgenes, erosiona rápidamente la liquidez financiera. Las empresas con elevados ratios de deuda respecto al EBITDA y una baja cobertura de intereses deberían considerarse candidatas a incumplir con el pago de su deuda.
- Acceso a financiación y relaciones bancarias: Una compañía aérea con líneas de crédito activas y un historial documentado de cooperación con instituciones financieras tiene mayores probabilidades de sobrevivir al período de transición. La ausencia de dichas relaciones o un historial de problemas crediticios son señales de alarma.
- Diversificación geográfica y de clientes: Las empresas que dependen en gran medida de un solo mercado o cliente son más vulnerables a las crisis. La concentración de ingresos combinada con el aumento de los costes es una combinación tóxica.
- Estructura de los contratos con los clientes: ¿Tiene la compañía aérea la capacidad de trasladar los aumentos de costes a sus clientes? Los contratos a largo plazo con tarifas fijas firmados antes de 2026 podrían resultar una trampa para las empresas que no puedan renegociarlos.
Contexto regulatorio: la directiva como parte de un panorama más amplio.
La revisión de Eurovieniata no surge de un vacío. Forma parte de un paquete regulatorio mucho más amplio que el sector del transporte europeo deberá asimilar en los próximos años. Las normas sobre emisiones de CO2 para vehículos pesados, la Directiva sobre Infraestructuras de Combustibles Alternativos (AFID), los requisitos de información ESG y la normativa de cabotaje generan una presión regulatoria compleja y creciente.
En este contexto, la Euroviñeta es única porque su impacto es inmediato y directamente cuantificable en los cálculos de costes. Si bien las empresas más pequeñas pueden ignorar temporalmente los requisitos ESG (al menos hasta que se conviertan en una condición para acceder a contratos o financiación), ahora deben pagar peajes más elevados por cada kilómetro recorrido.
Cabe destacar también que la directiva otorga a los Estados miembros cierta discreción en la aplicación de descuentos, pero no la obliga. Esto significa que las tarifas específicas variarán entre países, lo que dificulta que las compañías aéreas transfronterizas planifiquen con precisión sus costes. Para las empresas que operan simultáneamente en varios mercados, el seguimiento de las tarifas vigentes en cada país se convertirá en un elemento crucial de la gestión operativa.
Oportunidades eclipsadas por amenazas: ¿quién se beneficiará de las nuevas regulaciones?
Aunque el tono dominante en la discusión sobre la revisión del Festival de Eurovisión es la ansiedad, especialmente en elrodoEn el caso de las pequeñas y medianas empresas de transporte, también cabe destacar los aspectos positivos de la nueva normativa para quienes estén preparados o puedan prepararse para ella.
Las empresas que inviertan pronto en la electrificación o hidrogenación de sus flotas obtendrán una ventaja de costes cuantificable ya en 2026. Con el paso del tiempo y el aumento de los impuestos sobre los vehículos de combustión, esta ventaja crecerá, pudiendo alcanzar una diferencia del 25 % en el coste total de propiedad (CTP) para 2030. Esto podría ser un factor decisivo a la hora de conseguir contratos con grandes clientes, que cada vez tienen más en cuenta la huella de carbono de los proveedores de logística en sus decisiones de compra.
Los fabricantes de camiones eléctricos e infraestructura de carga también han reconocido la oportunidad: la demanda de sus productos y servicios crecerá a medida que se intensifique la presión económica para la transformación. Las empresas de arrendamiento y financiación que ofrecen financiación verde para el transporte se beneficiarán igualmente: con la cartera de productos adecuada, pueden convertirse en socios clave en el proceso de transformación de flotas.
Resumen: Nueva era, nuevos riesgos, nuevos estándares de evaluación.
La aprobación de la revisión de la Directiva Euroviñeta por parte de la Comisión de Transportes del Parlamento Europeo marca un punto de inflexión para el sector del transporte por carretera europeo. La nueva normativa, estrechamente vinculada a las normas de emisiones de CO2 que entrarán en vigor en julio de 2026, constituye un potente motor económico para acelerar la descarbonización de las flotas de camiones; sin embargo, al mismo tiempo, impone una creciente carga financiera a aquellos transportistas que no puedan o no quieran realizar la transición.
Desde la perspectiva de la evaluación del riesgo empresarial y crediticio, las conclusiones son claras: La falta de un plan de transformación de la flota o la incapacidad para implementarlo es actualmente uno de los indicadores más graves de un mayor riesgo de insolvencia. En el sector del transporte, los gestores de riesgos, los analistas de crédito y los propietarios de empresas que contratan servicios de transporte deberían incluir una evaluación de la preparación para la transformación como parte habitual del proceso de selección de socios comerciales.
El mercado del transporte se enfrenta a una consolidación inevitable. Las empresas que sobrevivirán y fortalecerán su posición serán aquellas que planifiquen estratégicamente la estructura de su flota, el acceso a la financiación y la capacidad de adaptación a las nuevas normativas. Las demás se preguntan no si tendrán problemas, sino cuándo.




