

Operación Hermes: La EPPO desmantela una red de evasión fiscal del IVA por valor de 410 millones de euros; el sector del transporte, en riesgo.
La Fiscalía Europea (EPPO) desarticuló en la operación «Hermes» una red criminal organizada que cometía fraude de IVA por valor de 410 millones de euros, deteniendo a 62 personas y realizando más de 300 registros en ocho países de la UE. En el centro de la trama se encontraban empresas de transporte, utilizadas sin saberlo para simular operaciones comerciales con productos electrónicos. Este caso constituye una advertencia urgente para todo el sector del transporte, la expedición y la logística: la falta de verificación de los socios comerciales puede dar lugar a responsabilidad solidaria, congelación de cuentas y una pérdida repentina de liquidez.
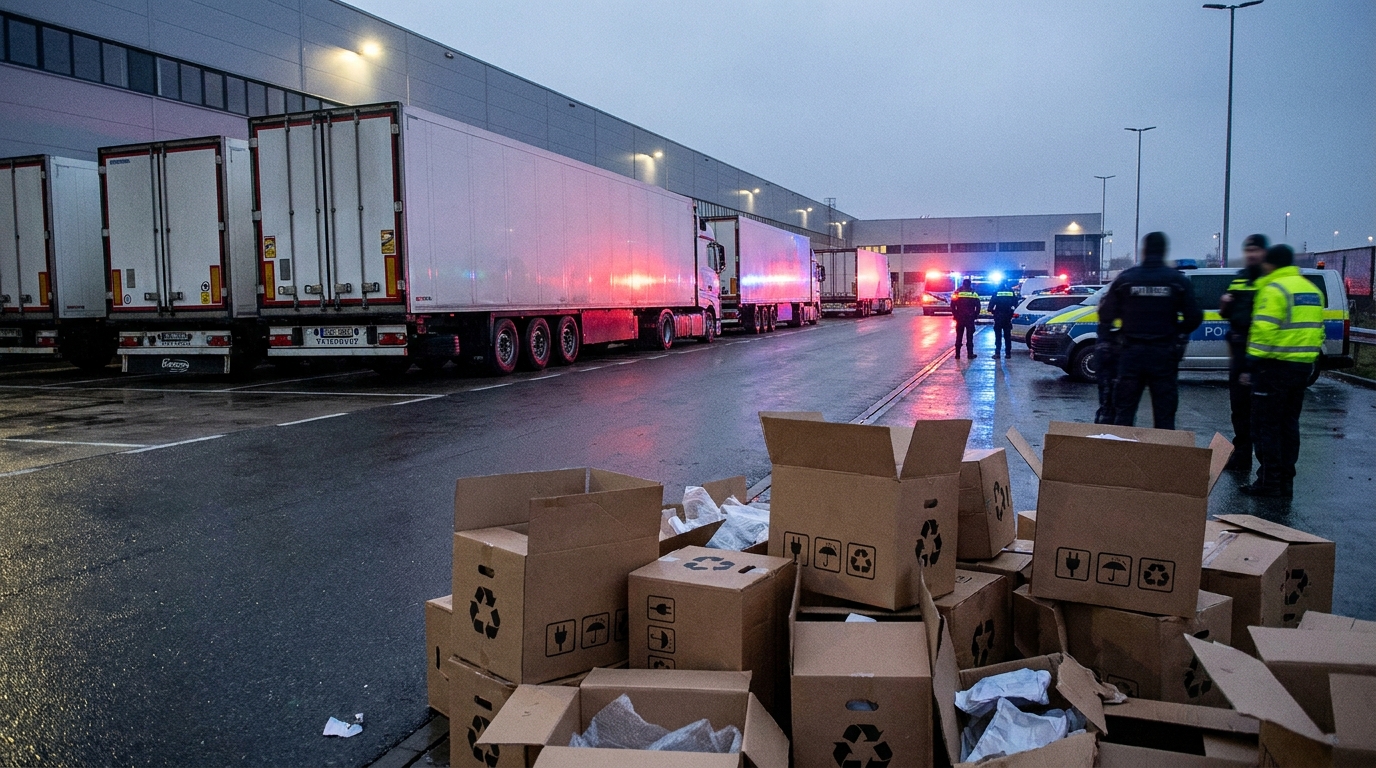
La Fiscalía Europea (EPPO) llevó a cabo una de las mayores operaciones antifraude de la historia de la Unión Europea. Como parte de la investigación, denominada en clave "Hermes" 62 personas fueron detenidas, se realizaron más de 300 registros en ocho Estados miembros y se incautaron bienes por valor de casi 310 millones de eurosLas pérdidas totales para los tesoros de la UE causadas por la red criminal desenmascarada se estiman en astronómicas. 410 millones de euros Fraude del IVA. Las principales zonas de detenciones fueron Portugal, España e Italia, lo que evidencia la geografía operativa de esta organización transfronteriza. Para las empresas de los sectores de transporte, logística y logística, este caso supone una seria advertencia: el sector se encuentra ahora en el centro de la maquinaria delictiva.
¿Qué es el carrusel del IVA y por qué afecta a la logística?
El fraude del carrusel del IVA, conocido en inglés como Fraude intracomunitario del comerciante desaparecido (MTIC)Es uno de los esquemas de fraude fiscal más costosos y difíciles de detectar del mundo. El mecanismo se basa en un comercio transfronterizo aparentemente legal dentro de la Unión Europea, donde las transacciones intracomunitarias están exentas del IVA para el vendedor.
En un escenario típico, una empresa registrada en un país de la UE compra bienes a un cliente extranjero con un tipo impositivo cero. Luego los vende a un cliente nacional con IVA, cobra el pago y desaparece sin pagar el impuesto a la administración tributaria. Los eslabones posteriores de la cadena de transacciones presentan solicitudes de devolución de impuestos que nunca llegan a las arcas públicas. Este ciclo puede repetirse muchas veces, y cada nueva "ronda" del carrusel genera nuevas pérdidas para las autoridades fiscales.
En el caso de la Operación Hermes, los bienes en torno a los cuales se construyó todo el plan eran principalmente teléfonos móviles y electrónica de consumo — productos con alto valor unitario, fáciles de transportar y ampliamente disponibles en el mercado secundario. Los delincuentes eligieron deliberadamente este segmento de mercado porque los grandes volúmenes de transacciones no levantan sospechas y los márgenes comerciales son difíciles de verificar para las autoridades fiscales.
Las empresas de transporte y logística desempeñaron un papel clave en toda la operación. La investigación de la EPPO reveló que los delincuentes Explotaron masivamente a entidades TSL que operaban legalmente. para dar credibilidad al comercio simulado de mercancías. En realidad, los camiones transportaban cajas vacías o mercancías de escaso valor, mientras que la documentación falsificada (albaranes, certificados de registro mercantil, facturas) indicaba el transporte de un cargamento de teléfonos inteligentes valorado en decenas de millones de euros.
La magnitud de la operación y la geografía de la investigación
La Operación Hermes fue el resultado de la cooperación coordinada entre la Fiscalía Europea y las fuerzas del orden y las administraciones tributarias de ocho países de la Unión Europea. La magnitud de la operación es impresionante y sin precedentes en la historia de la lucha contra los delitos fiscales en Europa.
- 62 personas detenidas durante acciones simultáneas en varios países
- Más de 300 búsquedas llevada a cabo en la sede de la empresa, los apartamentos de los sospechosos y los almacenes.
- 8 países de la UE involucrados en la operación, con el centro principal en el sur de Europa
- 310 millones de euros en activos congelados o incautados por las autoridades investigadoras
- Dos organizaciones criminales vinculadas que operan en estrecha coordinación
Los bienes incautados incluían vehículos de lujo, bienes inmuebles, efectivo en varias divisas, oro y fondos depositados en docenas de cuentas bancarias en diversas jurisdicciones. La efectividad de la incautación de activos fue casi total. 75 por ciento de las pérdidas estimadas Protegidos por bienes incautados, un resultado que demuestra la excepcional preparación de la operación y el mapeo preciso de los flujos financieros por parte de los investigadores de la EPPO.
La concentración de detenciones en Portugal, España e Italia no es casualidad. El sur de Europa ha sido durante mucho tiempo un importante centro de tránsito para el comercio electrónico procedente de Asia y Oriente Medio. Los puertos de Barcelona, Lisboa y Génova son puertas de entrada para grandes volúmenes de carga, cuyo contenido real resulta difícil de verificar sin sistemas de verificación avanzados. Los delincuentes conocían a la perfección esta topografía y construyeron redes logísticas en torno a ella, que a primera vista parecían un comercio europeo rutinario.
Las empresas de transporte como un eslabón involuntario en la cadena criminal.
Desde la perspectiva de los gestores de riesgos y los propietarios de negocios en el sector TSL, la Operación Hermes conlleva una advertencia fundamental. La investigación muestra claramente que Las empresas de transporte legítimas pueden formar parte de una cadena de suministro criminal sin que sus propietarios lo sepan.El mecanismo por el cual una empresa legítima se ve involucrada en un esquema carrusel generalmente sigue varios escenarios:
- Pedidos de intermediarios desconocidos: Los delincuentes contactan a una empresa de transporte a través de un intermediario o una plataforma de intercambio de carga, solicitando el transporte de un envío aparentemente estándar de productos electrónicos. Las tarifas son atractivas y la documentación parece correcta.
- Informes de gestión de clientes (CMR) y facturas falsificadas: El conductor recibe la carga y firma el documento, sin saber que la mercancía es en realidad de valor mínimo y que la documentación describe un lote de teléfonos inteligentes nuevos.
- Cadena de intermediarios: Una empresa de transporte se encuentra a varios niveles de distancia de la empresa fantasma. El cliente directo puede actuar como una entidad intermediaria, aparentando ser un contratista fiable.
- Pagos procedentes de cuentas inusuales: La remuneración se paga puntualmente, pero desde cuentas registradas en terceros países o desde entidades no directamente relacionadas con el pedido.
Las consecuencias de participar sin saberlo en un plan de este tipo pueden ser devastadorLas autoridades fiscales de los países de la UE aplican cada vez más el principio responsabilidad tributaria solidaria, según el criterio de "sabía o debería haber sabido". Esto significa que una empresa de transporte que no verificó adecuadamente a su contratista puede ser considerada responsable solidaria de las deducciones del IVA, incluso si su participación se limitó a ejecutar la orden de transporte.
Además, en una situación en la que la fiscalía decide congelar los activos relacionados con la investigación, Las cuentas bancarias de la empresa de transporte podrían ser bloqueadas durante la noche.La incapacidad para realizar transferencias, pagar salarios o amortizar cuotas de arrendamiento supone, en la práctica, una pérdida repentina de liquidez financiera, a menudo sin la posibilidad de una apelación rápida contra la decisión del fiscal.
El efecto dominó: cómo la quiebra de un proveedor destruye toda la cadena de suministro.
La Operación Hermes revela otro aspecto del riesgo que a menudo se pasa por alto en los análisis. el efecto dominó en cadena provocado por la quiebra de las empresas implicadas en el carrusel del IVACuando las fuerzas del orden allanan una empresa fantasma o de protección y congelan sus cuentas, las consecuencias las sufren de inmediato todos los acreedores de dicha entidad.
Una empresa de transporte que haya prestado servicios a un contratista de este tipo y emitido facturas de transporte puede tardar meses o incluso años en recuperar la deuda, si es que llega a recuperarla. En ese caso, las cuentas por cobrar quedan sujetas a procedimientos de embargo o quiebra, y su recuperación es muy limitada. Mientras tanto, la empresa debe asumir los gastos operativos (combustible, alquiler de vehículos, salarios de los conductores) independientemente de la situación.
Una complicación adicional es el hecho de que La congelación de activos puede aplicarse a entidades en diversos niveles de la cadena de transacciones.Incluso un intermediario de buena reputación que facilitó la transferencia del pedido puede ser objeto de investigación e impedir el pago puntual de las facturas a las empresas de transporte. De esta forma, una sola entidad criminal no identificada puede desencadenar una crisis de liquidez para decenas de empresas de logística legítimas simultáneamente.
Cumplimiento normativo en el sector de la tecnología de la transmisión de servicios: de las buenas prácticas a la obligación empresarial.
El caso "Hermes" puso fin definitivamente a una era en la que la verificación de contratistas era simplemente una recomendación de los auditores o una buena práctica en las relaciones B2B. Hoy, ante la creciente actividad de la EPPO y las fiscalías tributarias nacionales, Los procedimientos KYC (Conozca a su contraparte) se han convertido en una necesidad operativa absoluta. Para todas las empresas que operan en el comercio transfronterizo, independientemente de su tamaño.
En el sector del transporte y la logística, la verificación debe abarcar al menos varias áreas clave:
- Registro del IVA e historial fiscal: Verificar el estado del IVA del contratista en los sistemas VIES, comprobar la fecha de registro de la empresa y su historial de actividad. Las empresas de reciente creación que gestionan envíos de productos electrónicos de alto valor son motivo de gran preocupación.
- Estructura de propiedad y beneficiarios finales: Identificación de los beneficiarios finales de la empresa principal, prestando especial atención a las estructuras multinivel con entidades registradas en jurisdicciones con escasa supervisión regulatoria.
- Lógica económica de la transacción: Análisis de si el servicio contratado tiene sentido comercial: si las rutas son realistas, si las tarifas se basan en el mercado, si los volúmenes de carga se corresponden con las actividades declaradas por el cliente.
- Verificación de la documentación de la carga: Procedimientos para comprobar que la mercancía declarada se corresponde con la carga real, incluidos los derechos de los conductores a rechazar un pedido en caso de incumplimiento.
- Seguimiento de pagos: Detección automática de pagos entrantes procedentes de cuentas de entidades que no corresponden al pagador o que están registradas fuera de la UE sin justificación comercial.
- Auditoría de la cadena de intermediarios: En el caso de órdenes ejecutadas por corredores y bolsas, se requiere la verificación de la identidad del cliente real, no solo del intermediario.
Implementar estos procedimientos no tiene por qué ser costoso ni llevar mucho tiempo. Las plataformas modernas de verificación de empresas, como EURODEBT.eu, ofrecen acceso a datos agregados sobre entidades de toda Europa, lo que permite una rápida evaluación de riesgos de una asociación antes de aceptar un encargo. Dedicar unos minutos a la verificación puede ahorrarle a una empresa meses de trámites y millones de zlotys en pérdidas..
La perspectiva de los acreedores y las instituciones financieras
Un grupo aparte de entidades para las que la Operación Hermes debería ser una seria señal de alerta son las instituciones financieras, los factores y las empresas de arrendamiento que cooperan con el sector TSL. Congelar las cuentas bancarias de una empresa de transporte involucrada, incluso sin saberlo, en un esquema carrusel genera inmediatamente riesgo crediticio para todas las entidades financieras sus actividades.
Un factor que ha cobrado cuentas por cobrar de una compañía de transporte que opera como empresa pantalla puede enfrentarse a una situación en la que el deudor sea insolvente y las propias cuentas por cobrar sean objeto de un proceso judicial. Una empresa de arrendamiento descubre que el arrendatario ha perdido liquidez debido a la incautación de bienes por parte de la fiscalía y no puede realizar los pagos. Un banco que financia sus actividades operativas se enfrenta al riesgo de que su cliente figure en los archivos de investigación de la Fiscalía Europea.
Por lo tanto, las instituciones financieras que prestan servicios al sector TSL deberían considerar incorporar la evaluación del riesgo fiscal y el cumplimiento normativo en los procedimientos estándar de diligencia debida. Al evaluar la solvencia crediticia, las preguntas sobre el sistema de verificación de contratistas, los procedimientos KYC y las políticas de cumplimiento interno ya no son dominio exclusivo de las grandes corporaciones; deberían ser evaluaciones estándar para toda entidad que opere en el comercio transfronterizo.
¿Qué cambios supone la Operación Hermes para el sector logístico europeo?
La investigación de la EPPO tiene implicaciones que van mucho más allá de la captura de un grupo criminal específico. Envía un mensaje claro a todo el mercado: Los organismos policiales europeos han adquirido la capacidad de llevar a cabo operaciones complejas y multijurisdiccionales a una escala sin precedentes.La Fiscalía Europea, creada hace relativamente poco tiempo, ha demostrado su capacidad para coordinar eficazmente las operaciones en ocho países simultáneamente, recuperando casi tres cuartas partes de las pérdidas sufridas por las autoridades fiscales.
Para el sector del transporte y la logística, esto supone varios cambios significativos en el mundo.rodoárea operativa:
- Mayor intensidad de control: Las autoridades fiscales y aduaneras de los países de la UE intensificarán la verificación de la documentación de transporte, especialmente en el sector de la electrónica de consumo. Las irregularidades en los documentos CMR o las discrepancias entre la carga declarada y la real conllevarán sanciones cada vez más severas.
- Ampliación del alcance de la responsabilidad solidaria: Cada vez más países de la UE están implementando normativas que imponen obligaciones de diligencia debida a los participantes de la cadena de suministro. La falta de procedimientos de verificación ya no es una circunstancia atenuante, sino un motivo de responsabilidad.
- Presión para digitalizar la documentación: Las fuerzas del orden analizan cada vez más los rastros de las transacciones digitales. Los documentos CMR digitales (e-CMR), los avisos de entrega electrónicos y los sistemas de seguimiento GPS de vehículos se están convirtiendo tanto en herramientas de investigación como en prueba de inocencia para los transportistas honestos.
- La creciente importancia de la reputación en materia de cumplimiento normativo: Las empresas que han implementado procedimientos documentados de verificación de contratistas y pueden demostrar su cumplimiento obtienen una ventaja competitiva, tanto a los ojos de los clientes corporativos como de las instituciones financieras.
Evaluación de riesgos: ¿Qué debe hacer ahora?
A la luz de los resultados de la Operación Hermes, recomendamos que todas las empresas del sector TSL y sus socios comerciales adopten de inmediato las siguientes medidas:
- Realice una auditoría de sus contratistas actuales. en lo que respecta a su situación a efectos del IVA, su historial empresarial y su estructura de propiedad, con especial énfasis en las entidades que operan en el sector de la electrónica de consumo.
- Introducir un procedimiento para verificar a los nuevos clientes. como elemento obligatorio del proceso de aceptación del pedido. La falta de verificación debe interpretarse como una negativa a cooperar.
- Maquinistas y personal operativo en lo que respecta a la detección de señales de alerta: inconsistencias entre la carga y los documentos, instrucciones de carga no estándar, solicitudes de documentación no estándar.
- Consulte con su asesor fiscal sobre el alcance de su responsabilidad solidaria. para los principales sectores e industrias en los que opera.
- Implementar un sistema de monitoreo de contratistas, que le informa automáticamente sobre los cambios en la situación legal y fiscal de las empresas de su cartera de clientes y proveedores.
Resumen: El riesgo es real y el tiempo de respuesta es breve.
La Operación Hermes no es solo una espectacular victoria policial sobre delitos fiscales. Es, sobre todo, un espejo que muestra las debilidades del ecosistema del comercio transfronterizo europeo. — especialmente el sector del transporte, que durante años ha sido explotado involuntariamente como un elemento creíble en esquemas delictivos. La magnitud del fraude —410 millones de euros— y la eficacia de la recuperación de activos —310 millones de euros— demuestran la determinación de la Fiscalía Europea y la capacidad real de los organismos europeos encargados de hacer cumplir la ley.
Para las empresas de logística, transporte y logística, las conclusiones de este caso son claras: Verificar a los contratistas no es una obligación burocrática, sino un elemento clave de la estrategia de supervivencia. En un mercado donde los delincuentes son cada vez más hábiles para ocultar sus actividades tras la fachada del comercio legal, una sola empresa cliente verificada incorrectamente puede desencadenar una serie de acontecimientos, desde procedimientos fiscales hasta el bloqueo de cuentas y la responsabilidad penal.
La industria europea de licencias de transporte y seguridad se enfrenta a una disyuntiva: invertir en sistemas de evaluación de riesgos y procedimientos de cumplimiento, o arriesgarse a que otra operación cuyo nombre en clave provenga de una letra del alfabeto griego traiga sorpresas desagradables incluso a las empresas que nunca planearon infringir la ley.




