

1,32 milliard de zł de dettes des transporteurs polonais : crise de l'endettement dans le secteur TSL 2026
L’endettement des entreprises de transport polonaises a atteint 1,32 milliard de zlotys en novembre 2026, et le nombre de débiteurs dans le secteur est passé à près de 23 700 entreprises. La crise est due à la hausse des prix du carburant, aux retards de paiement chroniques et à l’absence de clauses de protection dans les contrats. Pour les entreprises qui font appel à des sous-traitants de transport, la situation présente un risque réel d’interruption soudaine des livraisons et de graves perturbations de la chaîne logistique.
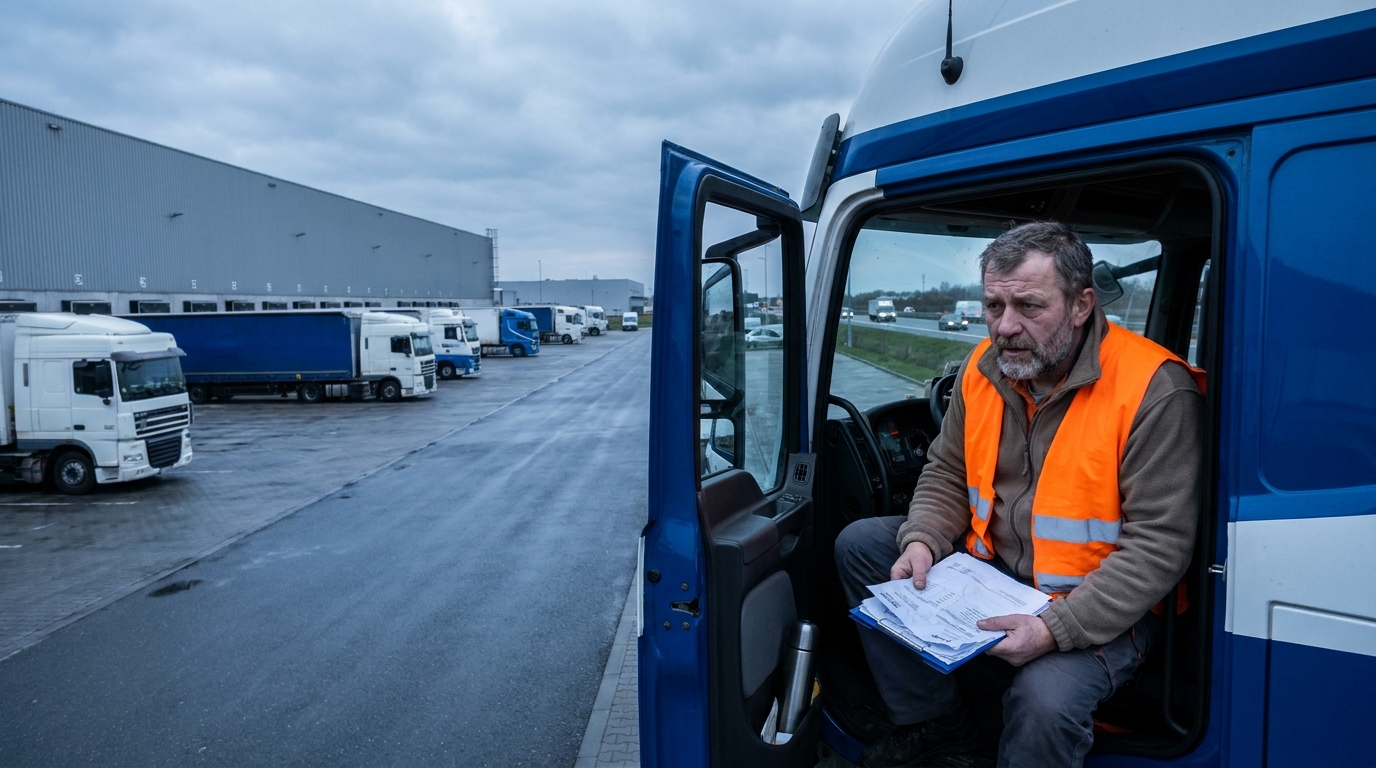
Les entreprises polonaises de transport se trouvent dans une profonde crise de liquidité. Selon les dernières données du Registre national des dettes de novembre 2026, l’endettement total des transporteurs routiers nationaux a atteint 1,32 milliard de zlotys, et le nombre d’entités enregistrées comme débitrices a dépassé 23,7 milliers d’entreprises. Ce n’est pas seulement un record statistique — c’est un signal d’alerte clair et préoccupant pour l’ensemble de la chaîne d’approvisionnement européenne, dans laquelle les transporteurs polonais jouent un rôle clé.
L’ampleur de la crise : plus d’un milliard de zlotys d’arriérés et des milliers d’entreprises en difficulté
Les données publiées par le Registre national des dettes dressent un tableau préoccupant de la santé financière du secteur polonais du transport. Les engagements des entreprises assurant le transport routier de marchandises s’élèvent à 1,32 milliard de zł, soit pas moins de 80 pour cent des 1,66 milliard de zł de dette totale du secteur TSL. Par rapport à l’année précédente, le montant des dettes a augmenté de 26 millions de zł, soit 2 pour cent. Bien que le rythme de croissance lui-même puisse sembler modéré, le véritable signal d’alarme est l’évolution du nombre d’entités endettées — en un an, il a augmenté de pas moins de 716, soit une hausse de plus de 3 pour cent, pour atteindre un total de 23 738 entreprises.
Paradoxalement, le montant moyen des arriérés par entreprise a légèrement diminué — de 600 zlotys — pour atteindre 55,7 milliers de zł. Ce n’est toutefois pas une raison d’être optimiste. Les analystes du secteur soulignent que ce phénomène témoigne plutôt de l’entrée dans la spirale de l’endettement d’entités de plus en plus petites, qui perdent leur liquidité pour des montants relativement faibles. Autrement dit : la crise ne s’aggrave pas chez les grands acteurs — elle s’étend aux plus petits participants du marché.
Qui sont les débiteurs ? Profil d’un transporteur endetté
L’analyse de la structure des entités montre clairement que les entreprises individuelles supportent le plus lourd fardeau de la crise. Le registre KRD recense 15 194 transporteurs de ce type — ils représentent près des deux tiers, exactement 64 pour cent, de toutes les entreprises de transport ayant des arriérés. La valeur totale de leurs engagements est de 750 millions de zł. Il s’agit donc d’un nombre considérable de petites entreprises, souvent familiales, qui ont constitué pendant des années le fondement du secteur polonais du transport.
La géographie de l’endettement complète le tableau. La voïvodie de Mazovie occupe la peu enviable première place du classement, avec 4 608 entreprises présentant des arriérés et un montant total de dettes atteignant 260,6 millions de zł — soit 20 pour cent des engagements de l’ensemble du secteur. Viennent ensuite les voïvodies de Silésie avec 190,1 millions de zł et de Grande-Pologne avec 180,5 millions de zł. Ces trois régions concentrent les plus grands pôles logistiques du pays, ce qui explique la concentration tant des transporteurs que de leurs difficultés financières.
Si l’on considère toutefois le montant moyen des arriérés par entité, la situation la plus grave se trouve en Silésie : la dette moyenne d’une entreprise atteint 67,3 milliers de zł, soit plus de 11 600 zł au-dessus de la moyenne nationale. Suivent la Podlachie avec 63,7 milliers de zł et la Grande-Pologne avec 63,4 milliers de zł. L’ampleur de certains cas individuels peut être considérablement plus élevée : une société de Nowy Tomyśl figure dans le registre avec des arriérés de 7,6 millions de zł, et un entrepreneur du district d’Otwock avec un montant de 7 millions de zł.
Pourquoi le transport sombre-t-il ? Les coûts augmentent, les revenus stagnent
La crise de l’endettement n’est pas apparue de nulle part. Elle trouve son origine dans la superposition de plusieurs facteurs défavorables qui ont frappé les transporteurs polonais presque simultanément, créant un piège classique de compression des marges sans issue pour les plus petits acteurs du marché.
Spirale des coûts du carburant et absence de clauses de protection
Selon les données de l’Union internationale des transports routiers (IRU), les prix du gazole dans l’Union européenne ont augmenté en moyenne de 12 pour cent au deuxième trimestre 2026. Pour un transporteur disposant d’une flotte d’une bonne douzaine de tracteurs routiers, cela représente littéralement des centaines de milliers de zlotys de coûts supplémentaires par an. Dans le même temps, les tarifs du marché ont augmenté beaucoup plus lentement : les transports spot ont renchéri de 11 pour cent, et les contrats à long terme de seulement 6 pour cent. Pire encore, une part importante des entreprises polonaises de transport travaille pour ses donneurs d’ordre dans le cadre de contrats pluriannuels dépourvus de clauses carburant — des mécanismes permettant d’ajuster automatiquement les tarifs en fonction du prix du carburant. La conséquence est simple et implacable : les transporteurs couvrent la hausse des coûts avec leurs propres réserves de trésorerie, qu’ils épuisent progressivement.
Retards de paiement chroniques : un problème qui étouffe le secteur depuis des années
Parallèlement, le secteur est étouffé par le problème chronique des paiements tardifs. Une étude réalisée par Keralla Research pour le compte de Bibby Financial Services a fourni des données bouleversantes : pas moins de 92 pour cent des entreprises de transport sont régulièrement payées pour les services rendus après l’échéance convenue. La valeur médiane des créances échues est passée en une seule année de 75,5 milliers de zł à 90 milliers de zł. Pour un petit transporteur disposant d’un ou deux véhicules, une telle somme peut littéralement entraîner une perte de liquidité et l’impossibilité de régler ses propres engagements à temps — échéances de crédit-bail, primes d’assurance ou factures de carburant. L’effet domino est ici particulièrement visible : les donneurs d’ordre paient les transporteurs en retard, et ceux-ci accumulent à leur tour des arriérés envers les banques et les sociétés de crédit-bail. La dette augmente et l’entreprise — bien que formellement active et exécutant des commandes — perd son équilibre financier.
Hausse des péages et des coûts administratifs
À ce cocktail de problèmes s’ajoutent les tarifs plus élevés du système e-Toll. Pour les entreprises effectuant des transports internationaux ou utilisant intensivement le réseau de voies rapides et d’autoroutes, la hausse des tarifs creuse directement l’écart entre les coûts et les revenus. Combinée à l’augmentation des coûts d’entretien, des pièces détachées et des salaires des conducteurs professionnels, elle a placé le secteur dans un piège classique de compression des marges, dont il est extrêmement difficile de sortir sans soutien extérieur ou modifications réglementaires.
Qui a prêté de l’argent aux transporteurs ? Structure des créanciers
L’analyse de la structure des entités auxquelles les transporteurs doivent de l’argent révèle quels secteurs de l’économie supportent le plus grand risque lié à la crise du transport polonais. Le secteur financier et assurantiel — banques et sociétés de crédit-bail — occupe une position dominante : la dette totale du secteur envers lui atteint 884,6 millions de zł, soit 67 pour cent de l’ensemble des engagements. Les fournisseurs de carburant et les opérateurs de cartes de flotte occupent la deuxième place avec 241,2 millions de zł. Ensemble, ces deux secteurs représentent 85 pour cent des dettes des transporteurs polonais.
Il convient toutefois de souligner que la relation débiteur-créancier n’est pas unilatérale. Les entreprises de transport elles-mêmes attendent de récupérer des sommes importantes auprès de leurs partenaires commerciaux. Le montant total des créances que les transporteurs polonais réclament à leurs débiteurs s’élève à 170 millions de zł et concerne près de 9,3 milliers d’entités. Parmi elles dominent les entreprises commerciales avec 54,4 millions de zł, les entités du secteur logistique avec 46,6 millions de zł et les entreprises industrielles avec 24,5 millions de zł. Le recouvrement effectif ne serait-ce que d’une partie de ces créances pourrait considérablement atténuer les problèmes de liquidité du secteur — mais en pratique, le recouvrement des dettes est un processus long et coûteux.
Un marché en contraction : moins de licences, moins de camions, plus de risques
Une conséquence directe de la crise de liquidité est la nette diminution des capacités du secteur polonais du transport. Les données de l’Inspection générale des transports routiers indiquent que le nombre de licences actives pour le transport international a diminué de 644 — pour atteindre 43 280 — par rapport à la fin de l’année 2025. Plus de 640 entités qui assuraient auparavant activement des commandes transfrontalières ont donc disparu des routes européennes.
Les données relatives aux perspectives d’investissement sont tout aussi préoccupantes. Pas moins de 48 pour cent des transporteurs interrogés ont déclaré avoir complètement suspendu leurs projets d’investissement et de développement. Au lieu de renouveler leur flotte avec des véhicules plus récents et plus économiques, les entreprises se concentrent uniquement sur leur survie et la réduction des coûts d’exploitation. À l’horizon de quelques années, cela signifie un vieillissement inévitable de la flotte, une hausse des coûts d’entretien et des difficultés croissantes à s’adapter aux normes européennes d’émissions de gaz d’échappement de plus en plus strictes — ce qui menace à son tour de provoquer une nouvelle vague d’exclusions du marché.
Qu’est-ce que cela signifie pour votre entreprise ? Évaluation du risque commercial
Pour les gestionnaires de risques, les directeurs logistiques et les chefs d’entreprise qui font appel à des sous-traitants de transport, la situation décrite a des conséquences directes et pratiques qui ne peuvent être minimisées.
Risque d’interruption soudaine de la continuité des approvisionnements
Un transporteur opérant à la limite de l’insolvabilité peut à tout moment se retrouver dans une situation où le crédit-bailleur reprend les véhicules, la banque bloque le compte ou un commissaire de justice saisit la flotte. Pour le donneur d’ordre, cela signifie une interruption soudaine de l’exécution des commandes sans aucun préavis — particulièrement dangereuse dans les secteurs sensibles aux délais, comme l’automobile, les produits de grande consommation ou le commerce électronique en plein essor.
Effet en cascade dans la chaîne d’approvisionnement
Les experts du secteur mettent en garde contre la possibilité réelle d’un effet en cascade. Les faillites ou les graves difficultés financières de petits transporteurs exploitant un ou plusieurs véhicules peuvent déclencher une avalanche de perturbations dans de nombreux secteurs simultanément. Les entreprises qui perdent soudainement un sous-traitant sont contraintes de rechercher en urgence des solutions alternatives — souvent en payant des tarifs spot nettement plus élevés ou en acceptant des retards de livraison, ce qui entraîne des pertes pour d’autres participants de la chaîne.
Risque sur les créances en cas de faillite d’un partenaire commercial
Si vous travaillez avec une entreprise de transport figurant dans des registres de débiteurs, il est utile de vous poser une question essentielle : êtes-vous en mesure de recouvrer vos créances en cas de faillite de cette entreprise ? Les créanciers financiers et les crédit-bailleurs bénéficient d’une priorité de règlement de leurs créances dans les procédures de faillite. Pour les partenaires commerciaux, récupérer leur argent peut être un processus long ou totalement infructueux.
Comment minimiser les risques ? Conseils pratiques
- Vérifiez les partenaires avant de signer un contrat — vérifiez le statut des sous-traitants potentiels dans le KRD, le KRS et les bases de données des licences du GITD. La présence d’une entreprise dans un registre de débiteurs est un signal d’alerte sérieux nécessitant une analyse approfondie.
- Surveillez la situation financière des sous-traitants clés pendant la collaboration — la vérification régulière des partenaires permet de détecter rapidement les problèmes croissants et de prendre des mesures avant qu’une crise ne survienne.
- Diversifiez votre base de transporteurs — dépendre d’un ou deux petits sous-traitants est une voie directe vers de graves perturbations opérationnelles. Disposer de prestataires de transport alternatifs est aujourd’hui un minimum absolu.
- Vérifiez la validité des licences de transport — une licence active délivrée par le GITD est une condition indispensable pour exercer légalement. Assurez-vous que votre partenaire en possède une et qu’elle n’est ni suspendue ni révoquée.
- Insérez des clauses de protection dans les contrats — l’assurance des créances, les pénalités contractuelles en cas de non-exécution du service et des procédures claires de remontée des problèmes peuvent réduire considérablement le risque de pertes financières.
Perspectives : que nous réserve l’avenir ?
Sans changements systémiques, les analystes du secteur prévoient deux scénarios. Le premier — plus probable si le statu quo actuel se maintient — est une vague de faillites parmi les plus petites entités et une consolidation accélérée du marché. Les grands groupes de transport et de logistique reprendront les clients des entreprises en faillite, et le marché se concentrera entre les mains d’acteurs plus importants ayant accès à des financements extérieurs et capables de négocier des conditions contractuelles plus favorables avec leurs partenaires commerciaux.
Le second scénario suppose une intervention réglementaire : l’introduction de clauses carburant obligatoires dans les contrats de transport, le durcissement des règles relatives aux délais de paiement et leur application plus efficace, ainsi que des programmes de soutien aux petits transporteurs investissant dans des flottes à faibles émissions. De telles solutions pourraient freiner la dégradation progressive du secteur et créer les conditions de sa stabilisation financière graduelle.
Conclusion : il est temps de gérer activement le risque lié aux partenaires
L’endettement des transporteurs routiers polonais dépassant 1,32 milliard de zł, le nombre croissant d’entreprises en difficulté financière et la diminution des capacités du secteur mesurée par le nombre de licences actives et les investissements gelés ne sont pas des statistiques abstraites. Ils représentent une menace réelle pour la continuité des approvisionnements, la stabilité des chaînes logistiques et la sécurité financière de toute entreprise collaborant avec le secteur du transport. Face à la crise grandissante, la vérification active des partenaires et la gestion proactive des risques cessent d’être une option — elles deviennent une nécessité opérationnelle absolue.




