

Marelli Europe sous le chapitre 11: Que signifie la restructuration du géant automobile pour les fournisseurs européens et la logistique?
Le groupe Marelli — l'un des plus grands fournisseurs mondiaux de composants automobiles — traverse une phase avancée de la procédure de faillite au titre du Chapter 11 devant un tribunal du Delaware. Les documents judiciaires du 4 novembre 2026 confirment la poursuite des activités des filiales européennes et polonaises, notamment des usines de Sosnowiec et de Bielsko-Biała. Les échéances procédurales clés — le vote des créanciers jusqu'au 23 novembre et l'audience de confirmation du plan le 8 décembre 2026 — marquent un tournant pour des centaines de partenaires commerciaux européens du groupe.
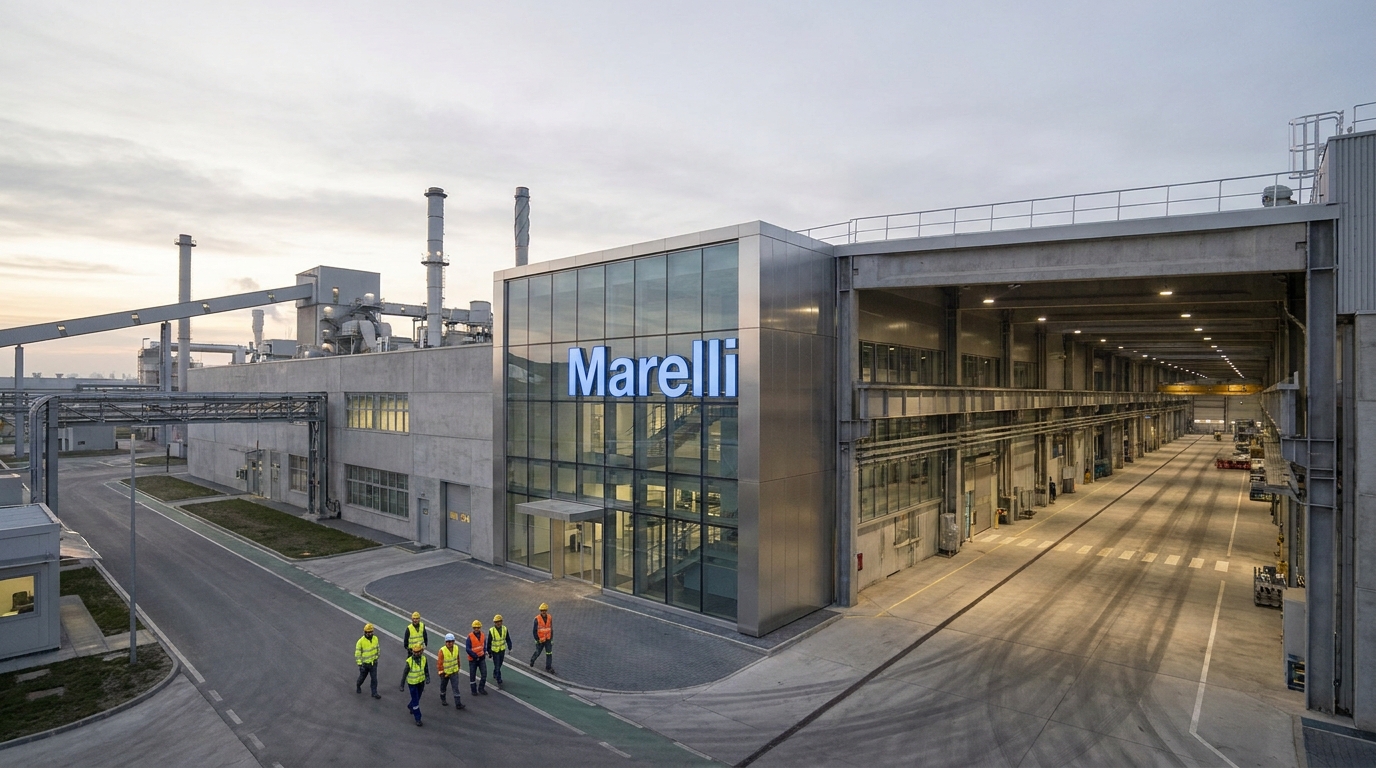
L'un des plus grands fournisseurs indépendants de composants automobiles au monde — le groupe Marelli — traverse une phase critique de la procédure de faillite relevant du Chapter 11 du droit américain. Les documents judiciaires déposés le 4 novembre 2026 auprès du tribunal des faillites des États-Unis pour le district du Delaware confirment que les sociétés européennes du groupe — dont Marelli Europe S.p.A., Marelli España S.A. et les filiales polonaises — poursuivent leurs activités opérationnelles, mais restent sous étroite surveillance judiciaire. Pour les gestionnaires de risques et les partenaires commerciaux de tout le continent, c'est un signal invitant à surveiller la situation avec une attention accrue.
Marelli — qui est-ce et pourquoi cette affaire est-elle importante pour l'Europe?
Avant de passer à l'analyse des documents judiciaires, il convient de rappeler l'importance de l'acteur concerné. Marelli est un conglomérat automobile mondial issu du rapprochement de la société japonaise Calsonic Kansei et de l'italienne Magneti Marelli, acquise auprès du groupe FCA (aujourd'hui Stellantis). La société fabrique une large gamme de composants — des systèmes d'échappement aux systèmes d'éclairage, en passant par l'électronique embarquée et les systèmes de suspension — pour presque tous les grands constructeurs automobiles en Europe, en Asie et en Amérique du Nord.
L'ampleur des activités de Marelli en Europe est considérable. Des sites de production sont implantés en Pologne (Sosnowiec, Bielsko-Biała), en Italie, en Allemagne, en France (Strasbourg), en Espagne, au Royaume-Uni, en Tchéquie (Jihlava), en Slovaquie (Kechnec), en Roumanie (Cluj-Napoca, Ploiești) et dans plusieurs autres pays. Les effectifs se comptent en dizaines de milliers de personnes. Cela signifie que les difficultés financières de ce géant ont des répercussions directes sur les chaînes d'approvisionnement de centaines de petites entreprises — sous-fournisseurs, transporteurs, entreprises de logistique et de services intervenant auprès des sites Marelli sur tout le continent.
Origine de la crise: 4,9 milliards de dollars de dette et le recours au tribunal
La procédure Chapter 11 a été engagée le 11 juin 2025 par la société mère Marelli Holdings Co., Ltd. et des dizaines de filiales. L'affaire est examinée par le tribunal des faillites des États-Unis pour le district du Delaware sous le numéro 25-11034, et est présidée par le juge Craig T. Goldblatt.
La raison immédiate du dépôt de la demande était l'accumulation d'une dette à long terme estimée à environ 4,9 milliards de dollars. Ce montant résulte de plusieurs facteurs conjugués: une politique d'acquisitions agressive en 2019–2020, des perturbations mondiales des chaînes d'approvisionnement provoquées par la pandémie de COVID-19, une forte hausse des prix des matières premières et de l'énergie, ainsi qu'un ralentissement du marché automobile lié à la transition vers la mobilité électrique. Marelli n'a pas été le seul fournisseur soumis à des pressions financières ces dernières années — des difficultés similaires ont notamment touché Premy, Plastic Omnium et les activités de fourniture de nombreux autres groupes industriels européens.
Le choix de la procédure Chapter 11 (plutôt que d'une liquidation immédiate) est significatif. Cette forme de procédure, issue du droit fédéral américain, donne à la société du temps et des outils pour se restructurer tout en la protégeant contre les mesures d'exécution des créanciers. Dans le langage juridique européen, elle peut être comparée à une procédure de redressement ou de concordat, même si les mécanismes diffèrent sur des points importants.
Financement DIP et accord avec les créanciers — qu'est-ce qu'un RSA?
Pour maintenir ses activités opérationnelles pendant la procédure judiciaire, Marelli a obtenu un financement DIP (debtor-in-possession) de 1,1 milliard de dollars. Il s'agit d'un type particulier de crédit, accessible exclusivement aux entités protégées par le Chapter 11, dont le remboursement est prioritaire sur les obligations existantes. L'obtention d'un financement DIP aussi important témoigne de la confiance des prêteurs dans la faisabilité du plan de restructuration.
Parallèlement, la société a conclu un Restructuring Support Agreement (RSA) — un accord de soutien à la restructuration auquel ont adhéré environ 80% des prêteurs existants. C'est un indicateur clé: un tel niveau de soutien des créanciers financiers réduit significativement le risque d'un litige judiciaire prolongé et permet d'espérer une sortie fluide de la procédure.
Marelli affirme constamment que la procédure judiciaire aux États-Unis ne perturbe pas ses activités opérationnelles courantes. Sur son site dédié Marelli Forward, la société indique qu'elle honore régulièrement ses obligations envers ses salariés, ses fournisseurs clés et ses partenaires commerciaux. Ce discours est caractéristique des pre-arranged bankruptcy ou pre-negotiated bankruptcy — procédures dans lesquelles les conditions de restructuration sont convenues avec les principaux créanciers avant même le dépôt formel de la demande auprès du tribunal.
Documents du 4 novembre 2026 — que révèlent les rapports opérationnels?
Les rapports opérationnels déposés le 4 novembre 2026 par l'intermédiaire de l'agent de restructuration Verita Global (Kurtzman Carson Consultants, LLC) couvrent la période jusqu'au 30 septembre 2026. Le dépôt des Monthly Operating Reports (MOR) est une obligation formelle pour chaque société soumise au Chapter 11 — ces rapports permettent au tribunal et aux créanciers de suivre régulièrement la situation financière et opérationnelle des différentes entités.
Aux fins de la procédure, la société principale est Marelli Automotive Lighting USA LLC, mais les rapports couvrent toutes les principales entités européennes, notamment:
- Marelli Europe S.p.A. — société holding italienne pour les opérations européennes
- Marelli España S.A. — opérations dans la péninsule Ibérique
- Marelli EPT Strasbourg — site en France
- Marelli Germany GmbH — entité allemande
- Automotive Lighting UK Limited — opérations au Royaume-Uni
Du point de vue des acteurs polonais et centreeuropéens du marché de la logistique et du transport, les rapports concernant les sites situés dans notre région sont particulièrement importants:
- Marelli Sosnowiec Poland Sp. z o.o. (document de procédure n° 2969)
- Marelli Bielsko-Biała Poland Sp. z o.o. (document de procédure n° 2948)
- Marelli Aftermarket Poland Sp. z o.o. (document de procédure n° 2987)
Les rapports confirment que les sites de production polonais fonctionnent sans perturbation dans le cadre de la stratégie mondiale de restructuration. Des documents analogues ont été déposés pour les entités en Tchéquie (Marelli Automotive Lighting Jihlava s.r.o.), en Slovaquie (Marelli Kechnec Slovakia s.r.o.) et en Roumanie (Marelli Cluj Romania S.R.L. et Marelli Ploiești Romania S.R.L.).
Le dépôt de rapports opérationnels par un groupe aussi large de sociétés — couvrant pratiquement toute l'implantation industrielle de Marelli en Europe centrale et orientale — confirme que la restructuration est coordonnée et globale, et non sélective. C'est une information importante pour les fournisseurs et les partenaires commerciaux de ces sites.
Calendrier judiciaire — dates clés pour le marché
La procédure est entrée dans une phase décisive. Le 20 octobre 2026, le juge Craig T. Goldblatt a approuvé le caractère suffisant du document d'information (Disclosure Statement), ce qui signifie concrètement que le tribunal a jugé les informations présentées par Marelli suffisantes pour permettre aux créanciers de prendre une décision éclairée lors du vote sur le plan de restructuration.
Les échéances procédurales clés suivantes ont été fixées:
- 23 novembre 2026, 16:00 ET — date limite pour voter sur le plan de restructuration et déposer des objections formelles (Voting and Plan Objection Deadline)
- 8 décembre 2026, 10:00 ET — audience de confirmation du plan de réorganisation (Confirmation Hearing)
Ces dates revêtent une importance fondamentale non seulement pour les créanciers financiers de Marelli, mais aussi pour tout l'écosystème d'entreprises liées au groupe. Le résultat du vote du 23 novembre et une éventuelle décision judiciaire du 8 décembre constitueront un signal déterminant pour les actions futures des partenaires commerciaux, des assureurs-crédit et des institutions finançant les transactions avec les entités du groupe Marelli.
Perspective sectorielle: pourquoi les restructurations Tier-1 sont-elles si lourdes de conséquences pour la logistique?
Marelli appartient à la catégorie des fournisseurs appelés Tier-1 dans l'automobile — des entités qui fournissent directement des composants aux chaînes d'assemblage des constructeurs automobiles (OEM). Leur position particulière dans la chaîne d'approvisionnement fait que les difficultés financières de ces entreprises produisent un effet de propagation sur plusieurs niveaux en aval.
En pratique, cela signifie que la crise de Marelli touche directement ou indirectement:
- Les transporteurs routiers et les opérateurs logistiques assurant des livraisons régulières de composants vers et depuis les sites Marelli — tant au niveau national qu'en transit international
- Les fournisseurs de matières premières et de matériaux (Tier-2 et Tier-3), qui peuvent détenir des créances impayées sur les sociétés du groupe ou craindre pour l'exécution de commandes futures
- Les sociétés de crédit-bail et de financement des parcs de machines et de la flotte utilisés par Marelli ou ses sous-traitants
- Les assureurs-crédit, qui peuvent modifier leurs limites d'exposition aux entités du groupe
- Les transitaires et les agents en douane gérant les flux de marchandises des sites Marelli vers l'extérieur de l'UE, notamment vers le Japon ou les États-Unis
Il convient de souligner que les sites de production de Marelli en Pologne jouent un rôle important à l'exportation. Le site de Sosnowiec produit notamment des éléments de systèmes d'échappement, tandis que l'usine de Bielsko-Biała est spécialisée dans les composants pour véhicules haut de gamme. Les deux sites sont profondément intégrés aux réseaux d'approvisionnement de groupes tels que Stellantis, BMW Group ou Honda. Une interruption de leurs activités — même pendant quelques semaines — engendrerait des coûts de chaîne d'approvisionnement se chiffrant en dizaines de millions d'euros.
Évaluation du risque: que doit savoir et faire un gestionnaire de risques?
Du point de vue de la gestion des risques d'entreprise, la situation de Marelli n'est pas sans équivoque alarmante, mais elle exige un suivi systématique et une prudence procédurale. Nous présentons ci-dessous une évaluation pratique du risque sous plusieurs angles:
Risque opérationnel (faible à modéré)
Le financement DIP de 1,1 milliard USD et le soutien de 80% des créanciers au RSA constituent de solides indices que les sites de production européens de Marelli ne sont pas directement menacés d'une fermeture soudaine. La société gère activement sa communication et souligne la continuité de ses activités. Le risque opérationnel doit être évalué comme modéré — réel, mais pas immédiatement critique.
Risque juridique et contractuel (élevé)
La protection du Chapter 11 signifie que le recouvrement forcé des créances commerciales auprès des entités du groupe peut être difficile ou temporairement suspendu (automatic stay). Les partenaires détenant des factures impayées par des sociétés Marelli devraient consulter des avocats sur les possibilités de faire valoir ces créances dans le cadre de la procédure judiciaire. Les nouveaux contrats commerciaux avec les entités du groupe devraient être conclus avec une prudence accrue — notamment en ce qui concerne les conditions de paiement et les garanties.
Risque de réputation et due diligence (à surveiller)
Les entreprises pour lesquelles Marelli est un partenaire clé (par exemple un client principal représentant plus de 20–30% du chiffre d'affaires) devraient informer de manière transparente leurs propres créanciers, investisseurs et partenaires bancaires de leur exposition à cette entité. Dans la gestion du risque de réputation, l'absence d'une telle communication peut être perçue plus négativement que l'exposition elle-même.
Risque après restructuration (faible à modéré)
Si le tribunal confirme le plan de réorganisation en décembre 2026, Marelli sortira de la procédure avec un bilan nettement désendetté. Une réduction de la dette de plusieurs milliards de dollars devrait améliorer fondamentalement la capacité opérationnelle et la solvabilité du groupe à l'horizon de 12–36 mois. C'est le scénario de référence auquel conduit le déroulement de la procédure jusqu'à présent.
Recommandations pour les partenaires commerciaux et les gestionnaires de risques
Sur la base de l'analyse des documents judiciaires disponibles et du contexte de marché, nous proposons les mesures suivantes aux entreprises directement ou indirectement liées au groupe Marelli:
- Identifiez votre exposition totale au groupe — vérifiez lesquelles des entités soumises au Chapter 11 sont vos partenaires directs. La liste des sociétés concernées par la procédure est accessible au public dans le dossier de l'affaire 25-11034.
- Suivez les échéances judiciaires — les résultats du vote des créanciers (jusqu'au 23 novembre 2026) et l'audience de confirmation (8 décembre 2026) sont des étapes susceptibles de modifier l'évaluation du risque en temps réel.
- Vérifiez les conditions de votre assurance-crédit — certains assureurs ont peut-être déjà réduit ou suspendu leurs limites pour les entités du groupe Marelli. L'absence d'une police en cours de validité signifie une exposition totale au risque d'irrécouvrabilité des créances.
- Consultez un avocat au sujet des créances impayées — si vous détenez des factures à l'encontre de sociétés du groupe entrées dans la procédure Chapter 11, le délai de déclaration des créances (proof of claim) est peut-être déjà expiré ou proche. Agissez sans délai.
- Ne suspendez pas automatiquement la coopération — un arrêt précipité des livraisons ou de la coopération avec les sites Marelli peut vous exposer à des réclamations contractuelles et empêcher le recouvrement des créances courantes. Consultez le service juridique pour chaque décision.
- Surveillez les signaux des OEM — les constructeurs automobiles utilisant des composants Marelli (Stellantis, BMW, Honda et d'autres) peuvent lancer des programmes de soutien aux fournisseurs Tier-1 clés afin d'assurer la continuité de la production. De tels programmes peuvent stabiliser indirectement la situation des sites Marelli en Europe.
Conclusion: une restructuration plutôt qu'un effondrement — mais la vigilance reste de mise
La procédure Chapter 11 du groupe Marelli est l'un des cas de restructuration industrielle les plus importants et les plus complexes du secteur automobile de ces dernières années. L'ampleur des activités — des dizaines de filiales, des milliers de salariés et des centaines de partenaires commerciaux dans le monde — en fait un événement d'importance systémique pour les secteurs européens de l'automobile et de la logistique.
Le déroulement de la procédure jusqu'à présent — le soutien de 80% des créanciers au RSA, l'obtention d'un financement DIP de 1,1 milliard USD, le dépôt régulier des rapports opérationnels et l'approbation du Disclosure Statement par le tribunal — indique une trajectoire de restructuration maîtrisée, et non un effondrement chaotique. C'est une distinction importante du point de vue du risque pour l'ensemble de la chaîne de valeur.
Néanmoins, jusqu'à la confirmation formelle du plan de réorganisation par le tribunal (prévue le 8 décembre 2026) et à la sortie effective de Marelli du Chapter 11, toutes les entités travaillant avec le groupe devraient maintenir un niveau de vigilance accru, documenter toutes les transactions avec le soin requis et suivre les documents de procédure successivement versés au dossier.
La plateforme EURODEBT.eu actualisera régulièrement l'évaluation du risque pour les entités du groupe Marelli — notamment après la communication des résultats du vote des créanciers et après la décision rendue à l'issue de l'audience de confirmation de décembre. Nous vous invitons à vous inscrire aux alertes concernant cette affaire.




