

Vague de faillites dans le transport : l’Europe atteint un pic de faillites sur 13 ans. Qu’est-ce que cela signifie pour vos partenaires commerciaux ?
Le nombre de faillites d'entreprises en Allemagne atteindra 25 900 cas en 2026 — le niveau le plus élevé depuis 13 ans, tandis que le secteur du transport et de la logistique fait faillite à un rythme plus de deux fois supérieur à celui du reste de l'économie de l'UE. Les données d'Eurostat pour le deuxième trimestre 2026 montrent une hausse des faillites dans le transport de 11,4%, tandis que la Roumanie a enregistré pour le seul mois de septembre une hausse de 73% dans le transport routier. Les experts d'Allianz Trade avertissent que la stabilisation n'interviendra pas avant 2028, ce qui signifie au moins deux années de risque de contrepartie extrêmement élevé dans le secteur du transport, de la commission de transport et de la logistique.
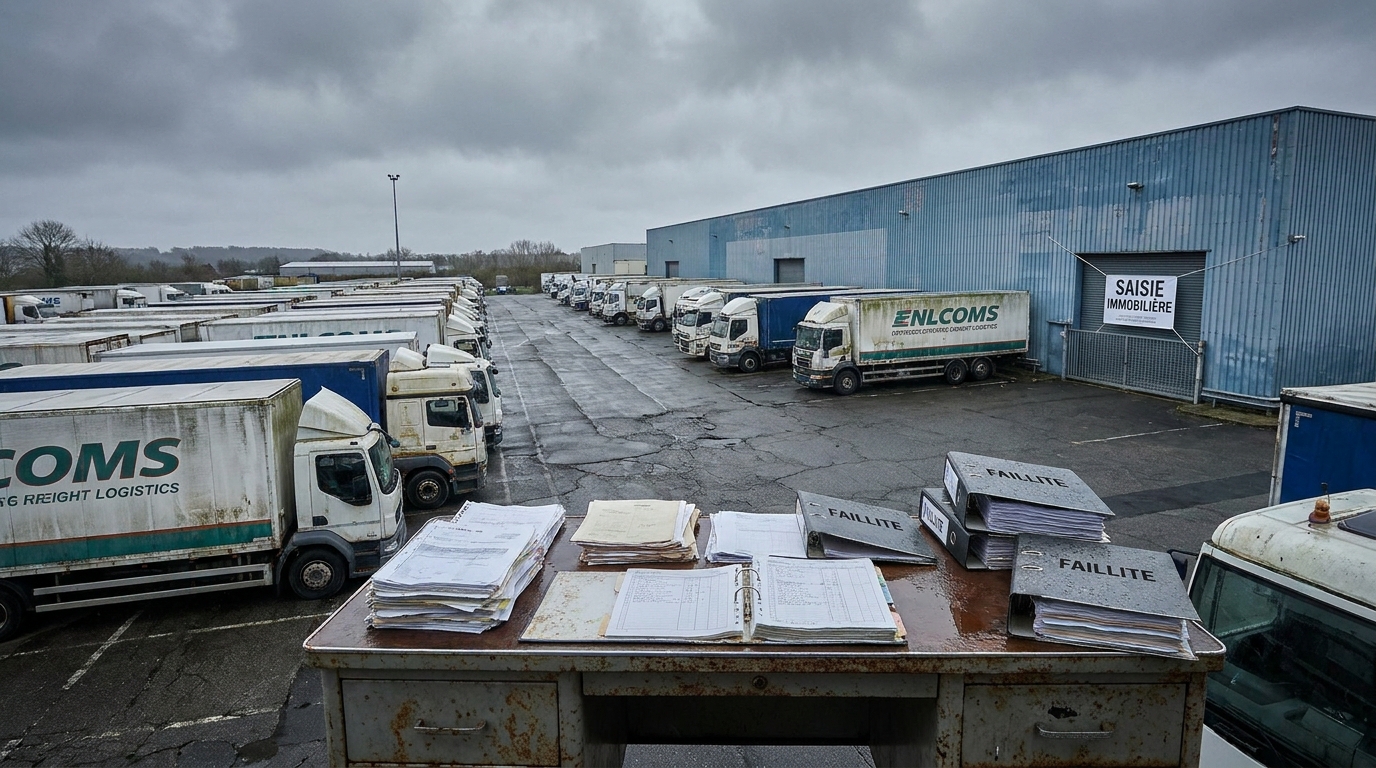
L'assureur-crédit Allianz Trade a publié le 27 octobre 2026 le rapport Global Insolvencies Outlook 2028, qui dresse un tableau alarmant de la santé des entreprises européennes. Selon ses conclusions, le nombre de défaillances d'entreprises en Allemagne atteindra en 2026 un niveau inédit depuis 13 ans, et le secteur du transport et de la logistique figure parmi les plus touchés sur l'ensemble du continent. Parallèlement, les données d'Eurostat pour le deuxième trimestre 2026 confirment que les entreprises de transport de l'Union européenne font faillite à un rythme plus de deux fois supérieur à celui du reste de l'économie. Pour les responsables des risques et les dirigeants d'entreprises du secteur du transport, de l'expédition et de la logistique, cela signifie une chose : la vérification des partenaires commerciaux et la sécurisation des créances deviennent une priorité opérationnelle absolue.
Allemagne : 25 900 défaillances et le pire résultat depuis 2013
L'Allemagne, première économie d'Europe et marché clé pour la plupart des opérateurs logistiques européens, traverse l'une des périodes les plus difficiles de son histoire d'après-guerre. Selon les prévisions d'Allianz Trade, environ 25 900 entreprises y feront faillite en 2026 — 8% de plus qu'un an auparavant et plus de 85% de plus qu'en 2021, année relativement calme. Fait particulièrement préoccupant, au printemps 2026 encore, les analystes tablaient sur une hausse de seulement 2%. L'ampleur de la révision à la hausse témoigne de la rapidité avec laquelle les conditions d'activité se sont dégradées en quelques mois seulement.
Par rapport à la moyenne d'avant la pandémie de 2016–2019, le nombre de faillites est déjà supérieur de 30%. L'Allemagne n'avait pas connu un niveau de défaillances aussi élevé depuis 2013, lorsque l'économie ressentait encore les effets de la crise financière mondiale. L'aggravation des difficultés structurelles — affaiblissement de la demande intérieure, ralentissement industriel, hausse des coûts de l'énergie et du financement — frappe particulièrement les secteurs à forte intensité capitalistique et sensibles aux fluctuations économiques. Les experts d'Allianz Trade citent le transport et la logistique, la construction, l'hôtellerie ainsi que les industries automobile et mécanique parmi les secteurs présentant le profil de risque le plus élevé.
Données d'Eurostat : les faillites dans le transport progressent plus vite que dans le reste de l'UE
Le tableau du secteur européen des transports qui ressort des données d'Eurostat est encore plus éloquent. Au deuxième trimestre 2026, le nombre de déclarations de faillite des entreprises de transport dans l'UE a augmenté de 11,4% par rapport au trimestre précédent. À titre de comparaison — la hausse dans l'ensemble de l'économie de l'UE a été de 5,7%, tandis que la construction et le commerce ont enregistré durant la même période... des baisses (de 1,7% et 1,2% respectivement).
Autrement dit, alors que d'autres secteurs commencent à se stabiliser, le transport accélère vers le précipice. Ce contraste montre que les problèmes du secteur du transport, de l'expédition et de la logistique sont de nature systémique et ne découlent pas uniquement du ralentissement général — ils résultent de défis propres au marché européen du transport de marchandises.
Carte de la crise : qui perd, qui gagne ?
La situation sur le continent varie fortement selon les zones géographiques. Il convient de l'examiner en détail pour comprendre où le risque lié aux partenaires commerciaux est le plus élevé.
Allemagne et France — des géants sous pression
Nous avons déjà décrit l'Allemagne en détail. La France, deuxième marché du transport en Europe, se dirige en 2026 vers un record historique : environ 71 000 défaillances y sont prévues, soit une hausse de 3% sur un an. Chacun de ces chiffres représente un risque réel pour les entreprises polonaises, tchèques, belges ou néerlandaises qui exécutent des commandes pour des donneurs d'ordre français ou travaillent avec des sous-traitants locaux.
Roumanie — hausse spectaculaire dans le transport routier
Des données particulièrement inquiétantes proviennent de Roumanie, qui est depuis des années un important fournisseur de services de transport routier pour toute l'Europe. Le cabinet de conseil Sierra Quadrant a constaté qu'en septembre 2026 seulement, le nombre de défaillances des transporteurs routiers roumains a augmenté de 73% — le niveau mensuel le plus élevé depuis des années. Sur l'ensemble de 2026, le nombre total de faillites en Roumanie pourrait atteindre 8 200 cas, soit une hausse de 9%. Pour les entreprises qui commandent des transports en Europe de l'Est, c'est un signal d'alarme : la fiabilité et la liquidité des partenaires roumains nécessitent une vérification particulièrement minutieuse.
Belgique — la crise détruit les microtransporteurs
En Belgique, l'un des principaux carrefours logistiques d'Europe, la crise frappe avant tout les plus petits acteurs du marché. Selon les données de l'Institut belge du Transport et de la Logistique (ITLB), 297 entreprises de transport de marchandises y ont fait faillite au cours des neuf premiers mois de 2026. Fait significatif, plus de 70% des entreprises ayant déposé le bilan au troisième trimestre disposaient d'une flotte ne dépassant pas cinq véhicules. Les micro-opérateurs — souvent sous-traitants de grands groupes logistiques — ne disposent pas de réserves de capital suffisantes pour survivre à une brusque hausse des coûts lorsqu'ils ne peuvent en même temps renégocier leurs tarifs.
Pologne — une île verte sur une carte rouge ?
Dans le contexte européen, la Pologne se distingue favorablement. Les prévisions pour 2026 tablent sur une baisse de 5% du nombre de défaillances, à environ 5 200 cas. Des tendances similaires sont observées en Espagne et en Italie (-2% chacune) ainsi qu'en Hongrie, où une baisse de 21% est prévue. Cela ne signifie toutefois pas que les entreprises polonaises peuvent se sentir en sécurité — elles sont étroitement interdépendantes des marchés occidentaux, et la défaillance d'un commissionnaire de transport allemand ou d'un opérateur logistique belge frappe directement les sous-traitants polonais.
Pourquoi le transport craque-t-il de toutes parts ? Analyse des causes
Plusieurs facteurs qui se superposent sont à l'origine de la vague de faillites et créent un environnement exceptionnellement hostile aux entreprises de transport :
- Hausse des coûts de l'énergie : Les analystes d'Allianz Research estiment que les coûts de l'énergie en Europe ont augmenté d'environ 60% depuis janvier 2026. Une conséquence directe est une baisse potentielle des marges nettes du transport routier européen pouvant atteindre 10 points de pourcentage. Pour un secteur dont les marges se situent historiquement entre 2–5%, c'est la différence entre rentabilité et faillite. Les transporteurs qui ne parviennent pas à répercuter la hausse des coûts sur leurs clients sous la forme de tarifs de fret plus élevés perdent leurs liquidités à un rythme alarmant.
- Conditions de crédit plus difficiles : Les hausses de taux d'intérêt des banques centrales européennes et le durcissement des critères d'octroi de crédit par les banques commerciales ont rendu l'accès au financement externe bien plus difficile et coûteux qu'il y a seulement deux ans. Les entreprises qui, les années précédentes, fondaient leur activité sur le financement par endettement font désormais face à une hausse spectaculaire du coût du service de la dette.
- Pénurie de personnel qualifié : Le manque chronique de conducteurs professionnels, d'opérateurs d'entrepôt et de spécialistes de la logistique limite non seulement les capacités opérationnelles des entreprises, mais fait aussi augmenter les coûts salariaux. Combinée à la pression des coûts de l'énergie et du crédit, la hausse de la masse salariale constitue un troisième front d'attaque contre les comptes de résultat.
- Affaiblissement de la demande et incertitude géopolitique : Le ralentissement économique dans les principales économies européennes se traduit directement par une baisse des volumes de transport. Parallèlement, l'incertitude liée à l'environnement géopolitique mondial incite les donneurs d'ordre à réduire les contrats à long terme au profit d'accords souples et à court terme — ce qui déstabilise la planification des flux de trésorerie des transporteurs.
Effet domino : quand un grand tombe, beaucoup de petits disparaissent
L'un des phénomènes les plus inquiétants décrits dans le rapport d'Allianz Trade est la forte hausse du nombre de grandes défaillances — c'est-à-dire les cas d'entreprises dont le chiffre d'affaires annuel dépasse 50 millions d'euros. Au cours des neuf premiers mois de 2026, 376 cas de ce type ont été enregistrés dans le monde, dont pas moins de 229 en Europe occidentale seulement. Dans le secteur du transport, 18 grandes entreprises ont déjà fait faillite — contre 11 sur l'ensemble de l'année 2025.
La chute d'un acteur majeur s'arrête rarement à lui seul. La faillite récente du groupe logistique belge Ziegler en est une bonne illustration — une entreprise de longue date dotée d'un vaste réseau de sous-traitants. Sa chute a provoqué des difficultés financières immédiates pour des dizaines de petites entreprises, pour lesquelles les factures impayées adressées à Ziegler ont entraîné une perte de liquidités et des difficultés à honorer leurs propres engagements. C'est un mécanisme classique d'effet domino dans le secteur du transport, de l'expédition et de la logistique.
Le problème est si grave que les associations professionnelles commencent à réclamer des changements législatifs. L'organisation belge TLV (Transport en Logistiek Vlaanderen) préconise l'adoption de dispositions protégeant les sous-traitants sur le modèle de la Loi Gayssot française — une réglementation qui, dans certaines circonstances, garantit aux sous-traitants du transport une protection directe contre les conséquences de l'insolvabilité de leurs donneurs d'ordre. Ce débat montre que le marché prend lentement conscience de la nécessité de solutions systémiques, même si leur mise en œuvre est encore lointaine.
La dimension sociale de la crise : des millions d'emplois menacés
Derrière les statistiques de défaillances se trouvent des vies humaines. Allianz Research estime qu'en 2026 comme en 2027, les défaillances d'entreprises dans le monde menaceront directement l'emploi d'environ 2,7 millions de personnes par an. En Europe seulement, le problème pourrait toucher jusqu'à 1,6 million de travailleurs.
Par pays, les chiffres des plus grandes économies sont particulièrement inquiétants : en France, jusqu'à 268 mille emplois sont menacés, en Allemagne — 239 mille, et au Royaume-Uni — 213 mille. Le secteur du transport, avec sa structure d'emploi particulière (nombreux indépendants, petits sous-traitants, entreprises familiales), est particulièrement exposé aux effets en cascade des défaillances.
Perspectives : quand la stabilisation interviendra-t-elle ?
La bonne nouvelle est qu'elle interviendra — les analystes la prévoient. La mauvaise nouvelle est qu'elle ne sera pas rapide. L'indice mondial des défaillances devrait augmenter de 1% supplémentaire en 2027, avant une éventuelle stabilisation. Une légère baisse mesurable n'est prévue qu'en 2028 — pour l'Allemagne, une réduction d'environ 5% du nombre de faillites est alors estimée.
Cela signifie que le secteur européen du transport et de la logistique devra évoluer dans un environnement à risque accru pendant au moins deux années supplémentaires. Aucun allégement rapide des coûts, rebond spectaculaire de la conjoncture ou règlement soudain du problème de personnel ne se profile. Les entreprises qui survivront à cette période seront celles qui mettront en place dès aujourd'hui des mécanismes appropriés de gestion des risques.
Perspective du risque commercial : que devriez-vous faire dès maintenant ?
Pour les responsables des risques et les dirigeants d'entreprises du secteur du transport, de l'expédition et de la logistique, la situation décrite a des implications pratiques très concrètes. Voici les principaux enseignements :
- Vérifiez régulièrement vos partenaires commerciaux, pas une seule fois. La situation financière des entreprises évolue rapidement — un partenaire fiable il y a six mois peut aujourd'hui connaître de graves problèmes de liquidité. Les données disponibles sur des plateformes comme EURODEBT.eu permettent de suivre en permanence l'évolution de la santé financière des partenaires commerciaux.
- Accordez une attention particulière aux entreprises d'Allemagne, de France et de Roumanie. Ce sont les marchés qui présentent actuellement le risque de contrepartie le plus élevé dans le secteur du transport. Ils nécessitent une évaluation plus rigoureuse avant d'établir ou de renouveler une collaboration.
- Prudence avec les microtransporteurs. Les données belges le montrent clairement : les entreprises possédant une flotte de cinq véhicules au maximum sont celles qui font le plus souvent faillite. Si vous faites appel à de très petits sous-traitants, assurez-vous de disposer de chaînes d'approvisionnement alternatives.
- Sécurisez vos créances à l'aide d'instruments financiers. L'assurance-crédit, les garanties bancaires ou l'affacturage sont des outils qui, dans les conditions actuelles du marché, deviennent un élément indispensable de la gestion financière et non un luxe.
- Surveillez les signaux d'alerte précoce. Retards de paiement, changements soudains des conditions de collaboration, demandes de report d'échéances — autant d'éléments qui peuvent annoncer des difficultés financières chez un partenaire. Réagissez de manière proactive avant que le problème ne devienne difficile à maîtriser.
- Diversifiez votre base de fournisseurs et de donneurs d'ordre. Dépendre d'un seul grand client ou d'un seul sous-traitant clé dans le climat économique actuel est un risque qu'on ne peut ignorer. La chute d'une entreprise ne devrait pas mettre la vôtre en danger.
Conclusion : il est temps d'agir, pas d'attendre
Le rapport d'Allianz Trade et les données d'Eurostat dressent un tableau cohérent, quoique préoccupant : le secteur européen du transport et de la logistique entre dans l'une de ses périodes les plus difficiles depuis plus d'une décennie. Le nombre de défaillances augmente plus vite que dans tout autre secteur, l'effet domino menace les petits sous-traitants et aucune amélioration ne se dessine avant 2028.
Dans cet environnement, la passivité est un luxe qu'aucune entreprise ne peut se permettre. La vérification professionnelle des partenaires commerciaux, la gestion active du risque de crédit et la diversification des partenaires ne sont plus une option — elles sont une condition de survie et de maintien des liquidités. Les plateformes qui regroupent des données sur la solvabilité et l'historique de paiement des entreprises européennes, comme EURODEBT.eu, deviennent dans ce contexte un outil de travail indispensable pour tout responsable chargé de la sécurité financière de son organisation.
Sources : Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Eurostat, données du Q2 2026; Sierra Quadrant, rapport sur le marché roumain; ITLB (Institut du Transport et de la Logistique, Belgique).




