

Crise du transport routier polonais: 15% de faillites supplémentaires en 2026 et une dette de plusieurs milliards dans le secteur TSL
Les données du troisième trimestre 2026 révèlent la crise la plus grave qu'ait connue le secteur polonais du transport, de l'expédition et de la logistique depuis plus d'une décennie : le nombre de procédures de faillite a augmenté de 15 pour cent sur un an, l'endettement total du secteur a dépassé 1,32 milliard de zlotys et plus de 1 200 entreprises ont discrètement quitté le marché en un seul trimestre. Les principales causes sont les coûts élevés du service de la dette, les problèmes économiques structurels de l'Allemagne et la pression réglementaire croissante. Pour les partenaires commerciaux qui collaborent avec des transporteurs polonais, cela signifie qu'il est nécessaire de durcir immédiatement la politique de risque de crédit.
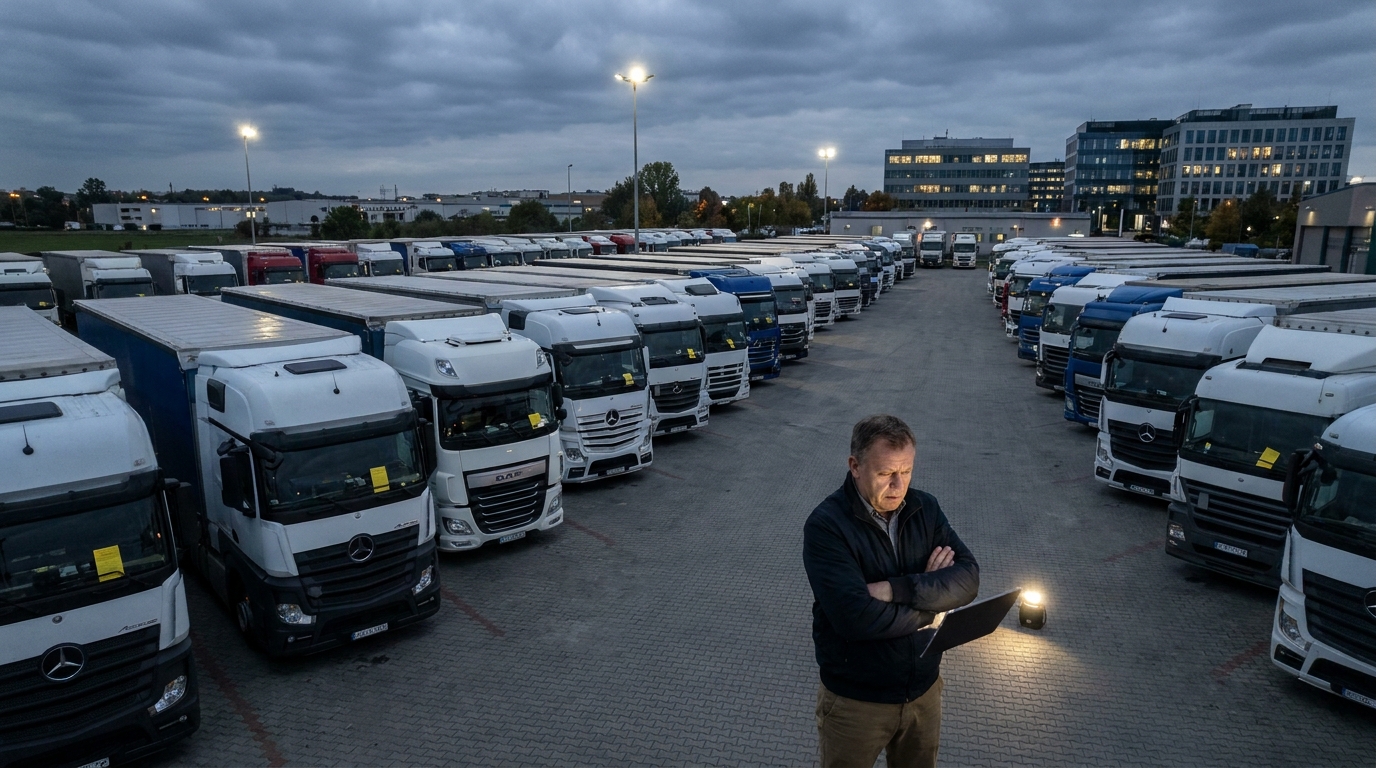
Les entreprises polonaises de transport se trouvent dans la situation financière la plus difficile depuis plus de dix ans. Les données du troisième trimestre 2026, recueillies par les principaux portails spécialisés et vérifiées par les analystes d'EURODEBT.eu, ne laissent aucun doute : le secteur du transport, de l'expédition de marchandises et de la logistique (TEL) traverse une profonde crise structurelle dont les conséquences seront ressenties non seulement par les transporteurs eux-mêmes, mais surtout par leurs partenaires commerciaux — chargeurs, commissionnaires de transport et prestataires de services sur tout le continent. Le nombre de procédures formelles de faillite et de restructuration a augmenté de 15 pour cent sur un an, l'endettement total du secteur a dépassé 1,32 milliard de zlotys et plus de 1200 entreprises ont quitté le marché en un seul trimestre. Pour les responsables des risques et les chefs d'entreprise qui travaillent avec des transporteurs polonais, le moment d'agir est venu.
L'ampleur du problème : des chiffres qui parlent d'eux-mêmes
Le secteur TEL est considéré depuis des années comme l'un des moteurs de l'économie polonaise et un élément clé des chaînes d'approvisionnement européennes. La flotte polonaise de camions est l'une des plus importantes du continent et les transporteurs nationaux assurent une part significative du volume des transports entre l'Europe de l'Est et l'Europe de l'Ouest. Cette position apparemment forte sur le marché n'a toutefois pas protégé le secteur d'une vague de difficultés financières qui s'est accélérée de façon spectaculaire au cours des deux derniers trimestres.
Les données statistiques du troisième trimestre 2026 indiquent une augmentation de 15 pour cent du nombre de procédures de faillite et de restructuration par rapport à la même période de l'année précédente. Cette hausse dépasse les scénarios les plus pessimistes formulés par les analystes en début d'année. De plus, on estime que près de 24 mille entreprises de transport immatriculées en Pologne ont des difficultés à maintenir leur trésorerie courante — c'est-à-dire non seulement celles qui ont officiellement déposé le bilan ou ouvert une procédure d'assainissement, mais aussi des dizaines de milliers d'entreprises au bord de l'insolvabilité.
Un phénomène particulièrement préoccupant est la forte augmentation des sorties silencieuses du marché (en anglais silent exits). Au seul troisième trimestre 2026, plus de 1200 entreprises de transport ont suspendu ou complètement cessé leur activité — sans annonces retentissantes, sans couverture médiatique, souvent sans prévenir leurs partenaires commerciaux. Pour les créanciers, une telle disparition est particulièrement dangereuse : les sommes dues au titre des factures impayées sont perdues ou intégrées à la masse de la faillite, dont le recouvrement est minime.
Les causes de la crise : une conjonction de facteurs défavorables
Les difficultés actuelles du transport polonais ne résultent pas d'un seul événement. Elles découlent de l'accumulation de plusieurs problèmes macroéconomiques, commerciaux et réglementaires qui se superposent et créent ensemble un environnement opérationnel exceptionnellement destructeur.
Coûts élevés du service de la dette et érosion des marges
La plupart des entreprises polonaises de transport financent leur activité — en particulier l'achat et la modernisation de leur flotte — par des prêts bancaires et du crédit-bail. Dans un environnement de taux d'intérêt élevés qui perdure depuis plusieurs années, les coûts du service de ces engagements ont fortement augmenté. Dans le même temps, la pression sur les prix du marché du fret a progressivement réduit les marges opérationnelles. Le résultat est facile à prévoir : les entreprises qui, il y a encore quelques années, pouvaient aisément assurer le service de leur dette grâce à leurs revenus d'exploitation sont aujourd'hui contraintes de puiser dans leurs réserves de trésorerie — des réserves qui fondent à un rythme alarmant.
Associés à l'accumulation des retards de paiement le long des chaînes d'approvisionnement — situation dans laquelle un commissionnaire attend le paiement d'un chargeur tout en étant lui-même en retard de paiement envers un transporteur — ces facteurs créent un effet domino particulièrement dangereux pour les petites et moyennes entreprises dépourvues de coussin financier.
Crise structurelle sur le marché occidental, notamment en Allemagne
Le secteur polonais du transport a construit son avantage concurrentiel sur la desserte des routes entre l'Europe de l'Ouest et l'Europe de l'Est, et l'Allemagne a historiquement généré le plus grand volume de commandes pour les camions polonais. Malheureusement, l'économie d'outre-Oder est confrontée à des problèmes structurels qui vont bien au-delà du cycle conjoncturel. La crise du secteur automobile et de l'industrie des machines en Allemagne se traduit directement par une diminution des biens produits et, par conséquent — par une offre de marchandises à transporter considérablement réduite.
Il en résulte un déséquilibre fondamental entre la capacité de chargement disponible et la demande réelle. Une guerre des prix dévastatrice a éclaté sur le marché spot, où les tarifs de fret au kilomètre sont tombés sous le seuil de rentabilité. Pour maintenir l'activité de leurs conducteurs et payer les échéances de crédit-bail, les entreprises de transport acceptent des commandes à des prix qui génèrent de facto des pertes d'exploitation — en espérant que la situation s'améliore. Dans la plupart des cas, cet espoir s'avère vain.
Instabilité des coûts du carburant
Bien que les prix du gazole sur les marchés de gros européens aient connu certaines fluctuations, celles-ci n'ont pas apporté aux transporteurs polonais un soulagement suffisant pour améliorer leur rentabilité. Le carburant demeure l'une des composantes les plus importantes des coûts variables du transport routier et son imprévisibilité complique une planification financière efficace et la négociation de contrats à long terme protégeant les marges.
Une pression réglementaire sans précédent
Les exigences légales qui s'ajoutent aux difficultés opérationnelles constituent un défi supplémentaire. Le Paquet mobilité, dont les dispositions successives sont entrées en vigueur ces dernières années, a limité les possibilités d'optimisation des coûts utilisées par certains transporteurs. Les règles de cabotage, l'obligation de retour du véhicule dans son pays d'immatriculation et les réglementations relatives au détachement des conducteurs se sont traduites par de véritables hausses des coûts d'exploitation.
Un autre changement réglementaire majeur se profile à l'horizon : l'inclusion du transport routier dans le système d'échange de quotas d'émission de CO₂ (ETS2). Bien que la mise en œuvre complète du système soit échelonnée dans le temps, les entreprises doivent dès aujourd'hui prévoir des investissements dans des flottes plus modernes et plus écologiques — à un moment où leurs bilans sont dans le rouge. Pour de nombreux transporteurs, c'est une charge impossible à supporter sans financement externe, dont l'accès — en raison de la dégradation des évaluations de solvabilité — devient de plus en plus difficile.
Géopolitique et accès aux capitaux
L'instabilité géopolitique persistante en Europe centrale et orientale a affecté négativement la propension des institutions financières à engager des capitaux dans le secteur du transport. En augmentant les exigences de garantie et en durcissant les critères de crédit, les banques et les sociétés de crédit-bail privent de fait les petits et moyens transporteurs du fonds de roulement nécessaire à leur fonctionnement quotidien. Les entreprises qui refinançaient autrefois leur dette sans difficulté se heurtent aujourd'hui à un mur — et se retrouvent par conséquent dans les registres de débiteurs ou devant les tribunaux de restructuration.
Risques pour les partenaires commerciaux : ce que les chargeurs et les commissionnaires de transport doivent savoir
La crise du transport polonais n'est pas seulement un problème pour les transporteurs eux-mêmes. Toute entité qui travaille avec une entreprise polonaise du secteur TEL — qu'il s'agisse d'un chargeur, d'un opérateur logistique, d'une agence en douane ou d'un garage automobile — supporte un risque financier mesurable. Nous présentons ci-dessous les principaux domaines auxquels il convient d'accorder une attention particulière.
- Risque de perte des acomptes et paiements anticipés : Les entreprises en difficulté financière peuvent accepter des commandes et des acomptes sans être en mesure de les exécuter. En cas de déclaration de faillite, le recouvrement de ces fonds est exceptionnellement difficile.
- Perturbations de la chaîne d'approvisionnement : La disparition soudaine d'un transporteur du marché — y compris la sortie silencieuse mentionnée précédemment — peut entraîner de graves problèmes d'exécution des commandes, notamment pour les marchandises sensibles aux délais.
- Risque croissant lié au fret : En période de crise, certains transporteurs peuvent négliger l'assurance des marchandises ou ne pas payer les primes, ce qui signifie qu'en cas de sinistre le chargeur pourrait ne recevoir aucune indemnisation.
- Faibles taux de recouvrement des créances : Dans les procédures polonaises de faillite et d'assainissement, les créanciers non garantis ne recouvrent généralement qu'une fraction de leurs créances. En cas de faillites massives dans un secteur, la situation devient encore plus difficile, car les actifs à répartir sont limités et la file des créanciers — longue.
Le point de vue d'EURODEBT.eu : comment gérer les risques dans les conditions actuelles
Face à la dégradation aussi rapide de la situation dans le secteur TEL polonais, il est essentiel de revoir et d'actualiser immédiatement la politique de risque à l'égard des partenaires commerciaux de ce secteur. Nous présentons ci-dessous des recommandations pratiques aux responsables des risques et aux chefs d'entreprise qui travaillent avec des transporteurs polonais.
1. Durcissement des critères de limite de crédit
Les limites de crédit existantes accordées aux entreprises de transport devraient être réexaminées sans délai sur la base des données financières actualisées du partenaire commercial. Nous recommandons d'obtenir les états financiers à jour, de suivre les inscriptions au Registre national judiciaire et de vérifier la situation de l'entreprise dans les bases de données de débiteurs. Les entités pour lesquelles il est impossible d'obtenir des données actualisées doivent être considérées comme présentant un risque accru jusqu'à vérification.
2. Réduction des délais de paiement et renforcement des garanties
Les délais de paiement standard de 30 ou 60 jours, qui ont été la norme dans le secteur pendant des années, doivent aujourd'hui être considérés comme une période d'exposition trop longue. Dans la mesure du possible, négociez des délais de paiement plus courts ou un paiement à la livraison. Pour des volumes d'affaires plus importants, envisagez de demander des garanties supplémentaires : garanties bancaires, lettres de crédit ou nantissements enregistrés sur la flotte.
3. Suivi renforcé des créances et remontée rapide
Tout retard de paiement de 7 à 14 jours devrait être considéré comme un signal d'alarme et faire immédiatement l'objet d'une remontée dans le processus de recouvrement. En situation de crise de liquidité, ces retards résultent rarement d'un oubli fortuit — ils sont le plus souvent le premier signe de problèmes plus graves. Une réaction rapide augmente les chances de recouvrer les créances avant que l'entreprise n'entre dans une procédure formelle.
4. Vérification régulière de la situation du partenaire commercial
Une vérification unique du partenaire commercial au début de la collaboration est aujourd'hui nettement insuffisante. Nous recommandons un suivi périodique — au moins trimestriel — des principaux signaux d'alerte : apparition d'inscriptions dans le registre des débiteurs, modification de la structure de propriété, fluctuation des effectifs ou dépôt de demandes d'inscription au Registre national judiciaire concernant des procédures de restructuration.
5. Diversification de la base de transporteurs
D'un point de vue stratégique, il convient aujourd'hui de réexaminer le degré de concentration de la collaboration auprès d'un ou de quelques transporteurs. La dépendance à l'égard d'une entité susceptible de quitter soudainement le marché génère un risque opérationnel qui, à long terme, peut s'avérer plus coûteux qu'une absence temporaire d'optimisation des prix.
Perspectives pour les prochains trimestres
La crise du secteur TEL polonais prendra-t-elle fin prochainement ? Les analystes restent prudents quant aux prévisions optimistes. Les problèmes structurels de l'industrie allemande ne disparaîtront pas du jour au lendemain et la correction de l'offre excessive de capacités de transport sur les marchés européens pourrait durer encore plusieurs trimestres. Parallèlement, la mise en œuvre prochaine d'ETS2 imposera de nouveaux investissements que la plupart des acteurs financièrement les plus fragiles ne pourront pas supporter.
Un scénario positif serait une reprise progressive de la demande de fret qui — si elle se produit — commencera très probablement par le segment contractuel avant d'améliorer les conditions sur le marché spot. Toutefois, même dans un scénario optimiste, le cycle d'ajustement du marché prendra plus d'un an. Pendant cette période, il faut s'attendre à de nouvelles faillites, à une poursuite de la consolidation du marché et à une nouvelle augmentation du risque de crédit à l'égard des transporteurs.
Le secteur est entré dans une phase de profonde sélection naturelle. Les entreprises dotées de bilans sains, de portefeuilles de commandes diversifiés et d'une gestion efficace des coûts survivront. Les autres — et elles pourraient être plus nombreuses que ne l'indiquent aujourd'hui les statistiques officielles — viendront grossir la liste croissante des entités faisant l'objet de procédures judiciaires.
Conclusion : la protection de sa propre liquidité comme priorité
Les données du troisième trimestre 2026 devraient constituer un signal d'alarme pour toute entité faisant affaire avec le secteur polonais du transport. La vague de faillites, les sorties silencieuses massives du marché, les dettes se chiffrant en milliards et la pression destructrice sur les prix créent un environnement dans lequel les procédures standard de gestion des risques peuvent s'avérer insuffisantes.
La protection de sa propre liquidité — par une vérification rigoureuse des partenaires commerciaux, la réduction de l'exposition au crédit et une réaction rapide aux signaux d'alerte — doit devenir une priorité absolue. En situation de crise, la seule forme de défense efficace est une politique de risque proactive, et non un recouvrement réactif.
La plateforme EURODEBT.eu surveille en temps réel la situation financière des entreprises européennes de transport et de logistique. Nous vous encourageons à vérifier vos partenaires commerciaux du secteur TEL avant d'entamer ou de poursuivre une collaboration — particulièrement dans une période de marché aussi sensible que celle que nous connaissons au second semestre 2026.




