

La dette des transporteurs polonais a dépassé 1,32 milliard de PLN. Un rapport révèle l’ampleur de la crise dans le secteur des transports
L'endettement du secteur polonais du transport routier de marchandises a atteint un niveau record de 1,32 milliard de zlotys, et le nombre d'entreprises ayant des dettes échues a dépassé 23 700. La crise est due à la hausse des coûts du carburant, à des tarifs de fret non ajustés dans les contrats à long terme et à des retards de paiement chroniques — 92 pour cent des transporteurs ne sont pas payés dans les délais. La situation constitue un sérieux avertissement pour toutes les entreprises qui font appel aux services d'opérateurs de transport polonais.
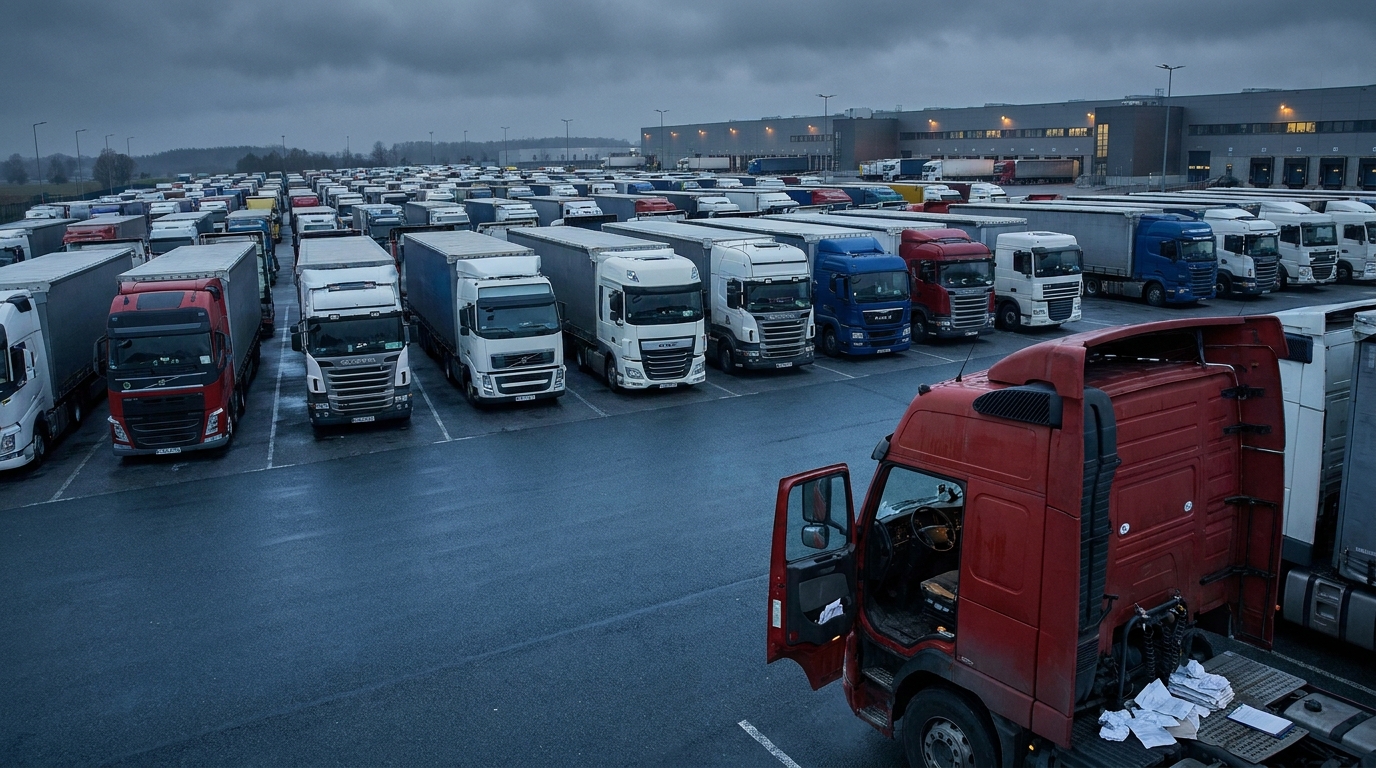
L'endettement total du secteur polonais du transport routier de marchandises a atteint en novembre 2026 un niveau alarmant de 1,32 milliard de zlotys. Les données du Registre national des dettes indiquent que plus de 23,7 milliers d'entreprises sont confrontées à des obligations financières échues. C'est un signal clair que la situation de l'un des piliers de la logistique européenne se détériore régulièrement — et que le risque pour les entreprises travaillant avec des transporteurs polonais augmente de mois en mois.
Ampleur de l'endettement: des chiffres qui devraient inquiéter tout gestionnaire des risques
Selon le dernier rapport du Registre national des dettes, le nombre d'entreprises de transport ayant des obligations échues a augmenté de plus de 700 entreprises en un an, soit une hausse d'environ 3,1 pour cent. La seule augmentation du nombre de débiteurs serait un signal préoccupant — mais conjuguée à une dette totale dépassant 1,32 milliard de PLN, elle rend le tableau incontestablement alarmant.
Il est important de noter que la dette moyenne par entreprise a légèrement diminué et s'élève actuellement à 55 700 PLN. En apparence, cela pourrait signaler une amélioration — mais en réalité, ces données indiquent seulement que la crise touche un nombre croissant d'entreprises, et non que chacune d'elles se porte mieux. Le total reste record, et le nombre d'entreprises menacées est le plus élevé depuis des années.
Le président du KRD, Adam Łącki, souligne qu'il s'agit d'un problème systémique et non d'une vague de difficultés isolées. Les transporteurs perdent moins leur capacité à honorer leurs obligations en raison de leurs propres erreurs de gestion qu'ils ne tombent dans un piège tendu par la structure du marché: hausse des coûts d'exploitation, tarifs de fret qui ne suivent pas l'inflation des coûts et retards chroniques de paiement des donneurs d'ordre.
Carburant et contrats: un piège dans lequel tombent des milliers d'entreprises
Le principal moteur de la crise est la combinaison défavorable de la hausse des prix du carburant et de l'absence de mécanismes contractuels appropriés protégeant les transporteurs contre ce risque.
Les données de l'Union internationale des transports routiers (IRU) pour le deuxième trimestre 2026 montrent que les prix du gazole dans l'Union européenne ont augmenté en moyenne de 12 pour cent. C'est une charge énorme pour les entreprises dans lesquelles le carburant représente entre plus de dix et plus de trente pour cent de l'ensemble des coûts d'exploitation, selon le type et l'étendue des transports effectués.
Dans la plupart des cas, les entreprises opérant sur le marché spot ont réussi à répercuter cette hausse sur le prix des commandes — les tarifs ponctuels ont augmenté d'environ 11 pour cent. Le problème réside toutefois dans les contrats à long terme, où les tarifs de fret n'ont augmenté que de 6 pour cent — soit deux fois moins que les seuls coûts du carburant. Il en résulte une réduction constante des marges d'exploitation des transporteurs qui ont fondé leur modèle économique sur des contrats de plusieurs mois avec de grands chargeurs.
L'absence de clauses carburant dans une part importante des contrats de transport à long terme a un effet particulièrement destructeur. De telles clauses permettent d'ajuster automatiquement le tarif de fret en fonction des variations du prix du carburant, ce qui constitue un outil standard de gestion du risque de coûts sur les marchés logistiques matures. Là où ces clauses font défaut, les transporteurs doivent absorber eux-mêmes la différence de coûts — au détriment de leur propre trésorerie.
La renégociation des contrats s'avère être une impasse pour la plupart des entreprises. Les grands chargeurs — chaînes de distribution, fabricants ou exploitants d'entrepôts — disposent d'une position de négociation beaucoup plus forte que les petits et moyens transporteurs. Dans la pratique, les entreprises de transport sont confrontées à un choix: accepter des conditions défavorables et espérer survivre, ou renoncer au contrat et risquer de perdre un flux régulier de commandes.
Retards de paiement: 92 pour cent des entreprises ne reçoivent pas leur argent à temps
Les retards de paiement sont un problème tout aussi grave — et pour de nombreuses entreprises encore plus douloureux que les coûts du carburant. Une étude menée par Keralla Research pour le compte de Bibby Financial Services livre des données bouleversantes: 92 pour cent des entreprises polonaises de transport reçoivent régulièrement leurs paiements après l'échéance prévue au contrat.
La valeur médiane des créances échues est passée de 75 500 PLN à 90 000 PLN. Cela signifie que le transporteur polonais moyen attend à un moment donné le règlement de factures totalisant plus de 90 milliers de zlotys — tout en devant honorer ses propres obligations courantes.
C'est là que réside le cœur du problème de trésorerie dans le transport. Le modèle économique du secteur se caractérise en effet par une asymétrie fondamentale des flux de trésorerie: les coûts — carburant, salaires des conducteurs, loyers de location-financement des véhicules, primes d'assurance et frais d'entretien — doivent être supportés à l'avance. Les recettes arrivent en revanche avec un retard considérable, souvent 30, 60 ou parfois même 90 jours après la prestation.
Lorsque l'on ajoute à cette asymétrie les retards de paiement prolongés des donneurs d'ordre, tous les ingrédients d'une spirale d'endettement sont réunis. Pour maintenir la continuité de leurs opérations, les transporteurs recourent à des crédits de trésorerie ou à l'affacturage — générant des coûts financiers supplémentaires qui pèsent encore davantage sur leurs marges déjà fragilisées. Ceux qui n'ont pas accès à un financement externe ou ne veulent pas en supporter le coût commencent eux-mêmes à retarder les paiements à leurs fournisseurs — créant des retards secondaires dans toute la chaîne d'approvisionnement.
Qui est le plus exposé? Profil du débiteur et carte géographique des risques
Les données du KRD permettent de déterminer précisément quels segments du marché supportent les plus lourdes charges de la crise.
Structure des entreprises: les microentrepreneurs sous la plus forte pression
Près des deux tiers de toutes les entreprises de transport endettées sont des personnes physiques exerçant une activité individuelle. Leur nombre total dépasse 15 milliers, et le montant des arriérés atteint 750 millions de PLN. Ces transporteurs — souvent propriétaires d'un ou de quelques camions — opèrent sans coussin financier sous forme de réserves de capital, d'accès aux marchés de capitaux ou de soutien d'un groupe d'entreprises. Chaque semaine de retard de paiement d'un donneur d'ordre peut les empêcher de régler à temps une échéance de location-financement ou une prime d'assurance.
Deux cas se distinguent parmi les entreprises les plus endettées: un transporteur du district d'Otwock avec une dette proche de 7 millions de PLN et une entreprise de transport de Nowy Tomyśl avec des arriérés atteignant 7,6 millions de PLN. Ces deux cas montrent que les problèmes extrêmes de trésorerie touchent aussi bien les petits opérateurs que les entreprises d'une taille légèrement supérieure.
Carte géographique de l'endettement: trois voïvodies à la loupe
Sur le plan territorial, la dette des transporteurs est la plus concentrée dans trois régions qui sont aussi les plus grands centres logistiques et de transport de Pologne:
- Mazovie — dette totale de 260,6 millions de PLN concernant 4 608 entreprises. Cette région concentre le plus grand nombre d'entreprises de transport, ce qui se traduit par une domination absolue dans le classement de l'endettement.
- Silésie — dette de 190,1 millions de PLN. Il est important de noter que c'est ici que l'on enregistre la dette moyenne par entreprise la plus élevée, dépassant 67 000 PLN — nettement au-dessus de la moyenne nationale. La forte concentration de l'industrie et de la logistique génère un nombre élevé de contrats à long terme qui — comme indiqué précédemment — se révèlent être un piège lorsque les coûts d'exploitation augmentent.
- Grande-Pologne — arriérés de 180,5 millions de PLN, une région qui est depuis des années l'un des moteurs de la logistique polonaise, notamment pour les liaisons vers l'ouest.
Les entreprises qui envisagent d'entamer ou de poursuivre une collaboration avec des transporteurs de ces voïvodies devraient faire preuve d'une prudence particulière et mettre en place des procédures approfondies de vérification de la solvabilité de leurs partenaires.
Créanciers et débiteurs: qui perd le plus?
La crise du transport n'est pas seulement un problème pour les transporteurs eux-mêmes — elle a des répercussions importantes sur d'autres secteurs et institutions financières.
Les principaux créanciers des entreprises polonaises de transport sont les institutions financières et d'assurance — banques, sociétés de location-financement et sociétés de recouvrement. Le montant total de leurs créances sur le secteur du transport s'élève à 884,6 millions de PLN. Cette somme reflète l'ampleur de la dépendance du secteur du transport au financement externe pour ses véhicules et ses activités d'exploitation. Lorsque les transporteurs perdent leur liquidité, les bailleurs et les banques sont les premiers à en ressentir les effets.
Le secteur des carburants arrive en deuxième position, avec des créances d'environ 241,2 millions de PLN. Les stations-service et les distributeurs de gazole accordent des crédits commerciaux aux transporteurs — et attendent de plus en plus souvent leur remboursement en vain. C'est pourquoi tant de stations et de distributeurs durcissent leurs conditions de crédit ou exigent des paiements en espèces des entreprises dont la situation financière est mise en doute.
Parallèlement, les transporteurs eux-mêmes sont victimes d'une chaîne d'obligations impayées. Le secteur du transport attend 170 millions de PLN de ses propres débiteurs — principalement des entreprises commerciales, des acteurs industriels et des entreprises de construction. C'est la preuve claire que les retards de paiement sont systémiques et se propagent en cascade: les retards à une étape de la chaîne d'approvisionnement se répercutent rapidement sur les maillons suivants.
Contraction du marché: signaux d'alerte pour la logistique européenne
La crise de trésorerie décrite commence à avoir un impact direct sur la structure et le potentiel du marché polonais du transport. Les données de l'Inspection générale du transport routier (GITD) montrent qu'en seulement six mois, le nombre d'entreprises titulaires d'une licence de transport international a diminué de 644 entreprises. Ce rythme dépasse largement la rotation naturelle du marché résultant des cessations d'activité, des fusions ou des acquisitions.
Parallèlement, les études de marché indiquent que près de la moitié des entreprises de transport ont complètement suspendu tous leurs projets d'investissement et de développement. Au lieu de moderniser leur flotte, d'investir dans de nouvelles technologies ou d'étendre la portée de leurs opérations, ces entreprises concentrent toutes leurs ressources exclusivement sur la survie pendant la période actuelle. À l'horizon des prochains mois, cela signifie un vieillissement de la flotte, une hausse des coûts d'entretien et une baisse de la compétitivité des transporteurs polonais sur le marché européen.
La flotte polonaise de transport est l'une des composantes les plus importantes du système logistique européen. Les camions polonais réalisent une part considérable du transport intra-européen, et les conducteurs polonais constituent l'un des groupes les plus nombreux de conducteurs professionnels sur les routes européennes. La réduction de ce potentiel — par les faillites, les retraits de licences ou le gel des investissements — affecte directement la disponibilité des capacités de transport dans toute l'Europe, ce qui influence à son tour les prix du fret et la fiabilité des chaînes d'approvisionnement.
Perspective du risque commercial: que devraient faire les entreprises travaillant avec des transporteurs polonais?
Pour les gestionnaires des risques et les propriétaires d'entreprises logistiques en Europe, le rapport du KRD comporte plusieurs conclusions pratiques essentielles.
Renforcer les processus de vérification des partenaires commerciaux
Avec plus de 23 700 entreprises ayant des obligations échues, une vérification standard dans un seul registre ou un rapport de crédit unique peuvent être insuffisants. Il est utile de recourir à des vérifications multisources — en combinant les données du KRD, du registre du GITD, des bases de données de location-financement et des historiques de paiement dans les systèmes d'information sectoriels. Une prudence particulière s'impose à l'égard des microentrepreneurs (activité individuelle) et des entreprises enregistrées en Mazovie, en Silésie et en Grande-Pologne, où la concentration de la dette est la plus élevée.
Surveiller les partenaires en continu, et non de manière ponctuelle
La situation financière des entreprises de transport peut évoluer rapidement — notamment dans un contexte de fluctuations des prix du carburant et de variations saisonnières de la demande de fret. Une vérification ponctuelle de la solvabilité effectuée lors de la signature du contrat ne protège pas contre les risques qui se matérialisent quelques mois plus tard. Il est recommandé de mettre en place des mécanismes de surveillance continue — alertes sur l'apparition de nouvelles inscriptions de dettes ou sur les changements de statut de la licence du transporteur.
Intégrer le risque carburant dans la structure des contrats
Les entreprises qui concluent des contrats à long terme avec des transporteurs et souhaitent conserver des partenaires logistiques stables et solvables devraient envisager d'introduire des clauses carburant comme élément standard. Un mécanisme d'ajustement automatique du tarif aux variations des prix du carburant protège les deux parties — le chargeur contre les renégociations brutales et la perte du transporteur, et le transporteur contre l'érosion des marges menant à la faillite. À long terme, les contrats sans clauses carburant sont une bombe à retardement qui génère des risques tant pour le prestataire que pour le bénéficiaire du service.
Diversifier la base des prestataires de transport
Alors que près d'une entreprise de transport sur huit a des obligations échues, la dépendance à un ou deux transporteurs devient un risque opérationnel majeur. Les perturbations des livraisons résultant de la faillite soudaine ou de la suspension de licence d'un partenaire clé peuvent avoir des conséquences catastrophiques sur la continuité de la chaîne d'approvisionnement. Constituer un portefeuille diversifié de prestataires de transport — avec une réserve de capacité suffisante et des itinéraires alternatifs — est un élément indispensable de la gestion du risque logistique dans les conditions actuelles du marché.
Synthèse: un secteur à la croisée des chemins
La situation du secteur polonais du transport routier en novembre 2026 résulte de plusieurs facteurs défavorables qui se superposent: coûts d'exploitation records, tarifs de fret insuffisants dans les contrats à long terme, retards chroniques de paiement des donneurs d'ordre et faiblesse structurelle de milliers de microentrepreneurs dépourvus de réserves financières de sécurité.
Une dette de 1,32 milliard de PLN concernant près de 23 800 entreprises n'est pas une curiosité statistique — c'est un risque réel pour toute entreprise qui confie des transports à des opérateurs polonais ou qui fait partie d'une chaîne d'approvisionnement desservie par des camions polonais. La diminution du nombre de transporteurs titulaires d'une licence, le gel des plans d'investissement et les spirales d'endettement croissantes dressent le portrait d'un secteur qui, sans changements structurels plus profonds — en matière de droit des contrats, de politique de paiement et d'accès au financement — pourrait connaître une crise encore plus profonde au cours des prochains trimestres.
Pour les gestionnaires des risques et les entreprises logistiques de toute l'Europe, les données ci-dessus constituent un signal clair: il est temps de renforcer les procédures de vérification des partenaires de transport, de diversifier la base des prestataires et de gérer consciemment le risque contractuel dans la chaîne d'approvisionnement.




