

DSV acquiert DB Schenker pour 14,3 milliards d'euros. Quelles conséquences ce changement de leadership logistique aura-t-il pour les transporteurs polonais ?
Le géant danois DSV a officiellement acquis DB Schenker pour 14,3 milliards d'euros, créant ainsi le plus grand opérateur logistique au monde. Sur le marché polonais, DSV Road a enregistré une augmentation de ses ventes de près du double, et le nouveau réseau de groupage modifie le rapport de force dans l'ensemble du secteur du transport, de l'expédition et de la logistique. Pour les petits et moyens transporteurs, cela signifie une pression croissante sur les marges, un risque de marginalisation sur les segments rentables du marché et la nécessité d'adapter d'urgence leur stratégie commerciale.
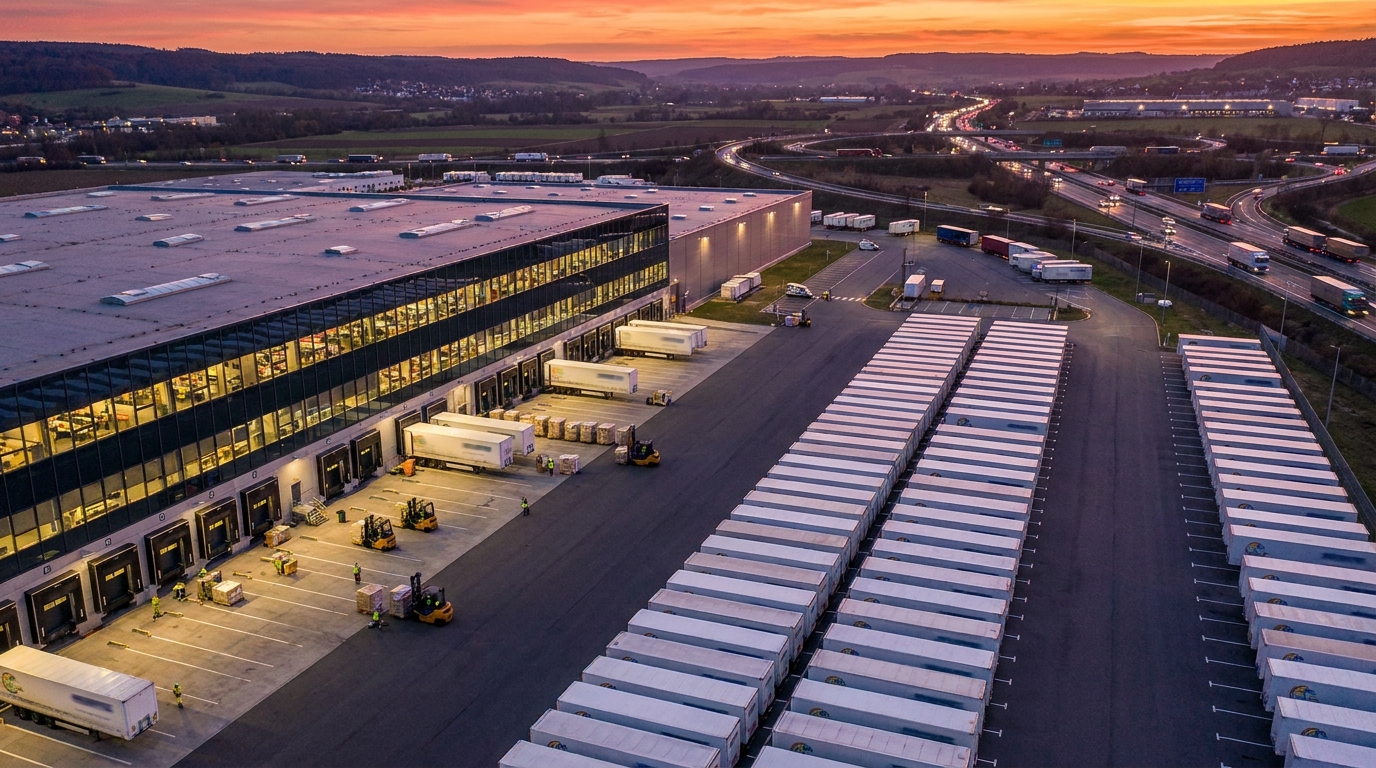
L'une des plus importantes transactions de l'histoire du secteur européen des transports et de la logistique est désormais finalisée. Le géant danois de la logistique DSV a officiellement acquis DB Schenker pour environ 14,3 milliards d'euros, créant ainsi une entité sans équivalent au niveau mondial en termes d'envergure opérationnelle. L'approbation de la Commission européenne, accordée début 2025, a ouvert la voie à l'intégration de ces deux acteurs majeurs et a déclenché une série de changements qui impacteront l'ensemble du secteur européen des transports et de la logistique. Pour les transporteurs, transitaires et PME polonais du secteur, ce nouvel équilibre des pouvoirs représente un défi de taille.
L'opération historique et son contexte réglementaire
La Commission européenne a approuvé le rachat de DB Schenker par DSV selon la procédure habituelle de contrôle des concentrations. Bruxelles a constaté que, malgré l'émergence d'un géant mondial, le marché des services de transport de marchandises (routier, aérien, maritime et logistique contractuelle) demeure suffisamment fragmenté pour permettre aux clients de conserver un véritable choix de fournisseurs. Cet argument s'est avéré déterminant : la Commission n'a pas constaté de position dominante susceptible de menacer la concurrence.
L'entité combinée emploie environ 147 000 employés dans plus de 90 paysCe n'est plus seulement une grande entreprise, mais une organisation capable de définir les normes industrielles à l'échelle mondiale. Le PDG du groupe DSV, Jens H. Lund, a annoncé que cette intégration renforcera considérablement la compétitivité de ses trois divisions clés : Aérien et Maritime, Routier et Solutions.
L'Allemagne comme pilier de la nouvelle organisation
L'Allemagne, centre opérationnel traditionnel de DB Schenker, conservera une importance particulière dans la nouvelle structure. DSV s'est engagée à maintenir de nombreuses fonctions centrales au siège actuel de Schenker à Essen. Par ailleurs, elle a annoncé des investissements d'un milliard d'euros sur le marché allemand au cours des trois à cinq prochaines années. Cela indique que le nouveau propriétaire considère l'Allemagne non pas comme une zone de restructuration, mais comme le pilier stratégique de l'ensemble du groupe.
Du point de vue des entreprises polonaises collaborant avec les deux organisations, la stabilité opérationnelle du centre d'Essen est une bonne nouvelle, du moins à court terme. Cependant, la question cruciale demeure : à quelle vitesse et avec quelle efficacité l'intégration des systèmes informatiques, des procédures opérationnelles et des structures de gestion de part et d'autre de la frontière se déroulera-t-elle ?
Révolution sur le marché polonais du transport de marchandises générales : le fret divers comme champ de bataille
La Pologne est l'un des plus importants marchés du transport routier en Europe. Ce pays, fort d'une longue tradition d'entrepreneuriat dans les transports, largement fondée sur les PME, est aujourd'hui confronté à une nouvelle réalité. DSV Road, la division en charge du transport routier, a constaté les ventes ont presque doublé après son intégration aux structures de Schenker, elle s'est placée parmi les leaders incontestés du marché polonais.
La stratégie du groupe DSV dans le domaine du transport routier est clairement axée sur développement du réseau de groupage Le groupage, c'est-à-dire la manutention d'envois ne constituant pas un chargement complet (LTL, Less than Truckload), est l'un des segments de marché les plus rentables et à la croissance la plus dynamique. Le réseau consolidé de DSV-Schenker permet :
- Optimisation des coûts d'exploitation en optimisant le remplissage de l'espace de chargement des véhicules (taux de chargement plus élevé),
- Réduire les temps de transit grâce à un réseau plus dense de terminaux et de connexions de lignes,
- Normalisation technologique — intégration des systèmes de suivi des expéditions, de la documentation électronique et des plateformes d'échange de données clients,
- Une position de négociation plus forte envers les clients et les sous-traitants.
Pour les entreprises de transport polonaises, qui ont jusqu'à présent réussi à se positionner sur le créneau du groupage, l'émergence d'un acteur aussi puissant est un signal d'alarme. Cette nouvelle entité dispose de ressources, d'une envergure et d'une technologie qu'aucune entreprise familiale, ni même aucun opérateur régional employant quelques dizaines de personnes, ne peut égaler.
Risques pour le secteur des PME - analyse des menaces
Du point de vue de l'évaluation des risques commerciaux et de la vérification de la solvabilité des entreprises – compétences clés de la plateforme EURODEBT.eu – la consolidation du marché autour du DSV génère un certain nombre de menaces importantes pour les petites entités.
1. Pression sur les tarifs de fret
L'acteur dominant dispose d'un pouvoir de négociation considérable. Dans ses relations avec les sous-traitants — des transporteurs de petite et moyenne taille exécutant des commandes en tant que sous-traitants de sous-marché — DSV peut imposer ses conditions tarifaires. En pratique, cela implique un risque. réduction des marges opérationnelles Les petites entreprises n'ont d'autre choix que de passer commande auprès d'un grand transitaire. Pour celles dont les fonds propres et les réserves de liquidités sont limités, toute baisse significative des taux pourrait compromettre leur stabilité financière.
2. Marginalisation dans le segment des marchandises diverses
L'un des segments de marché les plus rentables, le fret général, pourrait devenir le domaine exclusif des grandes chaînes. Les petites entreprises, privées d'accès à leurs propres infrastructures terminales et à de vastes réseaux de connexion, pourraient être reléguées au rôle de seuls les sous-traitants de tractionIl s'agit de transporteurs assurant le transport physique, mais sans contact direct avec le client final et sans accès à la marge sur les services complets. Ce changement structurel du modèle économique fragilise, à terme, la position des petits acteurs.
3. Dépendance à l'égard d'un ou plusieurs clients
Les entreprises de transport dont le chiffre d'affaires repose fortement sur les commandes d'un seul grand transitaire – potentiellement le groupe intégré DSV-Schenker – sont particulièrement vulnérables au risque de concentration. Renégocier les conditions de coopération, modifier les modalités de paiement ou simplement internaliser certains itinéraires pourrait fragiliser leur trésorerie. Diversification du portefeuille clients devient un facteur de sécurité clé dans ce contexte.
4. Les barrières technologiques comme nouvelle forme d'exclusion
DSV investit constamment dans la digitalisation de ses processus logistiques. L'intégration aux systèmes informatiques du groupe (plateformes d'échange de données, systèmes de suivi des expéditions et documentation électronique d'expédition) devient une condition sine qua non pour accéder aux commandes. Les entreprises ne disposant pas de l'infrastructure informatique adéquate ou incapables de supporter les coûts d'intégration technique risquent d'être exclues de l'écosystème des fournisseurs. Paradoxalement, La technologie devient le nouvel obstacle à l'entrée — aussi efficaces que le capital ou le matériel roulant.
Une chance pendant la période de transition – pour qui et pour combien de temps ?
Chaque fusion majeure comporte son lot de menaces, mais aussi d'opportunités temporaires. L'intégration opérationnelle de DSV et de Schenker est un processus qui, d'après les précédents du secteur, peut prendre plusieurs mois, voire des années. Durant cette période, de nouveaux défis peuvent surgir. turbulences opérationnelles temporaires: retards dans le traitement des expéditions, désorganisation du réseau de terminaux, départ d'employés clés, confusion dans les systèmes informatiques.
Il s’agit d’une opportunité paradoxale pour les opérateurs logistiques de taille moyenne, qui peuvent offrir à leurs clients quelque chose que les grandes structures d’entreprises ne peuvent pas fournir pendant la phase d’intégration : flexibilité, rapidité de prise de décision et personnalisation du serviceLes clients qui rencontrent des problèmes relationnels avec la nouvelle organisation chercheront activement des solutions alternatives, au moins jusqu'à ce que l'intégration soit terminée.
Toutefois, cette fenêtre d'opportunité est par nature temporaire. À long terme, les investissements massifs dans la numérisation, les infrastructures et la connectivité annoncés par DSV créeront barrières concurrentielles permanentes, difficile à surmonter pour les entités disposant de capitaux d'investissement limités.
Perspective de vérification des risques - Recommandations pour l'industrie
Compte tenu de ces changements, les institutions financières, les gestionnaires de risques et les propriétaires d'entreprises de logistique devraient envisager de revoir leurs modèles d'évaluation de la santé financière de leurs partenaires commerciaux du secteur du transport, de la logistique et des services (TSL). Voici quelques recommandations clés :
- Renforcement du suivi de la liquidité financière des PME du secteur des transports — en particulier les entreprises dont les revenus sont fortement concentrés sur un ou quelques grands clients du secteur du transport de marchandises.
- analyse de diversification du portefeuille clients En tant que critère d'évaluation de la résistance d'une entreprise aux changements du marché, les entreprises dépendantes du DSV pour plus de 50 % de leurs revenus nécessitent une attention particulière.
- Vérification des capacités technologiques Les partenaires – les entreprises qui ne disposent pas de systèmes permettant l’intégration avec les plateformes des grands opérateurs – doivent être considérés comme des entités exposées au risque de perdre l’accès aux commandes clés.
- Suivi de l'évolution des tarifs de fret dans le segment du fret général, en tant qu'indicateur avancé de la situation du secteur des transports des PME.
- Évaluation de la stratégie d'adaptation Les entreprises – entités qui investissent activement dans la spécialisation, la technologie ou la consolidation avec d'autres petits transporteurs – font preuve d'une plus grande résistance aux pressions du marché.
Résumé – Les règles du jeu ont changé
Le rachat de DB Schenker par DSV n'est pas qu'un simple événement d'entreprise à caractère financier. un changement fondamental dans l'architecture du marché européen de la logistiqueCette situation aura des répercussions concrètes sur les plans opérationnel, tarifaire et technologique pour les années à venir. Le nouveau leader du secteur dispose des ressources, de l'envergure et de l'ambition nécessaires pour redéfinir inévitablement les normes de service, les exigences envers les sous-traitants et la dynamique des prix dans l'ensemble du secteur.
Le marché polonais des services de transport et de logistique (TSL), fortement axé sur l'esprit d'entreprise des PME, s'apprête à vivre une période de choix difficiles. Spécialisation, consolidation, investissement technologique ou recherche de nouveaux créneaux : autant de stratégies permettant aux plus petites structures d'éviter la marginalisation. Celles qui ne s'adaptent pas risquent une perte progressive de parts de marché, non pas à la suite d'une décision radicale, mais du fait de l'érosion lente de leurs marges et de leur accès aux commandes.
En tant que plateforme de vérification des entreprises et d'évaluation des risques, EURODEBT.eu suivra en continu les effets de cette intégration sur la santé financière des entités du secteur TSL en Pologne et en Europe. Les changements au sommet de la pyramide sectorielle ont toujours des répercussions à la base, et c'est là que résident les plus grands risques.




