

European Cargo en faillite : la faillite d’un transporteur de fret britannique perturbe les chaînes d’approvisionnement en provenance de Chine
La compagnie aérienne britannique de fret European Cargo Limited a été officiellement placée sous administration judiciaire le 3 juin 2026, mettant fin à ses activités avec une flotte de sept Airbus A340-600 immobilisés à Bournemouth et Teesside. La faillite du transporteur, spécialisé dans le transport de marchandises du commerce électronique sur les routes Chine–Royaume-Uni, crée un déficit de capacité dans les aéroports régionaux et génère un risque direct pour les transitaires et les importateurs. Les administrateurs judiciaires de Teneo Financial Advisory ont pris le contrôle des actifs de la société.
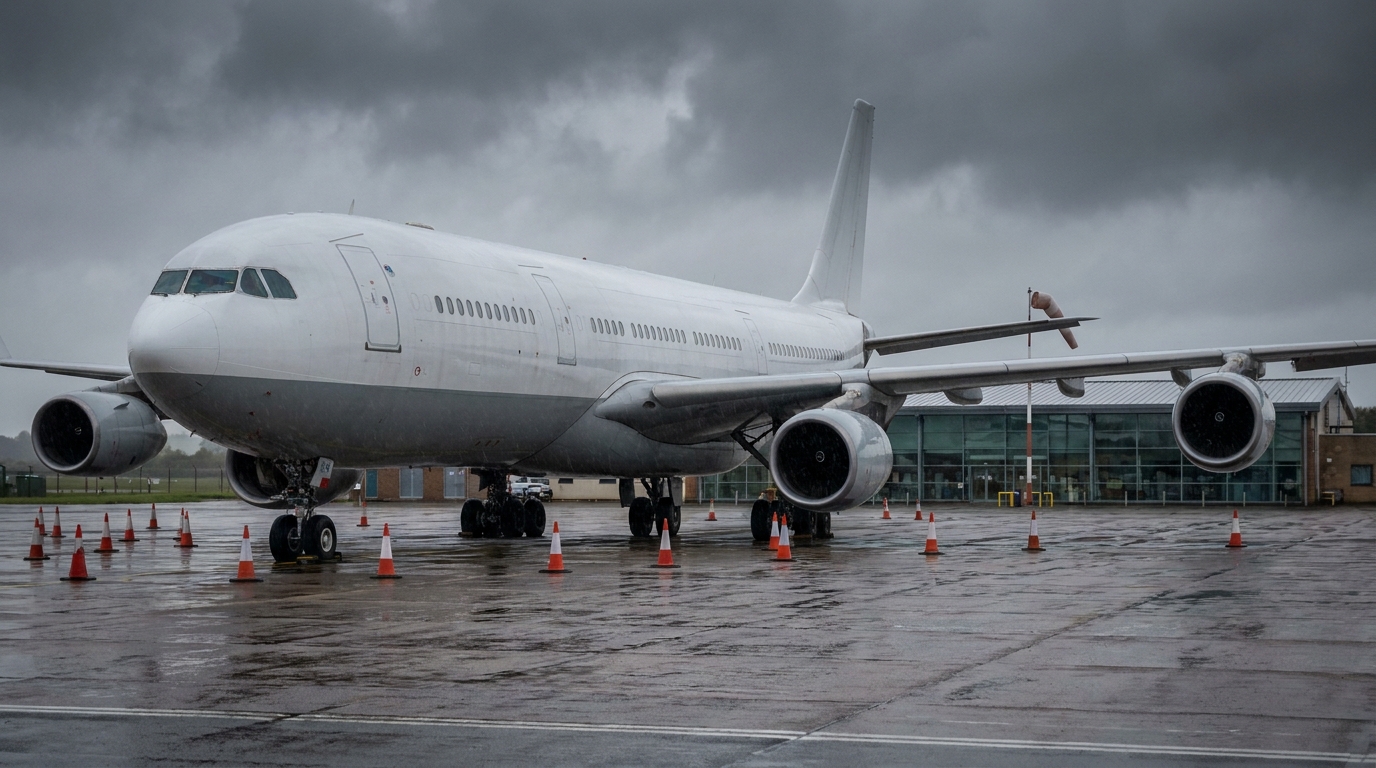
La compagnie aérienne cargo britannique European Cargo Limited a été placée sous administration judiciaire le 3 juin 2026, mettant ainsi fin à ses activités. Sa flotte de sept Airbus A340-600 est immobilisée aux aéroports de Bournemouth et de Teesside. Cette décision d'engager une procédure d'administration judiciaire intervient après plusieurs semaines de suspension de vols, les dernières opérations sous le code SE/URO ayant été enregistrées le 19 mai 2026. La faillite de la compagnie constitue un signal d'alarme important pour les transitaires et les importateurs opérant entre la Chine et le Royaume-Uni.
Fin des opérations : flotte immobilisée, prise de contrôle par les responsables
Stuart Morris, Robert Fishman et David Soden, de Teneo Financial Advisory Limited, l'un des principaux cabinets de conseil spécialisés dans les restructurations et les procédures d'insolvabilité au Royaume-Uni, ont été placés sous administration judiciaire d'European Cargo Limited. Leur priorité est de sécuriser les actifs de la société et d'étudier la possibilité de les vendre ou de restructurer partiellement l'activité. Concrètement, cela signifie que le sort des avions, des créneaux horaires d'exploitation existants et de tous les contrats avec les sous-traitants reste suspendu jusqu'à la conclusion de la procédure.
Les données des systèmes de suivi des vols, notamment FlightAware, confirment que l'arrêt effectif des opérations est intervenu avant même la déclaration officielle de faillite. Après le 19 mai 2026, aucun appareil d'European Cargo n'a effectué de vols commerciaux. Six avions, immatriculés notamment G-ECLB, G-ECLC et G-ECLN, ont été immobilisés à leur aéroport d'attache de Bournemouth (BOH), tandis que le septième a été transféré à l'aéroport de Teesside (MME). Teesside a été le théâtre d'un dénouement particulièrement amer et symbolique de cette histoire.
Base de Teesside : ouverture en mars, faillite en juin
Trois mois seulement avant sa faillite, en mars 2026, European Cargo inaugurait une nouvelle base opérationnelle à l'aéroport de Teesside. Le projet prévoyait alors cinq vols cargo long-courriers hebdomadaires au départ de cette base, destinés à répondre à la demande de livraison rapide des marchandises importées de Chine vers le marché britannique dans le cadre du commerce électronique. Cette annonce était présentée comme un tournant dans l'histoire de la compagnie et la preuve d'un modèle économique stabilisé après la période difficile de la pandémie.
La réalité s'est avérée diamétralement opposée. Les projets ambitieux d'expansion du réseau n'ont jamais été pleinement réalisés, et l'investissement dans l'ouverture d'une nouvelle base n'a fait qu'aggraver la situation financière déjà précaire de l'entreprise. Pour la région de Teesside, qui comptait sur la relance économique liée à l'arrivée du nouveau transporteur, la faillite d'European Cargo a constitué un revers douloureux, d'autant plus qu'elle est survenue peu de temps après la cérémonie d'inauguration officielle.
Le modèle économique de l'A340 : un pari risqué sur des avions quadrimoteurs d'occasion
Pour comprendre les raisons de la disparition d'European Cargo, il faut revenir au modèle économique qui sous-tendait toute la stratégie de la compagnie. Celle-ci avait bâti sa flotte exclusivement autour d'Airbus A340-600, des appareils long-courriers quadrimoteurs que Virgin Atlantic retirait progressivement du service passagers. À une époque où la plupart des transporteurs de fret du monde entier investissaient dans des avions bimoteurs gros-porteurs modernes, tels que le Boeing 777F et l'Airbus A330-200F, European Cargo a fait un choix à contre-courant.
À court terme, cette stratégie s'avérait judicieuse. L'accès aux A340 retirés du service était relativement peu coûteux, et ces appareils disposaient d'une importante capacité de fret et d'une grande autonomie, permettant des vols directs entre la Chine et le Royaume-Uni sans escale. Au plus fort de la pandémie de COVID-19, ces avions ont d'abord servi au transport d'équipements de protection individuelle (EPI), alors que la demande mondiale était colossale et que les tarifs de fret atteignaient des niveaux records. Progressivement, European Cargo s'est transformée en fournisseur de capacité de fret pour le secteur du commerce électronique en pleine expansion.
Le problème résidait toutefois dans le fait que les avions quadrimoteurs étaient structurellement beaucoup plus coûteux à exploiter que leurs homologues bimoteurs. Une consommation de carburant plus élevée, des opérations de maintenance plus complexes et onéreuses, une pénurie de techniciens qualifiés et un âge croissant des appareils se traduisaient par des coûts d'exploitation difficiles à couvrir par les recettes du fret dans le contexte du nouveau marché.
Contexte du marché : le fret en soute grignote des parts de marché, les marges diminuent.
L’effondrement d’European Cargo s’inscrit dans une tendance de marché plus large qui façonne le secteur européen du fret depuis 2022. Après des années de pandémie record, où la capacité de fret était insuffisante et les taux spot ont atteint des sommets historiques, le marché du fret est entré dans une phase de normalisation – une normalisation qui a été très douloureuse pour les opérateurs de niche.
Un facteur clé ayant modifié la structure des coûts pour des transporteurs comme European Cargo a été la reprise massive du trafic passagers par les grandes compagnies aériennes. Chaque avion long-courrier dispose automatiquement de soutes à bagages – un espace que les compagnies aériennes proposent au marché du fret comme source de revenus supplémentaire. Avec le retour à la normale des réseaux passagers, des centaines de milliers de tonnes de capacité cargo supplémentaires sont apparues sur le marché, que les grands transporteurs intégrés ont pu proposer à des prix compétitifs, couvrant ainsi les coûts fixes du vol grâce aux recettes passagers.
Pour les transporteurs de fret spécialisés, dépendant d'avions coûteux et exigeants en maintenance, cela s'est traduit par une forte compression des marges. Les rendements du fret – les tarifs par kilogramme de marchandises transportées – ont chuté à des niveaux rendant l'exploitation des A340 quadrimoteurs non rentable. Dans un tel contexte, chaque mois d'exploitation supplémentaire ne faisait qu'aggraver le déficit financier.
Conséquences pour les transitaires et les importateurs : déficit de capacité dans certaines régions
La faillite d'European Cargo ne pose pas seulement problème aux actionnaires et aux créanciers de l'entreprise. Pour l'écosystème logistique qui gère les importations e-commerce de Chine vers le Royaume-Uni, le retrait soudain du transporteur du marché entraîne de réelles perturbations opérationnelles.
European Cargo occupait un créneau de marché bien défini : elle proposait des liaisons cargo directes avec les aéroports régionaux de Bournemouth et de Teesside, évitant ainsi les plateformes logistiques saturées de Londres (Heathrow, Gatwick, Stansted). Pour les transitaires desservant le sud et le nord de l’Angleterre, il s’agissait d’une alternative précieuse aux transits coûteux et longs via les grands ports. La disparition de cette capacité contraint les importateurs à rechercher des solutions alternatives, souvent plus onéreuses et avec des délais de transit plus longs.
- Coûts au comptant plus élevés : Les transitaires qui recherchent des capacités auprès de transporteurs alternatifs devront accepter des tarifs plus élevés que ceux proposés par European Cargo dans le cadre de ses accords contractuels.
- Délai de livraison plus long : La nécessité de faire transiter les marchandises par les principaux hubs de Londres ou d'Europe continentale (par exemple Francfort, Amsterdam) peut ajouter un ou deux jours à la chaîne d'approvisionnement.
- Risque lié aux créances : Les entreprises qui avaient des factures impayées ou qui avaient effectué des paiements anticipés pour des capacités de fret auprès d'European Cargo pourraient avoir des difficultés à recouvrer leurs fonds lors de procédures administratives.
- Pression pour réduire les capacités : Les opérateurs de commerce électronique qui dépendent des livraisons régulières en provenance de Chine devraient immédiatement prendre des mesures pour contracter des capacités alternatives avec d'autres transporteurs avant que le problème ne s'aggrave.
Signes avant-coureurs que vous auriez dû remarquer plus tôt
Du point de vue de l'analyse des risques commerciaux, le cas d'European Cargo offre des enseignements importants. Plusieurs signaux d'alerte étaient apparents bien à l'avance, tant pour les partenaires commerciaux que financiers du transporteur.
Tout d'abord, le choix d'une flotte basée sur le retrait progressif des quadriréacteurs constituait un risque stratégique déjà manifeste au moment du lancement. Le consensus du secteur sur la supériorité des biréacteurs en termes de coûts n'est un secret pour personne ; il était public et analysé par tout observateur rationnel du marché du fret.
Deuxièmement, la dynamique du marché du fret post-pandémique à partir de 2022 a clairement indiqué une érosion imminente des marges. Les opérateurs qui avaient misé sur les taux de fret élevés pratiqués pendant la pandémie pour assurer leur rentabilité, sans plan de normalisation du marché, prenaient des risques considérables.
Troisièmement, des plans d'expansion agressifs (ouverture de la base de Teesside en mars 2026) à un moment où le marché envoyait des signaux de baisse de rentabilité sont un symptôme classique de la surestimation par la direction de ses propres capacités financières sous la pression de démontrer la croissance.
Pour les gestionnaires de risques et les expéditeurs, la leçon principale est simple : la santé financière des transporteurs de fret spécialisés doit être surveillée régulièrement, surtout lorsqu’ils s’appuient sur une flotte personnalisée ou des plans d’expansion ambitieux dans un environnement de marché difficile.
Quelles sont les prochaines étapes pour les actifs et la flotte ?
Les administrateurs de Teneo Financial Advisory ont désormais pour mission de monétiser les actifs de la compagnie de la manière la plus avantageuse possible. Les avions eux-mêmes demeurent l'actif principal – sept A340-600 – bien que leur valeur marchande soit actuellement limitée compte tenu de la tendance mondiale au désintérêt pour les plateformes quadriréacteurs. Parmi les acheteurs potentiels figurent des opérateurs des marchés émergents ou des entreprises spécialisées dans le démantèlement et la vente de pièces détachées.
Il convient de suivre l'évolution de la procédure administrative, en tenant compte des créances potentielles auprès des partenaires commerciaux et de l'ampleur des dettes envers les employés. Teneo Financial Advisory publiera d'autres communiqués au fur et à mesure de l'avancement du dossier ; tous les acteurs ayant des liens financiers avec l'entreprise sont invités à les suivre.
Perspective du risque commercial : conclusions pour le marché
La faillite d'European Cargo Limited est une preuve supplémentaire que le marché du fret aérien entre dans une nouvelle phase, plus exigeante pour les opérateurs de niche spécialisés et plus favorable aux transporteurs intégrés disposant à la fois de flottes de passagers et d'avions-cargos dédiés.rodoFace à la baisse des marges et à la concurrence croissante du fret en soute, ceux qui parviennent à amortir leurs coûts fixes grâce à un modèle de revenus diversifié l'emportent.
Pour les entreprises européennes de transport et de logistique, l'affaire European Cargo devrait les inciter à revoir leurs procédures de vérification des fournisseurs. Un examen régulier de la santé financière des principaux fournisseurs de capacité aérienne – en particulier la taille de leur flotte, leur modèle de coûts et leurs antécédents financiers – est essentiel à la gestion des risques opérationnels au sein de la chaîne d'approvisionnement.




