

L'attaque américaine contre l'Iran fait flamber les prix du pétrole. Les secteurs du transport et de la logistique européens sont soumis à de fortes pressions.
Les attaques militaires des États-Unis contre l'Iran ont provoqué le 31 août 2026 une forte hausse des prix du pétrole — le Brent a dépassé les 90 dollars le baril, progressant de plus de 3% en une seule séance. Le secteur européen du transport et de la logistique est confronté à une hausse drastique des coûts d'exploitation, à une vague d'augmentations des tarifs de fret et à un risque réel de faillite pour de nombreux petits transporteurs. La situation menace de déclencher des effets inflationnistes de second tour, compliquant la politique monétaire de la BCE et les perspectives économiques de l'ensemble de la zone euro.
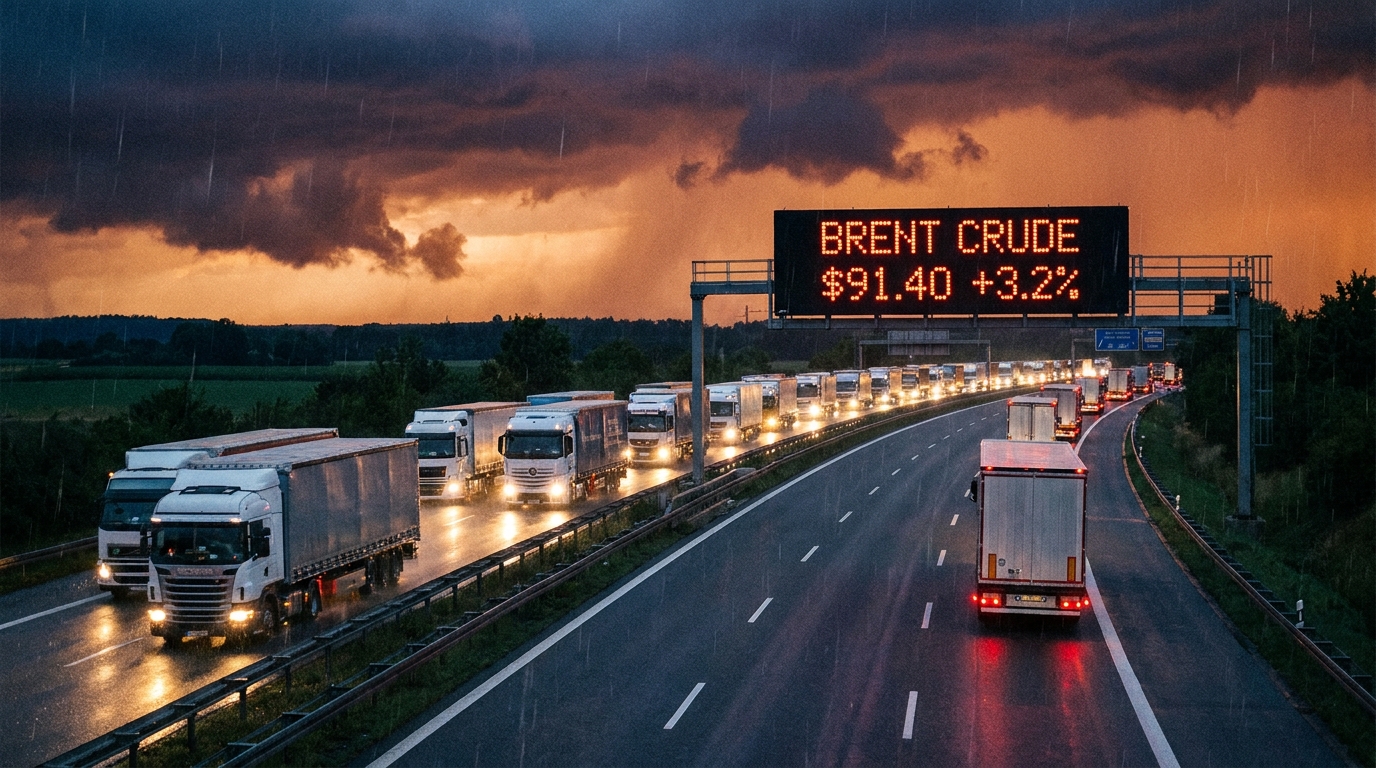
Le lundi 31 août 2026, les marchés européens et mondiaux des matières premières ont subi l'un des plus importants chocs de prix de ces dernières années. L'élément déclencheur immédiat a été l'annonce de frappes militaires américaines contre des installations stratégiques situées en territoire iranien. La réaction du marché a été aussi rapide que brutale : le Brent, principal indice de référence en Europe, a franchi le seuil psychologique des 90 dollars le baril, enregistrant une hausse de plus de 3 % en une seule séance. Pour le secteur des transports et de la logistique en Europe, ce signal est clair : il est temps de procéder à un examen approfondi de l'exposition aux risques et de mettre en place des mesures de protection immédiates.
Le détroit d'Ormuz, goulot d'étranglement mondial, de nouveau sous les projecteurs
Pour comprendre l'ampleur de la réaction des marchés, il est essentiel d'analyser le contexte géographique et statistique. Le détroit d'Ormuz, un isthme étroit reliant le golfe Persique à l'océan Indien, est l'une des voies maritimes les plus stratégiques au monde. On estime que 20 à 30 % de l'approvisionnement mondial en pétrole y transite, notamment les exportations d'Arabie saoudite, des Émirats arabes unis, du Koweït, d'Irak et d'Iran. En cas de conflit armé à proximité immédiate de cette voie maritime, les marchés financiers déclenchent automatiquement un mécanisme qui accroît considérablement la prime de risque.
L'annonce que les frappes visaient des infrastructures situées à proximité de cet axe stratégique a provoqué une réaction immédiate chez les investisseurs et les négociants : vente paniquée d'autres actifs et achats massifs de pétrole pour se prémunir contre le risque de rupture d'approvisionnement. L'absence de signes clairs de désescalade de la part des parties impliquées laisse penser aux analystes que le prix du Brent pourrait atteindre 100 dollars le baril si le conflit venait à impliquer d'autres acteurs régionaux.
Transport routier : immédiatement et très péniblement
De tous les secteurs de l'économie européenne, c'est celui du transport, de l'expédition et de la logistique (TSL) qui subira le choc géopolitique le plus rapidement et le plus directement. Cela s'explique par un calcul de coûts simple, mais inéluctable. Le carburant, et plus précisément le gazole B7 ou HVO utilisé dans les semi-remorques et les véhicules de livraison, représente généralement entre 25 et 40 % des coûts d'exploitation totaux d'un transporteur. Aucun autre secteur, hormis l'aviation et le transport maritime, n'est aussi directement et structurellement dépendant du prix du pétrole.
L'impact de la hausse des prix du pétrole brut sur les prix du diesel en gros et au détail n'est pas immédiat, mais compte tenu de la conjoncture actuelle, les stations-service et les grossistes mettent souvent à jour leurs tarifs à l'avance, anticipant de nouvelles augmentations. Cela signifie que dans les jours ouvrables qui suivront la hausse brutale de lundi, les automobilistes et les gestionnaires de flottes en ressentiront directement les effets à la pompe.
Marges industrielles : déjà sous tension
Le contexte essentiel pour évaluer la gravité de la situation réside dans le fait que le secteur européen des transports aborde cette crise en étant fortement fragilisé financièrement. Ces dernières années ont vu s'accumuler un certain nombre de phénomènes défavorables :
- Augmentation des coûts de main-d'œuvre — Les hausses du salaire minimum dans les pays d’Europe occidentale et la mise en œuvre du paquet mobilité ont contraint les transporteurs d’Europe centrale et orientale à revoir radicalement leurs modèles commerciaux et leurs structures de rémunération des conducteurs.
- taux d'intérêt élevés — Pendant une grande partie de la période récente, le secteur européen des transports a financé les investissements dans les flottes (location, prêts) dans lerodoface à des coûts de l'argent atteignant des niveaux records, qui ont considérablement alourdi les bilans de nombreuses entreprises.
- Augmentation des péages routiers — de plus en plus de pays européens mettent en place ou renforcent leurs systèmes de péage (y compris l'Allemagne dans le domaine du règlement des émissions de CO₂), augmentant ainsi les coûts d'exploitation de chaque kilomètre de route.
- Pression des grands clients — Les chaînes de distribution et les fabricants s'efforcent constamment de maintenir ou de réduire les tarifs de fret, ce qui réduit les marges d'exploitation des transporteurs à des niveaux historiquement bas.
Dans ce contexte, toute forte hausse des prix du carburant représente un véritable coup dur pour de nombreuses entreprises de transport, notamment les PME, et pourrait leur être fatale. Celles qui n'ont pas inclus de clauses de prix du carburant appropriées dans leurs contrats (le facteur d'ajustement du prix du carburant ou facteur d'ajustement du prix du soute) ou mis en place des instruments de couverture sur le marché à terme se trouveront dans une situation extrêmement difficile.
Une vague de faillites en Europe centrale et orientale : une menace réelle
Le secteur des transports en Europe centrale et orientale, et plus particulièrement en Pologne, qui compte parmi les plus importants opérateurs de transport routier de l'Union européenne, est particulièrement vulnérable dans ce contexte. Les transporteurs polonais exploitent collectivement l'une des plus grandes flottes de camions d'Europe, et la plupart de leurs modèles économiques reposent sur des marges très faibles, tout en respectant des contrats conclus avant la crise pétrolière.
D’après l’analyse de la structure financière des entités suivies par EURODEBT.eu, on peut prévoir que les plus exposées au risque d’une détérioration soudaine de leur liquidité financière seront :
- petites entreprises de transport employant jusqu'à 10 à 15 chauffeurs, sans réserve de capital et avec la possibilité de renégocier rapidement les termes des contrats avec les sous-traitants.
- Transporteurs opérant sur des lignes à faible marge bénéficiaire unitaire — notamment dans le secteur du transport de marchandises en vrac et en conteneurs, où la concurrence sur les prix est la plus forte.
- Entreprises fortement endettées à court terme, dont le modèle de financement repose sur le recours intensif à l'affacturage ou aux prêts de fonds de roulement à taux variable.
- Entreprises sans clauses de carburant efficaces dans le cadre de contrats à long terme avec les bénéficiaires de services.
Les précédents historiques – notamment la vague de faillites qui a suivi la flambée des prix du carburant en 2022 et 2008 – indiquent clairement que de tels chocs de prix entraînent une augmentation du nombre de demandes de restructuration et de déclarations de faillite dans les 3 à 6 mois qui suivent leur survenue.
Une hausse massive des tarifs de fret – une certitude, pas un scénario
La logique du marché est implacable en l'occurrence : les entreprises de transport qui survivront au choc des prix n'auront qu'un seul instrument de défense : la hausse des tarifs de fret. Par conséquent, l'augmentation des prix du fret en Europe doit être considérée non comme une éventualité, mais comme une conséquence inévitable de la situation actuelle. Seule l'ampleur et le rythme de ces hausses restent à déterminer.
Les effets directs se feront sentir en premier lieu chez les donneurs d'ordre de transport : producteurs de biens divers, chaînes de distribution et opérateurs logistiques. Ces derniers, en tant qu'intermédiaires, seront contraints de répercuter la hausse des coûts sur leurs clients finaux. Indirectement, mais inévitablement, l'augmentation des tarifs de fret impactera les prix des produits disponibles pour les consommateurs finaux, tant sur le marché polonais que dans l'ensemble de l'Union européenne.
Effet de deuxième tour : l'inflation fait son retour dans le jeu
Les économistes utilisent l'expression « effet de second tour » pour décrire le mécanisme par lequel l'impulsion inflationniste initiale – en l'occurrence, la hausse des prix du pétrole – se propage progressivement à l'ensemble de l'économie, se manifestant par une augmentation des prix des catégories de produits et services suivantes. La logistique et les transports constituent l'un des principaux vecteurs de transmission de cet effet, car ils affectent pratiquement tous les maillons de la chaîne d'approvisionnement.
Un retour à une inflation élevée dans la zone euro, et plus largement en Europe, est fort probable dans le contexte actuel. Une telle évolution compliquerait sérieusement la tâche de la Banque centrale européenne et des banques centrales des différents pays de la région. Jusqu'à récemment, ces institutions ont indiqué être prêtes à poursuivre le cycle de baisses de taux d'intérêt pour soutenir la reprise économique. Un retour des pressions inflationnistes pourrait compromettre ces plans, voire contraindre à un retour à une politique monétaire restrictive.
Face à la hausse des coûts énergétiques, au coût élevé du crédit et à la stagnation de la demande, le risque de récession, ou du moins de stagflation, dans la zone euro s'accroît nettement. Pour les entreprises du secteur des transports, des services et de la logistique (TSL), cela se traduirait par le pire des scénarios : une pression simultanée sur les coûts et une baisse des volumes de commandes.
Que doivent faire les gestionnaires de risques maintenant ?
Face aux événements du 31 août 2026, l'inaction face à l'évolution de la situation est un luxe qu'aucune entreprise responsable ne peut se permettre. Nous présentons ci-dessous des recommandations spécifiques pour différentes catégories d'entités opérant dans le secteur des transports, de la logistique et des services publics (TSL) et les industries connexes.
Pour les entreprises de transport et d'expédition :
- Renégociation urgente des contrats à long terme — s’engager immédiatement auprès des clients pour introduire ou mettre à jour les clauses relatives au carburant qui ajustent automatiquement les tarifs de fret en fonction des prix actuels du diesel.
- Révision et mise à jour des listes de prix au comptant — Les tarifs des services fournis sans contrat à long terme devraient immédiatement refléter le nouveau niveau des coûts du carburant.
- Analyse du portefeuille de contrats en termes d'exposition au risque — identifier les contrats en vertu desquels l’entreprise supporte l’intégralité du risque d’augmentation des coûts et élaborer une stratégie pour leur résiliation ou renégociation progressive.
- En considérant les instruments de couverture — pour les entités plus importantes, mise en œuvre ou révision des contrats à terme appliqués sur le marché du pétrole ou du diesel.
- Surveillance de la liquidité financière — augmentation de la fréquence des rapports internes sur les flux de trésorerie, notamment en ce qui concerne les coûts du carburant et le recouvrement rapide des créances.
Pour les entreprises qui commandent des services de transport (production, commerce, e-commerce) :
- Se préparer aux inévitables hausses de taux — Les budgets logistiques des prochains trimestres devraient tenir compte du scénario d'une augmentation significative des coûts de transport.
- Vérification de l'état des principaux prestataires de services de transport — le risque croissant de faillite des transporteurs justifie un suivi financier plus intensif des partenaires logistiques, y compris une vérification sur des plateformes telles que EURODESK.eu.
- Diversification de la base de prestataires de services de transport — La dépendance à l’égard d’un ou plusieurs transporteurs en situation de crise peut entraîner des interruptions dans la chaîne d’approvisionnement.
Pour les institutions financières et les assureurs :
- Resserrement de la politique de crédit vers les entités du secteur TSL, en particulier celles dont le bilan est plus fragile et qui ne disposent pas de garanties d'approvisionnement en carburant dans leurs contrats.
- Suivi rigoureux des créances — la probabilité accrue de retards dans le remboursement des engagements par les transporteurs justifie un contrôle renforcé de l’exposition au crédit.
- Révision des limites de crédit et d'affacturage pour les entités présentant un ratio d'endettement élevé et opérant dans le secteur du transport routier.
Perspectives à moyen terme : le marché ne retrouvera pas rapidement son équilibre.
Même si la situation militaire dans le Golfe persique se stabilise plus rapidement que ne le prévoient les pessimistes, les marchés des matières premières ne retrouveront pas immédiatement leurs niveaux d'avant le 31 août. L'expérience des crises géopolitiques précédentes (notamment le conflit russo-ukrainien de 2022 et les attaques de 2019 contre les infrastructures pétrolières saoudiennes) montre qu'après une forte hausse, les prix du pétrole se stabilisent à un niveau nettement supérieur à celui d'avant l'événement, même une fois le risque immédiat de perturbation de l'approvisionnement écarté.
Cela signifie que le secteur du transport maritime et terrestre doit se préparer non pas à un choc ponctuel et temporaire, mais à fonctionner dans un contexte de coûts du carburant structurellement plus élevés pendant au moins plusieurs mois. Sur un tel horizon temporel, les entreprises dépourvues de flexibilité contractuelle suffisante et de réserves de capital adéquates perdront progressivement la capacité d'honorer leurs engagements à court terme.
EURODEBT.eu Évaluation des risques : Le secteur des transports sous surveillance
En réponse aux événements du 31 août 2026, les équipes éditoriales et analytiques d'EURODEBT.eu intensifient leur surveillance des acteurs du secteur des transports et de la logistique en Europe centrale et orientale. Les gestionnaires de risques et les chefs d'entreprise sont invités à porter une attention particulière aux signaux d'alerte suivants chez leurs partenaires :
- Retards de paiement aux fournisseurs et sous-traitants – le premier et le plus fréquent symptôme de problèmes de liquidités.
- Des changements inquiétants dans la structure des commandes – annulations soudaines de contrats ou réductions drastiques des volumes – peuvent indiquer des difficultés opérationnelles.
- Les changements dans les politiques d'achat de carburant – le passage du paiement sans espèces au paiement en espèces – peuvent indiquer des problèmes de limites de crédit dans les stations-service.
- Informations concernant des licenciements collectifs ou des réductions de flotte – signes de restructuration avant toute procédure officielle.
L’expérience européenne des précédentes crises des matières premières démontre clairement que la faillite d’un transporteur de grande ou moyenne taille peut déclencher une cascade de problèmes pour ses partenaires, sous-traitants et créanciers, souvent sans aucun avertissement préalable. Vérifier la solvabilité des partenaires commerciaux du secteur des transports n’est plus une simple option, mais une nécessité fondamentale pour la gestion des risques opérationnels.
Conclusion
Les événements du 31 août 2026 ont ébranlé le secteur européen du transport maritime, déjà fragilisé par des mois de pression sur les coûts. Le franchissement du seuil des 90 dollars le baril de Brent n'est pas qu'un chiffre abstrait en bourse : il représente une menace directe pour la liquidité de milliers de compagnies maritimes, un signal annonciateur de hausses imminentes des tarifs de fret et un facteur susceptible de déclencher une nouvelle vague d'inflation sur le continent. L'heure de la passivité est révolue, tant pour les transporteurs en quête de protection contractuelle que pour les entreprises dont les chaînes d'approvisionnement dépendent de la stabilité du secteur des transports.




