

La congestion des ports à conteneurs atteint des niveaux records, avec plus de 4,3 millions d'EVP immobilisés.
La congestion mondiale dans les ports à conteneurs a atteint un record historique en août 2026 — des navires d’une capacité totale de plus de 4,3 millions d’EVP attendent d’entrer dans les ports, dépassant le pic de la pandémie de COVID-19. La perte effective de capacité sur le marché équivaut à l’ensemble de la flotte d’Evergreen, et la fiabilité des horaires est tombée à un niveau alarmant de 60–65%. La situation représente un risque opérationnel et financier important pour les chaînes d’approvisionnement européennes avant la période cruciale de l’automne-hiver.
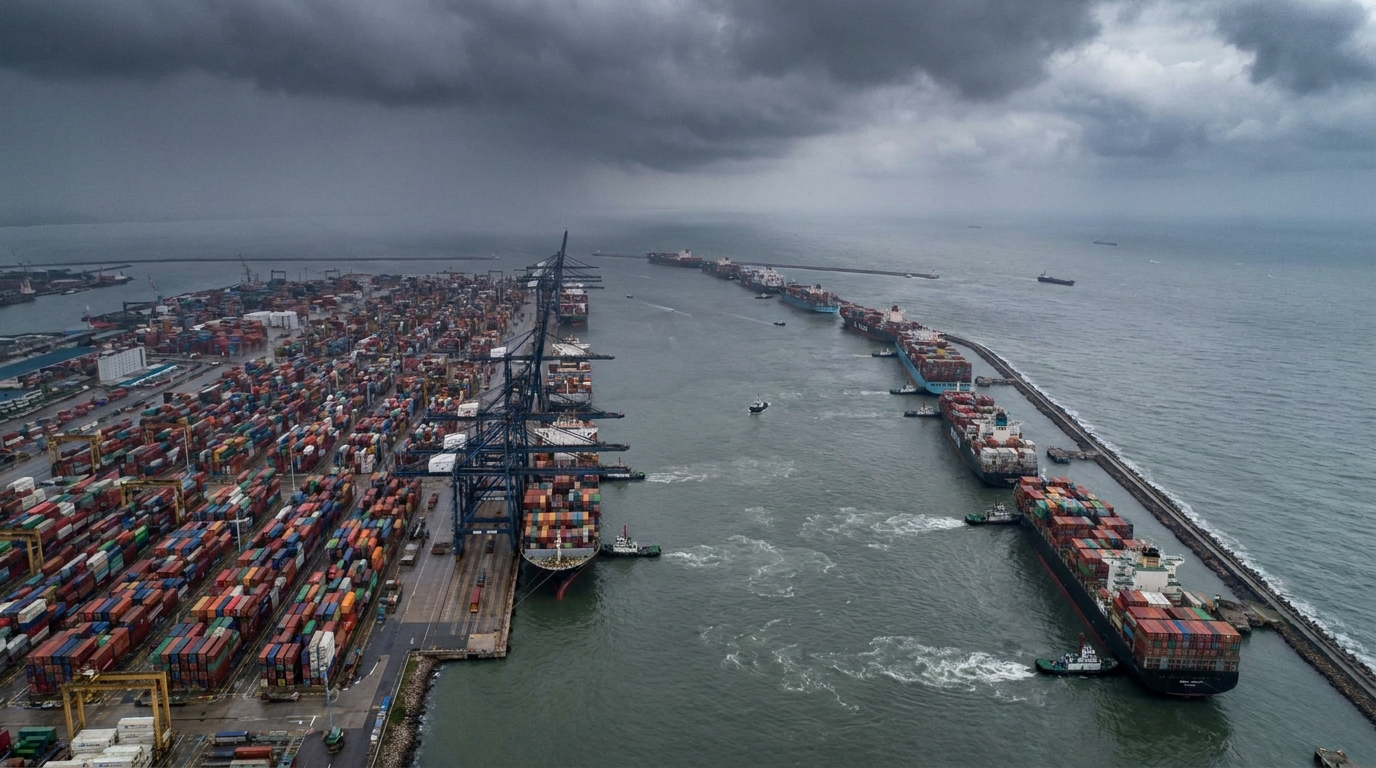
En août 2026, la congestion des ports à conteneurs mondiaux a atteint des niveaux jamais vus auparavant dans le secteur du transport maritime, non seulement en valeur absolue, mais aussi en termes d'impact opérationnel sur l'ensemble de la chaîne d'approvisionnement mondiale. Les données de la société d'analyse Linerlytica indiquent que les navires d'une capacité totale dépassant 4,3 millions d'EVPPour les gestionnaires de risques et les responsables logistiques européens, ce chiffre devrait tirer la sonnette d'alarme – et ce, dès maintenant, à l'approche de la saison cruciale automne/hiver.
Record battu : les nouvelles données dépassent le pic de la pandémie
Pour de nombreux acteurs du secteur des transports, la pandémie de COVID-19 reste synonyme de chaos logistique. La congestion portuaire de 2021-2022, avec des navires d'une capacité totale de près de 4 millions d'EVP immobilisés dans les ports, paraissait sans précédent. La situation actuelle dépasse ces pics, tant en chiffres absolus qu'en termes de conséquences concrètes pour le marché.
Il convient toutefois de conserver le contexte analytique approprié. En 2022, les 4 millions d'EVP bloqués représentaient autant que 15,7 % La flotte mondiale de conteneurs s'élevait alors à 25,3 millions d'EVP. Aujourd'hui, elle est de 4,3 millions d'EVP. 12,6 % une flotte bien plus importante, estimée à 34,4 millions d'EVP. Malgré une part de marché plus faible, les répercussions sur le marché sont tout aussi graves – et à certains égards plus graves – que pendant la pandémie.
Le cabinet d'analyse Sea-Intelligence utilise une méthodologie légèrement différente, se concentrant non pas sur le tonnage en attente, mais sur ce qu'il appelle la perte de capacité effective. Selon ses estimations, les retards et les temps d'arrêt actuels suppriment en réalité l'équivalent de 1,7 millions d'EVP Pour vous donner une idée de l'ampleur de ce phénomène, cela représente plus que la flotte entière de la compagnie maritime taïwanaise Evergreen, l'une des plus grandes compagnies maritimes au monde, classée huitième en termes de capacité.
À titre de comparaison, avant la pandémie, entre 2011 et 2019, la congestion consommait en moyenne seulement 2,2 % de la bande passante mondiale et étaient considérées comme un simple élément de contexte opérationnel sans conséquence. En juin 2026, ce taux avait déjà atteint 5 %, et la tendance reste à la hausse.
La fiabilité des horaires atteint des niveaux historiquement bas.
En raison de la congestion record, la fiabilité des horaires de vol s'est effondrée. La ponctualité des livraisons mondiales est restée au point mort. 60-65% — ce qui signifie que, statistiquement, un chargement sur trois ou quatre n'arrive pas à temps. De plus, les navires en retard arrivent en moyenne à leur port de destination avec un retard plus important. 5 à 5,5 jours après la date prévue. À titre de comparaison, en période de stabilité avant la pandémie, les retards étaient en moyenne de 3 à 4 jours.
Cette différence, en apparence minime (un ou deux jours supplémentaires), se traduit par des perturbations importantes dans la planification de la production et des ventes. Pour les entreprises fonctionnant en flux tendu, une pénurie de composants, même de quelques dizaines d'heures, peut entraîner des arrêts de production, des pénalités contractuelles et la perte de clients.
L’Asie de l’Est au cœur de la crise – typhons et files de centaines de navires
Le principal facteur à l'origine du pic de congestion observé cette année est l'instabilité opérationnelle des plus grands ports d'Asie de l'Est. Une série de typhons et de tempêtes tropicales violentes qui ont frappé la région en juillet et août 2026 ont quasiment paralysé les opérations portuaires en Chine, centre mondial de la production et de l'exportation de conteneurs.
Les données de la plateforme Portcast montrent l'ampleur absolue du phénomène : au moment du pic d'entrée dans Port de Shanghai attendu jusqu'à 139 navireset devant le voisin Ningbo suivant 77 unitésLes temps d'attente aux terminaux de Yangshan à Shanghai, l'un des complexes portuaires les plus vastes et les plus modernes au monde, ont augmenté. 5-6 jours pour les services appartenant à l'alliance Gemini, et pour d'autres transporteurs, il a même atteint 7-8 jours.
Les experts d'Alphaliner préviennent que le problème n'est pas temporaire. Le changement climatique entraîne non seulement une intensification des typhons en Asie, mais aussi des sécheresses prolongées dans d'autres plateformes de transit essentielles. La situation sur canal de PanamaDans ce contexte, le nombre de créneaux de transit quotidiens pour les grands navires de classe Neopanamax sera drastiquement réduit à partir de septembre 2026, afin de préserver les ressources en eau douce. Dès le 3 septembre, ce nombre devrait tomber à seulement neuf, et des restrictions supplémentaires, encore plus importantes, sont prévues à partir du 15 septembre.
Méga-navires contre infrastructures portuaires européennes
Outre les facteurs climatiques et géopolitiques, les analystes du secteur pointent de plus en plus du doigt… problème structurel de l'architecture de la flotte L'un des principaux facteurs de la congestion croissante est l'expansion massive des mégaporte-conteneurs – des navires d'une capacité supérieure à 20 000 voire 24 000 EVP – et leur impact sur les ports de transbordement européens.
Données AIS (Système d'identification automatique) pour le port de Hambourg Les textes de juillet 2026 sont éloquents :
- À feuilles persistantes — navires amarrés pendant 137 à 187 heures (5,7 à 7,8 jours)
- HMM — le temps passé sur le quai était de 89 à 103 heures
- ONE — les unités ont passé de 98 à 111 heures dans le port
- Hapag-Lloyd — durée relativement plus courte : 37 à 55 heures
- Maersk — 52 à 63 heures sur le quai
De telles disparités importantes entre les armateurs ne sont pas dues à des différences d'efficacité opérationnelle, mais à une simple conséquence. conception de réseaux de connexion (Ce qu'on appelle la conception de réseau). Les services de méga-navires, qui desservent un nombre décroissant de ports européens, génèrent des opérations de transbordement ponctuelles et massives, comparables à une avalanche. Alors que la croisière Swan de MSC prévoit un transbordement moyen d'environ 2 500 EVP par escale européenne, le service CEM d'Evergreen Line – assuré par des navires d'une capacité de plus de 23 000 EVP et desservant seulement trois ports d'Europe occidentale – peut générer un transbordement unique de près de… 7830 EVP dans un seul port.
Une telle concentration gigantesque de volumes en un seul lieu et à un seul moment crée ce que l'on appelle charge de pointe — un impact soudain sur l'infrastructure des terminaux, dont la capacité de traitement est physiquement limitée. Les conséquences se font sentir non seulement pour les opérateurs portuaires eux-mêmes, mais surtout pour les transporteurs routiers et ferroviaires : les gares de triage sont bloquées, les files de camions s'allongent et le transport ferroviaire vers l'Europe subit des retards de plusieurs jours.
La géopolitique joue son rôle : la mer Rouge reste fermée.
La congestion portuaire ne serait pas aussi grave sans une autre crise maritime persistante : le refus de la plupart des compagnies maritimes internationales d’emprunter la mer Rouge et le canal de Suez en raison du climat géopolitique tendu dans la région (notamment les conflits armés en Iran). Le détournement du trafic par le cap de Bonne-Espérance allonge de 10 à 14 jours le trajet habituel entre l’Asie et l’Europe, ce qui :
- absorbe une part importante de la capacité effective de la flotte (les navires sont « en route » au lieu d'effectuer des voyages ultérieurs),
- aggrave la pénurie de tonnage disponible sur le marché au comptant,
- Cela ajoute une charge supplémentaire aux ports européens déjà surchargés, où les navires arrivent de manière irrégulière et avec des retards.
La combinaison d'une congestion portuaire record et de modifications d'itinéraires en cours crée un effet de synergie qui fait grimper les coûts du transport maritime à des niveaux comparables à ceux des pires mois de la pandémie.
Tarifs de fret sous pression - SCFI atteint des niveaux alarmants
L'effet cumulatif de tous ces facteurs — congestion portuaire, déviations d'itinéraires, restrictions du canal de Panama et pénurie de capacités — aura un impact significatif sur les prix du fret conteneurisé. Et c'est déjà le cas.
Selon les estimations de Linerlytica, Indice du fret conteneurisé de Shanghai (SCFI) a atteint le niveau Points 3355, ce qui représente une augmentation de 156 % par rapport à la période précédant le dernier conflit armé en Iran. Parallèlement, l'indice S&P Global Platts Container a progressé le 21 août pour atteindre le niveau 7 565 $ par conteneur de 40 pieds (FEU) — au plus tard en 2026. Freightos Agency, l'une des plateformes les plus fiables pour le suivi des tarifs de fret en temps réel, indique clairement une congestion portuaire. le principal facteur croissant à l'origine de la hausse actuelle des prix.
Pour les importateurs européens, cela se traduit par une hausse drastique des coûts d'acquisition de capacités de transport maritime, tant sur le marché spot que lors de la renégociation de contrats à long terme. Les entreprises ayant conclu des accords-cadres avant la crise actuelle bénéficient d'une protection partielle, même si les armateurs ont de plus en plus recours aux surtaxes et aux clauses de force majeure.
Perspective des risques commerciaux pour les entreprises européennes
La situation actuelle sur les marchés mondiaux du transport maritime génère plusieurs catégories de risques que les responsables de la chaîne d'approvisionnement des entreprises européennes devraient immédiatement prendre en compte dans leurs plans de continuité d'activité.
Risque opérationnel - retards de livraison
Avec une fiabilité des calendriers de livraison mondiaux de 60 à 65 % et des retards moyens pouvant atteindre 5,5 jours, les entreprises important des composants industriels ou des biens de consommation d'Asie subissent des perturbations régulières de leur production et de leur planification des ventes. Les entreprises fonctionnant en flux tendu ou en flux tendu, avec des stocks de sécurité minimaux, sont particulièrement vulnérables.
Risque lié aux coûts - Inflation à l'importation
Les tarifs de fret, supérieurs de plus de 150 % à ceux d'il y a un an, impactent directement le coût des marchandises vendues pour les importateurs et les distributeurs. Pour les secteurs à faibles marges (biens de consommation courante, électronique, textile), cela peut se traduire par une répercussion de ces coûts plus élevés sur les consommateurs finaux, exerçant ainsi une pression inflationniste supplémentaire sur les marchés européens.
Risques liés à la saison automne/hiver
Août et septembre sont traditionnellement une période de commandes intensives avant la saison, les entreprises s'approvisionnant pour les périodes de forte activité (Black Friday, Noël et fêtes de fin d'année). Face à la congestion actuelle et à l'incertitude quant aux délais de livraison, le risque de rupture de stock ou de produits arrivant après la fin de la saison des soldes représente une menace réelle pour de nombreux secteurs du commerce de détail en Europe.
Risque de contrepartie - Problèmes liés aux fournisseurs et aux transporteurs
Il est important de rappeler que la hausse des tarifs de fret et les perturbations opérationnelles ne sont pas sans conséquences pour tous les acteurs du marché. Les petits transitaires, les entreprises de transport et les sous-traitants logistiques qui n'ont pas conclu de contrats à long terme ou dont les ressources financières sont limitées peuvent se retrouver en grande difficulté financière. Le risque de retards dans l'exécution des commandes, de modifications unilatérales des conditions contractuelles, voire, dans les cas extrêmes, de problèmes de liquidités pour le prestataire, s'en trouve accru.
Que doivent faire les entreprises ? Recommandations à l’intention des gestionnaires de risques
Face à la crise décrite, les spécialistes de la gestion des risques dans le secteur de la logistique recommandent plusieurs actions permettant de limiter l'exposition d'une entreprise aux menaces décrites :
- Vérification des prestataires logistiques — Vérifier la situation financière et opérationnelle des principaux transitaires, commissionnaires et transporteurs. Il est judicieux d'utiliser des outils comme EURODEBT.eu pour évaluer la crédibilité des partenaires commerciaux du secteur du transport et de la logistique.
- Diversification des ports d'entrée — envisager d’autres ports d’escale pour les marchandises destinées à l’Europe (par exemple Gdańsk, Koper, Bremerhaven) au lieu de se concentrer sur un seul hub qui pourrait être particulièrement vulnérable à la congestion.
- Bâtiments de stockage tampon — augmenter les niveaux de sécurité des stocks de composants et de marchandises critiques pour la période de pointe automne-hiver.
- Renégociation des clauses contractuelles — Révision et mise à jour des clauses de force majeure, de retard et de pénalités dans les contrats avec les fournisseurs et les clients afin de refléter les réalités actuelles du marché.
- surveillance des taux et de la disponibilité en tonnage — Suivi régulier du SCFI, du Freightos Baltic Index et des rapports opérationnels des principaux armateurs afin de détecter au plus tôt les évolutions du marché.
- Analyse de scénarios — préparer des plans d’urgence en cas d’aggravation de la crise (par exemple, de nouvelles restrictions sur le canal de Panama, une escalade des tensions en mer Rouge).
En résumé, il s'agit d'une crise systémique, et non d'une perturbation temporaire.
La crise du transport maritime de l'été 2026 n'est pas le fruit du hasard. Elle révèle des tensions structurelles plus profondes au sein du système logistique mondial : changements climatiques, contexte géopolitique tendu, architecture de flottes gigantesques inadaptée aux capacités portuaires et infrastructures terminales toujours insuffisantes dans les principaux hubs européens.
Le blocage de plus de 12 % de la capacité mondiale de conteneurs, conjugué à la réduction significative de la capacité effective due aux déviations d'itinéraires, crée une situation où le marché fonctionnera en deçà de sa capacité nominale pendant une période prolongée. Pour les entreprises européennes important des marchandises d'Asie – et elles sont des milliers –, cela signifie que la gestion des risques liés à la chaîne d'approvisionnement doit être envisagée non pas comme un exercice théorique, mais comme une priorité opérationnelle permanente.
EURODEBT.eu suivra l'évolution de la situation et vous tiendra informé des changements de conditions de marché, de la situation des principaux acteurs du secteur et des signaux d'alerte concernant la stabilité des entreprises européennes de transport et de logistique.




