

Les États-Unis envisagent d'interdire les exportations de diesel. L'Europe pourrait se retrouver sans carburant : quelles conséquences pour le secteur des transports ?
L'administration Trump envisage une interdiction de 90 jours des exportations de gazole depuis les États-Unis — une mesure qui pourrait couper près de la moitié des approvisionnements en diesel de l'Europe acheminés à travers l'Atlantique. Après la fermeture de plusieurs dizaines de raffineries et la perte des approvisionnements russes et moyen-orientaux, le Vieux Continent est aujourd'hui structurellement dépendant du carburant américain. Pour les entreprises européennes de transport, cela signifie un risque de forte hausse des prix, de pénuries physiques dans les stations-service et de perte de liquidités pour les transporteurs. Les gestionnaires de risques devraient agir dès maintenant.
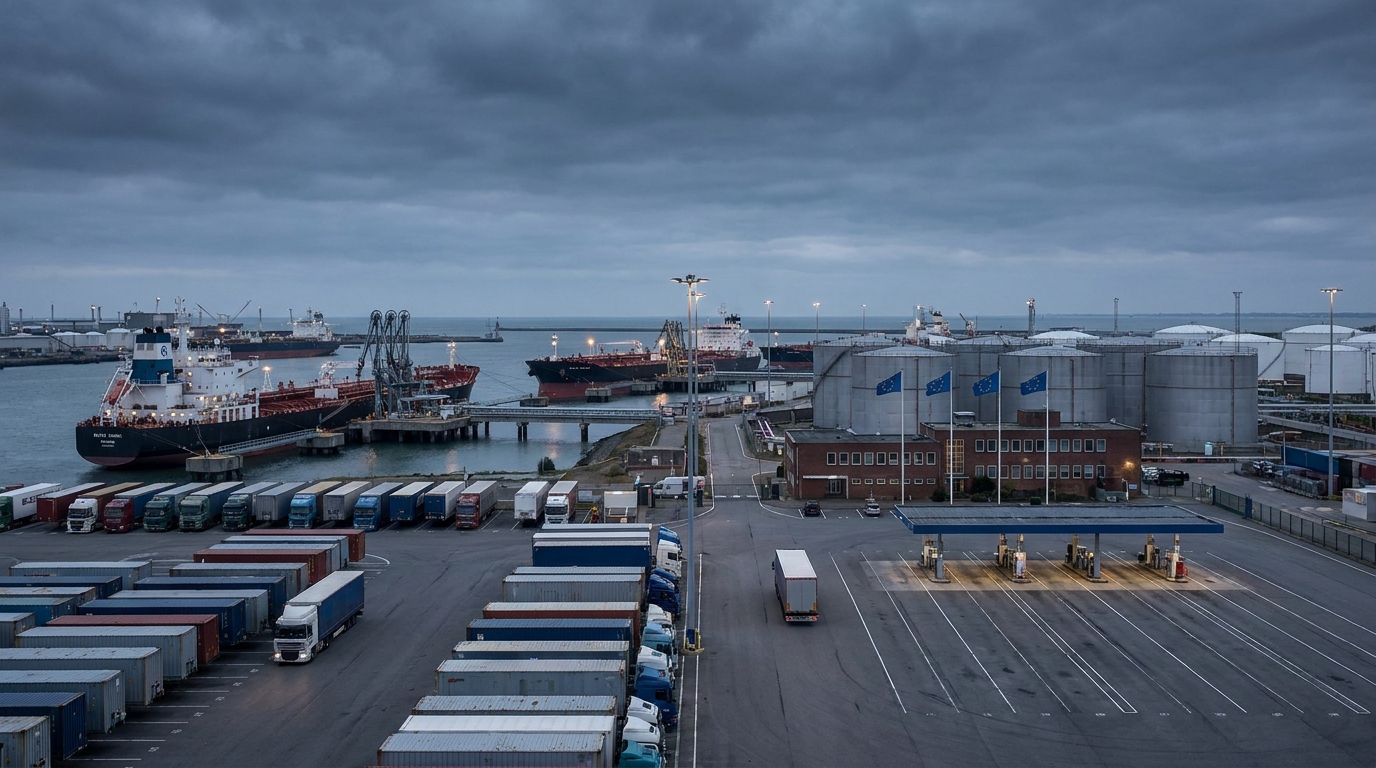
Au troisième trimestre 2026, le monde du transport et de la logistique sera suspendu à une décision cruciale dont les conséquences, si elles étaient mises en œuvre, pourraient bouleverser le marché européen du fret comme jamais depuis la crise énergétique déclenchée par la guerre en Ukraine. L'administration du président Donald Trump mène des études approfondies sur la possibilité d'imposer un embargo de 90 jours sur les exportations de gazole en provenance des États-Unis. Le secrétaire au Trésor, Scott Bessent, a publiquement confirmé que des travaux sont en cours et qu'une décision pourrait être prise à tout moment. Pour les compagnies maritimes, les opérateurs logistiques et les gestionnaires de risques européens, cela signifie une chose : ils doivent se préparer à un scénario où près de la moitié des expéditions maritimes de gazole vers l'Europe en provenance de l'extérieur de la région seraient tout simplement interrompues.
Comment l'Europe est-elle tombée dans le piège de la dépendance au diesel américain ?
Pour bien saisir la gravité de la situation, il faut remonter une douzaine d'années en arrière et retracer comment le Vieux Continent a progressivement perdu sa capacité à raffiner le pétrole brut. Au cours des quinze dernières années, sous l'effet du durcissement des normes d'émission et des pressions exercées parrodoEn raison des pressions et de la hausse des coûts d'exploitation, une trentaine de raffineries de l'Union européenne ont fermé leurs portes ou ont été définitivement mises hors service. Selon les données de Concawe, l'organisation faîtière du secteur du raffinage européen, ces fermetures ont entraîné une perte de capacité de traitement de 250 000 à 300 000 barils par jour.
La simple fermeture d'usines obsolètes ou non rentables ne serait pas catastrophique, à condition que l'Europe conserve des sources d'approvisionnement alternatives pour le carburant fini. Or, le Vieux Continent les a perdues une à une. Pendant des années, la Russie a été le principal fournisseur de gazole : bon marché, proche et en très grandes quantités. L'invasion à grande échelle de l'Ukraine en 2022 et l'embargo qui s'en est suivi sur les produits pétroliers russes ont interrompu cet approvisionnement. Les tensions au Moyen-Orient ont porté un coup dur supplémentaire. En 2025 encore, les approvisionnements en provenance de la région du Golfe persique représentaient environ 41 % des importations totales de gazole de l'UE. L'escalade du conflit entre les États-Unis et l'Iran et les perturbations des principaux corridors maritimes ont entraîné une chute drastique des exportations de cette région.
Dans ce vide géopolitique, les États-Unis sont devenus une sorte de bouée de sauvetage pour l'Europe. En août 2026, ils représentaient environ la moitié des importations européennes de gazole maritime en provenance de l'extérieur de la région, soit près de 520 000 barils par jour traversant l'Atlantique. Ce chiffre est éloquent : la disparition d'un fournisseur crée un manque difficile à combler.
Pourquoi Washington envisage-t-il un embargo, et quelles sont les motivations de cette décision ?
Il est essentiel de comprendre que l'éventuelle interdiction d'exportation n'est ni un geste politique envers l'Europe, ni un élément d'une stratégie diplomatique plus large. Elle répond à des raisons internes américaines très précises, concrètes et urgentes.
L'Agence américaine d'information sur l'énergie (EIA) tire la sonnette d'alarme : les stocks de distillats sur la côte est des États-Unis ont chuté à leur plus bas niveau depuis 1990. Parallèlement, les raffineries nationales fonctionnent à près de 98 % de leur capacité. Il n'existe aucune marge de manœuvre, aucune capacité de réserve sur laquelle s'appuyer en cas de forte hausse soudaine de la demande. Et une telle hausse est non seulement probable, mais certaine. L'automne et l'hiver signifient une augmentation de la demande de fioul domestique et de carburant pour le secteur agricole, qui entame actuellement un nouveau cycle de récolte et de post-récolte.
Au niveau des prix, la situation des consommateurs américains est catastrophique. Le prix moyen du gallon (3,79 litres) d'essence a augmenté de 91 cents en un seul mois, dépassant les 6,52 dollars – soit plus de 2,80 dollars de plus qu'il y a un an. Ces chiffres, inédits depuis des décennies, exercent une pression politique croissante sur l'administration pour qu'elle agisse avec détermination. L'embargo sur les exportations, dans ce contexte, répond à la demande intérieure de « diesel bon marché pour l'Amérique » et ne vise aucun partenaire commercial en particulier.
Quel serait l'impact d'une interdiction d'exportation sur les prix du diesel en Europe ?
Les marchés européens des carburants fonctionnent déjà dans des conditions extrêmes. Le prix moyen du gazole dans l'Union européenne a atteint environ 2,26 € le litre en septembre 2026, un record qu'aucune mesure anti-inflationniste n'a pu enrayer, la plupart des États membres les ayant déjà abandonnées, faute de marge budgétaire.
Les analystes du marché des carburants s'accordent à dire qu'une interruption brutale des approvisionnements américains ferait grimper les prix du diesel en Europe de 30 % supplémentaires en un laps de temps relativement court. L'effet sur l'offre serait immédiat : le marché anticiperait un déficit de 520 000 barils par jour, avant même que des pénuries physiques ne se produisent aux pompes. Les prix à terme s'envoleraient, entraînant une chute des prix de gros, puis des prix de détail.
Il convient de souligner que les sources d'approvisionnement alternatives ne sont pas encore prêtes à prendre le relais. L'Inde, actuellement le deuxième fournisseur oriental de diesel à destination de l'Europe, ne représente qu'environ 60 % des importations en provenance de cette source, soit à elle seule à peine 200 000 barils par jour. Le constat est implacable : même si l'Inde doublait immédiatement ses exportations vers l'Europe – une impossibilité logistique et matérielle dans un délai aussi court –, le manque à gagner laissé par les États-Unis ne serait pas comblé.
L'industrie des transports : un risque existentiel, et non opérationnel
Pour les gestionnaires de risques des entreprises de transport et de logistique, ce scénario doit être perçu non comme une menace opérationnelle, mais comme une menace existentielle pour une partie du marché. Le carburant est au cœur du calcul des coûts de tout transporteur : selon le segment, la structure de la flotte et le réseau de lignes, il représente entre 25 % et 40 % des coûts d’exploitation totaux. Une forte hausse de 30 % du prix accentue automatiquement la pression sur les marges, déjà structurellement faibles dans le transport routier.
Le scénario de crise des carburants soulève plusieurs risques interdépendants qui doivent être analysés conjointement :
- Risque de pénurie physique de carburant : Face à une pénurie drastique d'approvisionnement et aux achats paniqués de stocks par les grandes entreprises, les petites entreprises de transport pourraient rencontrer de réelles difficultés pour ravitailler leurs camions, notamment dans les régions moins bien desservies par les grands centres de distribution de carburant.
- Prix et risque contractuel : Les entreprises qui ont signé des contrats à long terme pour des services de transport sans clauses relatives au carburant ou avec des clauses inadaptées à l'ampleur de leur croissance potentielle se retrouveront dans une situation dramatique : fournir des services à perte.
- Risque de liquidité financière : Une forte hausse des coûts du carburant aura un impact sur la trésorerie, surtout si elle coïncide avec des retards de paiement de la part des clients – un scénario loin d'être abstrait dans les conditions de marché actuelles.
- Risques en cascade dans les chaînes d'approvisionnement : La hausse des coûts de transport se traduit par des livraisons de marchandises plus coûteuses, ce qui à son tour ralentit la demande et a finalement un impact sur les volumes de transport, créant ainsi un cercle vicieux.
- Risque lié à la solvabilité des entrepreneurs : Les entreprises que nous considérons actuellement comme financièrement stables pourraient se retrouver au bord de la rupture de liquidités d'ici quelques semaines en raison de la crise des carburants. Il est urgent de mettre à jour les évaluations du risque de crédit dans le secteur des transports maritimes et terrestres.
La réponse de l'Union européenne – options et leurs limites
Commission européenne et internationalerodoL’Agence internationale de l’énergie (AIE) est consciente de la gravité de la situation. Elle a officiellement averti que le marché du diesel restera structurellement sous-financé du côté de l’offre dans un avenir proche. Concrètement, l’UE dispose de plusieurs options, mais aucune n’est simple ni rapide.
Diversification des sources d'approvisionnement
En théorie, l'Europe pourrait accélérer sa coopération avec des fournisseurs alternatifs, principalement l'Inde et certains pays d'Afrique du Nord. En pratique, cela implique de renégocier les contrats, d'adapter les infrastructures portuaires et terminalières et, surtout, de disposer de temps. Avec un embargo de 90 jours, ce temps devient un luxe que nous ne pouvons pas nous permettre.
Libération des réserves stratégiques
Les États membres et l'AIE pourraient décider de libérer des réserves stratégiques, ce qui atténuerait partiellement le choc d'offre. Cependant, il s'agit d'une mesure temporaire : les réserves sont limitées et leur reconstitution dans les conditions de marché actuelles serait extrêmement coûteuse.
limites de consommation administrative
L'option la plus radicale, et simultanément la plus destructrice pour le secteur des transports, consiste à imposer des limites administratives à la consommation de diesel. Des solutions similaires avaient été envisagées lors de la crise gazière de 2022. Dans le cas du diesel, cela porterait un coup dur à l'ensemble de la chaîne logistique, de l'agriculture et du BTP à la distribution, en passant par le transport international.rodoToi.
Accélération des investissements dans les raffineries
À Bruxelles, les discussions sur la réactivation ou l'expansion des capacités de raffinage européennes refont surface à chaque crise énergétique. Cependant, la construction d'une nouvelle raffinerie ou l'agrandissement significatif d'une raffinerie existante représentent un investissement de plusieurs milliards d'euros et d'années, et non de semaines ou de mois.
Perspective des risques d'entreprise : que faire aujourd'hui ?
Que l'administration Trump décide ou non d'instaurer une interdiction d'exportation, l'analyse des risques pour les acteurs du secteur du transport, de la logistique et du raffinage (TSL) est sans équivoque : la dépendance structurelle de l'Europe aux approvisionnements extérieurs en diesel ne disparaîtra pas avec la levée éventuelle de l'embargo. Nous resterons exposés à un risque accru d'approvisionnement en carburant pendant au moins les prochaines années.
Les entreprises de transport et de logistique doivent prendre des mesures concrètes dès maintenant :
- Audit des contrats et clauses relatifs aux carburants : Examinez tous les contrats en vigueur afin d'y rechercher des clauses d'indexation et de prix du carburant – vérifiez si elles protègent réellement contre l'ampleur des hausses que nous constatons.
- Évaluation des fournisseurs et des entrepreneurs : Examinez la situation financière de vos principaux partenaires commerciaux. La crise des carburants peut rapidement révéler des problèmes de liquidités latents chez les sous-traitants et les clients.
- Sécuriser l'approvisionnement en carburant : Dans la mesure du possible, envisagez de constituer vos propres réserves de carburant : acheter et stocker du diesel aux prix actuels pourrait s’avérer avantageux lors des prochaines hausses de prix.
- Contrats à terme et instruments de couverture : Les grandes entreprises devraient envisager de se couvrir contre les fluctuations des prix du carburant via les marchés à terme ou les options d'achat – ce sont des outils disponibles mais encore rarement utilisés dans le secteur du transport maritime et terrestre en Pologne et dans la région d'Europe centrale et orientale.
- Scénario d'urgence dans la gestion de flotte : Élaborer un plan de réduction de la consommation de carburant – optimiser les itinéraires, réduire le temps de ralenti et mettre hors service en premier les véhicules les moins efficaces.
Résumé : Il est temps de gérer les risques, pas d'attendre.
Une interdiction potentielle de 90 jours sur les exportations de diesel américain mettrait à rude épreuve la résilience du secteur maritime européen, comme jamais depuis des années. L'Europe est prise au piège : elle a fermé ses propres raffineries, perdu ses approvisionnements russes et son accès sécurisé aux marchés du Moyen-Orient. De ce fait, près de la moitié des approvisionnements en diesel transatlantiques proviennent désormais d'une seule source : les États-Unis. Cette concentration des risques aurait dû tirer la sonnette d'alarme bien plus tôt.
Pour les gestionnaires de risques, le message est clair : on ne peut gérer un risque qu’on ne mesure pas. Il est temps de mettre à jour les modèles d’évaluation du risque de contrepartie dans le secteur des services de transfert de fonds, de revoir les hypothèses budgétaires et de conclure des solutions de couverture. Les marchés n’attendent pas les décisions politiques ; ils réagissent avant même l’annonce d’un embargo.
La plateforme EURODEBT.eu assurera un suivi continu de la situation et rendra compte de tout développement significatif, y compris les éventuelles décisions de Washington, la réaction de la Commission européenne et les changements dans l'évaluation des risques de solvabilité des entités du secteur du transport routier en Europe.




