

Maersk et Hapag-Lloyd font leur retour sur le canal de Suez – quatrième liaison inaugurée, mais le retour massif de la flotte reste encore lointain.
Depuis le 10 août 2026, l’alliance Gemini Cooperation (Maersk et Hapag-Lloyd) a repris l’exploitation d’une quatrième liaison par le canal de Suez – le service AE19 reliant l’Asie à l’Europe via la mer Rouge. Malgré une réduction du temps de transit d’environ quatre semaines, les armateurs excluent un retour massif de leurs flottes sur cette route, craignant un effondrement brutal des tarifs de fret provoqué par une surcapacité de transport. Pour les entreprises logistiques européennes, cela signifie une période difficile marquée par des chaînes d’approvisionnement asymétriques et une incertitude accrue en matière de planification.
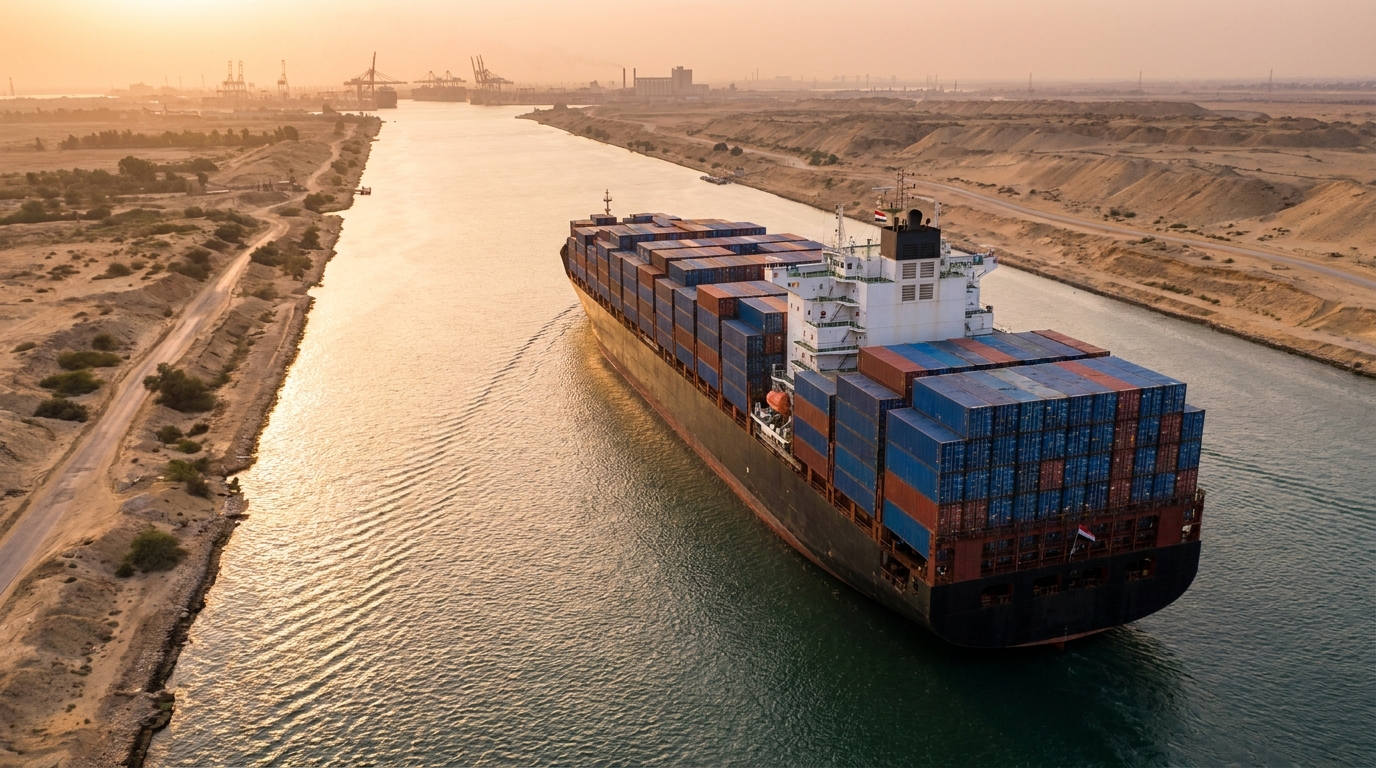
Au 10 août 2026, le marché mondial du transport maritime connaît un nouveau signe de normalisation prudente : l’alliance Gemini Cooperation, qui réunit le géant danois Maersk et l’armateur allemand Hapag-Lloyd, a repris le service sur la route AE19 via la mer Rouge et le canal de Suez. Il s’agit de la quatrième compagnie à emprunter à nouveau cette route depuis début juillet 2026. Bien que cette décision soit significative, les armateurs et les principaux analystes du secteur restent prudents : un retour massif de la flotte sur cette route ne se fera pas du jour au lendemain, et le risque d’une forte baisse des taux de fret demeure l’une des menaces les plus sérieuses pour la stabilité de l’ensemble du secteur du transport maritime à grande échelle (TSL) au cours des prochains trimestres.
La quatrième étape du long chemin du retour
Pour Gemini Cooperation, le retour sur la route du canal de Suez n'est ni soudain ni impulsif. L'alliance des deux plus grandes compagnies maritimes mondiales évalue méthodiquement, service après service, les possibilités de reprendre un transit régulier sur cette voie navigable, pratiquement fermée aux grands porte-conteneurs il y a à peine un an et demi en raison de la menace d'attaques des militants houthis du Yémen.
Le service AE19, quatrième du genre, a été précédé par le service AE15, le service WAF6 à destination de l'Afrique de l'Ouest et le service MECL reliant les ports du Moyen-Orient et de l'Inde à la côte est des États-Unis. Chaque trajet a fait l'objet d'une analyse approfondie, tant du point de vue de la sécurité que de la rentabilité, avant qu'une décision ne soit prise quant à la suite des opérations.
Le voyage inaugural de la nouvelle ligne AE19 vers l'ouest a été effectué par le porte-conteneurs Berlin Maersk, un navire construit en 2025 d'une capacité impressionnante de 17 480 EVP. Parti de Malaisie, il a fait escale à Djeddah (Arabie saoudite) et dans des ports égyptiens avant de rejoindre des destinations européennes. La ligne AE19 relie l'Asie du Sud-Est à la Méditerranée, à l'Arabie saoudite et à l'Europe, évitant ainsi l'ancien itinéraire plus long qui contournait le cap de Bonne-Espérance.
Il est difficile de surestimer les implications pratiques de ce changement : emprunter le canal de Suez au lieu de la route africaine raccourcit les temps de transit d’environ quatre semaines.rodoSur un marché où la gestion des stocks et le respect des délais de livraison se traduisent directement par des résultats financiers pour les entreprises, une telle différence représente de réelles économies opérationnelles pour les expéditeurs.
La prudence comme stratégie : pourquoi les armateurs ne se précipitent pas pour revenir
Malgré les signaux positifs, Hapag-Lloyd et Maersk communiquent leurs décisions avec une grande retenue. Hapag-Lloyd a explicitement qualifié la reprise du service AE19 de « réalignement ciblé », une expression qui, dans le jargon des entreprises, signifie clairement qu'il ne s'agit pas d'un changement stratégique, mais d'une manœuvre tactique précise.
Cette prudence repose essentiellement sur deux facteurs de risque interdépendants. Le premier est d'ordre géopolitique et opérationnel. La mission de défense européenne EUNAVFOR Aspides, menée sans interruption depuis 30 mois, porte ses fruits : de nombreuses attaques ont été repoussées avec succès, de nombreux drones de combat et missiles ont été neutralisés, et plus de 2 260 navires marchands ont été escortés ou soutenus. Néanmoins, la région de la mer Rouge n'est pas une zone totalement sûre. Des incidents, notamment visant des navires liés à l'Arabie saoudite ou des méthaniers, continuent de se produire. Dans ce contexte, les armateurs appliquent le principe de sélectivité : seuls les navires transportant des cargaisons de moindre valeur ou desservant des routes secondaires par rapport à leur activité principale sont autorisés à emprunter le canal de Suez.
Les principaux axes de transport reliant l'Asie aux ports d'Europe du Nord – notamment Rotterdam, Hambourg et Anvers – empruntent toujours la route du cap de Bonne-Espérance. Ces routes génèrent les volumes et les revenus les plus importants, et leur sécurité est une priorité absolue.
L’économie de la route africaine – Le paradoxe du contournement bénéfique
Le second facteur empêchant les armateurs de revenir pleinement au canal de Suez est purement économique et souvent négligé dans le discours dominant du secteur. Simon Heaney, analyste principal au sein du cabinet de conseil renommé Drewry, souligne un paradoxe qui caractérise la situation actuelle du marché : la route circumafricaine, bien que plus coûteuse et plus longue, joue un rôle clé dans la régulation de l’offre sur le marché mondial du transport maritime.
Le mécanisme est simple, mais ses conséquences sont considérables. La route plus longue via le cap de Bonne-Espérance exige un nombre nettement supérieur de navires pour maintenir une fréquence hebdomadaire régulière. Autrement dit, à capacité commerciale égale — soit le même nombre de conteneurs livrés en Europe chaque semaine —, il faut davantage de navires que pour la route du canal de Suez.
Dans ce contexte, une autre tendance mondiale est à prendre en compte : les chantiers navals du monde entier, honorant les commandes passées au plus fort du boom logistique lié à la pandémie, livrent un nombre record de nouveaux porte-conteneurs. Si l’ensemble de la flotte réduisait soudainement et simultanément ses trajets, en revenant au canal de Suez, une surcapacité massive apparaîtrait sur le marché. L’effet serait immédiat et brutal : une chute brutale et en cascade des taux de fret, impactant la rentabilité de tous les acteurs du marché.
Les transporteurs en sont pleinement conscients. Le retour vers le canal de Suez doit donc être géré lentement, maîtrisé et progressif, afin de ne pas impacter négativement leurs propres revenus à un moment où le marché est déjà confronté à une offre excédentaire de nouveaux navires.
Logistique à deux vitesses : un défi pour les importateurs européens
Pour les entreprises européennes important des marchandises d'Asie, la situation actuelle crée un nouveau défi complexe en matière de planification, que l'on peut qualifier de « logistique à deux vitesses ». Les opérateurs utilisant les services rétablis du canal de Suez, tels que le nouveau service AE19, peuvent s'attendre à des livraisons jusqu'à quatre semaines plus rapides que par les itinéraires alternatifs contournant l'Afrique.
Cela semble être une bonne nouvelle. Des délais de transit plus courts permettent de réduire les stocks de sécurité coûteux, d'améliorer la gestion de la trésorerie et d'accroître la flexibilité opérationnelle. Toutefois, ces avantages ne s'appliquent qu'à ceux qui trouvent le service adéquat au moment opportun.
Le problème se pose tout au long de la chaîne d'approvisionnement de l'entreprise : deux conteneurs chargés la même semaine dans le même port asiatique peuvent parvenir à leur destinataire européen à quatre semaines d'intervalle, selon le transporteur et le service choisis. Cette asymétrie complique considérablement les prévisions logistiques, la planification de la production, la gestion des entrepôts et la planification des ventes.
Les services logistiques et achats des entreprises européennes doivent donc surveiller en permanence les services empruntant le canal de Suez et ceux qui contournent la région, et adapter leurs commandes, leurs stocks de sécurité et leurs contrats fournisseurs en conséquence. En pratique, cela se traduit par des coûts de coordination plus élevés et un risque accru d'erreurs de planification par rapport à un réseau de connexions parfaitement prévisible et uniforme.
L'Égypte attend le retour des navires – les revenus du canal sont essentiels à son économie.
La crise en mer Rouge a eu un impact considérable non seulement sur les chaînes d'approvisionnement mondiales, mais aussi sur l'économie égyptienne. Le canal de Suez est l'une des principales sources de devises étrangères du Caire, et le fait que les grandes compagnies maritimes aient évité cette voie pendant des mois a entraîné d'énormes pertes en droits de transit.
L’Autorité du canal de Suez (ACS), dirigée par l’amiral Oussama Rabie, s’efforce activement d’accélérer le retour des transporteurs maritimes. Parmi les mesures incitatives figurent des réductions importantes sur les droits de transit et des améliorations opérationnelles pour les navires effectuant la traversée. Les autorités égyptiennes citent également l’exemple de la compagnie maritime française CMA CGM comme preuve que ce retour est possible et rentable : cette dernière a réalisé de manière indépendante 104 traversées du canal entre janvier et mai 2026.
Malgré ces efforts, la normalisation complète du trafic dans le canal de Suez demeure un scénario tributaire avant tout de la situation politique et militaire au Moyen-Orient. Aucune incitation économique ne saurait remplacer l'impératif fondamental d'une navigation sûre dans la région.
Perspective des risques pour les entreprises de transport et de logistique
Au vu des changements décrits, les gestionnaires de risques et les propriétaires d'entreprises du secteur TSL devraient accorder une attention particulière à plusieurs domaines de risques clés au cours des prochains trimestres.
Risque de déstabilisation des tarifs de fret
Bien que le retour progressif au canal de Suez soit maîtrisé, toute accélération imprévue de ce processus – due, par exemple, à une amélioration soudaine de la situation sécuritaire ou à une pression concurrentielle accrue entre les armateurs – pourrait avoir des conséquences exponentielles. Une réduction massive des liaisons, conjuguée à un afflux simultané de nouveaux navires en provenance des chantiers navals, entraînerait une chute brutale des tarifs. Les entreprises de logistique liées par des contrats de fret à long terme devraient revoir leurs clauses d'indexation des tarifs et évaluer l'impact d'éventuelles réductions drastiques sur leurs marges opérationnelles.
Risque d'imprévisibilité de la chaîne d'approvisionnement
Cette « logistique à deux vitesses » représente non seulement un défi opérationnel, mais aussi une source de risque contractuel. Les entreprises qui se sont engagées auprès de leurs clients à respecter des dates de livraison ou des niveaux de stock précis peuvent rencontrer des difficultés à tenir leurs engagements si le transporteur choisi modifie soudainement son itinéraire ou son horaire. Il est donc important d'examiner attentivement les clauses de force majeure et les dispositions relatives à la responsabilité en cas de retard dans les contrats passés avec les prestataires.
Risques géopolitiques et sécuritaires
La situation dans la région de la mer Rouge est loin d'être stabilisée. Les entreprises qui utilisent les services du canal de Suez, que ce soit directement ou indirectement en tant qu'armateurs, doivent s'assurer que leurs polices d'assurance couvrent les risques de guerre et de terrorisme sur cette voie navigable. Les tarifs d'assurance contre les risques de guerre et de terrorisme dans cette région peuvent différer sensiblement des tarifs standards et nécessitent une analyse personnalisée.
Risque de liquidité financière des partenaires
La crise prolongée en mer Rouge a fragilisé la santé financière de nombreux petits opérateurs logistiques, transitaires et prestataires de services portuaires. Il est essentiel de suivre régulièrement la situation financière des principaux partenaires de la chaîne d'approvisionnement, notamment ceux opérant dans les régions directement touchées par la crise, afin de s'assurer qu'ils pourront honorer leurs engagements en cas de nouvelles perturbations.
Et ensuite ? Scénarios pour les mois à venir
Les analystes du marché du transport maritime envisagent plusieurs scénarios pour le second semestre 2026 et le début de 2027. Le scénario de référence repose sur le maintien de l'approche prudente actuelle des armateurs : l'ajout progressif de services via le canal de Suez, tout en préservant les principales liaisons Asie-Europe par la route africaine. Dans ce scénario, les taux de fret restent relativement stables, malgré une pression progressive due à l'arrivée de nouveaux navires en construction.
Le scénario optimiste – normalisation complète de la sécurité dans la région et retour massif au canal de Suez – comporte à la fois des opportunités (coûts de transport plus bas pour les importateurs, temps de transit plus courts) et de sérieuses menaces pour le secteur (risque de guerre des prix entre les armateurs, pression sur les marges des opérateurs logistiques).
Le scénario pessimiste suppose une escalade du conflit au Moyen-Orient et une nouvelle fermeture des routes de la mer Rouge, ce qui ramènerait le marché aux pires moments de la crise à la fin de l'année 2024 et au début de l'année 2025.
Chacun de ces scénarios exige des entreprises de logistique qu'elles maintiennent un niveau élevé de disponibilité opérationnelle et une grande flexibilité contractuelle, ce qui signifie en pratique éviter une dépendance excessive à l'égard d'un seul transporteur, d'un seul itinéraire ou d'un seul modèle opérationnel.
En résumé, l'heure est à un optimisme prudent, et non à l'euphorie.
Le rétablissement du service AE19 via le canal de Suez est un signe positif et témoigne de la normalisation progressive du transport maritime mondial de conteneurs. La réduction des délais de transit de quatre semaines représente un avantage réel et tangible pour l'ensemble de la chaîne d'approvisionnement. Toutefois, l'ampleur et le rythme de ces changements sont délibérément limités par les armateurs eux-mêmes, et ce à juste titre.
Le marché est confronté à une situation inédite où une amélioration trop rapide pourrait se révéler aussi déstabilisante qu'une crise prolongée. La surcapacité de transport, due au raccourcissement simultané des itinéraires et à l'arrivée de nouveaux navires, constitue une menace systémique susceptible d'affecter gravement l'ensemble du secteur du transport maritime, maritime et Municipalité (TSL), des grands armateurs aux petits transitaires et opérateurs logistiques.
Pour les gestionnaires de risques et les propriétaires d'entreprises de transport et de logistique, le message clé est la nécessité de maintenir une vigilance constante et une grande flexibilité opérationnelle. Le suivi de la situation sécuritaire en mer Rouge, l'analyse des décisions des armateurs concernant la reprise des services et l'évaluation régulière de la santé financière des partenaires de la chaîne d'approvisionnement sont autant d'actions qui pourraient faire la différence en termes d'avantage concurrentiel ou permettre d'éviter des surprises coûteuses dans les mois à venir.
Le canal de Suez rouvre progressivement. Mais cette réouverture est lente et sélective – et pour l'instant, ce rythme est le plus sûr pour la logistique mondiale.




