

Crise des stocks de diesel en Europe : la pression hivernale sur les prix menace le secteur des transports
Les stocks européens de gazole se sont réduits de près de 30 pour cent à la veille de la saison hivernale, et la fin des programmes gouvernementaux d'aide au carburant dans des pays clés de l'UE aggrave la crise. Les prix de gros du gazole ont dépassé ceux du carburant d'aviation pour la première fois depuis plus d'un an, et les petites entreprises de transport aux faibles marges sont confrontées à un risque réel de perte de liquidités. Les gestionnaires des risques devraient examiner d'urgence les clauses relatives au carburant dans les contrats et surveiller la santé financière des sous-traitants.
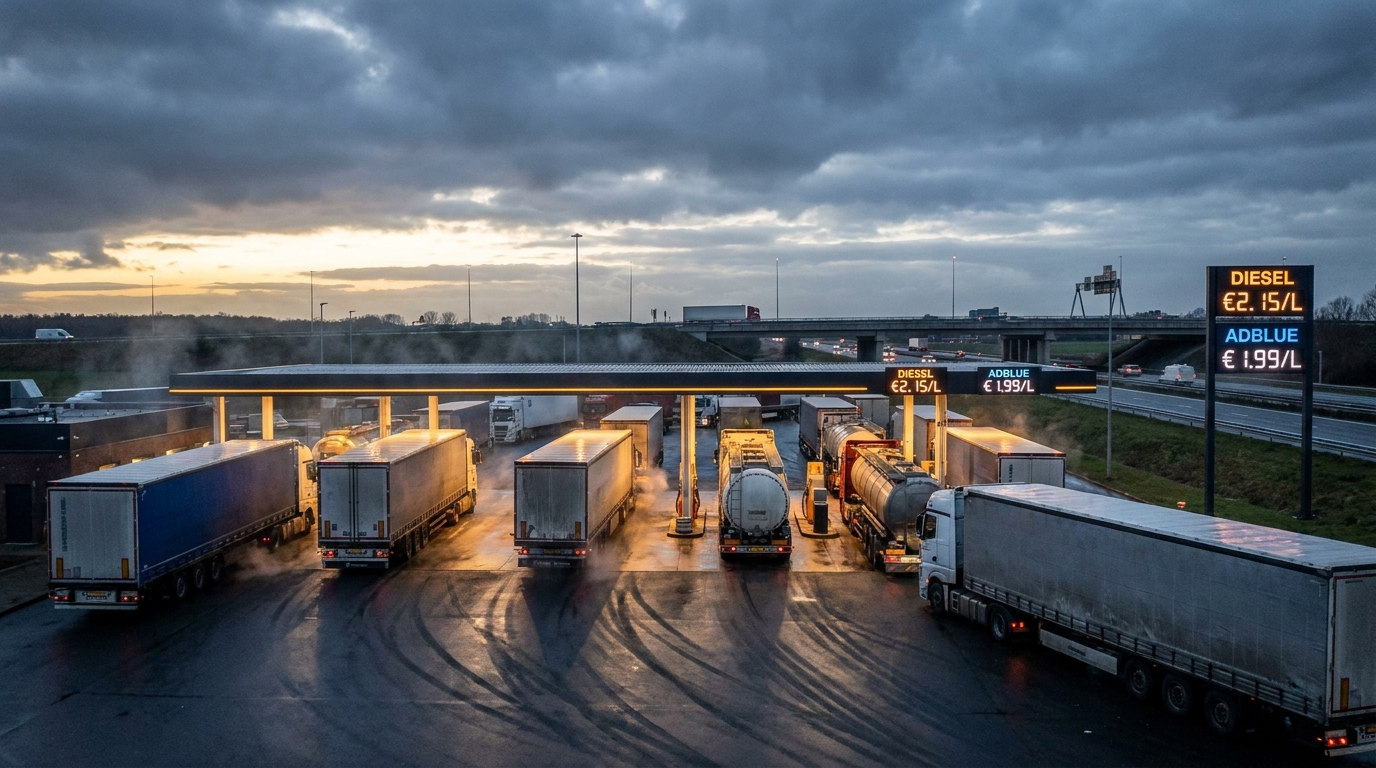
Le marché européen des carburants entre dans une phase critique. Les approvisionnements en gazole sur le continent ont chuté de près de 30 %, et la saison hivernale, traditionnellement marquée par une forte demande, n'est pas encore arrivée. Pour le secteur des transports et de la logistique, où le carburant représente 30 à 40 % des coûts d'exploitation, cette situation pourrait constituer l'un des défis les plus importants de ces dernières années. Les gestionnaires de risques et les exploitants de flottes doivent dès à présent analyser leurs risques et élaborer des plans de contingence.
Les stocks de diesel diminuent – l’ampleur du problème
Les données analytiques recueillies par la plateforme iTransports et des cabinets d'analystes de renom, tels que Goldman Sachs et S&P Global Energy, sont sans équivoque : les réserves stratégiques de diesel en Europe ont atteint des niveaux alarmants. Le déclin estimé de près de 30 % n'est pas une anomalie ponctuelle ; il résulte de l'accumulation de défis structurels et géopolitiques qui, collectivement, affectent le marché européen des carburants avec une force sans précédent.
Il est important de noter que, d'un point de vue opérationnel, nous ne sommes actuellement pas confrontés à une réelle menace de pénurie de carburant dans les stations-service. La menace est principalement liée aux prix et à l'approvisionnement à moyen terme. Néanmoins, dans un secteur où les marges se mesurent en centimes par kilomètre et où les contrats sont conclus des mois, voire des trimestres à l'avance, même une hausse modérée des prix dans un contexte d'offre réduite peut engendrer de graves difficultés financières.
La géopolitique détruit les chaînes d'approvisionnement en matières premières.
La crise des stocks est alimentée par plusieurs facteurs interdépendants, dont la plupart sont externes et hors du contrôle des acteurs du marché européen.
La Russie et les conséquences du conflit ukrainien
Les frappes ukrainiennes ciblées contre les raffineries russes et l'embargo de Moscou sur l'exportation de certains produits pétroliers ont considérablement réduit l'une des sources d'approvisionnement en produits raffinés les plus importantes pour les marchés européens. Malgré les mesures prises par l'Europe pour diversifier ses sources d'approvisionnement après l'invasion russe de grande ampleur de l'Ukraine, le remplacement des volumes de diesel russe s'est avéré plus difficile et plus coûteux que prévu.
Le Moyen-Orient et le détroit d'Ormuz
Dans le même temps, l'escalade des tensions au Moyen-Orient, notamment les actions militaires impliquant l'Iran, a fortement perturbé le trafic maritime dans le détroit d'Ormuz, l'une des principales voies de transport énergétique au monde. La hausse des coûts d'assurance des marchandises, l'allongement des trajets et les retards de livraison ont un impact direct sur les prix finaux sur les marchés de gros européens.
Les données chiffrées du cabinet d'analystes Kpler illustrent l'ampleur du déclin : les importations européennes de gazole ont chuté de 1,97 million de barils par jour en janvier dernier à seulement 1,56 million de barils par jour en juillet, soit une baisse de plus de 20 % en quelques mois. Parallèlement, les importations de kérosène ont augmenté, créant une situation inédite : pour la première fois en plus d'un an, les prix de gros du gazole en Europe ont dépassé ceux du kérosène. Ce signal est jugé très préoccupant par les analystes du marché de l'énergie et mérite une attention toute particulière de la part des responsables de la gestion des risques logistiques.
Le prix du diesel devient indépendant du pétrole – un nouveau risque pour le secteur
L'une des tendances les plus inquiétantes qui impacte directement le modèle économique de nombreuses entreprises de transport est l'écart croissant entre les prix du pétrole brut et du diesel dans les stations-service.
Le prix du pétrole brut Brent a fortement chuté ces derniers mois, se stabilisant autour de 83 dollars le baril, en partie suite aux signaux diplomatiques laissant entrevoir la possibilité de négociations de paix dans les zones de conflit. Parallèlement, les automobilistes et les gestionnaires de flottes en Europe ne constatent guère d'amélioration à la pompe. En effet, le prix du gazole dépend désormais moins du prix du pétrole brut que de la capacité de raffinage, de la disponibilité des réserves et des flux commerciaux mondiaux, autant d'éléments qui demeurent fortement perturbés.
Les États-Unis offrent un excellent point de comparaison : le prix du gazole y a augmenté d’environ 40 % depuis le début de l’été, tandis que celui du pétrole brut n’a progressé que de 5 % sur la même période. Cet écart illustre un phénomène que l’on observe également de plus en plus en Europe : le prix du gazole suit sa propre dynamique, indépendante de celle du pétrole brut.
Pour les entreprises de transport, cela représente un grave problème structurel. De nombreux contrats à long terme entre transporteurs et clients contiennent des clauses de prix du carburant indexées sur le cours du pétrole brut, et non sur le prix réel du diesel à la pompe. En pratique, le prix du Brent baisse, le client exige une réduction du tarif de fret, et le transporteur continue de payer des prix records pour le ravitaillement. Cette asymétrie d'information et contractuelle constitue l'une des menaces les plus sérieuses pour la liquidité financière des entreprises de logistique dans les mois à venir.
La fin des protections gouvernementales en matière de carburant – un double coup dur pour les transporteurs aériens
La situation est d'autant plus complexe qu'elle a coïncidé avec la fin ou la réduction significative des programmes de soutien aux carburants dans de nombreux pays de l'Union européenne. Les gouvernements qui, face aux précédents chocs de prix, avaient mis en place des allégements fiscaux et des réductions de TVA pour le secteur des carburants ont décidé de retirer ces instruments précisément au moment où les pressions sur les prix du marché réapparaissaient.
- Allemagne — La réduction de la taxe sur l'énergie appliquée aux carburants a expiré à la fin du mois de juin de cette année.
- Espagne — le programme de TVA réduite sur le carburant diesel et le soutien dédié aux flottes professionnelles ont été finalisés
- Italie, République tchèque, France — Les programmes de protection du secteur des transports ont pris fin ou ont été considérablement réduits.
Par conséquent, dans une grande partie de l'Europe, les prix du diesel à la pompe restent nettement supérieurs au seuil de 2 € le litre. Selon les données des marchés européens des carburants, les prix les plus élevés sont actuellement enregistrés aux Pays-Bas (2,42 €/l), au Danemark (2,34 €/l) et en Allemagne (2,256 €/l). Pour les transporteurs assurant des liaisons internationales,rodoPour les transporteurs, notamment ceux opérant sur le corridor d'Europe occidentale, cela implique une planification extrêmement précise du ravitaillement et une recherche active de créneaux horaires moins chers dans les pays de transit – une stratégie qui nécessite du temps et des ressources de gestion, et dont les effets sont limités.
Le phénomène de la rigidité des prix de détail – un piège pour la logistique
Les économistes des marchés de l'énergie soulignent depuis longtemps une asymétrie dans la dynamique des prix des carburants à la pompe : les prix augmentent rapidement lorsque ceux des matières premières grimpent, mais baissent beaucoup plus lentement et avec plus de réticence, même après une chute des prix du pétrole. Ce phénomène, appelé « rigidité des prix », est particulièrement marqué dans la conjoncture actuelle.
Comme le souligne MiędzynarodoSelon l'Union internationale des transports routiers (IRU), les prix à la pompe reflètent encore les coûts élevés de transport et de raffinage des mois précédents. Toute correction de prix, le cas échéant, sera étalée dans le temps, et le secteur des transports doit régler ses factures immédiatement. Pour les entreprises disposant de réserves de trésorerie suffisantes pour plusieurs semaines d'exploitation, chaque mois de hausse du prix des carburants, sans possibilité de répercuter cette augmentation sur les clients, représente un risque réel de crise de liquidités.
Perspective des risques commerciaux : Qui est le plus à risque ?
Du point de vue de l'analyse des risques pour les partenaires – un point crucial pour les lecteurs d'EURODEBT.eu – la situation actuelle du marché du diesel crée plusieurs groupes à risque plus élevé clairement identifiés dans le secteur des transports et de la logistique.
petites et moyennes entreprises de transport (PME)
Ce segment est le plus vulnérable aux turbulences décrites. Les petites entreprises de transport ont intrinsèquement des marges plus faibles, des réserves de capital limitées et un pouvoir de négociation moindre lors des contrats. Elles ne peuvent ni se prémunir contre les fluctuations des marchés à terme ni négocier des contrats d'approvisionnement en carburant à long terme avec les grands fournisseurs. Nombre d'entre elles fonctionnent déjà à l'équilibre aux prix actuels du marché. La pression continue sur les coûts dans les mois à venir entraînera probablement une augmentation des retards de paiement, un allongement des délais de règlement pour les fournisseurs et les sous-traitants et, par conséquent, une vague de faillites dans ce secteur.
Transporteurs ayant des contrats indexés sur le pétrole
Les entreprises ayant signé des contrats à long terme comportant des clauses de prix du carburant indexées sur le cours du pétrole brut Brent – plutôt que sur le prix réel du diesel – pourraient bientôt se retrouver dans une situation extrêmement difficile. Face à la baisse des prix du pétrole et au maintien d'un diesel cher, les marges se réduisent considérablement. Il est donc primordial, pour les transporteurs et les prestataires de services de transport soucieux de la stabilité de leurs chaînes d'approvisionnement, de revoir la structure des clauses relatives au carburant dans tous les contrats en vigueur.
Opérateurs dépendants des routes d'Europe occidentale
Les entreprises qui empruntent fréquemment les routes d'Allemagne, des Pays-Bas, du Danemark et d'Autriche supportent des coûts de carburant nettement supérieurs à ceux de leurs concurrents opérant sur les axes routiers moins onéreux d'Europe de l'Est et du Sud. Ce déséquilibre des coûts peut s'avérer déterminant pour l'obtention d'un avantage concurrentiel lors d'appels d'offres pour des contrats de logistique.
Risque d'inflation pour l'ensemble de l'économie
Les conséquences de la pénurie de diesel ne se limiteront pas au seul secteur des transports. Le diesel est essentiel à une grande partie de l'économie réelle : agriculture, construction, chauffage industriel et livraison du dernier kilomètre. La hausse des coûts de transport a un impact direct sur les prix de la quasi-totalité des produits livrés aux magasins et aux entrepôts.
Durant les prochains mois d'hiver, alors que la demande de diesel augmente de façon saisonnière et que les réserves demeurent faibles, le risque de pressions inflationnistes persistantes, alimentées par les coûts de l'énergie et des transports, est bien réel. Les analystes de Goldman Sachs et de S&P Global Energy estiment que le risque de prix structurellement élevés, résultant de pénuries physiques, est actuellement plus important pour le diesel que pour le pétrole brut lui-même, faisant de cette matière première un facteur de risque macroéconomique particulier.
Que doivent faire les gestionnaires de risques maintenant ?
Face à ce scénario, la gestion professionnelle des risques dans la chaîne d'approvisionnement et le transport exige la mise en œuvre de mesures préventives spécifiques :
- Audit de la clause relative au carburant — Vérification de tous les contrats en vigueur afin de déterminer si l'indexation est basée sur le prix du pétrole ou sur le prix réel du diesel ; renégociation des conditions si nécessaire
- Suivi de la situation des sous-traitants — vérification active de la stabilité financière des transporteurs de petite et moyenne taille figurant dans le portefeuille de fournisseurs ; augmentation de la fréquence des contrôles des registres de débiteurs et des agences de renseignements commerciaux
- Diversification de la chaîne d'approvisionnement des transports — éviter une concentration excessive des volumes chez un seul transporteur, surtout un petit transporteur, qui pourrait ne pas survivre aux prochains mois de pression sur les prix
- analyse de scénarios de coûts — y compris des variantes dans les budgets du quatrième trimestre 2024 et du premier trimestre 2025, en supposant une nouvelle augmentation des prix du diesel de 10 à 20 % par rapport aux niveaux actuels
- Aperçu des conditions de paiement — envisager de raccourcir les délais de paiement pour les petits transporteurs afin de soutenir leur trésorerie en échange d'une garantie de continuité du service de ligne
Conclusion
Le marché européen du diesel aborde l'hiver avec des stocks historiquement bas, des chaînes d'approvisionnement perturbées et sans les protections gouvernementales des prix qui ont amorti les chocs de coûts les années précédentes. La combinaison de ces facteurs, conjuguée à la rigidité des prix à la pompe, à l'écart croissant entre les prix du pétrole et du diesel et à la baisse des taux de fret au comptant, crée une situation particulièrement défavorable aux entreprises de logistique, notamment aux PME.
Pour les gestionnaires de risques et les dirigeants d'entreprises de transport, le message est clair : il est temps d'agir avec acharnement face à cette menace. Il est temps d'adopter des mesures préventives proactives, tant au niveau de leurs propres finances que de la vérification de leurs partenaires commerciaux. Les entreprises qui négligent de surveiller la santé financière de leurs sous-traitants de transport dans les mois à venir risquent de se retrouver soudainement privées de capacités logistiques au pire moment : en pleine période hivernale d'activité intense.




