

Plus de 800 entreprises de transport ont disparu du marché polonais au premier trimestre 2026 – une crise silencieuse qui ne figure pas dans les statistiques.
Au premier trimestre 2026, plus de 800 entreprises de transport titulaires d’une licence communautaire ont disparu du marché polonais en solde net — le rythme des cessations d’activité est quatre fois supérieur à celui des années précédentes. Le phénomène de „sortie silencieuse du marché” fait que les registres traditionnels des débiteurs et les bases de données du Registre national judiciaire (KRS) ne reflètent pas l’ampleur réelle de la crise. Pour les gestionnaires des risques, il devient essentiel de surveiller l’activité liée à la licence de transport, et non uniquement le statut formel de l’entreprise. Sans changements réglementaires systémiques — le remboursement des droits d’accise, la réduction des délais de paiement et la réforme de la TVA — la tendance pourrait se poursuivre au cours des prochains trimestres.
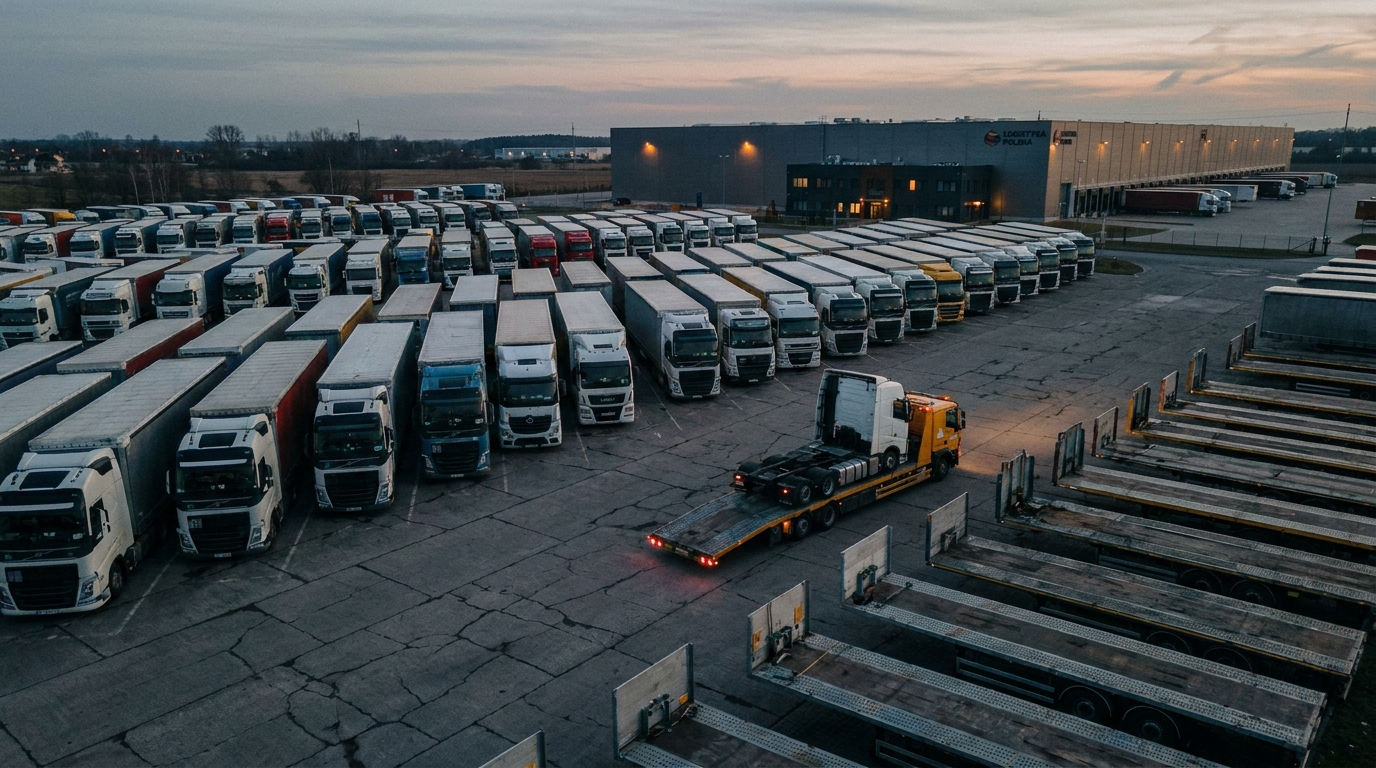
En seulement trois mois – de janvier à mars 2026 – le secteur polonais du transport routier a perdu plus de 800 entreprises titulaires d'une licence communautaire. Il ne s'agit pas d'une simple correction de marché. Données recueillies par les analystes de TruckFocus.pl et l'Association internationale des transporteurs routiers.rodoLes transporteurs routiers (ZMPD) font état d'une défaillance structurelle d'une ampleur comparable aux effets de crises pluriannuelles. Par ailleurs, les outils traditionnels de vérification des prestataires – registres KRS, bases de données des débiteurs, rapports de faillite – contribuent largement à cette défaillance. ils ne s'inscrivent pasPour les gestionnaires de risques et les propriétaires d'entreprises de logistique, cela signifie une chose : les procédures de diligence raisonnable existantes doivent être mises à jour de toute urgence.
Liczby, tu es le même pour toi
Au premier trimestre 2026, plus de 1 700 licences communautaires autorisant l’exécution d’opérations internationales ont été délivrées.rodoTransport routier. Durant la même période, environ 900 nouvelles entreprises ont fait leur entrée sur le marché. Le bilan net s'est traduit par la disparition de plus de 800 entreprises – et ce, en un seul trimestre.
Plus alarmant encore est le taux de fermetures d'entreprises. Au total, 1 234 entreprises de transport ont cessé leurs activités durant la période considérée. À titre de comparaison, un chiffre similaire a été enregistré pour l'ensemble de l'année. Cela signifie que le rythme des fermetures d'entreprises s'est accéléré quatre fois plus vite que la normale.
Le transport routier polonais occupe une position de leader en Europe depuis des décennies. Les entreprises polonaises desservent environ un quart de tout le cabotage et du transport routier transfrontalier dans l'UECe potentiel est aujourd’hui systématiquement démantelé, non pas par une seule catastrophe soudaine, mais par l’accumulation simultanée de plusieurs facteurs déclencheurs de crise.
« Sortie discrète » : un phénomène qui déconcerte les analystes des risques
Une observation clé tirée des dernières données concerne l'évolution du modèle de cessation d'activité des entreprises de transport polonaises. La faillite classique – avec dépôt de bilan, inscription au Centre central d'information économique (COIG) et mention dans les registres – se raréfie. On observe en revanche un phénomène connu sous le nom de « Sortie discrète du marché ».
Le mécanisme est le suivant : un transporteur en difficulté financière n’attend pas une déclaration de faillite formelle. Il prend plutôt une série de mesures préventives : il restitue les véhicules (tracteurs, semi-remorques) au bailleur, résilie ses licences de transport, règle – ou non – ses dettes à court terme et dissout l’entreprise de manière simplifiée. L’ensemble du processus se déroule en dehors des registres de débiteurs traditionnels.
Les conséquences pratiques pour les partenaires commerciaux sont graves :
- La société peut être active au Registre national des tribunauxet dans le même temps, sa licence communautaire peut déjà avoir expiré ou être suspendue, ce qui signifie l'arrêt effectif des activités opérationnelles.
- Aucune inscription au registre des débiteurs n'est pas synonyme de solvabilité - l'entrepreneur aurait tout simplement pu abandonner son entreprise avant d'avoir eu le temps d'accumuler des dettes formelles.
- Vérification dans BIK, KRD ou ERIF peut ne révéler aucune irrégularité pour une entité qui, de facto, ne fonctionne plus comme transporteur actif.
La conclusion est claire : Le suivi du statut de la licence de transport devient un indicateur de la santé financière de l'entreprise plus important que son inscription au registre des entrepreneurs.Pour les entités qui organisent des transports, financent des flottes ou fournissent des crédits commerciaux dans ce secteur, l'absence de licence en vigueur devrait constituer un signal d'alarme prioritaire.
Pourquoi les petites entreprises de transport font-elles faillite plus rapidement que les grandes ?
La crise actuelle touche de manière disproportionnée les micro et petites entreprises de transport – celles qui possèdent une, deux ou tout au plus quelques véhicules. Celles-ci constituent l’épine dorsale du secteur polonais du transport routier de marchandises, mais sont aussi les plus vulnérables aux turbulences économiques.
La différence entre un petit et un grand transporteur est principalement économies d'échelle et pouvoir de négociationLes grandes entreprises de gestion de flottes peuvent compter sur :
- Tarifs préférentiels sur les cartes de carburant pour l'achat de carburant,
- Prix de gros pour les pneus et les pièces détachées,
- Tarifs d'assurance négociés et dédiés (OC, OCP, AC),
- Accès à des contrats à long terme avec des tarifs de fret garantis,
- Capacité à absorber les pertes temporaires grâce à un portefeuille clients diversifié.
Les petites entreprises ne bénéficient d'aucun de ces avantages. Leur structure de coûts, en revanche, est presque identique à celle des géants. Les charges financières permanentes sont largement indépendantes de la situation économique.Les loyers des véhicules, les primes d'assurance responsabilité civile du transporteur, les salaires des conducteurs avec un ensemble complet de prestations sociales, les frais de permis et les certificats de compétences professionnelles – tous ces coûts sont constamment engagés, que le tracteur soit stationné ou en déplacement chargé à travers l'Europe.
Dans ce contexte, le choc pétrolier de mars s'est avéré particulièrement dévastateur. Le blocus du détroit d'Ormuz en mars 2026 a déclenché une hausse massive des prix du pétrole brut et a rapidement impacté les prix du diesel dans les stations-service européennes. À son apogée, la hausse des coûts des carburants par rapport à la même période de l'année précédente a dépassé Pour cent 40Pour un petit transporteur, le carburant représente généralement entre 30 et 40 % des coûts d'exploitation totaux. Une hausse de 40 % de ce chiffre a entraîné une quasi-disparition, voire une perte, de la marge opérationnelle, généralement comprise entre 2 et 5 % en Pologne.
Cannibalisation de la liquidité : comment les bourses de fret détruisent les transporteurs
La crise des coûts serait plus facile à surmonter sans le dysfonctionnement des recettes qui l'accompagne. Le système de fixation des tarifs de fret en Pologne, dominé par les bourses de fret et les transitaires, pénalise actuellement systématiquement les petits transporteurs.
La logique est perverse : plus la crise est profonde et plus les entreprises sont au bord de la faillite, plus la pression pour baisser les tarifs est forte. Un transporteur, sachant qu’il doit payer une mensualité de leasing dans une semaine, est prêt à accepter une mission en dessous de son coût, juste pour générer des revenus. Dans le jargon du secteur, ce phénomène est appelé « cannibalisation de liquidités »Les entreprises puisent littéralement dans leurs propres ressources financières, fonctionnant à perte juste pour repousser l'inévitable liquidation.
À cela s'ajoute la question des délais de paiement, véritable talon d'Achille du transport polonais depuis des années. Selon les données de la ZMPD, les transporteurs opérant sur le marché intérieur et ceux travaillant avec des transitaires locaux attendent toujours d'être payés pour les services rendus. jusqu'à 120 joursUn délai de quatre mois entre la fin des travaux et le dépôt des fonds sur le compte est insoutenable pour une entreprise disposant d'un fonds de roulement limité.
Un autre problème réside dans la contradiction entre ces délais et les obligations fiscales. La réglementation polonaise en matière de TVA exige que l'émetteur de la facture paie la taxe due à la date d'émission du document, et non à la date du paiement effectif. Cela signifie que le transporteur doit Financer la TVA de votre propre poche Bien avant d'être payés pour le service, et avec des marges de plusieurs pour cent et un chiffre d'affaires mensuel de plusieurs centaines de milliers de zlotys, ce mécanisme possède un pouvoir destructeur réel.
Quelles sont les demandes du secteur et quels changements pourraient inverser la tendance ?
ŚrodoLe secteur ne reste pas inactif. La ZMPD, l'Association polonaise des employeurs du transport et de la logistique (TLP) et d'autres organisations de transporteurs ont élaboré des ensembles de revendications spécifiques qui, s'ils étaient mis en œuvre, pourraient enrayer la vague de liquidations.
Les propositions les plus importantes sont les suivantes :
- Remboursement partiel des droits d'accise sur le gazole pour les transporteurs routiers - un mécanisme qui fonctionne avec succès en Allemagne, en France et en Belgique, mais qui n'est pas encore présent dans le système fiscal polonais.
- Délais légaux de paiement dans le transport jusqu'à un maximum de 30 jours - une solution qui nécessiterait une modification de la loi sur les conditions de paiement dans les transactions commerciales, en tenant compte de la spécificité du secteur TSL.
- Modification de la réglementation en matière de TVA en vue de faire dépendre l'obligation fiscale de la date du paiement effectif plutôt que de la date d'émission de la facture - analogue à la méthode dite de la comptabilité de caisse.
- Responsabilité solidaire des transitaires pour les dettes impayées envers les sous-traitants-transporteurs, ce qui obligerait les intermédiaires à vérifier plus attentivement leurs propres sous-traitants.
- Réduction temporaire des cotisations de sécurité sociale pour les conducteurs effectuant des transports internationauxrodonous, ce qui permettrait de réduire l'un des principaux postes de dépenses fixes des petites entreprises.
Toutefois, l’efficacité de ces revendications dépend du rythme des processus législatifs – et ceux-ci suivent rarement le rythme des crises de marché.
Dimension macroéconomique de la crise : qui comblera le vide laissé par les transporteurs polonais ?
L'ampleur du problème dépasse largement le cadre des bilans des entreprises individuelles. Le transport routier en Pologne génère un chiffre d'affaires estimé à 6 à 7 % du produit intérieur brut Elle emploie directement plusieurs centaines de milliers de chauffeurs professionnels. Sa déstabilisation a des effets multiplicateurs sur l'ensemble de l'économie, de l'industrie au commerce de détail.
Du point de vue du marché européen des transports, la situation prend une autre dimension. Le vide laissé par la disparition des entreprises polonaises ne restera pas vain : il sera immédiatement comblé par des transporteurs de pays offrant un cadre réglementaire plus favorable et des coûts de production inférieurs. Les entreprises pionnières dans ce domaine sont : lituanien, roumain et espagnolCes entreprises, qui concurrencent avec succès le transport polonais sur les marchés d'Europe occidentale depuis des années, voient leur position dominante en Europe s'éroder. La crise que traverse le secteur polonais du transport maritime et routier (TSL) risque donc, paradoxalement, d'accélérer cette érosion, fruit de trois décennies de travail.
Pour les grands opérateurs logistiques polonais, la liquidation des petites entreprises présente des avantages à court terme : une concurrence réduite se traduit par un pouvoir de négociation accru et des tarifs potentiellement plus élevés. Toutefois, à long terme, la disparition de milliers de micro-transporteurs spécialisés engendre une moindre flexibilité pour l’ensemble du système et des risques opérationnels plus importants pour les chaînes d’approvisionnement reposant sur la sous-traitance.
Perspective des risques d'entreprise : Que devrait faire tout gestionnaire de risques aujourd'hui ?
Pour les acteurs du secteur des services de transport, de location de véhicules, d'assurance et de logistique (clients du transport, sociétés de leasing de flottes, assureurs, banques et fournisseurs de carburant), la situation décrite exige une réponse procédurale spécifique et urgente. Les normes actuelles de vérification des prestataires sont confrontées à une crise de « retrait discret du marché ». structurellement insuffisant.
Voici quelques recommandations pratiques pour les services de gestion des risques et de conformité :
- Vérification de l'activité de la licence communautaire comme élément obligatoire de tout processus d'intégration d'un entrepreneur du secteur TSL - au-dessus des registres nationaux des tribunaux et des bases de données des débiteurs.
- Suivi régulier de l'état des licences partenaires commerciaux déjà établis – au moins une fois par trimestre, voire mensuellement dans le contexte actuel du marché.
- Mise en œuvre d'indicateurs d'alerte précoce Sur la base du règlement en temps voulu des dettes commerciales courantes, tout retard de paiement de facture de 15 à 30 jours devrait automatiquement déclencher une procédure de vérification.
- Analyse de la structure des coûts et de l'exposition au carburant lors de l'évaluation de la solvabilité des entreprises de transport – notamment dans le contexte de la volatilité des prix du pétrole sur les marchés mondiaux.
- vérification du portefeuille de véhicules Dans le cadre des contrats de location, la restitution des véhicules au bailleur est l'un des premiers signes de la fermeture imminente de l'entreprise.
Les indicateurs traditionnels de faillite – nombre de procédures de restructuration, inscriptions au registre des créanciers, jugements – sont dans la situation actuelle des transports polonais. nettement moins fiable qu'auparavantLes pertes réelles des acteurs actifs du marché sont bien supérieures à ce que laissent entendre les statistiques officielles sur les faillites. Les gestionnaires de risques qui se fient exclusivement à ces sources prennent des décisions basées sur des données qui ne reflètent pas la réalité.
Conclusion
Le premier trimestre 2026 a établi un nouveau seuil alarmant pour le marché polonais des transports. Plus de 800 entreprises ont disparu du marché à un rythme sans précédent, et le mécanisme de leur disparition – silencieuse, imperceptible dans les registres et avant même toute procédure de faillite officielle – signifie que l'ampleur du problème est en réalité bien plus importante que ne le laissent entendre les statistiques officielles.
Le secteur est confronté à une conjonction dramatique de facteurs défavorables : déséquilibres structurels des tarifs de fret, délais de paiement anormaux, pression fiscale inadaptée à son modèle économique et chocs de coûts externes, comme la flambée des prix du carburant en mars. Sans interventions systémiques – remboursements de taxes d’accise, raccourcissement des délais de paiement et réforme des règles de règlement de la TVA – le rythme des liquidations pourrait se poursuivre, voire s’accélérer, dans les prochains trimestres.
Pour l’ensemble de l’écosystème commercial collaborant avec le secteur du TSL, c’est le signal d’une révision fondamentale des procédures de vérification et de surveillance des risques.rodoun lieu où une entreprise peut cesser d'exister opérationnellement longtemps avant que toute trace n'apparaisse dans les registres publics, La prévention et la surveillance continue remplacent la vérification réactive comme instrument de base pour la gestion du risque de contrepartie.




