

Blocus du détroit d'Ormuz 2026 : quelles conséquences pour les entreprises européennes de transport et de logistique ?
La fermeture pour une durée indéterminée du détroit d'Ormuz par le Corps des gardiens de la révolution islamique iranien, annoncée le 15 juillet 2026, constitue un choc sans précédent pour le système énergétique mondial et les chaînes d'approvisionnement. Le secteur européen du transport et de la logistique fait simultanément face à une forte hausse des prix des carburants, à des coûts d'assurance astronomiques et à un risque réel de pénurie de matières premières. Du point de vue du risque commercial, les petites et moyennes entreprises de transport fortement endettées ainsi que les entités dépendantes des importations de matières premières en provenance de la région du golfe Persique sont particulièrement vulnérables.
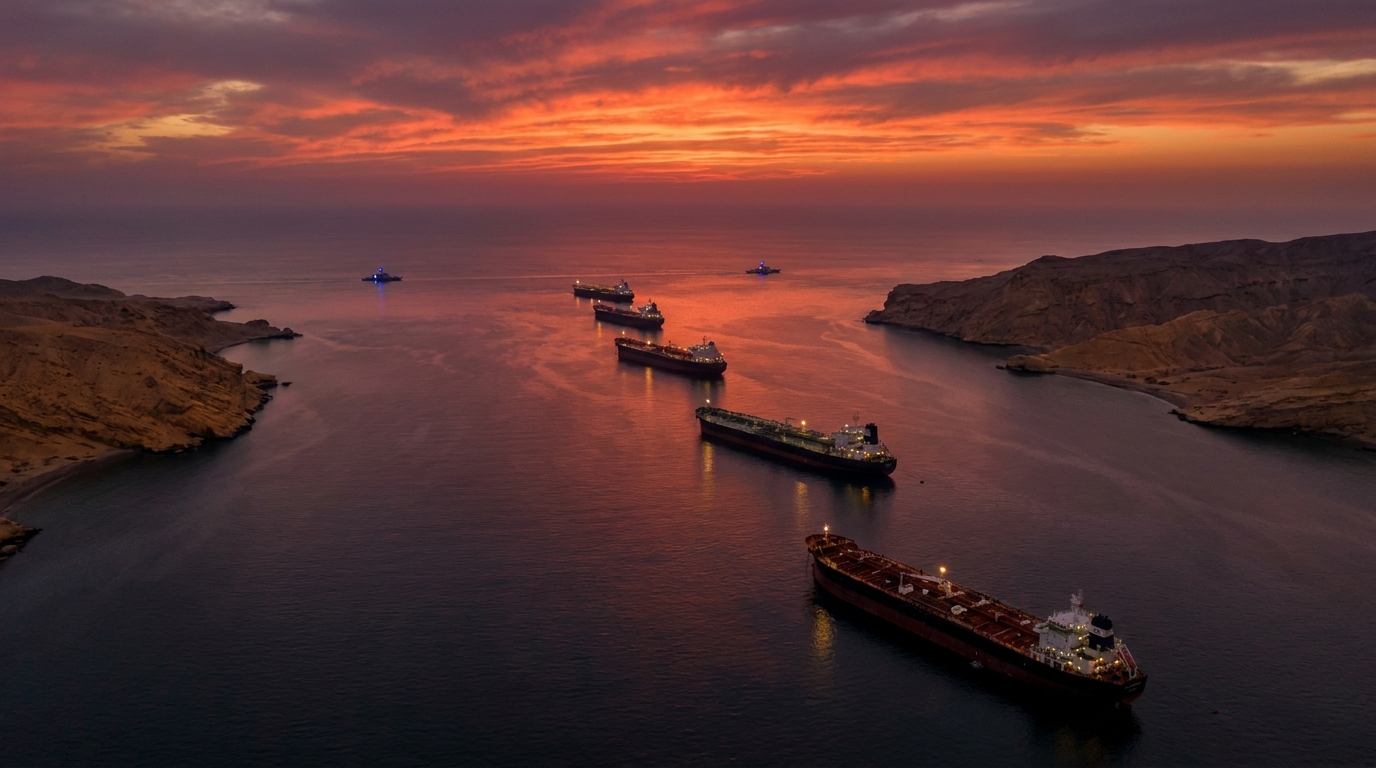
Le 15 juillet 2026, le Corps des gardiens de la révolution islamique a annoncé la fermeture indéfinie du détroit d'Ormuz, point de passage maritime crucial par lequel transitent quotidiennement entre un cinquième et près d'un tiers des approvisionnements mondiaux en pétrole et une part importante des exportations mondiales de gaz naturel liquéfié. Cette décision a été prise en réponse directe à la reprise des opérations militaires américaines en territoire iranien et au rétablissement d'un blocus total des ports iraniens. Pour le secteur européen des transports et de la logistique, cet événement n'est pas un simple incident géopolitique lointain : c'est un choc qui se traduit déjà par une flambée des prix du carburant, des primes d'assurance astronomiques et une incertitude croissante tout au long de la chaîne d'approvisionnement.
Contexte géopolitique de la crise : le conflit entre dans une nouvelle phase
Les tensions entre Washington et Téhéran se sont accélérées durant le premier semestre 2026, mais l'annonce du blocus du détroit d'Ormuz constitue une avancée majeure, d'une ampleur sans précédent dans l'histoire moderne du commerce maritime de l'énergie. Le président des États-Unis a officiellement notifié au Congrès l'état de conflit armé avec l'Iran, signalant ainsi sa disposition à une nouvelle escalade, y compris une possible prise de contrôle militaire du détroit.
L'Iran, en revanche, a adopté une doctrine que l'on pourrait qualifier de « tout ou rien » : si les pétroliers iraniens sont empêchés de quitter librement les ports, aucun navire ne traversera les eaux contrôlées par Téhéran. Les forces iraniennes ont déjà attaqué au moins sept navires civils, causant la mort ou des blessures graves à plus d'une douzaine de marins. Il ne s'agit plus d'avertissements, mais d'une réalité opérationnelle à laquelle les armateurs et les transporteurs maritimes doivent faire face quotidiennement.
La perspective d'une opération militaire prolongée et intense dans le golfe Persique signifie que même si la diplomatie parvient finalement à sortir de l'impasse, le commerce maritime dans la région restera paralysé pendant des semaines, voire des mois. Les marchés financiers ont réagi immédiatement : les prix du pétrole ont atteint des niveaux jamais vus depuis des années et les marchés boursiers européens et asiatiques ont connu de fortes baisses.
Pourquoi le détroit d'Ormuz est-il si crucial pour la logistique mondiale ?
Pour bien saisir la gravité de la crise actuelle, il convient de rappeler le rôle du détroit d'Ormuz dans le système logistique mondial. Large de quelques dizaines de kilomètres seulement, entre la péninsule arabique et les côtes iraniennes, il constitue également un point de transit absolument crucial pour l'ensemble du système énergétique mondial.
- Pétrole: Entre 20 et 30 % du commerce mondial de pétrole transite par le détroit, y compris les cargaisons en provenance d'Arabie saoudite, des Émirats arabes unis, du Koweït, d'Irak et d'Iran.
- Gaz naturel liquéfié (GNL) : Le Qatar, l'un des plus grands exportateurs mondiaux de GNL, ne peut exporter sa matière première vers les marchés asiatiques et européens que par le détroit d'Ormuz.
- Aucune alternative : Les pipelines existants qui contournent le détroit ont une capacité limitée et ne peuvent pas remplacer les voies de transport maritime à court terme.
- Chaînes d'approvisionnement au-delà de l'énergie : Les biens industriels, les matières premières et les produits finis transitent également par le détroit, alimentant l'économie de toute la région du Moyen-Orient.
La fermeture de ce corridor n'est pas seulement un problème pour les pétroliers – c'est un coup dur pour l'ensemble du réseau mondial de production et de distribution, qui repose sur des ressources énergétiques relativement bon marché et disponibles.
Conséquences immédiates pour le transport routier et maritime européen
Les entreprises européennes de transport et de logistique subissent une pression énorme et simultanée. Nous avons identifié quatre principaux domaines de risque qui détermineront la situation opérationnelle et financière des acteurs du secteur dans les semaines à venir.
1. Forte augmentation des prix du fioul lourd et du gazole
La hausse des prix du pétrole brut au comptant a un impact direct sur les prix des carburants de soute utilisés par les armateurs et sur ceux du gazole utilisé par les transporteurs routiers. Pour une entreprise exploitant des dizaines, voire des centaines de véhicules, une augmentation du prix du gazole, même de quelques dizaines de centimes d'euro par litre, se traduit par une forte baisse de sa marge opérationnelle mensuelle. De nombreux contrats de transport comportent des clauses relatives au carburant, mais leurs mécanismes de mise à jour sont souvent tardifs : l'entreprise supporte l'intégralité des coûts pendant plusieurs semaines, sans pouvoir les répercuter sur son client.
2. Primes d'assurance maritime pour risques de guerre astronomiques
Les marchés de l'assurance ont réagi promptement. Les primes d'assurance contre les risques de guerre pour les navires opérant à proximité du golfe Persique et de la mer d'Arabie ont fortement augmenté. Les armateurs qui, jusqu'à récemment, ne payaient qu'une infime fraction de la valeur de leur navire pour ces polices doivent désormais faire face à des coûts qui peuvent rendre certains voyages tout simplement non rentables. Certains assureurs ont même suspendu la souscription de polices pour cette région, créant ainsi un obstacle opérationnel supplémentaire, indépendamment du prix.
3. La nécessité d'étendre les itinéraires et d'augmenter les coûts d'exploitation
Les navires qui empruntaient auparavant le golfe Persique doivent désormais chercher des itinéraires alternatifs. Concrètement, cela signifie contourner toute la péninsule arabique et, dans certains cas, passer par le cap de Bonne-Espérance au lieu du canal de Suez. Chaque jour de navigation supplémentaire engendre des coûts : carburant, salaires de l’équipage, amortissement du navire, retards de livraison et pénalités contractuelles. Pour les importateurs européens de produits pétrochimiques et énergétiques, un allongement des délais de livraison de plusieurs jours, voire de plusieurs dizaines de jours, représente un défi logistique et financier majeur.
4. Pénuries physiques de matières premières et de produits pétroliers
Certains analystes mettent en garde contre des pénuries physiques de ressources énergétiques et de produits pétroliers sur les marchés européens dans les semaines à venir. Les installations de stockage stratégique et les réserves des différents pays ont été conçues pour faire face à de telles situations, mais leur capacité n'est pas illimitée. Si le confinement se prolonge au-delà des prévisions, les tensions sur le marché de détail – dans les stations-service et dans l'industrie – se feront sentir dans toutes les entreprises de transport, quelle que soit leur taille.
Le risque de stagflation et le changement de politique monétaire de la BCE
La crise énergétique n'affecte pas seulement les coûts d'exploitation directs des entreprises de transport. Ses conséquences macroéconomiques se feront sentir dans l'ensemble du secteur des entreprises européennes, y compris chez les chefs d'entreprise et les gestionnaires de risques qui surveillent les performances de leurs sous-traitants et partenaires commerciaux.
L’Europe abordait l’année 2026 avec un ralentissement progressif de l’inflation et des prévisions de baisse des taux d’intérêt de la Banque centrale européenne. Le choc énergétique actuel pourrait anéantir ces plans. La forte hausse des prix de l’énergie induit une inflation par l’offre sur laquelle la politique monétaire n’a qu’une influence limitée, mais face à laquelle elle ne peut rester passive. Le risque de stagflation – ralentissement simultané de la croissance économique et hausse de l’inflation – est aujourd’hui plus réel qu’il ne l’a jamais été depuis la crise énergétique de 2022.
Pour les entreprises du secteur des transports, cela représente un double coup dur : une hausse des coûts d’exploitation et une baisse simultanée de la demande, les clients étant eux-mêmes confrontés à des coûts de production plus élevés et à un pouvoir d’achat réduit. Pour les entreprises ayant contracté des prêts d’investissement ou de crédit-bail, le maintien ou la hausse des taux d’intérêt de la BCE se traduira directement par une augmentation des charges d’emprunt.
Perspective du risque de crédit : qui est le plus à risque ?
Du point de vue de l'analyse des risques commerciaux et de crédit, qui est au cœur de la mission de la plateforme EURODEBT.eu, la situation actuelle révèle une vulnérabilité accrue aux pertes. Nous avons identifié plusieurs groupes d'entités particulièrement exposés à l'instabilité financière dans les mois à venir.
Les petites et moyennes entreprises de transport ayant un fort effet de levier
Les entreprises qui ont massivement investi dans l'expansion de leur flotte ces dernières années, finançant ces acquisitions par des emprunts ou des locations, abordent la crise avec des réserves financières limitées. Une forte hausse des coûts d'exploitation, conjuguée à des obligations d'endettement rigides, constitue un scénario classique de problèmes de liquidités.rodoFace à des taux d'intérêt élevés, le refinancement ou la restructuration de la dette sera difficile et coûteux.
Transitaires et courtiers sans réserves propres
Les entreprises jouant le rôle d'intermédiaires — achetant des capacités de transport pour les revendre à leurs clients — pourraient se retrouver confrontées à des contrats signés avant la crise engendrant des pertes irrécupérables lors des négociations avec les prestataires de services. Les pressions sur les marges pourraient alors être particulièrement fortes.
Les compagnies de ferry et les armateurs desservant les routes européennes
Bien que les compagnies de ferries opèrent principalement en Méditerranée, en mer Baltique et en mer du Nord, la hausse des prix du carburant les affecte tout autant que les compagnies maritimes transocéaniques. Leurs marges sont à des niveaux historiquement bas et leur capacité à répercuter rapidement les coûts sur les passagers et le fret est limitée.
Les entreprises dépendantes des importations de matières premières en provenance de la région du Golfe
Les entreprises manufacturières et chimiques européennes qui importent des matières premières pétrochimiques ou des produits pétroliers du Golfe persique seront confrontées à une hausse des prix et à de réelles difficultés à respecter les délais de livraison. Leur solvabilité en tant que fournisseurs s'en trouvera affectée, ce qui devra être immédiatement pris en compte dans l'évaluation du risque de crédit de leurs fournisseurs et créanciers.
Que doivent faire les entreprises de transport maintenant ?
Face à une situation qui évolue si rapidement, attendre passivement une stabilisation n'est pas une stratégie que tout gestionnaire de risques devrait recommander. Voici une liste d'actions à envisager ou à mettre en œuvre immédiatement.
- Aperçu des contrats et clauses relatifs aux carburants : Vérification de tous les contrats en vigueur au regard des mécanismes d'indexation des prix du carburant et de la possibilité de déclencher des renégociations ou des clauses de force majeure.
- Suivi de la situation en matière d'assurance : Contactez un courtier d'assurance pour évaluer la couverture de votre police actuelle et les éventuelles exclusions liées au statut militaire.
- Diversification des fournisseurs d'énergie et de carburants : Envisagez l'achat de contrats à terme ou d'options sur les carburants pour vous protéger contre de nouvelles hausses de prix.
- Évaluation de la situation financière des principaux contractants : Vérification de la situation financière des clients et des fournisseurs, notamment ceux liés aux industries énergivores ou aux importations en provenance de la région du Golfe persique.
- Élaboration ou mise à jour des plans de continuité d'activité (PCA) : Préparation de scénarios en cas d'aggravation de la crise – itinéraires alternatifs, fournisseurs alternatifs, priorités opérationnelles.
- Surveillance étroite des liquidités : Dans le mariagerodoFace à la hausse des coûts d'exploitation, une attention particulière doit être portée à la prévision des flux de trésorerie sur un horizon de 30, 60 et 90 jours.
Scénarios d'évolution de la situation et horizon temporel
Aucune analyse de risques fiable ne peut ignorer l'incertitude qui entoure l'évolution future des événements. Sur la base des informations disponibles, trois scénarios de base peuvent être envisagés.
Scénario optimiste (peu probable à court terme) : Une intervention diplomatique rapide – impliquant par exemple la Chine, la Russie ou l’Union européenne – permettrait d’instaurer un cessez-le-feu et un déblocage partiel du détroit en deux à quatre semaines. Les prix de l’énergie restent élevés, mais les marchés se stabilisent progressivement.
Scénario de base (le plus probable) : Le conflit dure depuis plusieurs mois et la navigation dans le détroit d'Ormuz demeure impossible ou extrêmement dangereuse. Les prix du pétrole et du gaz restent élevés, l'inflation s'accélère en Europe et la BCE interrompt son cycle de baisse des taux. Le secteur des transports traverse une grave crise de rentabilité et le marché se consolide au détriment des acteurs les plus fragiles.
Scénario pessimiste (réaliste, mais moins probable) : L'escalade du conflit implique de nouveaux acteurs régionaux et internationaux, notamment par des attaques contre les infrastructures énergétiques en Arabie saoudite et aux Émirats arabes unis. Les approvisionnements en pétrole vers l'Europe diminuent drastiquement, les réserves stratégiques des différents pays s'épuisent et certains secteurs industriels sont confrontés à des restrictions énergétiques. La crise atteint des proportions comparables à celles de 1973.
Conclusions du point de vue de la gestion des risques d'entreprise
Le blocus du détroit d'Ormuz le 15 juillet 2026 est un événement qui exige d'ores et déjà de tous les gestionnaires de risques du secteur européen des transports et de la logistique une réaction immédiate, sans attendre d'autres développements. La conjugaison de la hausse des prix du carburant, des coûts d'assurance astronomiques, des perturbations des chaînes d'approvisionnement et d'un éventuel resserrement de la politique monétaire crée une situation critique.rodoun panorama où les marges d'erreur se réduisent au minimum.
Il convient d'être particulièrement vigilant lors de l'évaluation de la solvabilité et de la fiabilité des paiements des partenaires commerciaux. Des entreprises qui étaient des partenaires stables il y a à peine un mois peuvent désormais se trouver en grande difficulté financière ; inversement, des entités plus solides peuvent profiter de la crise pour gagner des parts de marché. Dans ce contexte, le suivi en temps réel de la situation financière des partenaires commerciaux devient non pas un luxe, mais une nécessité opérationnelle.
L'équipe éditoriale d'EURODEBT.eu suivra l'évolution de la situation et mettra régulièrement à jour les évaluations des risques pour les secteurs et les entités les plus exposés aux conséquences de la crise du Golfe. Nous recommandons à tous les utilisateurs de la plateforme de consulter les profils de leurs principaux prestataires et fournisseurs dans les prochains jours.




