

Révision de la directive Eurovignette 2026 : nouveaux péages routiers pour les poids lourds et risque croissant d’insolvabilité dans le secteur des transports
La commission des transports du Parlement européen a approuvé le 2 septembre 2026 une révision de la directive Eurovignette, instaurant un nouveau système de péages directement lié aux émissions de CO2 des poids lourds. Ces changements exercent une énorme pression sur les coûts des transporteurs disposant de flottes diesel traditionnelles, particulièrement lourde pour les petites et moyennes entreprises d'Europe centrale et orientale. Selon les analyses de l'ICCT, l'écart de coût total de possession entre un camion électrique et un véhicule à moteur thermique pourrait atteindre 25% d'ici 2030, ce qui modifiera fondamentalement la situation financière du secteur.
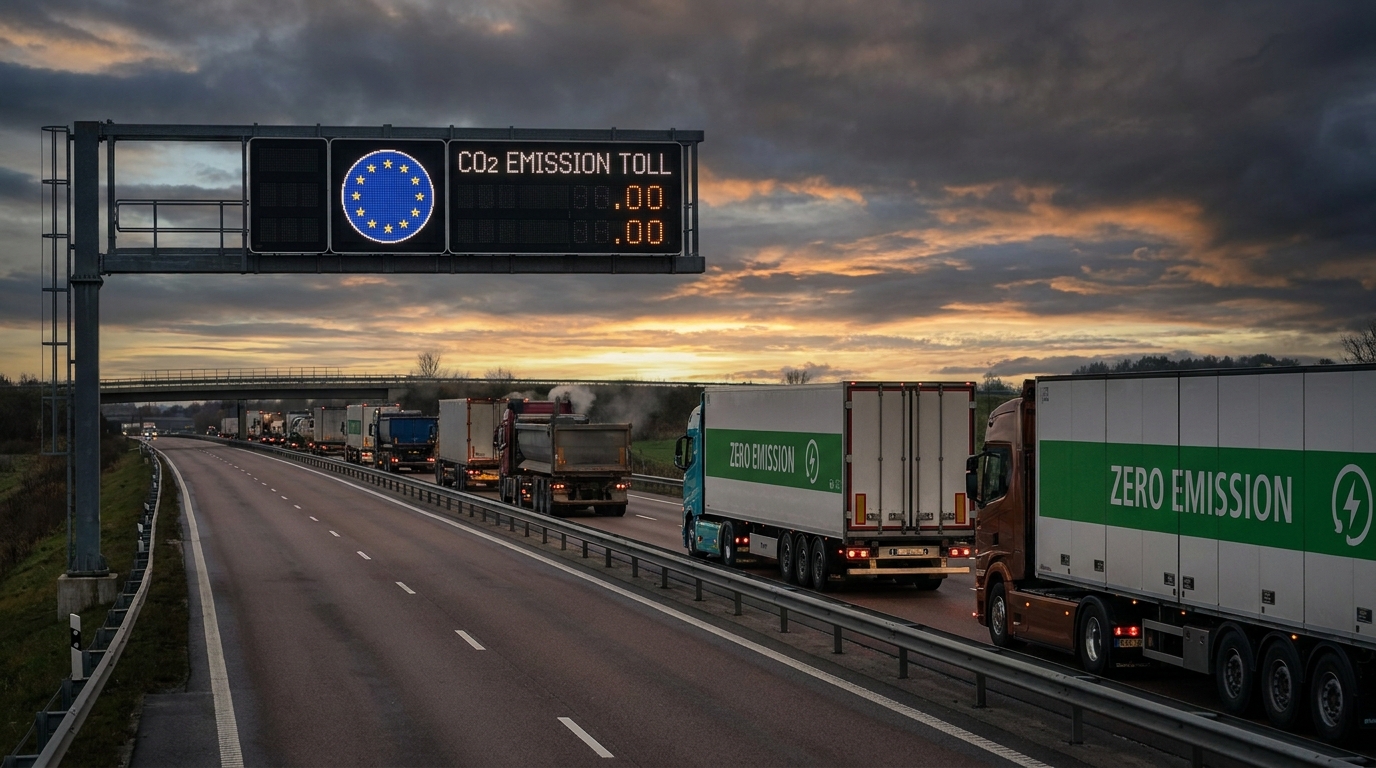
Le 2 septembre 2026, la commission des transports du Parlement européen a approuvé un accord provisoire sur la révision de la directive Eurovignette, qui encadre les péages routiers pour les poids lourds. Le vote – 30 voix pour, 5 contre et 4 abstentions – a confirmé le compromis politique trouvé entre le Conseil de l'UE et le Parlement européen en juin 2026. La nouvelle réglementation, directement liée aux normes d'émissions de CO2 applicables à compter du 1er juillet 2026, va bouleverser le financement du transport routier européen. Pour les gestionnaires de risques et les entreprises de logistique, cela signifie qu'il est temps de revoir en profondeur la solidité financière de leurs partenaires commerciaux dans le secteur du transport routier de marchandises.
D’où vient cette révision et qu’est-ce qui la motive ?
La directive Eurovignette, dans sa version initiale, constituait l'un des piliers du système de tarification des infrastructures routières de l'UE pour les poids lourds. Cependant, elle a été critiquée pendant des années pour son incohérence avec les ambitions climatiques de l'Union européenne, les redevances facturées aux transporteurs ne reflétant pas adéquatement l'empreinte carbone réelle de chaque véhicule.
La révision, finalisée pour coïncider avec l'entrée en vigueur, en juillet 2026, des nouvelles normes d'émissions de CO2 pour les poids lourds, vise à remédier à cette situation. Les législateurs européens ont décidé de lier directement le système de péage routier à la classe d'émissions des véhicules, créant ainsi une incitation économique forte à accélérer la décarbonation des flottes de transport. Concrètement, cela signifie que l'exploitation des camions diesel deviendra de plus en plus coûteuse, non seulement en raison de la hausse des prix du carburant, mais aussi de l'augmentation progressive des tarifs de péage routier.
Le compromis politique qui a précédé le vote de septembre 2026 était le fruit de mois de négociations. Sa conclusion juste avant l'entrée en vigueur des nouvelles normes d'émissions de CO2 n'était pas fortuite : l'objectif était de garantir que la réglementation sur la tarification routière soit prête au moment même où les secteurs de l'automobile et des transports entraient dans une nouvelle ère réglementaire.
Que change exactement cette directive ? Dispositions clés
Réductions pour les véhicules à faibles émissions et à émissions nulles
L'outil le plus important de la directive révisée est un système de tarifs de péage préférentiels pour les véhicules à faibles émissions. Les États membres de l'Union européenne auront la possibilité, mais non l'obligation, d'accorder des réductions significatives à ces véhicules.
- Jusqu'au 30 juin 2031 : Les pays de l'UE pourront réduire le tarif de péage standard jusqu'à 75 % pour les camions à faibles émissions.
- Après le 1er juillet 2031 : le niveau de remise maximal sera réduit à 50 % tarif standard.
- Condition clé : Des taux préférentiels pour les véhicules à faibles émissions ne peuvent être accordés que si le pays en question offre des conditions encore plus favorables – ou une exemption totale de taxes – pour les véhicules zéro émission, c’est-à-dire notamment les camions entièrement électriques.
Cette dernière condition est particulièrement importante du point de vue de l'architecture globale du système. Les législateurs européens ont veillé à ce que la hiérarchie des préférences soit claire et irréversible : les avantages financiers les plus importants doivent être accordés aux opérateurs ayant réalisé le progrès technologique le plus radical, c'est-à-dire ayant totalement éliminé leurs émissions, et non pas seulement les ayant réduites.
Sécurité juridique et définitions unifiées
La révision clarifie également les définitions de termes clés qui avaient auparavant donné lieu à des divergences d'interprétation entre les États membres. L'amendement précise :
- Définitions des véhicules zéro émission et faibles émissions dans le contexte des péages routiers.
- Critères de classification des véhicules en catégories individuelles classes d'émission de CO2.
- Statut véhicules spécialisés — tels que les camions à ordures ou les engins de chantier lourds — qui se trouvaient jusqu'à présent dans une zone grise réglementaire.
Pour des entreprises comme Axxès, opérateur de systèmes de péage opérant sur les marchés français et européen, l'harmonisation des définitions permet une gestion tarifaire plus efficace et évite des litiges d'interprétation coûteux avec les administrations nationales. Pour les transporteurs, elle élimine toute incertitude quant au tarif de péage applicable à un véhicule donné sur un itinéraire donné.
Ce qui manquait : l’aérodynamisme de la remorque reporté
Il convient de noter que les législateurs européens ont décidé démissionner L'un des mécanismes initialement envisagés consistait à moduler les péages routiers en fonction de l'aérodynamisme de la remorque. L'idée était de récompenser les transporteurs utilisant des remorques aux performances aérodynamiques supérieures, synonymes de consommation de carburant et d'émissions réduites.
En définitive, il a été jugé que la mise en œuvre d'un tel système serait trop complexe sur le plan opérationnel, notamment pour les contrôles routiers, où une identification rapide et sans ambiguïté de la catégorie des véhicules est essentielle. La Commission européenne a toutefois annoncé que la question pourrait être réexaminée dans le cadre de futurs travaux législatifs. Pour les transporteurs et les fabricants de remorques, cela signifie que les investissements dans l'aérodynamisme peuvent encore générer des avantages réglementaires, même si cela arrive un peu plus tard que prévu initialement.
La révolution de la comptabilité analytique : que disent les données ?
L'évolution de la tarification routière n'est qu'un des nombreux facteurs qui façonnent aujourd'hui l'économie du transport routier européen. Cependant, conjuguée à d'autres tendances en matière de coûts, son impact pourrait s'avérer déterminant.
Une étude menée par l'ICCT (Conseil international pour des transports propres) présente des chiffres précis. Les analystes de cette organisation ont calculé que exemption des péages routiers Pour les véhicules électriques, cela signifierait que le coût total de possession (CTP) d'un tracteur électrique pour le transport longue distance serait inférieur d'ici 2026. 4,9% de moins que le coût d'un véhicule diesel comparable.
La situation change radicalement lorsqu'on intègre à l'équation les taxes maximales sur les émissions de CO2 imposées aux véhicules à combustion interne. Dans ce cas de figure :
- En 2026, un tracteur électrique sera moins cher à exploiter 15,8 % par rapport au diesel.
- D’ici 2030, cet avantage pourrait presque atteindre 25 %.
Il ne s'agit pas de différences négligeables. Dans un secteur où les marges opérationnelles dépassent rarement quelques pourcents, un écart de 15 à 25 % en termes de coût total de possession (CTP) peut faire la différence entre la survie et la pérennité d'une entreprise de transport. Les analystes de crédit et les gestionnaires de risques devraient prendre en compte ces chiffres comme référence pour évaluer la santé financière d'un transporteur.
Qui est le plus à risque ? Cartographie des risques pour le secteur des transports en commun
La nouvelle réglementation n'affecte pas tous les acteurs du marché des transports de la même manière. Une analyse géographique et structurelle permet d'identifier des groupes d'entités particulièrement vulnérables à une détérioration de leur situation financière suite à la révision de l'Eurovieniata.
Les petites et moyennes entreprises de transport – au cœur du risque
Le marché européen du transport routier est très fragmenté. Des milliers de petites et moyennes entreprises, exploitant quelques véhicules, voire une douzaine, souvent financés par leasing, en constituent l'épine dorsale. Ces entités sont particulièrement vulnérables aux effets de la révision de l'Eurovieniata pour plusieurs raisons :
- Flotte historique : Les PME du secteur des transports sont moins susceptibles que les grandes entreprises de renouveler régulièrement leur flotte. Leurs camions ont souvent plusieurs années, voire plus, et ne répondent généralement même pas aux normes Euro VI, sans parler des classes à faibles émissions.
- Accès limité au financement : L'achat d'un camion électrique coûte entre 300 000 et 500 000 € voire plus. Pour une petite entreprise de transport aux finances fragiles et ayant toujours eu des difficultés à obtenir du crédit, un tel investissement est tout simplement hors de portée sans aide extérieure.
- Faibles marges opérationnelles : Dans un contexte de forte concurrence sur les prix, que nous observons notamment dans les segments du groupage et du fret FTL, chaque coût d'exploitation supplémentaire réduit directement une marge déjà très faible.
- Pouvoir de négociation limité : Les grandes entreprises de logistique peuvent tenter de répercuter la hausse des coûts sur leurs clients. Les petits sous-traitants, dépendants d'un ou de quelques grands donneurs d'ordre, ont une marge de manœuvre beaucoup plus réduite pour renégocier leurs tarifs.
Les transporteurs d'Europe centrale et orientale sous pression
Les entreprises de transport polonaises, baltes, tchèques, slovaques, roumaines et bulgares méritent une attention particulière. Ces pays fournissent actuellement la plus grande part des services de transport sur le marché européen, et c'est précisément là que l'on trouve la plus forte concentration de petites entreprises disposant de flottes anciennes.
Les transporteurs polonais, qui sont des acteurs majeurs du cabotage européen et du transport internationalrodoIls exploitent principalement des flottes de véhicules diesel. L'électromobilité dans le transport routier de marchandises est encore balbutiante dans cette partie de l'Europe : l'infrastructure de recharge est rudimentaire et l'accès au financement pour la conversion des flottes est nettement inférieur à celui de l'Europe occidentale. La hausse des péages pour les véhicules diesel les frappera donc plus durement et plus rapidement que prévu.
La consolidation du marché – une conséquence inévitable
La logique économique de la nouvelle réglementation aboutit à une conclusion quasi inévitable : le marché des transports en Europe est en attente. consolidation accéléréeLes grands groupes logistiques disposant des capitaux nécessaires pour moderniser leurs flottes, d'un accès au financement vert et d'un pouvoir de négociation auprès de leurs clients bénéficieront d'un avantage concurrentiel structurel. Les petites structures qui ne parviennent pas à se transformer – ou qui n'obtiennent pas un soutien financier suffisant – courront un risque réel de perte de liquidités et de solvabilité.
Pour l'ensemble du secteur, cela signifie moins d'acteurs, mais plus performants. Pour les prestataires logistiques et leurs clients, cela pourrait se traduire par une hausse des prix du fret dans les prochaines années, l'offre de services de transport étant limitée par le retrait des acteurs les plus fragiles du marché.
Perspective d'évaluation des risques : que doivent surveiller les analystes et les gestionnaires des risques ?
La révision de la directive Eurovignette introduit une nouvelle dimension essentielle dans l'évaluation des risques de crédit et d'exploitation des entreprises du secteur des transports. Pour les gestionnaires de risques, les analystes financiers et les dirigeants d'entreprises de transport, voici les principaux indicateurs d'alerte à prendre en compte dans le cadre des vérifications préalables et du suivi continu des partenaires :
- Structure d'âge et d'émissions de la flotte : Un transporteur disposant d'une flotte de véhicules Euro V ou plus anciens, sans plan de renouvellement de flotte, représente un risque élevé pour les 2 à 4 prochaines années. La question essentielle est la suivante : à quelle vitesse ses coûts d'exploitation augmenteront-ils en raison des nouvelles taxes ?
- Présence ou absence de stratégie de transformation : Une entreprise qui n'a pas de plan de décarbonation de sa flotte, même à ses débuts, envoie un signal inquiétant. Dans un secteur où les pressions réglementaires sur l'électrification sont imminentes, l'absence de stratégie se traduit par un manque d'adaptabilité.
- Ratios de liquidité et d'endettement : La hausse des coûts d'exploitation, conjuguée à de faibles marges, érode rapidement la liquidité financière. Les entreprises présentant un ratio dette/EBITDA élevé et une faible couverture des intérêts doivent être considérées comme susceptibles de faire défaut sur le service de leur dette.
- Accès au financement et aux relations bancaires : Un opérateur disposant de lignes de crédit actives et d'un historique documenté de coopération avec les institutions financières a de meilleures chances de traverser la période de transition. L'absence de telles relations ou des antécédents de problèmes de crédit sont des signaux alarmants.
- Diversification géographique et de la clientèle : Les entreprises fortement dépendantes d'un seul marché ou client sont plus vulnérables aux chocs. La concentration des revenus, conjuguée à la hausse des coûts, constitue un cocktail explosif.
- Structure des contrats clients : L’opérateur a-t-il la capacité de répercuter les hausses de coûts sur ses clients ? Les contrats à long terme à tarifs fixes conclus avant 2026 pourraient se révéler un piège pour les entreprises incapables de les renégocier.
Contexte réglementaire – La directive comme élément d’un ensemble plus vaste
La révision d'Eurovieniata ne s'inscrit pas dans un contexte isolé. Elle fait partie d'un ensemble réglementaire beaucoup plus vaste que le secteur européen des transports devra intégrer dans les années à venir. Les normes d'émissions de CO2 pour les véhicules lourds, la directive relative aux infrastructures pour carburants alternatifs (AFID), les obligations de reporting ESG et la réglementation du cabotage exercent une pression réglementaire complexe et croissante.
Dans ce contexte, l'Eurovignette est unique en ce que son impact est immédiat et directement mesurable dans les calculs de coûts. Si les exigences ESG peuvent être temporairement ignorées par les petites entreprises (du moins jusqu'à ce qu'elles deviennent une condition d'accès aux contrats ou aux financements), les péages routiers plus élevés sont désormais obligatoires, pour chaque kilomètre parcouru.
Il convient également de noter que la directive laisse une certaine marge de manœuvre aux États membres quant à l'application des remises, sans toutefois l'imposer. De ce fait, les tarifs spécifiques varieront d'un pays à l'autre, ce qui compliquera la planification précise des coûts pour les opérateurs transfrontaliers. Pour les entreprises présentes simultanément sur plusieurs marchés, le suivi des tarifs en vigueur dans chaque pays deviendra un élément essentiel de la gestion opérationnelle.
Des opportunités éclipsées par les menaces – qui bénéficiera de la nouvelle réglementation ?
Bien que le ton dominant dans le débat sur la réforme du Concours Eurovision de la chanson soit l'anxiété – notamment dans lerodoDans le cas des transporteurs de petite et moyenne taille, il convient également de noter les aspects positifs de la nouvelle réglementation pour ceux qui sont prêts ou capables de s'y préparer.
Les entreprises qui investissent tôt dans l'électrification ou l'hydrogène de leurs flottes bénéficieront d'un avantage concurrentiel significatif dès 2026. Avec le temps et l'augmentation des taxes sur les véhicules thermiques, cet avantage s'accroîtra, pouvant atteindre une différence de 25 % sur le coût total de possession d'ici 2030. Ce facteur pourrait s'avérer déterminant pour remporter des contrats auprès de grands clients, qui prennent de plus en plus en compte l'empreinte carbone des prestataires logistiques dans leurs décisions d'achat.
Les fabricants de camions électriques et d'infrastructures de recharge ont également perçu cette opportunité : la demande pour leurs produits et services augmentera à mesure que la pression économique en faveur de la transition s'intensifiera. Les sociétés de leasing et de financement proposant des solutions de financement vert pour le transport en bénéficieront également : avec une offre adaptée, elles peuvent devenir des partenaires clés dans la transformation des flottes de véhicules.
Résumé : Nouvelle ère, nouveaux risques, nouvelles normes d'évaluation
L'approbation de la révision de la directive Eurovignette par la commission des transports du Parlement européen marque un tournant pour le secteur européen du transport routier. La nouvelle réglementation, étroitement liée aux normes d'émissions de CO2 qui entreront en vigueur en juillet 2026, constitue un puissant moteur économique pour accélérer la décarbonation des flottes de camions. Cependant, elle impose simultanément une charge financière croissante aux transporteurs qui ne peuvent ou ne souhaitent pas effectuer cette transition.
Du point de vue de l'évaluation des risques commerciaux et de crédit, les conclusions sont claires : L’absence de plan de transformation de la flotte ou l’incapacité de le mettre en œuvre constitue actuellement l’un des indicateurs les plus graves d’un risque accru d’insolvabilité. Dans le secteur des transports, les gestionnaires de risques, les analystes de crédit et les propriétaires d'entreprises sous-traitantes de services de transport devraient intégrer une évaluation de la capacité de transformation dans leur processus de sélection des partenaires commerciaux.
Le marché des transports est confronté à une consolidation inévitable. Les entreprises qui survivront et consolideront leur position seront celles qui adoptent une approche stratégique concernant la structure de leur flotte, leur accès au financement et leur capacité d'adaptation aux nouvelles réalités réglementaires. Toutes les autres doivent se demander non pas si elles rencontreront des difficultés, mais quand.




