

Stellantis suspend la production dans quatre usines en France. Plus de 4 8000 employés sont mis au chômage partiel : quelles conséquences pour la logistique et la chaîne d’approvisionnement ?
Stellantis a annoncé la suspension temporaire de la production dans quatre usines en France (Sochaux, Rennes, Mulhouse, Poissy), plaçant plus de 8000 salariés en chômage partiel imposé. Les raisons officielles sont les problèmes d'approvisionnement en batteries auprès d'ACC et la nécessité de réduire les stocks excédentaires afin de préserver la liquidité financière. Pour le secteur européen du transport et de la logistique, cela signifie une perte soudaine de volumes de transport et un risque réel de retards de paiement dans toute la chaîne d'approvisionnement automobile.
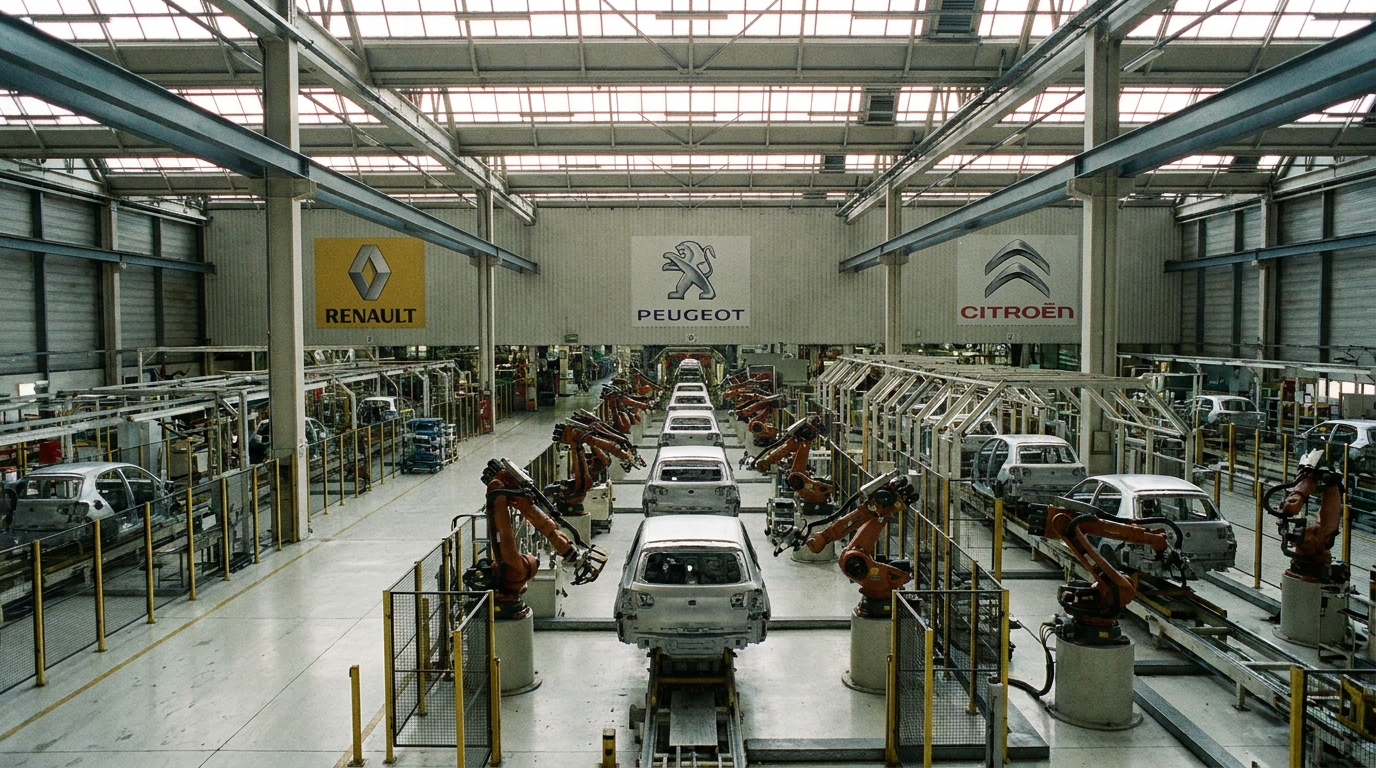
Le géant automobile européen Stellantis a annoncé fin septembre 2026 l'arrêt temporaire de ses lignes de production dans quatre usines françaises. Les sites de Sochaux, Rennes, Mulhouse et Poissy devraient être à l'arrêt pendant une quinzaine de jours ouvrables en octobre 2026. Cette décision entraînera la mise en chômage partiel de plus de 15 8000 salariés. chômage partielPour le secteur européen des transports et de la logistique et le vaste réseau de fournisseurs de composants automobiles, c'est un signal d'alarme qui exige une évaluation immédiate des risques commerciaux.
Deux causes, un seul effet : que cache la décision de Stellantis ?
Un communiqué officiel de la direction de Stellantis fait état de problèmes d'approvisionnement en batteries pour véhicules électriques à grande autonomie. Le fournisseur stratégique de ces composants, l'entreprise ACC (Société de cellules automobiles)La coentreprise de Stellantis, TotalEnergies et Mercedes-Benz, entre autres, est incapable de respecter les cadences de livraison prévues par le plan de production de l'entreprise. Il s'agit d'une lacune majeure, car les batteries haute capacité constituent actuellement le cœur de tout véhicule électrique moderne et ne peuvent être facilement remplacées par un autre fournisseur dans un délai raisonnable.
Cependant, derrière le discours officiel concernant les problèmes de batterie se cache une seconde raison, financièrement bien plus révélatrice : réduction délibérée des niveaux de stocks pour préserver la trésorerieStellantis peine à écouler ses véhicules finis sur le marché européen, qui montre des signes de saturation et une baisse de la demande depuis plusieurs trimestres, notamment sur le segment des véhicules électriques. Chaque voiture invendue sur le parc de l'usine immobilise du fonds de roulement, engendrant des coûts de stockage, de financement et d'amortissement. Face à la pression croissante sur les résultats financiers et à l'incertitude du marché, la décision de ralentir délibérément la production – quitte à subir des temps d'arrêt et des indemnités de surestaries – apparaît rationnelle du point de vue de la direction. Cependant, pour les observateurs extérieurs, elle révèle clairement des problèmes structurels plus profonds.
Usines à l'arrêt : la géographie du problème
Le choix des sites concernés par les fermetures n'est pas fortuit. Ces quatre usines sont des plateformes essentielles de la production automobile européenne du groupe Stellantis :
- Sochaux — l'une des plus anciennes et des plus grandes usines automobiles de France, historiquement associée à la marque Peugeot. Elle emploie des milliers de salariés et un vaste réseau de sous-traitants locaux.
- Rennes — une usine produisant des véhicules Citroën et DS, un important centre logistique pour les véhicules finis dans l'ouest de la France.
- Mulhouse — une usine située en Alsace, à proximité de la frontière avec l'Allemagne et la Suisse, desservant à la fois le marché intérieur et le marché d'exportation.
- Poissy — une usine située en région parisienne qui produit des modèles Opel et Citroën. Sa fermeture revêt une importance symbolique particulière du fait de sa proximité avec le siège décisionnel du groupe.
Au total, cela représente plus de 8 000 employés directement touchés par la fermeture – sans compter les milliers de personnes supplémentaires employées par les sous-traitants et les sociétés de services locales impliquées dans le fonctionnement quotidien de ces usines.
L’effet domino dans la chaîne d’approvisionnement – qui en subira les conséquences en premier ?
Du point de vue de l'évaluation du risque de crédit et du marché B2B, un arrêt de production chez un grand constructeur automobile (OEM) déclenche une cascade de conséquences sur l'ensemble de la chaîne de valeur. Ce mécanisme est bien connu des experts en gestion des risques, mais son ampleur est exceptionnellement importante cette fois-ci.
Secteur TSL - perte soudaine de volumes
Les entreprises de transport et de logistique desservant ces quatre usines travaillent généralement selon le modèle suivant : juste-à-temps — en livrant les composants au moment précis où ils sont nécessaires sur la chaîne de production. Un arrêt de production entraîne l'annulation ou la suspension immédiate des commandes de transport régulières. Pour les transporteurs et les opérateurs logistiques liés par contrat permanent aux usines Stellantis, la situation est critique : les flottes sont immobilisées, les chauffeurs sont en attente et les revenus s'évaporent.
Pire encore, ces contrats sont généralement bien rémunérés et constituent le socle financier de nombreuses sociétés régionales de transport de personnes. Leur perte soudaine, même pour 15 jours, peut fragiliser la trésorerie des entreprises qui n'ont pas constitué de réserves suffisantes ou qui financent leurs opérations par l'affacturage des créances issues de ces contrats. Les entreprises louant des véhicules pour des contrats spécifiques peuvent désormais se retrouver avec des contrats de location qu'elles ne peuvent plus honorer faute de revenus.
Fournisseurs de niveau 1, 2 et 3 – risque de goulots d’étranglement dans les paiements
L’effet domino frappe tout aussi durement le vaste réseau de fournisseurs de composants automobiles. Le schéma est le suivant :
- Fournisseurs de niveau 1 Les fabricants de systèmes de freinage, de sièges et d'électronique embarquée, par exemple, reçoivent un avis de suspension de la réception des composants. Leurs chaînes de production doivent ralentir, voire s'arrêter complètement.
- Fournisseurs de niveau 2 (Par exemple, les producteurs de plastiques, de composants métalliques, de câbles électriques) perdent des commandes de la part des fournisseurs de premier rang, souvent sans préavis, car les mécanismes contractuels du secteur automobile protègent rarement les petites entreprises contre les variations soudaines de volumes.
- Fournisseurs de niveau 3 (Les matières premières, les produits chimiques semi-finis, l'acier) en ressentent les effets à la fin, mais leur situation est parfois la plus difficile : ils fonctionnent avec des marges très faibles et ne disposent pas de réserve financière pour une longue période sans revenus.
À chacun de ces niveaux, il existe un risque de arriérés de paiementLes petits sous-traitants qui ont facturé des marchandises déjà livrées et attendent d'être payés risquent de subir des retards, surtout si leurs donneurs d'ordre privilégient leur propre trésorerie au détriment du règlement rapide. Dans les cas extrêmes, cela pourrait entraîner une restructuration, voire une procédure de faillite, pour les plus petites entreprises de la chaîne.
Vue d'ensemble : La crise de la transition énergétique dans l'industrie automobile européenne
La situation de Stellantis n'est pas un cas isolé ; elle est plutôt symptomatique de la profonde crise structurelle qui touche l'ensemble de l'industrie automobile européenne. Les constructeurs automobiles du Vieux Continent se trouvent face à un dilemme : d'une part, ils sont tenus, par la réglementation européenne, de réaliser des investissements coûteux dans l'électromobilité ; d'autre part, ils sont confrontés à un fléchissement de la demande des consommateurs pour les véhicules électriques onéreux.
Lassés de l'inflation et de la hausse du coût de la vie, les consommateurs européens hésitent aujourd'hui à acheter une voiture électrique onéreuse, malgré les subventions et les avantages fiscaux dont ils bénéficient. Parallèlement, les constructeurs chinois, notamment BYD, SAIC, Geely et d'autres, investissent le marché européen avec des véhicules électriques nettement moins chers, grâce à une maîtrise totale de la chaîne d'approvisionnement en matières premières pour batteries, du lithium et du cobalt jusqu'aux cellules finies. Un avantage que l'industrie européenne ne pourra pas surmonter à court terme.
L'opinion publique en France, clairement perceptible dans les réactions aux articles de presse concernant l'arrêt des activités de Stellantis, est extrêmement pessimiste. On entend des voix s'élever contre la désindustrialisation en cours du pays, la perte de centaines de milliers d'emplois dans les dix prochaines années et l'échec de la politique industrielle. L'ironie, à l'égard de Stellantis et de son ancien PDG, Carlos Tavares (qui a démissionné suite aux mauvais résultats du groupe), se mêle à une réelle inquiétude quant à l'avenir des travailleurs du secteur automobile et de leurs familles.
ACC – Le fournisseur défaillant. Que savons-nous ?
Automotive Cells Company est un projet européen visant à développer l'indépendance de l'Europe dans la production de cellules de batteries : une gigafactory destinée à affranchir les constructeurs européens de leur dépendance aux fournisseurs asiatiques. Malheureusement, le projet rencontre d'importants obstacles : retards dans le démarrage des lignes de production, problèmes technologiques et difficultés financières. Pour Stellantis, cela signifie que son partenaire stratégique, indispensable à la réalisation d'une partie de son plan de production de véhicules électriques, ne livre pas les composants dans les délais impartis.
Du point de vue de la gestion des risques liés à la chaîne d'approvisionnement, il s'agit d'un exemple classique de surconcentration : lorsqu'un composant essentiel provient d'un fournisseur unique et difficilement remplaçable, toute perturbation chez ce fournisseur est directement répercutée sur le fabricant final. La diversification des fournisseurs de batteries, préconisée depuis des années par les analystes du secteur, s'avère extrêmement difficile à mettre en œuvre en pratique en raison d'obstacles technologiques et financiers.
Perspectives de risque commercial pour le marché européen
Pour les entreprises européennes des secteurs du transport, de la logistique, de la finance et de l'industrie manufacturière, la situation de Stellantis doit servir d'avertissement et les inciter à analyser d'urgence leur exposition aux risques liés au marché automobile. Voici les principaux domaines nécessitant une évaluation immédiate :
1. Vérification des sous-traitants dans l'industrie automobile
Les entreprises dont les clients font partie de la chaîne d'approvisionnement de Stellantis ou d'autres grands équipementiers doivent évaluer sans délai la santé financière de ces partenaires. Il est primordial de vérifier leur capacité à honorer leurs engagements en cas de baisse soudaine de leurs revenus. Il est judicieux d'utiliser les outils de surveillance du crédit et les rapports de risques disponibles sur des plateformes comme EURODEBT.eu.
2. Examen des contrats et des garanties
Les entreprises de transport et de logistique qui ont des contrats de transport réguliers avec des usines automobiles doivent examiner attentivement leurs contrats afin d'y repérer les clauses relatives à la suspension ou à la réduction soudaine des commandes. L'absence de garanties contractuelles appropriées (par exemple, des clauses prend ou paie) peut signifier que vous ne pouvez pas prétendre à une indemnisation pour perte de revenus.
3. Assurance-crédit
Le marché de l'assurance-crédit connaît déjà un intérêt croissant pour les polices protégeant les sous-traitants du secteur automobile contre le risque d'insolvabilité. Les entreprises qui n'ont pas encore recours à de tels produits devraient envisager leur mise en place, notamment si leur exposition au secteur automobile dépasse 20 à 30 % de leurs créances totales.
4. Diversification des sources de revenus
Les entreprises fortement dépendantes d'un seul secteur – en l'occurrence, l'automobile – devraient activement rechercher des opportunités de diversification de leurs portefeuilles de commandes. Même un report partiel des volumes de transport vers d'autres secteurs (par exemple, le commerce électronique, l'industrie pharmaceutique, la construction) peut constituer une marge de sécurité importante en cas de nouveaux arrêts de production.
5. Surveillance de la situation en temps réel
La situation du secteur automobile évolue rapidement. Il est donc important de suivre de près les rapports sur les résultats financiers des principaux constructeurs, les variations des commandes de composants et les décisions de production, en s'appuyant sur des sources d'information spécialisées. La détection précoce des signaux d'alerte permet à une entreprise de prendre des mesures préventives.
Quelles sont les prochaines étapes pour Stellantis ? Perspectives pour les mois à venir
Officiellement, Stellantis annonce que l'arrêt de production est temporaire et que la production reprendra d'ici quelques jours. Cependant, les analystes de marché restent prudemment optimistes. Les problèmes structurels du groupe – faiblesse des ventes, stocks excédentaires, difficultés d'approvisionnement en composants clés et pression des concurrents chinois – ne disparaîtront pas d'ici un mois. Le risque est réel que des décisions similaires de suspension de production se reproduisent au cours des prochains trimestres, affectant d'autres usines en France, en Italie et dans d'autres pays européens où Stellantis est implanté.
Le nouveau PDG du groupe est confronté à un défi de taille : restructurer un portefeuille de marques coûteux et étendu (Peugeot, Citroën, Opel, Fiat, Alfa Romeo, Jeep, etc.) tout en investissant dans les technologies des véhicules électriques et en rivalisant avec les constructeurs asiatiques sur le marché mondial. Cette tâche s'étalera sur des années, et non sur quelques trimestres.
Résumé : Il est temps de procéder à un audit des risques dans le secteur automobile.
La décision de Stellantis de suspendre la production dans quatre usines françaises et de mettre au chômage technique plus de 8 000 employés dépasse le simple cadre d'un problème opérationnel temporaire. Elle témoigne clairement des profondes turbulences qui secouent l'industrie automobile européenne, un secteur qui a été pendant des décennies un moteur de la croissance économique sur le Vieux Continent et le pilier de milliers d'entreprises de transport, de logistique et de production à travers l'Europe.
Pour les gestionnaires de risques et les chefs d'entreprise du secteur TSL, le message clé est le suivant : L'exposition aux clients du secteur automobile doit être abordée avec une prudence particulière aujourd'hui.Le risque de retards de paiement, de baisses soudaines des volumes de transport et de problèmes de liquidités chez les petits sous-traitants est réel et croissant. Il est donc essentiel de vérifier les prestataires, d'examiner les garanties contractuelles et de gérer activement le portefeuille de créances dès maintenant, avant que les difficultés du secteur n'affectent les finances de l'entreprise sous forme de factures impayées.
EURODEBT.eu assurera un suivi continu de la situation financière des entités liées à la chaîne d'approvisionnement de Stellantis et au marché automobile européen. Nous vous encourageons à utiliser les outils de vérification disponibles sur la plateforme afin de protéger votre entreprise contre les risques liés à des sous-traitants peu fiables ou dont l'intégrité est compromise.




