

Droge Rijn 2026: Crisis op de Europese waterweg treft toeleveringsketens en de liquiditeit van bedrijven
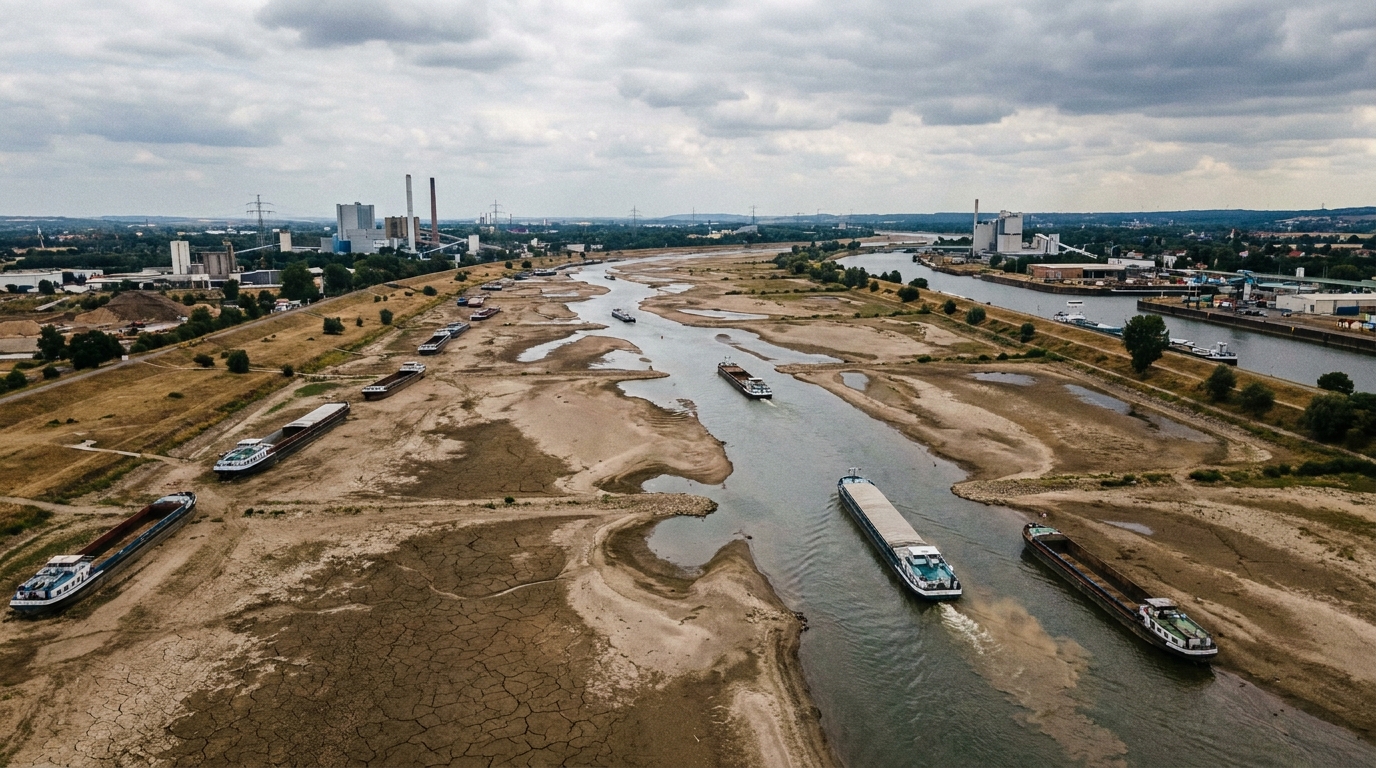
In augustus 2026 werd de Europese transport- en logistieke sector geconfronteerd met een uitzonderlijk ernstige operationele crisis. De historisch lage waterstanden op de Rijn – de belangrijkste binnenvaartroute van het continent – leidden tot een drastische vermindering van de transportcapaciteit over de rivier, wat een kettingreactie teweegbracht van stijgende vrachtkosten, vertragingen in de levering en toenemende financiële druk op honderden Europese bedrijven. Wat begon als een meteorologisch fenomeen escaleerde al snel tot een stresstest voor de gehele structuur van de Europese toeleveringsketens.
De Rijn als economische levensader van Europa - welke risico's brengt een blokkade ervan met zich mee?
De Rijn is geen gewone rivier. Het is een van de belangrijkste logistieke routes op het Oude Continent en verbindt de industriële centra van Duitsland, Frankrijk en Zwitserland met de grote zeehavens aan de Noordzee – met name Rotterdam en Antwerpen. Jaarlijks worden tientallen miljoenen tonnen goederen over deze waterweg vervoerd: kolen, ijzererts, chemicaliën, brandstoffen, graan en industriële componenten. De kosten van riviertransport liggen vele malen lager dan die van transport over de weg of per spoor, waardoor de Rijn al decennialang een hoeksteen is van de winstgevendheid van vele takken van de Europese zware industrie.
Wanneer het waterpeil onder de economisch rendabele drempelwaarden zakt, stort het hele systeem in. Dit is precies wat Europa in de zomer van 2026 heeft meegemaakt – en niet voor het eerst. Soortgelijke, zij het minder ernstige, episodes deden zich voor in 2003, 2018 en 2022, wat duidelijk aantoont dat de klimaattrend zich intensiveert en dat de logistieke sector hier systematisch op moet inspelen.
De capaciteit van de binnenvaartschepen daalt naar 20 procent – wat betekent dit in de praktijk?
Een belangrijke parameter die de omvang van de crisis illustreert, is de dramatische daling van de scheepscapaciteit. Onder normale wateromstandigheden varen binnenvaartschepen op of nabij hun volledige capaciteit. In augustus 2026, met kritisch lage waterstanden op belangrijke meetpunten – zoals de beroemde Kaub-meter in Duitsland – daalde de capaciteit van veel schepen tot slechts een vijfde van normaal. In de praktijk betekent dit dat voor het vervoer van dezelfde hoeveelheid vracht vijf keer zoveel reizen of vijf keer zoveel binnenvaartschepen nodig zijn.
De financiële gevolgen zijn direct en ernstig. Reders die op de Rijn varen, hebben zogenaamde subsidies voor lage waterstanden (Ang. toeslagen voor laag waterverbruik), die, afhankelijk van het riviertraject en het type lading, de standaard vrachtkosten vele malen kunnen overschrijden. Vrachtkosten voor het vervoer van een ton vracht, die normaal gesproken rond de twaalf euro liggen, stegen tijdens het hoogtepunt van de crisis tot enkele tientallen, en in sommige gevallen zelfs meer dan honderd euro. Deze kosten worden voornamelijk gedragen door producenten en importeurs – partijen die niet in staat zijn om op korte termijn prijzen met klanten te heronderhandelen.
Voor risicomanagers en kredietanalisten is dit een belangrijke waarschuwing. Bedrijven die afhankelijk zijn van riviertransport – vooral die met relatief kleine operationele marges – kunnen binnen enkele weken van winstgevend naar verliesgevend gaan als ze geen adequate waarborgen hebben getroffen.
Vrachtvervoer verplaatst zich naar de weg en het spoor - overbelaste infrastructuur als tweede knelpunt.
De natuurlijke reactie op de verlamming van het riviertransport is om goederen over te hevelen naar alternatieve transportmiddelen. Logistieke bedrijven en hun klanten begonnen massaal te zoeken naar beschikbare vrachtwagens, wagons en andere transportmiddelen om de leveringsschema's te redden. De realiteit bleek echter hard: de Europese weg- en spoorinfrastructuur was bij aanvang van de Reynai-crisis al aanzienlijk overbelast.
Het tekort aan vrachtwagenchauffeurs, dat de transportsector in heel Europa al jaren teistert, is steeds nijpender geworden. Er is een tekort aan beschikbare vrachtwagens op de spotmarkt en de prijzen zijn door de plotselinge toename van de vraag enorm gestegen. Tegelijkertijd kampen spoorwegknooppunten – met name die voor intermodale overslagterminals – met congestie. De capaciteit van de vrachtlijnen in Duitsland en Nederland, die al tot het uiterste is belast, kan de extra volumes niet zonder aanzienlijke vertragingen verwerken.
Het resultaat was de creatie van een soort dubbele flessenhalsEerst over de rivier, dan over land. Bedrijven die besloten hun toeleveringsketens snel te reorganiseren, betaalden daar een hoge prijs voor, zowel in hogere tarieven als in de tijd die nodig was om alternatieve logistieke oplossingen te organiseren. Degenen die aarzelden of niet over voldoende operationele en financiële middelen beschikten, ondervonden aanzienlijke vertragingen in de levering van grondstoffen en componenten.
De meest kwetsbare sectoren: chemie, metallurgie en energie.
De crisis heeft verschillende sectoren in uiteenlopende mate getroffen, maar een aantal sectoren bevindt zich in een bijzonder moeilijke situatie.
Chemische industrie
Duitsland en de Benelux-landen vormen het Europese centrum van de chemische productie. De meeste grote chemische fabrieken langs de Rijn zijn afhankelijk van een regelmatige aanvoer van basisgrondstoffen, zoals aardolieproducten, anorganische zuren en industriële gassen. Beperkingen op het riviertransport vormen een reële bedreiging voor productiestilstand. Bovendien kunnen sommige chemicaliën, vanwege hun aard, niet gemakkelijk over de weg of per spoor worden vervoerd en vereisen ze gespecialiseerd rollend materieel, waarvan de beschikbaarheid beperkt is.
Metallurgie en staalindustrie
Grote staalfabrieken in het Ruhrgebied en Oost-Frankrijk nemen enorme hoeveelheden cokeskolen en ijzererts af, die over water vanuit zeehavens worden aangevoerd. Zelfs een verstoring van de aanvoer van enkele weken kan leiden tot een vermindering van de toevoer naar de hoogovens, met enorme technologische en operationele kosten tot gevolg. Het stilleggen en vervolgens opnieuw opstarten van een hoogoven is een kostbare en tijdrovende operatie – een proces dat het bedrijf zich niet kan veroorloven om frequent te herhalen.
Conventionele energie
In Europa zijn nog steeds enkele kolencentrales in bedrijf, met name als reservecapaciteit. Het vervoeren van thermische kolen per binnenschip is een van de goedkoopste beschikbare methoden. Stilstand op de Rijn vertaalt zich in hogere brandstofkosten, wat in een gereguleerde of contractuele energiemarkt operationele verliezen kan betekenen voor de exploitanten van dergelijke centrales.
Juridische en contractuele aspecten: overmacht en heronderhandeling van contracten
De Rijncrisis heeft een aantal complexe juridische vraagstukken aan het licht gebracht die directe gevolgen hebben voor deelnemers in de transport- en logistieke sector. Veel vracht- en leveringscontracten bevatten clausules die overmacht — overmacht — die de partijen in theorie beschermen tegen de gevolgen van gebeurtenissen die onmogelijk te voorspellen of te beheersen zijn. In de praktijk kan de toepassing van deze clausules echter aanleiding geven tot juridische geschillen.
De cruciale vraag is of de systematisch terugkerende droogtes op de Rijn – die de afgelopen twee decennia herhaaldelijk zijn waargenomen – nog steeds als onvoorspelbare gebeurtenissen kunnen worden beschouwd, of dat ze een voorspelbaar operationeel risico aan het worden zijn, waarvoor verladers en expediteurs zich moeten voorbereiden. Het antwoord op deze vraag zal bepalen wie de kosten van vertragingen en contractafwijkingen zal dragen.
Voor logistieke bedrijven en hun klanten betekent dit dat bestaande contracten moeten worden herzien en, waar mogelijk, de voorwaarden opnieuw moeten worden onderhandeld, inclusief clausules met betrekking tot de navigatieomstandigheden. Veel bedrijven zijn gedwongen contractwijzigingen door te voeren of langere levertijden te onderhandelen, wat extra administratieve en juridische kosten met zich meebrengt.
Liquiditeitsrisico en de gevolgen daarvan voor de markt voor bedrijfsobligaties.
Vanuit het perspectief van financiële risicoanalyse – en dit is het perspectief dat we op het EURODEBT.eu-platform hanteren – biedt de Rijncrisis een aantal belangrijke signalen die niet onderschat mogen worden.
Allereerst plotselinge en onvoorziene stijgingen van de logistieke kosten Ze vormen een directe bedreiging voor de financiële liquiditeit van bedrijven. Bedrijven die hun logistieke budgetten aan het begin van het jaar hadden gebaseerd op een normale beschikbaarheid van de Rijn, werden in augustus geconfronteerd met transportkosten die vele malen hoger lagen. Deze discrepantie tussen planning en realiteit maakt het noodzakelijk om aanvullende kortetermijnfinanciering te zoeken – kredietlijnen, factoring of andere liquiditeitsinstrumenten. Bedrijven met een krappe financieringsstructuur kunnen moeite hebben om deze middelen tegen acceptabele voorwaarden te verkrijgen.
Po-drugie, afname van de productie en leveringsvertragingen Dit vertaalt zich in het risico van contractuele boetes en claims van aannemers. Zelfs als een bedrijf zich met succes beroept op overmacht, kost de verdedigingsprocedure zelf tijd en geld. In extreme gevallen kan dit leiden tot de beëindiging van belangrijke contracten en het verlies van strategische klanten.
Ten derde moet de markt toezicht houden. de toestand van emittenten van bedrijfsobligaties In de logistieke, chemische en staalsector bestaat een risico op een mogelijke verslechtering van de schuldratio's. Bedrijven die normaal gesproken hun verplichtingen konden nakomen, kunnen in een kostencrisis de drempelwaarden in hun leningsovereenkomsten overschrijden, wat de beschermingsmechanismen van banken en obligatiehouders in werking kan stellen.
Structurele zwakte van het systeem: zal Europa zijn lessen leren?
Elke opeenvolgende droogte aan de Rijn legt dezelfde diepgewortelde zwakte in de Europese toeleveringsketens bloot: een te grote afhankelijkheid van één enkele transportroute, een gebrek aan voldoende buffers en noodplannen. Jarenlang heeft de logistieke sector geprofiteerd van de lage kosten van riviertransport en haar operationele modellen geoptimaliseerd voor efficiëntie onder gunstige omstandigheden. De prijs van deze optimalisatie wordt juist in crisismomenten pijnlijk duidelijk.
Deskundigen wijzen op verschillende richtingen waarin aanpassingen nodig zijn:
- Investeringen in schepen met een geringere diepgang. — Nieuwe generaties binnenvaartschepen, ontworpen om te varen bij lage waterstanden, kunnen de kwetsbaarheid voor droogte aanzienlijk verminderen. Een dergelijke modernisering van de vloot vergt echter tijd en miljarden dollars aan investeringen.
- Diversificatie van de aanvoerroutes — Bedrijven zouden van tevoren alternatieve transportroutes moeten identificeren en relaties moeten opbouwen met aanbieders van multimodale diensten, in plaats van ze alleen als noodoplossing te gebruiken.
- Strategische voorraadreserves Het aanhouden van buffers met grondstoffen en halffabrikaten op een niveau dat meerdere weken productie zonder externe leveringen mogelijk maakt, is een kostenpost die echter kan beschermen tegen vele malen hogere verliezen tijdens een crisis.
- Indexerings- en verzekeringsclausules in contracten — Steeds meer bedrijven kiezen ervoor om automatische prijsaanpassingsmechanismen in hun vrachtcontracten op te nemen, afhankelijk van de waterstand, en om een gespecialiseerde scheepvaartrisicoverzekering af te sluiten.
De uitvoering van deze voorstellen vereist echter coördinatie op sectoraal en regelgevend niveau. Zelfs een groot bedrijf kan het systeemrisico niet in zijn eentje elimineren. Een actief Europees beleid is nodig, zowel voor de aanpassing van de waterinfrastructuur als voor de ondersteuning van investeringen in schepen die bestand zijn tegen klimaatverandering.
Vooruitzichten op korte termijn: voorzichtig optimisme gezien de omstandigheden.
Eind augustus 2026 bracht regenval in het Rijngebied enige verlichting: de waterstanden stegen licht op belangrijke punten, waardoor de capaciteit van de binnenvaart kon toenemen. Deskundigen in de sector zijn het er echter over eens: deze verlichting is tijdelijk en onvoldoende om de gevolgen van de wekenlange crisis te compenseren.
De logistieke achterstand die zich in augustus heeft opgebouwd, zal nog weken, zo niet maanden, voelbaar zijn. Bedrijven moeten hun magazijnvoorraden weer aanvullen, productieachterstanden wegwerken en de financiële gevolgen van de crisis opvangen. Voor expediteurs en verladers is dit een periode van intensief operationeel werk – en tegelijkertijd een moment waarop de financiële zwakheden aan het licht komen van entiteiten die niet alleen getroffen zijn, maar ook volledig door de crisis zijn overwonnen.
Conclusies voor risicomanagers en deelnemers aan de financiële markten
De Rijncrisis in 2026 biedt een aantal praktische lessen die moeten worden meegenomen in risicobeoordelingsmethoden en kredietbeleid voor bedrijven in de TSL-sector en industrieën die afhankelijk zijn van riviertransport.
Bovenal, Hydrologisch risico dient te worden beschouwd als een volwaardig onderdeel van de operationele risicobeoordeling. Logistieke bedrijven en hun klanten, evenals geopolitieke, valutaire en regelgevingsrisico's. Bij het beoordelen van de kredietwaardigheid van bedrijven die afhankelijk zijn van de Rijn, is het de moeite waard om hun noodplannen en de mate van logistieke diversificatie te analyseren.
Po-drugie, Contracten die met transportbedrijven worden gesloten, moeten worden gecontroleerd op bepalingen met betrekking tot de navigatievoorwaarden.Het ontbreken van dergelijke clausules of een ongunstige interpretatie ervan kan betekenen dat de entiteit in geval van een nieuwe droogte de volledige logistieke kosten draagt, zonder de mogelijkheid deze te verdelen over de transportdienstverlener.
Ten derde, De chemische en metallurgische sectoren in Duitsland, Oostenrijk en Zwitserland verdienen bijzondere aandacht van schuldanalisten. In het kader van de monitoring van de liquiditeit en de schuldenlastratio's in de resterende maanden van 2026. De gevolgen van de Rijncrisis zullen met enige vertraging in de kwartaalresultaten zichtbaar worden – en dat is het moment waarop ze de markt mogelijk zullen verrassen.
De Droge Rijn is niet zomaar een foto van een gebarsten rivierbedding op sociale media. Het is een serieuze, meetbare bedreiging voor de winstgevendheid en solvabiliteit van tientallen bedrijven op de Europese markt. Wie het tijdig herkent en er de juiste prijs in hun risicomodellen voor betaalt, zal een voordeel behalen. Wie het negeert, kan verrast worden door de gevolgen, die zich juist op het meest ongelegen moment zullen voordoen.










