

Douanerechten uit China: De belastingdienst vervolgt Poolse logistieke bedrijven voor douanefraude. De TSL-sector staat op de rand van de afgrond.
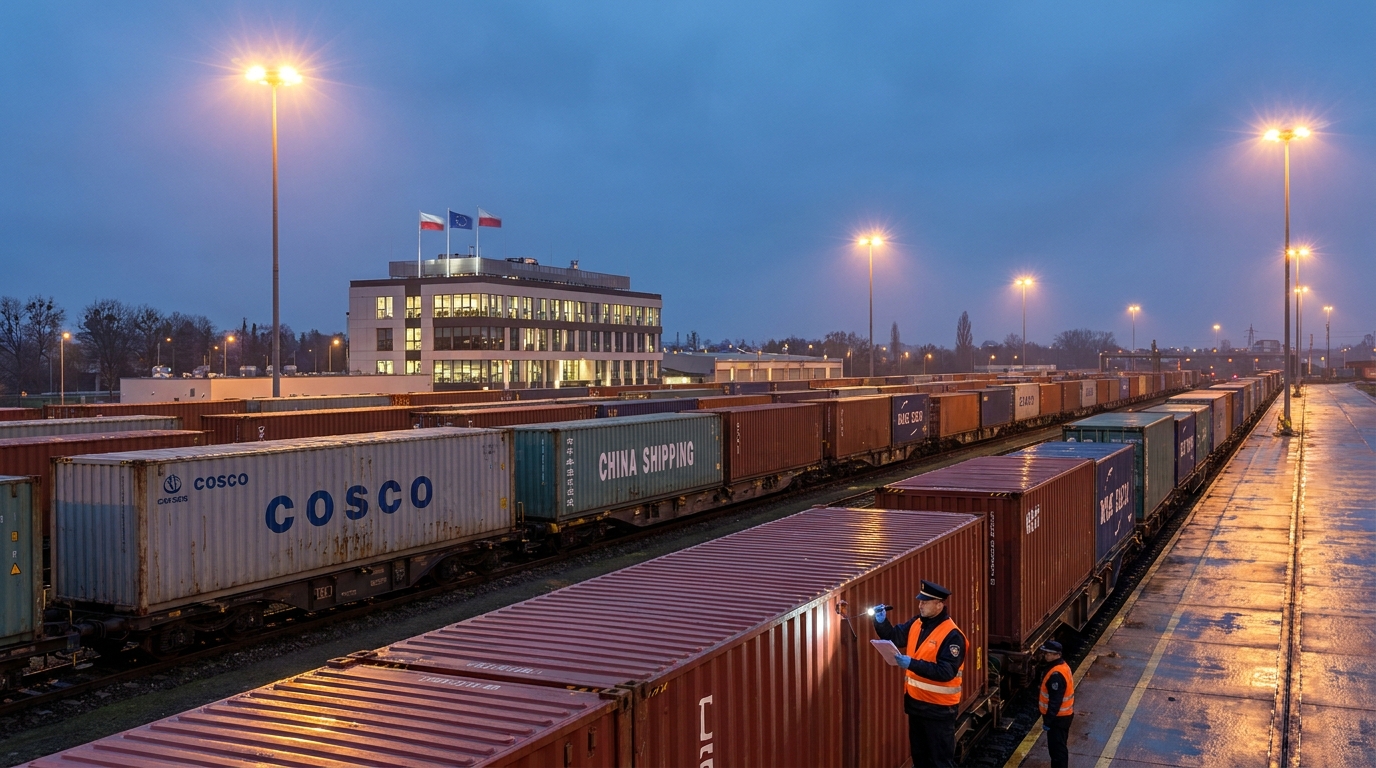
De Poolse transport-, expeditie- en logistieke sector (TFL) kampt met een groeiende crisis die de fundamenten van de hele sector dreigt te ondermijnen. De Poolse belastingdienst (KAS) stuurt massaal betalingsverzoeken voor achterstallige douanerechten naar logistieke bedrijven en spoorvervoerders die actief zijn op de Nieuwe Zijderoute – entiteiten die volgens EU-onderzoekers niet bewust betrokken waren bij fraude. Omdat het niet mogelijk is de betalingen te verhalen op de daadwerkelijke fraudeurs – Aziatische dekkingsbedrijven die al lang van de markt zijn verdwenen – richt de belastingdienst zich nu op legale bedrijven die in Polen actief zijn en int de douaneschulden op basis van hoofdelijke aansprakelijkheid. De gevolgen van deze aanpak kunnen desastreus zijn, niet alleen voor individuele bedrijven, maar voor de gehele logistieke infrastructuur die Europa en Azië met elkaar verbindt.
Hoe werkte het fraudemechanisme bij de douane?
Om te begrijpen waarom Poolse logistieke bedrijven zich in zo'n moeilijke situatie bevinden, is het nodig het criminele mechanisme te traceren dat aan de basis van de huidige crisis ligt. Deze praktijk werd aanvankelijk ontdekt en gedocumenteerd door het Europees Bureau voor fraudebestrijding (OLAF) als onderdeel van een grootschalig onderzoek naar importen uit China in de Europese Unie.
Het plan van de fraudeurs was zorgvuldig uitgedacht en consequent uitgevoerd. Buitenlandse importeurs, meestal gelieerd aan Aziatische entiteiten of speciaal daarvoor opgerichte offshorebedrijven, brachten goederen het douanegebied van de Europese Unie binnen met behulp van valse of gemanipuleerde documenten. De fraude omvatte twee basismethoden: ofwel de inhoud van containers volledig anders aangeven dan de werkelijke inhoud, ofwel de douanewaarde van de geïmporteerde goederen drastisch onderschatten.
Het resultaat was altijd hetzelfde: deze bedrijven betaalden slechts een fractie van de verschuldigde invoerrechten en belastingen, waardoor ze een onevenredig, enorm prijsvoordeel behaalden ten opzichte van eerlijke concurrenten op de interne Europese markt. Zodra de belastingdienst interesse toonde in een bepaalde entiteit, liquideerden de importeurs onmiddellijk hun activiteiten en verdwenen letterlijk van de markt, met lege bedrijven en oninbare schulden als gevolg. De belastingdienst – in Polen en andere EU-landen – stuitte daardoor op een onoverkomelijke muur: de daadwerkelijke daders werden onbereikbaar en de overheidsbegrotingen leden aanzienlijke verliezen.
Gezamenlijke en hoofdelijke aansprakelijkheid - een wet die onschuldigen treft
In deze situatie hebben de belastingautoriteiten hun toevlucht genomen tot een instrument dat zowel in de EU-douanecode als in de nationale belastingwetgeving is opgenomen: het beginsel van hoofdelijke aansprakelijkheid voor douaneschulden. De toepassing ervan in de huidige context roept echter fundamentele juridische en ethische vragen op.
Volgens de interpretatie van het Ministerie van Financiën kan louter deelname aan een douaneprocedure – inclusief het indienen van doorvoerdocumenten namens de importeur – al leiden tot aansprakelijkheid voor een douaneschuld die is ontstaan door het verstrekken van onjuiste gegevens. Met andere woorden, als de gegevens in een douaneaangifte onjuist blijken te zijn, kan elke entiteit die betrokken is bij het afhandelen van de formaliteiten financieel aansprakelijk worden gesteld – ongeacht of zij op de hoogte waren van de onregelmatigheden of te goeder trouw hebben gehandeld.
In de praktijk betekent dit dat KAS-claims terechtkomen bij:
- Douane agentschappen — die op professionele wijze de douaneafhandeling verzorgden en namens importeurs documenten indienden;
- Spoorwegvervoerders — het bedienen van routes op de Nieuwe Zijderoute en het vervoeren van containers naar douanekantoren in de EU;
- Logistieke operators — verantwoordelijk voor het organiseren van de toeleveringsketen en de transportprocedures.
Het ministerie van Financiën verdedigt zijn standpunt en wijst erop dat bedrijven die belastingbeslissingen onrechtvaardig vinden, in beroep kunnen gaan. Voor veel ondernemers, met name in het mkb, is het vooruitzicht op jarenlange en kostbare juridische procedures met de belastingdienst gelijk aan een vonnis – zelfs als ze uiteindelijk winnen, kunnen ze hun financiële liquiditeit verliezen lang voordat het vonnis is uitgesproken.
Stem van de industrie: De onschuldigen betalen voor de schuldigen
ŚrodoDe sector reageert met toenemende bezorgdheid op deze situatie. Marktexperts en professionals binnen TSL benadrukken dat er een fundamenteel misverstand bestaat over de specifieke aard van het werk van vrachtvervoerders, wat ten grondslag lijkt te liggen aan het optreden van de belastingautoriteiten.
Joanna Porath, CEO van het douaneagentschap AC Porath, benadrukt een cruciaal probleem: logistieke bedrijven en vervoerders zijn als enige verantwoordelijk voor de doorvoerprocedure. Hun taak is om de lading fysiek, veilig en tijdig van het laadpunt – vaak een droge haven aan de oostgrens van de EU – naar het aangewezen douanekantoor te vervoeren. Meer niet. Logistieke bedrijven hebben noch de technische toegang, noch de wettelijke bevoegdheid om containers te openen en de inhoud ervan te controleren – douanezegels zijn per definitie onschendbaar tot de officiële inklaring. Bovendien beschikken douaneagentschappen niet over de middelen en expertise om de door verladers en importeurs opgelegde gespecialiseerde tariefclassificaties onafhankelijk te verifiëren.
"Het is alsof je een koerier verantwoordelijk houdt voor het feit dat het pakket dat hij bezorgde smokkelwaar bevatte," merkt een branche-expert op. "De koerier ontvangt het pakket met een vrachtbrief en levert het af op het opgegeven adres. Hij heeft noch het recht, noch de plicht om het te openen en de inhoud te controleren."
Belangrijk is dat de bevindingen van OLAF duidelijk bevestigen dat Poolse logistieke en transportbedrijven niet opzettelijk betrokken waren bij douanefraude en niet worden beschouwd als verdachten van deelname aan georganiseerde misdaadgroepen. Niettemin staat de wet – zoals die momenteel wordt geïnterpreteerd – toe dat schulden van hen worden geïnd die niet hun schuld zijn.
Europese dimensie: Polen vormt hierop geen uitzondering.
Het beschreven probleem is niet uniek voor Polen. Soortgelijke gevallen duiken op in de hele Europese Unie, overal waar binnenlandse logistieke bedrijven toeleveringsketens exploiteerden die onbewust verweven raakten met oneerlijke Aziatische importeurs. Duitsland, Frankrijk, de Benelux-landen – in al deze landen staan de douane- en belastingautoriteiten voor hetzelfde dilemma: hoe kunnen ze verloren overheidsinkomsten terugvorderen als de daadwerkelijke daders onvindbaar zijn?
Het systemische karakter van het probleem vloeit voort uit verschillende overlappende factoren. Ten eerste heeft de dynamische ontwikkeling van de spoorverbindingen tussen Azië en Europa als onderdeel van de Nieuwe Zijderoute in het afgelopen decennium geleid tot enorme hoeveelheden goederen en douanedocumenten die moeilijk effectief te controleren zijn. Ten tweede bevatten de bepalingen van het Douanewetboek van de Unie, hoewel gedetailleerd, lacunes die uiteenlopende interpretaties mogelijk maken van de verantwoordelijkheidsomvang van de deelnemers aan doorvoerprocedures. Ten derde passen verschillende lidstaten deze bepalingen met verschillende mate van strengheid toe, wat een heterogene en onvoorspelbare omgeving creëert.rodojuridisch kader voor exploitanten die grensoverschrijdend actief zijn.
Systemisch risico voor de Poolse logistiek
Deskundigen waarschuwen: de gevolgen van de huidige koers kunnen verstrekkend en zeer kostbaar zijn voor de Poolse economie. Polen bekleedt een strategische positie in het Europese logistieke netwerk – een belangrijk knooppunt voor spoor- en wegverbindingen op de oost-westas. Poolse TSL-bedrijven hebben in de loop der jaren een sterke positie opgebouwd in de dienstverlening aan de Nieuwe Zijderoute en zijn een cruciale schakel geworden in de goederenstroom tussen Azië en Europa.
Als het KAS-beleid niet verandert of er geen duidelijke regels worden ontwikkeld om de goede trouw van deelnemers aan douaneprocedures te beschermen, loopt de sector het risico op de volgende problemen:
- Een golf van faillissementen — De vorderingen van de belastingdienst kunnen de financiële draagkracht van individuele bedrijven, met name kleinere douanekantoren en regionale vervoerders, te boven gaan, wat tot hun faillissement kan leiden;
- Handelsverlamming — bedrijven die risico's willen vermijden, kunnen massaal stoppen met het bedienen van klanten uit China of in het algemeen stoppen met het doorvoeren van goederen vanuit Azië, wat belangrijke handelsroutes zal verlammen;
- Stijging van de servicekosten — zelfs bedrijven die besluiten hun activiteiten voort te zetten, zullen gedwongen worden de prijzen van hun diensten drastisch te verhogen om de toegenomen risico's en kosten van verificatieprocedures te dekken;
- Verlies van concurrentievermogen — Poolse aanbieders zullen duurder en minder aantrekkelijk worden in vergelijking met concurrenten uit landen waar de regelgeving minder streng is.
Ken je klant in de TSL-branche: noodzaak of fictie?
Als reactie op de toenemende regelgevingsrisico's proberen sommige logistieke bedrijven procedures te implementeren die voorheen vooral bekend waren uit de financiële sector – de zogenaamde KYC (Know Your Customer) – oftewel procedures om de kredietwaardigheid van klanten grondig te controleren. In de praktijk betekent dit onder meer het controleren van de krediet- en registratiegeschiedenis van klanten, het verifiëren van hun zakelijke banden, het analyseren van eerdere douaneaangiften en het monitoren van sanctielijsten en waarschuwingen van de douaneautoriteiten.
Het probleem is dat zelfs de best ontworpen KYC-procedures geen volledige bescherming bieden. Speciale vennootschappen, opgericht zonder operationele geschiedenis of zichtbare banden met eerdere fraude, zijn per definitie moeilijk te identificeren als entiteiten met een hoog risico. Bij het inhuren van een transportdienst heeft een logistiek bedrijf vaak geen manier om te controleren wat er zich daadwerkelijk in de containers bevindt of of de aangegeven douanewaarde correct is.
Bovendien brengt de implementatie van geavanceerde verificatieprocedures reële kosten met zich mee, zowel financieel (IT-systemen, toegangskosten voor databases en het inhuren van compliance-specialisten) als operationeel (langere orderverwerkingstijden). Voor kleinere bedrijven kunnen deze kosten onbetaalbaar zijn.
Wat vereist de situatie? Een risicomanagementperspectief.
Vanuit het oogpunt van bedrijfsrisicomanagement vereist de huidige situatie dat TSL-bedrijven die in Polen en de rest van de EU actief zijn, onmiddellijk aanpassingen maken. Risicomanagers bij transport- en logistieke bedrijven zouden allereerst hun klantenportefeuilles moeten doorlichten op douanerisico's, met name die van bedrijven die goederen uit China importeren via Poolse grensovergangen en spoorwegterminals.
Belangrijke aanbevelingen voor bedrijven in de TSL-sector zijn onder meer:
- Herziening van contracten met importeurs — met name met betrekking tot aansprakelijkheidsclausules voor de juistheid van douanegegevens en verhaalmechanismen in geval van vorderingen van de belastingdienst;
- Invoering of uitbreiding van KYC-procedures — met bijzondere nadruk op de verificatie van nieuwe klanten van buiten de EU en entiteiten met een korte marktervaring;
- Douanerisicoverzekering — Het is de moeite waard om te controleren of er verzekeringsproducten beschikbaar zijn die bescherming bieden tegen vorderingen van de douane op basis van hoofdelijke aansprakelijkheid;
- Actieve deelname aan de dialoog over regelgeving — bedrijven zouden zich moeten aansluiten bij brancheorganisaties die lobbyen voor wijzigingen in de interpretatie van regelgeving of voor het uitvaardigen van duidelijke ministeriële richtlijnen;
- Het monitoren van rechtszaken en jurisprudentie. — Het bestuderen van uitspraken in vergelijkbare zaken kan juridische argumenten opleveren en effectieve verdedigingsstrategieën aantonen.
Een dringende behoefte aan dialoog: bedrijfsleven versus ministerie van Financiën
Volgens deskundigen en vertegenwoordigers van de logistieke sector is een cruciale stap in het oplossen van de crisis het zo snel mogelijk opzetten van een constructieve dialoog tussen het Ministerie van Financiën en organisaties die de logistieke sector vertegenwoordigen. Het doel van deze dialoog moet zijn om duidelijke, transparante en proportionele verantwoordingscriteria te ontwikkelen die enerzijds de belangen van de staatsbegroting beschermen en anderzijds niet leiden tot de ondergang van entiteiten die te goeder trouw en binnen de grenzen van hun bevoegdheden hebben gehandeld.
In het bijzonder wordt voorgesteld om:
- Het Ministerie van Financiën heeft officiële richtlijnen uitgevaardigd waarin wordt gespecificeerd welke specifieke due diligence-activiteiten van douaneagentschappen en vervoerders volstaan om hun hoofdelijke aansprakelijkheid uit te sluiten;
- Introductie van de zogenaamde veilige haven voor logistieke bedrijven die de nodige zorgvuldigheid hebben betracht;
- Het creëren van een mechanisme voor snelle raadpleging van de industrie over de interpretatie van douaneregelgeving in nieuwe, precedentbepalende zaken;
- Het is belangrijk de aanpak op EU-niveau te harmoniseren, zodat Poolse bedrijven niet strenger worden behandeld dan hun concurrenten in andere lidstaten.
Samenvatting: Risico's voor partners en aannemers
Deze situatie heeft directe gevolgen voor de risicobeoordeling bij samenwerking met Poolse logistieke bedrijven en spoorvervoerders. Deze bedrijven kunnen op elk moment geconfronteerd worden met aanzienlijke financiële vorderingen van de belastingdienst – vorderingen die niet voortkomen uit hun eigen nalatigheid, maar uit de activiteiten van ongrijpbare fraudeurs.
Voor zakenpartners, aannemers en financieringsinstellingen in de logistieke sector betekent dit dat zij rekening moeten houden met dit specifieke regelgevingsrisico bij de beoordeling van de financiële positie en operationele stabiliteit van Poolse logistieke bedrijven. Het is de moeite waard om te controleren of een bedrijf lopende douane- en belastingprocedures heeft, welke nalevingsprocedures het heeft geïmplementeerd en hoe het het risico van hoofdelijke aansprakelijkheid beheert.
De Poolse logistieke sector bevindt zich in een ongekende situatie en betaalt de prijs voor systemische tekortkomingen in de douanewetgeving en de machteloosheid van de wetshandhavingsinstanties tegenover georganiseerde misdaadgroepen die vanuit het buitenland opereren. Zonder snelle wetgevende interventie, of op zijn minst een wijziging in de interpretatiepraktijk door het Ministerie van Financiën, zou de sector in een diepe structurele crisis terecht kunnen komen, met gevolgen voor de gehele Poolse economie.










