

Einde van de brandstofaccijnsverlaging in Duitsland per 1 juli 2026: Alarm voor Poolse vervoerders en verhoogd risico op faillissement in de TSL-sector
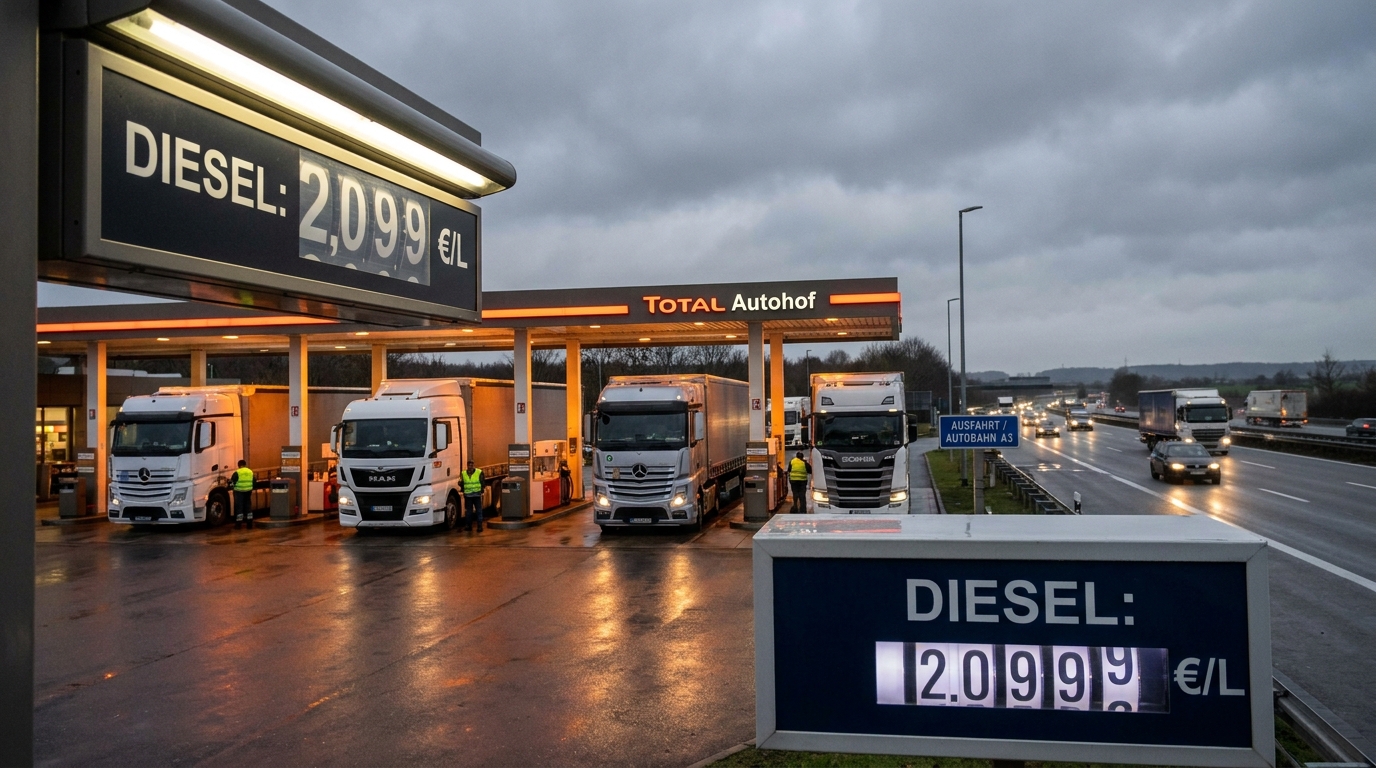
Vanaf 1 juli 2026 zal de Europese wegtransportmarkt te maken krijgen met een van de grootste fiscale schokken van de afgelopen jaren. In Duitsland – het logistieke hart van het continent en een absoluut cruciale doorvoerroute voor Poolse TSL-bedrijven – loopt een tijdelijke verlaging van de energiebelasting op brandstoffen, die als marktverlichting was ingevoerd, af. Het effect zal onmiddellijk merkbaar zijn: de dieselprijzen bij tankstations aan de westelijke grens zullen naar schatting met 14 tot 17 cent per liter stijgen. Voor de transport-, expeditie- en logistieke sector, die met minimale marges en een beperkt werkkapitaal werkt, is deze verandering niet slechts een statistische kostenaanpassing – het vormt een reële bedreiging voor de solvabiliteit van tientallen bedrijven.
Wat vervalt er precies op 1 juli 2026?
De afgelopen jaren heeft Duitsland de federale energiebelasting (Energiesteuer) op benzine en diesel tijdelijk verlaagd. Deze regeling was strikt tijdelijk; wetgevers hebben nooit een verlenging na de vastgestelde einddatum aangekondigd. Vanaf 1 juli 2026 worden de standaardtarieven, die aanzienlijk hoger liggen, weer ingevoerd, zonder overgangsperiode of afbouw.
Het effect op de markt zal direct merkbaar zijn. Prognoses van de sector wijzen op een prijsstijging van een liter dieselbrandstof. 14–17 eurocentIn de praktijk betekent dit het volgende: een vrachtwagen met een tankinhoud van 700 liter, volledig afgetankt in Duitsland, kost in de eerste week van juli vanaf... 98 tot 119 euro meer dan een week eerder. Ervan uitgaande dat het voertuig meerdere keren per maand in Duitsland wordt getankt, kunnen de jaarlijkse brandstofkosten per voertuig oplopen tot enkele duizenden euro's.
Waarom is Duitsland zo belangrijk voor Poolse luchtvaartmaatschappijen?
Polen heeft lange tijd zijn positie als een van de leiders op de Europese markt voor wegtransport behouden. Poolse TSL-bedrijven verzorgen een aanzienlijk deel van het goederenvervoer tussen Oost- en West-Europa, en Duitsland is daarbij een onmisbare schakel. Elke route naar Frankrijk, de Benelux, het Verenigd Koninkrijk (via Calais of de Eurotunnel) of Scandinavië (via Denemarken) loopt door Duits grondgebied of wordt grotendeels gedomineerd door Duitse snelwegtrajecten.
Voor de Poolse transportsector vervult Duitsland drie functies tegelijk:
- Bestemmingsland — directe afnemer van goederen in de Pools-Duitse handel, een van de grootste handelsrelaties in Europa;
- Doorreisland — verplichte corridor voor leveringen aan Frankrijk, Nederland, België, Luxemburg en de Britse Eilanden;
- Brandstofbasis — Dankzij hun infrastructuur en historisch concurrerende prijzen zijn Duitse stationsbeheerders een populaire keuze voor internationale reizigers.rodovrachtwagenparken.
Het verlies van de derde van deze functies – althans wat betreft prijsaantrekkelijkheid – in combinatie met de onvermijdelijkheid van doorvoer, plaatst vervoerders in een bijzonder lastige onderhandelingspositie. Ze kunnen het tanken in Duitsland niet zomaar "vermijden" als ze op West-Europese routes vliegen.
Marges die nu nergens meer kunnen krimpen.
Om de ernst van de situatie te begrijpen, moet men kijken naar de kostenstructuur van een typische kleine of middelgrote transporteur. In de wegtransportsector vertegenwoordigen brandstofkosten een aanzienlijk deel van de totale kosten. 25 tot 35 procent van alle operationele kosten vloot. Voor bedrijven die uitsluitend actief zijn in het FTL-segment (full truckload) op routes in West-Europa, kan dit cijfer zelfs nog hoger liggen. Tegelijkertijd heeft de prijsdruk van klanten – grote logistieke bedrijven, winkelketens en fabrikanten – ertoe geleid dat de vrachtprijzen al enkele kwartalen niet gelijke tred houden met de stijgende kosten.
Het gevolg hiervan is dat de nettowinstmarges van veel mkb-transportbedrijven rond de paar procent schommelen en in moeilijkere maanden zelfs tot nul of negatief dalen. In zo'n kostenstructuur kan een plotselinge stijging van de brandstofkosten met een tiental eurocent per liter niet zonder ernstige financiële gevolgen worden opgevangen.
Brandstofclausules: Bescherming die de meeste bedrijven niet hebben
De instelling die vervoerders theoretisch zou moeten beschermen tegen dit soort schommelingen is de zogenaamde brandstofclausule (BAF – Bunker Adjustment Factor of het equivalent daarvan voor wegtransport). Dit mechanisme, ingebouwd in het transportcontract, maakt een automatische herberekening van het vrachttarief mogelijk op basis van de actuele brandstofprijzen. In de praktijk zijn dergelijke clausules echter vooral voorbehouden aan grote spelers – logistieke bedrijven – die de onderhandelingsmacht hebben om dergelijke bepalingen van klanten af te dwingen.
Kleinere transportbedrijven, die contracten afsluiten met machtigere opdrachtgevers, accepteren vaak de voorwaarden van de opdrachtgever: geen brandstofclausules, geen indexering, maar wel strikte deadlines en boetes voor vertragingen. Naarmate de kosten stijgen, draagt de vervoerder, als zwakkere partij in het contract, al het financiële risico. Gezien de prijsstijging in juli in Duitsland zullen dergelijke bedrijven onder enorme liquiditeitsdruk komen te staan.
Liquiditeitskloof: Brandstof vandaag, betaling over 90 dagen
De kostencrisis heeft nog een structurele dimensie die vaak over het hoofd wordt gezien in kredietrisicoanalyses. De transportsector kenmerkt zich door een uniek kasstroompatroon: De kosten worden direct gemaakt. (brandstof, snelwegen, chauffeurslonen), terwijl De inkomsten komen pas na enkele weken of maanden binnen.Betalingstermijnen in de TSL-sector bedragen vaak 60 of zelfs 90 dagen, ondanks regelgeving die betalingsachterstanden moet tegengaan.
De brandstofprijsstijging vanaf 1 juli betekent dat vervoerders in de eerste week van de maand hogere kosten zullen hebben, maar pas in september of oktober inkomsten zullen genereren die deze kosten dekken. Gedurende deze periode moeten ze het liquiditeitstekort financieren met eigen middelen of externe bronnen. Voor het mkb betekent dit:
- toegenomen gebruik van factoring (wat geld kost en de marges verlaagt);
- toenemende schulden op kredietlijnen en lopende rekeningen;
- het uitstellen van betalingen aan eigen leveranciers – onderaannemers, werkplaatsen, banden- en onderdelenleveranciers;
- In extreme gevallen kan de uitvoering van een opdracht worden opgeschort vanwege een gebrek aan geld voor brandstof.
Dat laatste scenario is bijzonder gevaarlijk voor de reputatie en de gezondheid van het bedrijf, omdat het leidt tot contractuele boetes, verlies van klanten en een spiraal van schulden.
Een samenloop van ongunstige omstandigheden: de zomer van 2026 met veel vraagtekens.
De stijging van de brandstofprijzen in Duitsland vindt niet in een vacuüm plaats; deze valt samen met een aantal andere factoren die de transportsector in dezelfde periode belasten.
Zomerverboden op vrachtverkeer
Traditioneel zijn juli en augustus de maanden met de strengste verboden op vrachtverkeer in Europa. In 2026 zullen deze onder andere van toepassing zijn op:
- Tsjechisch — verboden op belangrijke openbaarvervoerroutes in het weekend en op feestdagen;
- Oostenrijk — met name strenge beperkingen in Tirol, Salzburg en de Brennerpas, die een verplichte corridor vormen voor verkeer naar Italië en de Balkan;
- Bulgarije en Roemenië — Buitengewone verboden in verband met de hittegolf, die ad hoc zijn ingevoerd en de operationele planning bemoeilijken;
- Duitse — Toegenomen technische inspecties op snelwegbruggen, met als gevolg files en stilstand.
Voor een transportbedrijf betekent elke stilstand kosten: de chauffeur ontvangt zijn dagvergoeding en salaris, het voertuig staat stil en de bestelling loopt vertraging op. Zomersluitingen vormen elk jaar een logistieke uitdaging, maar in combinatie met de gestegen brandstofprijzen creëren ze een bijzonder schadelijke mix voor de operationele budgetten.
Nieuwe tolheffing op de wegen in Nederland
Nederland heeft nieuwe regelgeving ingevoerd voor tolheffing op vrachtwagens. Dit betekent een extra belasting voor de routes door het Nederlandse logistieke knooppunt – een van de drukste in West-Europa – en een kostenpost die niet zomaar aan klanten kan worden doorberekend zonder heronderhandeling van contracten.
Verliezen aan de oostgrens
De ZMPD-organisatie waarschuwt voor verliezen tot een half miljard euro als gevolg van lange wachtrijen en wachttijden aan de oostelijke grenzen, met name in het transport naar Oekraïne. Bedrijven die op deze route actief zijn, lijden verliezen door de files – onproductieve tijd die chauffeurs geld kost en de waarde van hun voertuigen doet dalen.
Perspectief op bedrijfsrisico's: wie loopt het meeste risico?
Vanuit het oogpunt van het beoordelen van de betalingsbetrouwbaarheid en het risico op insolventie kunnen verschillende categorieën entiteiten worden geïdentificeerd die bijzonder kwetsbaar zijn voor de gevolgen van de brandstofprijsverhoging in juli:
Kleine en middelgrote transportbedrijven (1–20 voertuigen)
Bedrijven van deze omvang hebben doorgaans geen brandstofclausules in hun contracten, beschikken over beperkte kasreserves en zijn meer afhankelijk van individuele klanten of opdrachtgevers. Een stijging van enkele procenten in de brandstofkosten kan de winstgevendheid van een hele maand beïnvloeden. Deze entiteiten vormen vanuit kredietperspectief het grootste risico.
Bedrijven met een groot aandeel in West-Europese routes
Vervoerders voor wie routes door Duitsland 60-80 procent van hun operationele activiteiten uitmaken, zullen de kostenstijging naar verhouding sterker voelen. Zij kunnen hun bestemmingen op korte termijn niet diversifiëren; het uitbreiden van routes naar andere markten vereist nieuwe contracten en certificeringen.
Ondercontractanten van grote logistieke bedrijven
Deze groep is bijzonder kwetsbaar: ze werken voor een of enkele grote klanten die de tarieven, deadlines en voorwaarden dicteren. Ze hebben geen onderhandelingsmacht en kunnen niet snel overstappen naar een ander marktsegment. Kostenstijgingen na 1 juli zullen hun marges direct beïnvloeden, en de komende maanden zouden kunnen leiden tot een cumulatieve toename van liquiditeitsproblemen.
Waarschuwingssignalen waar risicomanagers op moeten letten
Voor bedrijven die samenwerken met wegvervoerders – zowel als transportdienstverleners als kredietpartners – is extra alertheid de komende maanden geboden. Waar moeten we met name op letten?
- Plotselinge verlenging van betalingstermijnen van transportbedrijven richting uw bedrijf - dit kan duiden op liquiditeitsproblemen;
- Verzoeken om vooruitbetalingen of vooruitbetalingen — ongebruikelijk voor een bepaalde partner, kan duiden op een gebrek aan middelen voor de lopende operationele kosten;
- Verhoogde vlootomzet en de verkoop van voertuigen - een signaal van het afstoten van bezittingen om contant geld te verkrijgen;
- Annulering van routes of bestellingen Bij gebrek aan een rationele rechtvaardiging is het mogelijk dat het bedrijf de implementatiekosten niet kan financieren;
- Vertragingen bij de orderafhandeling om niet-operationele redenen (niet door files of verkeersverboden, maar door gebrek aan geld voor brandstof of storingen als gevolg van nalatig onderhoud).
In deze context wordt regelmatige monitoring van de financiële situatie van aannemers uit de TSL-sector met behulp van verificatieplatforms niet langer een optioneel instrument, maar een standaard voor risicomanagement in de toeleveringsketen.
Marktconsolidatie: wie overleeft en wie wordt overgenomen?
Vanuit een macro-economisch en structureel perspectief kunnen kostenstijgingen na 1 juli 2026 de consolidatieprocessen versnellen die analisten al lang voorspellen en die onvermijdelijk de Europese wegtransportmarkt zullen beïnvloeden. Een markt met een overmatig aantal kleine bedrijven die op de rand van winstgevendheid opereren, is vatbaar voor golven van faillissementen en overnames wanneer zich een externe kostenschok voordoet.
Sterkere spelers – grote transport- en logistieke concerns met toegang tot betaalbare financiering, brandstofclausules in contracten en een geografisch gediversifieerde inkomstenbasis – zullen niet alleen overleven, maar kunnen ook profiteren van de turbulentie door klanten en middelen (rollend materieel, contracten, certificaten) over te nemen van entiteiten die de druk niet aankunnen. De geschiedenis van de Europese TSL-sector laat zien dat elke grote kostenschok leidt tot een afname van het aantal spelers en een toename van de marktconcentratie.
Voor mkb-vervoerders betekent dit dat ze snel en proactief strategische beslissingen moeten nemen: contracten heronderhandelen, routes evalueren op winstgevendheid, brandstofclausules implementeren waar dat nog mogelijk is, en beoordelen of de huidige omvang van de activiteiten voldoende buffer biedt om toekomstige kosten op te vangen.
Wat moeten TSL-bedrijven doen vóór 1 juli?
De tijd tot eind juni 2026 is beperkt, maar voldoende om risicobeperkende maatregelen te nemen. Prioritaire stappen voor wagenpark- en transportcontractmanagers zijn onder meer:
- Contractcontrole Wat betreft het bestaan of de mogelijkheid om brandstofclausules op te nemen: elk contract zonder dergelijke zekerheid vormt een open risico op kostenstijgingen;
- Scenariomodellering De impact van de prijsstijging van dieselbrandstof met 14-17 cent per liter op de winstgevendheid van individuele routes en klanten – deze gegevens vormen de basis voor gesprekken met contractanten over tariefaanpassingen;
- Evaluatie van het brandstofbeleid — analyse van waar de vloot bijtankt en of er mogelijkheden zijn voor geografische optimalisatie (bijv. bijtanken in Polen voordat Duitsland wordt binnengereden, indien de tankinhoud en het bereik dit toelaten);
- Het verkrijgen van kredietlijnen — het verhogen van de beschikbare factoring- en kredietlimieten vóór juli, wanneer banken en factoringbedrijven een verslechtering van de sectorindicatoren zullen zien en mogelijk hun criteria zullen aanscherpen;
- Controle van de solvabiliteit van aannemers — zowel voor klanten (kunnen ze op tijd betalen?) als voor onderaannemers (komen ze hun verplichtingen jegens uw bedrijf na?).
Samenvatting: Hoog sectorrisico in de tweede helft van 2026.
Het aflopen van de brandstofaccijnskorting in Duitsland op 1 juli 2026 is geen marktgebeurtenis, maar een systemische stijging van de operationele kosten voor de gehele Europese wegtransportsector. Gezien de krappe marges, het ontbreken van gemeenschappelijke kostenindexeringsmechanismen in contracten en een structureel liquiditeitstekort in de sector, zal een prijsverhoging van diesel met slechts enkele centen per liter gevolgen hebben die veel verder reiken dan alleen brandstofberekeningen.
Voor risicomanagers en eigenaren van logistieke bedrijven zijn de belangrijkste conclusies: De financiële situatie van transportpartners moet beter in de gaten gehouden worden.Beheer actief uw eigen leveranciersrisico's (het afnemen van slechts één leverancier is een specifiek risico), en zorg ervoor dat alle langetermijncontracten die de komende weken worden afgesloten, onvoorwaardelijk brandstofclausules of andere mechanismen voor risicodeling bevatten.
Wij verwachten dat het mkb-segment voor wegtransport in Polen en Centraal-Europa in de tweede helft van 2026 een aanzienlijke toename zal zien in betalingsachterstanden, schuldsaneringen en formele faillissementsprocedures. Bedrijven die nu een grondige risicoanalyse uitvoeren en beschermende maatregelen treffen, zullen veel beter in staat zijn om de komende periode zonder grote verliezen door te komen. Wie waarschuwingssignalen negeert, zal daar dubbel de prijs voor betalen.










